
Por que estas quatro Perspectivas? O que mapeamos dentro delas? Como definir as metas relevantes? Parte 1 >


A diferença entre as Perspectivas. Exemplos das metas e Indicadores para cada Perspectiva. Parte 2 >
Parte 1: Entender o Balanced Scorecard
O que é um Balanced Scorecard?
É uma estrutura de execução de estratégia desenvolvida por Robert Kaplan e David Norton.
O que significa ser uma estrutura de “execução de estratégia”? No contexto geral do planejamento estratégico, temos várias ferramentas disponíveis para estrategistas. Nós as categorizamos por sua área de aplicação e método de decomposição.
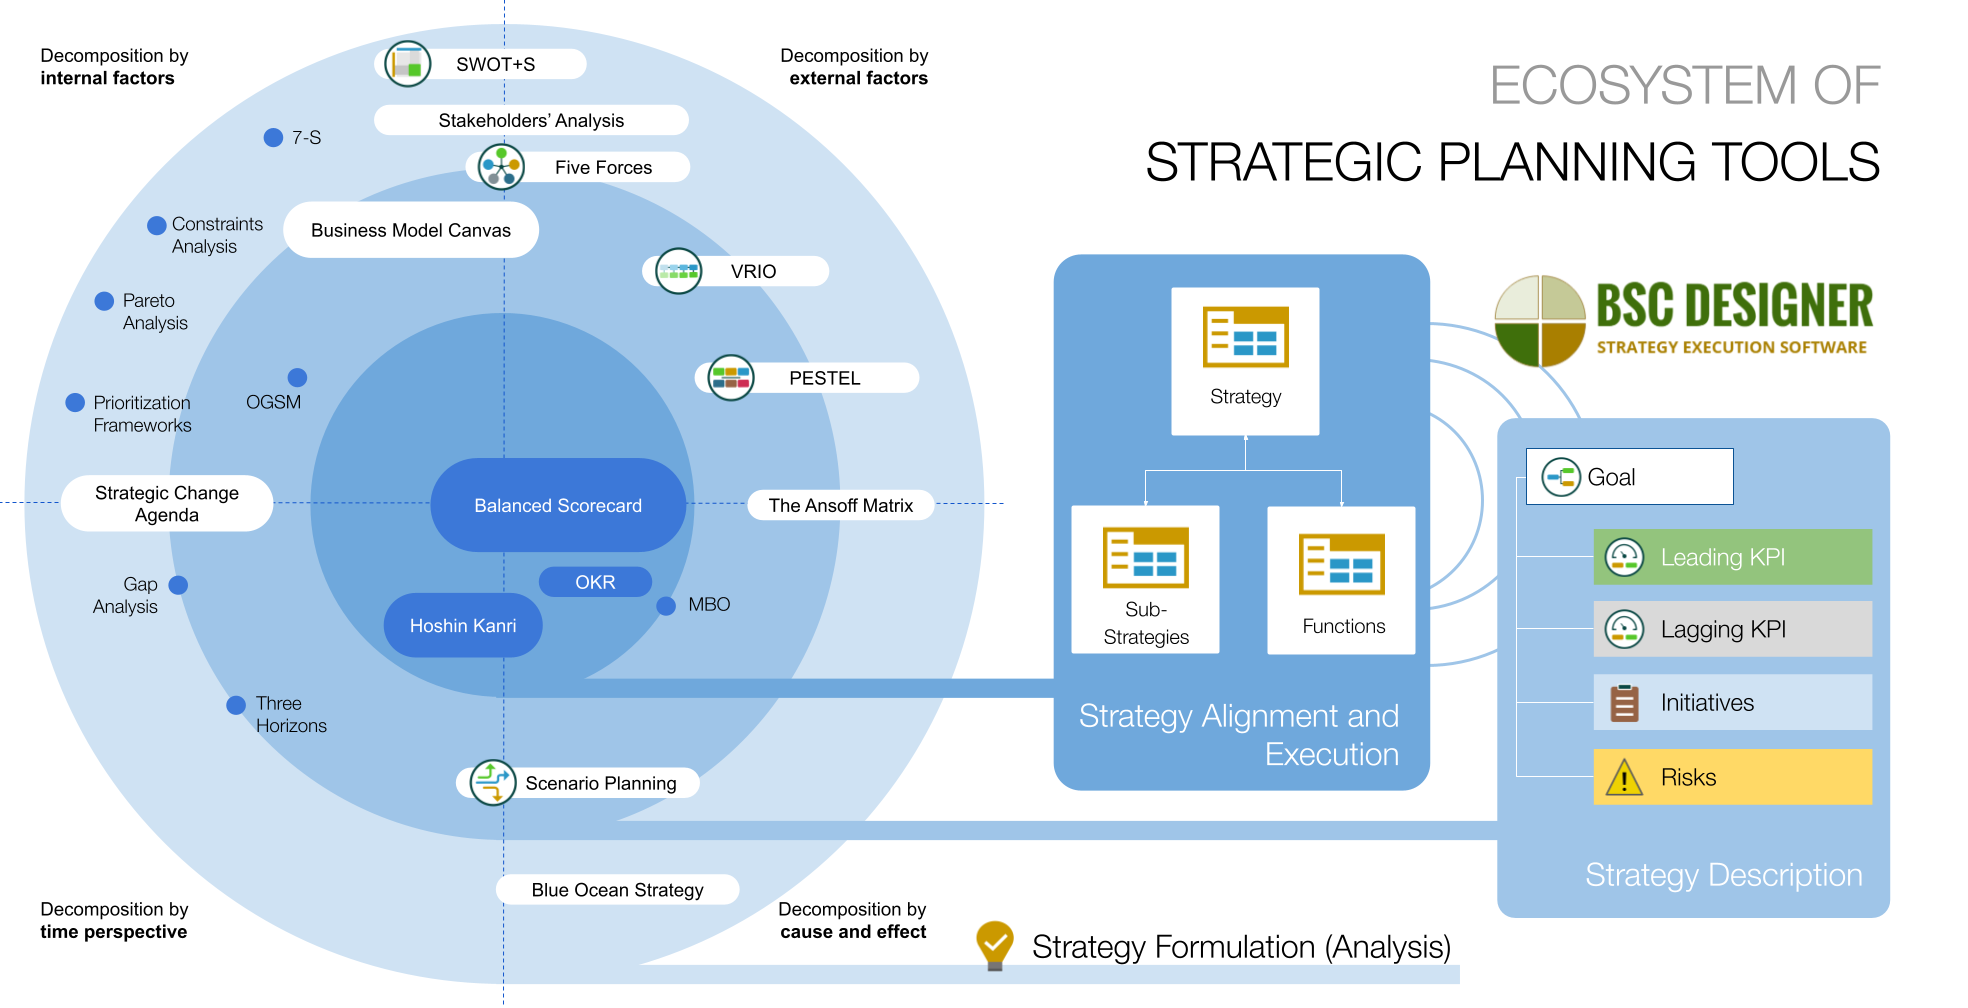
Algumas estruturas são boas para analisar o ambiente externo, algumas ajudam a documentar as constatações e outras ajudam a reunir tudo e começar a implementar a estratégia na prática. Tendo essa classificação em mente, a estrutura do Balanced Scorecard ajuda a descrever a estratégia, cascading e alinhar os esforços da equipe para executar a estratégia.
Como você pode ver no diagrama, o Balanced Scorecard não é a única estrutura de execução de estratégia e certamente não é a única estrutura de negócios. Ele tem suas vantagens e desvantagens. Neste artigo, fornecemos uma análise aprofundada das perspectivas do Balanced Scorecard.
Este artigo se concentra especificamente nas quatro perspectivas e em sua lógica de causa e efeito. Para a estrutura completa — incluindo objetivos estratégicos, KPIs, iniciativas, cascading, revisões e implementação — consulte o guia do Balanced Scorecard.
Três princípios a seguir ao mapear metas em Perspectivas
Aqui estão os princípios gerais a seguir ao criar um scorecard de estratégia com quatro Perspectivas.
1. Siga a lógica de causa e efeito entre Perspectivas
As Perspectivas do Balanced Scorecard não são apenas os recipientes visuais para as metas — elas ajudam a explicar a lógica de causa e efeito da estratégia.
A lógica flui de baixo para cima: as metas das Perspectivas inferiores contribuem para as metas de uma Perspectiva superior.

 Exemplo de quatro Perspectivas.
Fornecer aos clientes o que eles precisam (
Perspectiva do Cliente) resulta nos resultados financeiros ( Perspectiva Financeira), e não o contrário.2. Mapeie as metas de negócios – a hipótese fundamentada
O fato de termos conectado uma meta da
“Perspectiva dos processos internos” com outra meta da
Todas as metas são a hipótese que precisamos confirmar.
3. NÃO se trata de Indicadores: Comece com metas, alinhe KPIs depois
Esses são Scorecards de KPI. Eles ajudam a medir muitos aspectos do negócio, mas não esclarecem qual é a estratégia e como ela será executada.
Alinhe os indicadores com as metas no seu mapa e certifique-se de que os indicadores não estejam dominando o seu scorecard.
As metas de negócio devem dominá-lo.
Defina as metas
Mapeamos as metas de negócios nas quatro perspectivas do Balanced Scorecard. Como as organizações definem essas metas? Aqui estão algumas sugestões.
Projete três estratégias genéricas
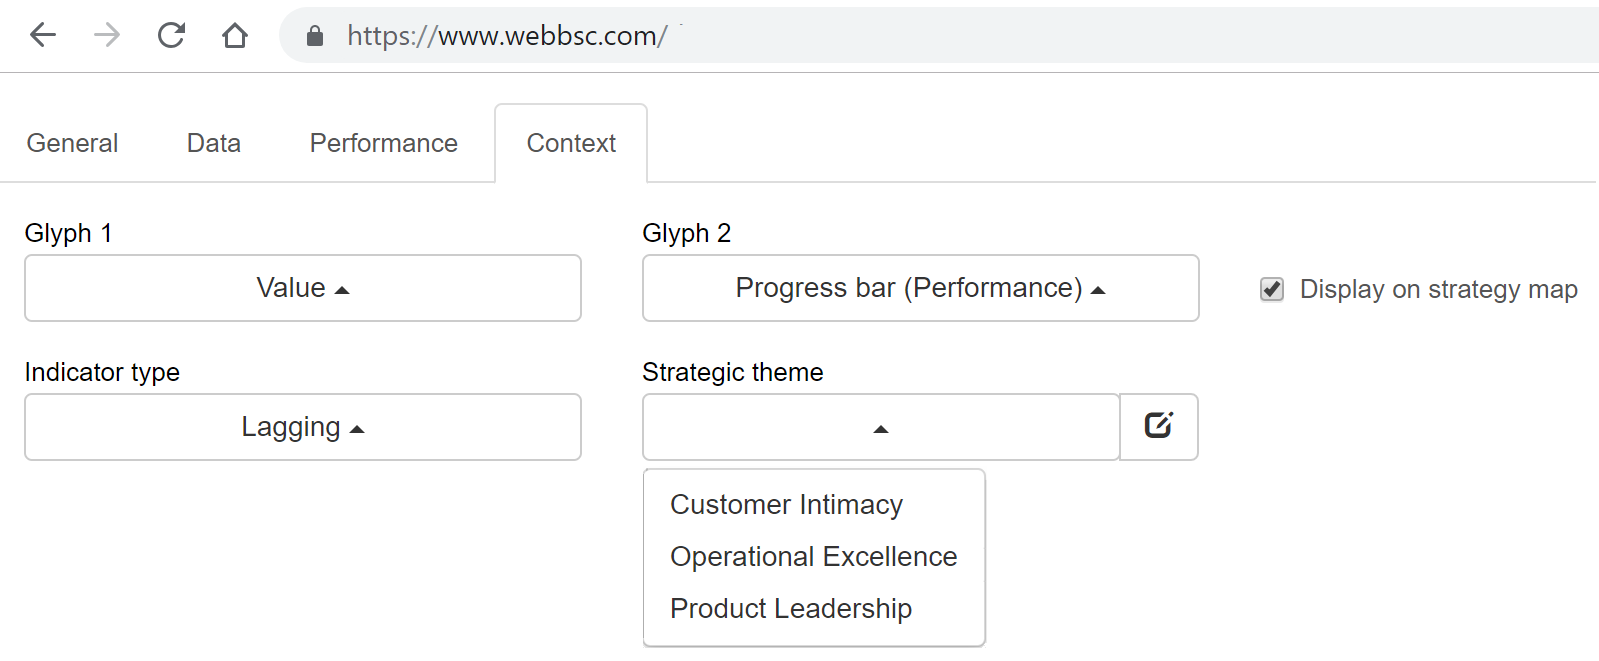
As três estratégias genéricas do Balanced Scorecard (ou estratégias genéricas semelhantes de Porter) são:
- Estratégia de Liderança em produto (construir a franquia)
- Estratégia de Proximidade com o cliente (aumentar o valor para o cliente)
- Estratégia de Excelência operacional (alcançar a excelência operacional)
Uma forma de formular uma meta é projetar uma das estratégias genéricas sobre os seus desafios empresariais atuais.
No artigo abaixo, utilizaremos essa técnica com frequência.
Mapeie a cadeia de valor, os centros de custo e os processos-chave
O Balanced Scorecard normalmente é criado para uma empresa existente. É uma boa ideia compreender previamente:
- Do que se trata esta empresa,
- Como o valor é criado,
- Onde estão os principais custos?
Por exemplo, seguimos esta abordagem ao conceber o Balanced Scorecard para atendimento ao cliente. Começámos por mapear os processos-chave, os custos e os principais pontos de crescimento. Existe um video tutorial que explica os detalhes.
As Perspectivas são para as metas estratégicas
Parece um truísmo, mas, no scorecard de Estratégia, supõe-se que mapeemos metas estratégicas. Já discutimos anteriormente a diferença entre metas estratégicas e operacionais. Minha breve recomendação seria concentrar-se nas metas que impactariam o desempenho da organização no longo prazo.
Bons objetivos começam com a análise dos desafios
Um bom objetivo responde a algum desafio.
Portanto, para definir um bom objetivo, precisamos analisar o desafio por trás dele:
- Analisar suas razões,
- Possível plano de resposta,
- Soluções alternativas e
- Como todas essas ideias podem ser alinhadas com as estratégias que você já possui.
Essa é uma versão resumida da abordagem da jornada da estratégia que discutimos anteriormente.
Por que temos estas quatro Perspectivas?
A necessidade de usar quatro Perspectivas e, especificamente, estas mesmas Perspectivas pode ser comprovada na prática. Confira o exemplo do workshop que discutimos no artigo “Scorecard do CEO”.
- A ideia é que as empresas, por definição, trabalham para obter resultados financeiros (o caso das organizações sem fins lucrativos foi discutido separadamente), o que leva à necessidade da Perspectiva Finanças.
- Os resultados financeiros são o resultado de resolver os problemas dos clientes, o que justifica a Perspectiva Cliente.
- Para satisfazer as necessidades dos clientes, a empresa precisa fazer algo, e essa é a Perspectiva Interna.
- Por fim, as necessidades dos clientes, a tecnologia e o ambiente estão em constante mudança, e é por isso que a empresa precisa atualizar regularmente as suas competências; precisa aprender novos conceitos e esquecer ideias menos úteis. Essa é a Perspectiva Aprendizagem e crescimento.
Existem algumas abordagens alternativas?
Se a lógica de causa e efeito permanecer intacta, podemos dizer que ainda estamos falando de Balanced Scorecard. Certamente, há alguns experimentos que têm pouco a ver com um Balanced Scorecard de K&N, como, por exemplo, o scorecard da Tesco ou um scorecard com 12 perspectivas.
Para ter uma visão completa sobre as alternativas viáveis, perguntamos ao consultor independente de Balanced Scorecard James Creelman:
Há várias versões emergentes do Balanced Scorecard que valem a pena analisar: sobretudo, na minha opinião, o Mapa de Criação de Valor, desenvolvido pelo Advanced Performance Institute no Reino Unido.
O scorecard também funciona bem em conjunto com estruturas como Malcolm Baldrige ou EFQM.
Obviamente, o Balanced Scorecard não é a única estrutura que abordou o problema da execução da estratégia:
- Em 1982 (10 anos antes do BSC), Tom Peters e seus colegas sugeriram uma estrutura 7-S simples, porém poderosa estrutura 7-S
- Em 1954, Peter Drucker compartilhou em “The Practice of Management” sua estrutura MBO
- Empregada pela primeira vez pela Intel na década de 1970 e posteriormente popularizada por John Doerr, a estrutura OKR agora é usada em muitas empresas de tecnologia
- A estrutura de Gestão baseada em resultados, desenvolvida independentemente do Balanced Scorecard na década de 1990, é popular entre ONGs
Qual é o benefício de ter um Mapa estratégico?
O principal benefício de usar essas quatro Perspectivas e o Mapa estratégico do Balanced Scorecard é que podemos descrever uma estratégia de forma eficaz. O termo “dump” de estratégia também está se tornando popular, especialmente nas empresas de TI.
Uma vez que exista um “dump” da estratégia em um Mapa estratégico com quatro Perspectivas, torna-se muito mais fácil discutir e compartilhar essa estratégia.
Parte 2. Quatro perspectivas do Balanced Scorecard
A seguir, você encontrará uma análise detalhada das quatro perspectivas do Balanced Scorecard.

Four BSC Perspectives. Perspectiva Financeira. Como deve funcionar para organizações sem fins lucrativos, como fazer o Cascading de metas financeiras, nem todas as métricas relacionadas a finanças devem ser colocadas aqui.
Perspectiva do Cliente. Clientes internos e externos. Formular o problema do cliente, e não o que a organização quer dos clientes. Medir a percepção.
Perspectiva Interna. Análise de temas estratégicos. Vincular metas internas ao que os clientes precisam. O perigo de indicadores binários.
Aprendizado e crescimento. Melhorar habilidades e capacidades. Trabalhar a cultura. Como quantificar e medir metas intangíveis, como treinamento de liderança.
Discutimos os desafios típicos para as metas e KPIs de desempenho, bem como formas de resolvê-los.
Perspectiva Financeira ou Perspectiva dos interesses das partes interessadas
Mapeie aqui as metas relacionadas aos interesses das partes interessadas. Em outras palavras:
Se satisfizermos as necessidades dos nossos clientes, que resultados nossas partes interessadas verão?
Metas a mapear na Perspectiva Financeira
Quais são as metas financeiras típicas de uma organização com fins lucrativos?
- Meta de melhorar os lucros, que naturalmente inclui
- aumentar a receita, e
- reduzir custos.
Ao aplicar três estratégias genéricas, também podemos focar em:
- Desenvolver novas fontes de receita por meio da criação de novos produtos e serviços. Isso é, principalmente, uma projeção da estratégia de Liderança em produto.
- Melhorar a rentabilidade atual por meio do trabalho na proposta de valor ao cliente. Isso é, principalmente, uma projeção da estratégia de Proximidade com o cliente.
- Otimização de recursos por meio da redução de custos, do compartilhamento de recursos e tecnologias entre departamentos, ou da obtenção de resultados econômicos ao escalar a produção. Isso é uma projeção da estratégia de Excelência operacional.
Perspectiva Financeira para organizações sem fins lucrativos
Ainda assim, as organizações sem fins lucrativos têm partes interessadas; por exemplo, os membros da comunidade que fundaram a organização. Neste caso, a Perspectiva financeira é, na verdade, uma Perspectiva de “Interesses das partes interessadas” ou uma Perspectiva de “Sucesso”. Em vez de mapear objetivos financeiros, mapearemos ali alguns objetivos sociais, culturais ou políticos.
| Tipo de organização | Com fins lucrativos | Sem fins lucrativos |
|---|---|---|
| Tipo de objetivo | Objetivos financeiros | Objetivos culturais ou sociais |
| Nome da Perspectiva | Perspectiva financeira | Perspectiva de Sucesso ou de Interesses das partes interessadas |
| Termo para as partes interessadas | Acionistas | Partes interessadas |
Desdobre metas financeiras para níveis inferiores
As metas financeiras podem fazer sentido no nível do scorecard do CEO. E quanto aos níveis inferiores?
Imagine o CEO de uma empresa de desenvolvimento de software que decidiu “Reduzir os custos de desenvolvimento em 15% até o final do ano”.
Vamos decompor essa meta em componentes…
Eis o que, de fato, temos aqui:
- Meta: “Reduzir os custos de desenvolvimento”
- Métrica: “Economia anual, %”
- Alvo: 15%
A hipótese pode ser que eles possam contribuir para a economia de custos ao aumentar a eficácia dos testes de software e, como resultado, reduzir o número de testadores necessários. A meta no scorecard deles será formulada como:
- “Reduzir o número de testadores em 30%”
Onde essa meta deve ser posicionada no scorecard local dos desenvolvedores de software?
Essa é uma boa pergunta, então vamos analisar as opções que temos:
(a) Coloque-a na Perspectiva “Finanças” – pode ser confuso, pois não tem nada a ver com finanças; pelo menos, os desenvolvedores de software não a percebem dessa forma.(b) Renomeie a Perspectiva “Finanças” para “Interesses das partes interessadas”, como fizemos para organizações sem fins lucrativos, e coloque a meta ali. Faz mais sentido.
(c) Coloque-a na Perspectiva “Cliente”, pois o CEO é um dos clientes “internos”.
(d) Coloque-a na Perspectiva “Interna”. Para mim, isso não funciona. Eu concordaria em mapear na Perspectiva Interna algo como “Implementar testes automatizados”, que apoie a meta “Reduzir o número de testadores” das Perspectivas acima.(e) Coloque-a na Perspectiva “Aprendizado e Crescimento”. Assim como na opção anterior, aqui podemos mapear algumas metas de apoio, como “Pesquisar formas de otimizar os testes”, mas não a própria meta “Reduzir o número de testadores”.
Acredito que as opções (b) e (c) são as mais viáveis. A escolha específica depende muito de como as organizações fazem o cascading de sua estratégia. Discutimos 12 exemplos de cascading — lá você pode encontrar uma abordagem de cascading que funcionará para a sua organização.
Mapeie as metas para estabelecer prioridades
Elas são, mas:
A prioridade de uma meta sobre outra pode ser diferente em casos específicos.
Por exemplo, pode simplesmente não haver pontos de crescimento para o desenvolvimento de novas fontes de receita (sua equipe não tem recursos para isso, ou as partes interessadas estão dispostas a se concentrar apenas no produto principal).
Uma organização deve priorizar sua estratégia de acordo e, mais importante, a organização deve explicar essas prioridades a seus funcionários. É por isso que projetamos um mapa estratégico.
Nem todas as metas financeiras pertencem à Perspectiva Financeira
E quanto a outras metas do domínio financeiro, como “otimização da dívida”? Ela deve estar na Perspectiva Financeira ou em outro lugar?
A natureza financeira dessa meta torna isso confuso.
Uma boa pergunta a fazer é se é isso que as suas partes interessadas querem do seu negócio?
Meu melhor palpite é que as partes interessadas querem ver um negócio financeiramente estável, mas, muito provavelmente, elas não se importam (e não têm qualquer controle) com instrumentos financeiros específicos.
Eu sugeriria mapear uma meta como “otimização da dívida” em algum lugar na Perspectiva Interna, enquanto a conexão para essa meta na Perspectiva Financeira poderia ser feita por meio de alguma meta guarda-chuva, como “Melhorar a estabilidade financeira”.
Outro exemplo são as metas de “Captar recursos” para uma organização sem fins lucrativos. Elas devem estar na perspectiva das partes interessadas ou em outro lugar?
Minha lógica, neste caso, é que os recursos captados não são o resultado final desejado para a organização sem fins lucrativos. Embora a meta pareça financeira, ela não pertence à perspectiva de Interesses das Partes Interessadas, mas à Perspectiva do Cliente (pense em parceiros que poderão agir quando tiverem recursos suficientes) ou à Perspectiva Interna.
Perspectiva do Cliente
Os autores do conceito de Balanced Scorecard 1 formulam a questão da perspectiva do cliente desta forma:
Para alcançar minha visão, como devo parecer para meu cliente?
Parece simples, certo?
De acordo com o que vemos diariamente, o “Cliente” é uma das perspectivas mais problemáticas do framework Balanced Scorecard.
- O conceito de “cliente” é limitado apenas aos usuários finais, ignorando clientes internos e parceiros.
- Os estrategistas tendem a confundir as necessidades dos clientes com aquilo que a organização quer que os clientes sejam.
A seguir, sugiro discutir essas duas armadilhas em detalhes.
Quem são os clientes? Clientes internos e externos
Vamos começar com uma resposta óbvia: os clientes são os utilizadores finais que pagam pelos nossos produtos ou serviços. Isso está muito próximo da definição que, por exemplo, a Investopedia apresenta.
Eles ainda não estão a pagar pelo produto… Parece que:
- O critério para ser cliente nem sempre está relacionado com uma troca monetária, e
- O serviço prestado também nem sempre é assim tão óbvio (pense nas redes sociais como o Facebook e nos problemas que elas resolvem).
A definição de cliente da Wikipédia funciona muito melhor neste caso – um cliente é um destinatário do que é fornecido por um fornecedor.
Vamos analisar mais de perto a relação que uma organização normalmente tem com os seus parceiros:
- Fazem anúncios direcionados aos parceiros,
- Organizam conferências para os parceiros,
- Trabalham para manter relações de longo prazo.
Soa familiar?
Os parceiros também são clientes da organização.
Vamos tomar uma unidade de negócio de TI como exemplo. Normalmente, eles não interagem diretamente com os utilizadores finais, mas, ainda assim, têm muitos clientes — internos.
O scorecard para TI será focado em servir esses clientes internos.
Vamos resumir as ideias sobre clientes.
Podemos concordar que existem:
- Clientes externos – utilizadores finais do produto e parceiros, e
- Clientes internos, por exemplo, o departamento de marketing é um cliente interno para o departamento de TI.
Certifique-se de refletir (ou implicar) as metas para todos os tipos de clientes na Perspectiva do Cliente.
Mapeie o que os clientes precisam — não o que você quer deles
Mapeie aqui o que os seus clientes querem do seu negócio, mas não o que o seu negócio quer deles.
Do que se trata? Uma empresa quer que os seus produtos sejam mais visíveis no mercado. Isso é a aspiração do cliente? Não exatamente; um cliente nunca a formularia dessa forma!
Vamos analisar esta meta do ponto de vista do cliente.
Sou um cliente e procuro bons produtos para resolver os meus desafios. Estou tentando encontrar o produto, mas não estou satisfeito com as opções que tenho. Após algumas horas de pesquisa, fico feliz por finalmente encontrar o produto que atendeu a todas as minhas necessidades. Eu gostaria que fosse mais fácil encontrar um produto tão excelente!
Do ponto de vista do cliente, a mesma meta pode ser formulada como:
- “O produto é percebido como líder de mercado.”
ou
- “O produto parece ser a melhor solução para o problema ABC.“
É uma variação da mesma meta, mas agora a reformulamos de uma forma como os clientes de fato percebem essa meta. É claro que esta é a nossa hipótese, e é melhor sustentá-la com alguns estudos.
- Empresa: “Aumentar a presença no mercado.”
- Cliente: “O produto parece ser a melhor solução para o problema ABC.“
Isso parece um truque mental, mas funciona.
As metas formuladas do ponto de vista do cliente são mais realistas; a sua essência não fica escondida por trás do jargão empresarial.
Phil Jones, em seu blog Excitant 2, ilustra essa ideia com o exemplo de um Balanced Scorecard Estratégico em cuidados paliativos:
- “Ela (a Perspectiva do Cliente) deve conter ‘o que eles querem’. Não deve conter o que você está planejando fazer para entregar o que eles querem, mas deve declarar claramente as necessidades deles a partir das perspectivas deles.”
Um modelo para as metas da Perspectiva do Cliente
Com base em três estratégias genéricas, podemos formular três temas para a Perspectiva do Cliente:
- Qualidade do produto – uma projeção da estratégia de liderança em produto
- Experiência do Cliente (compras) – uma projeção da estratégia de apoio ao cliente
- Preço e tempo – uma projeção da estratégia de excelência operacional
Esses temas podem ser aplicados a diferentes etapas dos relacionamentos dos clientes com uma organização:
- Aquisição de clientes
- Satisfação do Cliente
- Retenção de clientes
- Rentabilidade do cliente
- Participação de mercado
Para facilitar as coisas, podemos apresentar temas e etapas de um relacionamento com os clientes nesta tabela:
| Tema\Etapa | 1. Aquisição | 2. Satisfação | 3. Retenção | 4. Rentabilidade | 5. Participação de mercado |
|---|---|---|---|---|---|
| Qualidade do produto | |||||
| Experiência do cliente | |||||
| Operações (preço, tempo) |
Ao cruzar a coluna “tema” e a linha “etapa”, podemos concentrar-nos em diferentes estratégias.
Tim O’Reilly compartilhou uma análise detalhada de estratégias de startups 3, incluindo Blitzscaling. Tome a AirBnb como exemplo; eles obviamente se concentraram na participação de mercado, fazendo isso antes que os concorrentes os copiassem na Europa.Qual é uma boa estratégia para um modelo de negócio mais clássico? Considerando que a aquisição de clientes custa de 5 a 25 vezes mais 4 do que a retenção de clientes, eu sugeriria buscar alcançar primeiro a excelência em retenção de clientes.
Como encontrar metas do cliente para sua organização
Comece com uma análise de seus desafios atuais. Desenhe seu modelo de negócios:
- Mapeie as fontes de leads
- Mapeie centros de receita e custos
- Mapeie os pontos de engajamento do cliente
Retorne às etapas da jornada do cliente e analise as taxas de conversão entre essas etapas:
- Identifique o que está funcionando adequadamente e o que precisa ser melhorado.
- Analise onde seu produto vence e perde para os concorrentes.
O resultado dessa análise será uma hipótese que você poderá formular na Perspectiva do Cliente. Por exemplo, você pode detectar que seus usuários potenciais não estão convertendo bem em usuários pagantes. É assim que você enxerga esse desafio.
Observe essa hipótese do ponto de vista do cliente.
Novos clientes querem ter uma “Experiência impecável do produto na primeira utilização.” Isso pode ser uma boa meta para a Perspectiva do Cliente. Desenvolveremos este exemplo mais adiante na perspectiva Interna abaixo.
KPIs para a Perspectiva do Cliente: quantifique a percepção
Perspectiva do Cliente é que, normalmente, elas são vagas e difíceis de medir.Os clientes querem:
- “Produtos melhores,”
- “Produtos de alta qualidade,”
- “Produtos fáceis de usar”
– todas essas são boas metas, mas são difíceis de quantificar na forma como são apresentadas agora.
A solução é quantificar a percepção da meta.
Vamos usar a meta “Produto fácil de usar” como exemplo. Podemos definir algum critério objetivo de facilidade de uso, mas isso não é o que os usuários finais precisam. O truque é entender como os clientes percebem essa meta. Discutimos algumas maneiras de abordar esse desafio quando falamos sobre métricas de complexidade.
- A facilidade de uso do produto pode, na verdade, ser percebida como a experiência do produto em até dois minutos, quando o cliente está experimentando o produto pela primeira vez.
Em vez de medir o contexto vago de “facilidade”, poderíamos nos concentrar em algumas etapas específicas que levam o cliente a desbloquear o valor do produto.
Em “The Strategy Focused Organization”, os autores compartilham um exemplo do Mapa estratégico do Conselho Municipal de Charlotte, no qual um dos objetivos na Perspectiva do Cliente é formulado como “Aumentar a percepção de segurança.”
É “aumentar a percepção de segurança”, e não “aumentar a segurança”! Em vez de se concentrar no conceito vago de segurança, a prioridade foi entender como os habitantes percebem a segurança e melhorar de acordo. Métricas adicionais, como as que discutimos aqui, obviamente tornarão o contexto de segurança ainda mais específico.
Percepção da qualidade – Exemplo na área da saúde
Outro exemplo típico de como o serviço é percebido é a satisfação do cliente na área da saúde 5.
Os clientes atribuem classificações mais elevadas aos médicos que foram mais atenciosos, em vez daqueles que foram capazes de oferecer uma melhor solução médica.
A razão é óbvia: os pacientes não conseguem reconhecer um bom serviço do ponto de vista médico, mas conseguem reconhecer a excelência no atendimento geral. A qualidade conforme percebida pelos usuários finais é importante. Além disso, devemos lembrar-nos de outras partes interessadas. No caso da área da saúde, serão os médicos, as organizações profissionais e os órgãos reguladores; a perceção deles sobre a qualidade será diferente. Algumas dessas ideias foram refletidas no scorecard de um hospital.
Perspectiva dos Processos Internos
Esta perspectiva explica como a empresa vai satisfazer as necessidades dos clientes e atingir os objetivos financeiros.
Certifique-se de que as metas da
Em outras palavras, você está a fazer algo dentro do seu negócio não porque pode, mas porque a sua melhor estimativa fundamentada é que isso levará à satisfação das necessidades dos clientes.
Como uma organização pode satisfazer as necessidades dos clientes? Ela pode fazê-lo de uma das seguintes formas:
- Melhorando sistemas de negócios existentes
ou
- Implementando novos sistemas de negócios.
Novamente, três temas estratégicos ajudarão a preparar uma estrutura para o brainstorming das metas para esta perspectiva. Vamos analisá-los um a um.
Tema estratégico de liderança em produto
Como o nome deste tema estratégico sugere, os objetivos estão focados em:
- Desenvolver novos produtos
- Inovar produtos existentes
- Melhorar a velocidade de colocação no mercado
Decida qual meta mapear dependendo de onde sua empresa está agora.
| O estado da organização | Ação sugerida |
|---|---|
| Você sabe do que seus clientes precisam | Mapeie metas específicas para desenvolver novos produtos ou funcionalidades. |
| Você tem muitas ideias, mas não tem certeza de qual deve ser o foco | Mapeie a meta de implementar uma abordagem sistemática para inovações. Ter um scorecard para inovações separado é uma boa ideia. |
| Ainda não tem ideias | Você não tem informações suficientes para decidir, mas provavelmente sabe quais partes estão faltando. Concentre seus esforços de Perspectiva de Aprendizado e Crescimento de forma correspondente. Formule perguntas que esclareçam quais devem ser as suas prioridades. |
Tema estratégico de Proximidade com o cliente
Dê uma olhada na sua Perspectiva do Cliente . Você tem algumas metas relacionadas ao atendimento ao cliente? Aqui está uma estrutura para abordar essas metas:
Roberto Verganti ilustrou essa ideia em “Steve Jobs and Management by Meaning” 6:
“A abordagem da Apple para a inovação definitivamente não é orientada pelo usuário: ela não ouve os usuários, mas faz propostas a eles.”
Como você vai ouvir seus clientes? Você fará isso no estilo da Apple?
Tema estratégico de Excelência operacional
Este tema estratégico concentra-se em conduzir um negócio de forma eficiente. As perguntas a fazer são:
- O que uma empresa pode fazer para reduzir os custos das operações e o tempo de ciclo?
- Como uma empresa define a eficiência operacional? O que pode fazer para melhorá-la?
- Como uma empresa pode assegurar elevados padrões de qualidade e prazo de entrega?
- Como uma empresa pode otimizar a sua cadeia de suprimentos?
- Como uma empresa pode escalar a operação do negócio?
Um exemplo das metas para a Perspectiva Interna
Vamos retomar o exemplo que começámos a discutir na perspetiva do Cliente. Após algumas análises, descobrimos que os clientes pretendem ter uma “experiência impecável com o produto logo na primeira utilização”.
O que poderíamos fazer internamente para garantir essa experiência?
No nosso caso, tratava-se de uma situação real. Um dia, a nossa equipa discutiu esta questão.
Focámos as nossas metas internas em dois desafios:
- Tornar mais fácil começar a utilizar o produto (anticomplexidade era um dos principais temas para o desenvolvimento do produto).
- Alcançar a excelência nos tutoriais do produto (agora temos video_tutorial para todas as funcionalidades do produto).
Focámo-nos nestas metas porque vimos como elas contribuem para as metas da perspetiva do Cliente e, mais tarde, conseguimos confirmar essas melhorias através das métricas de desempenho.
Mude o foco de uma estratégia para outra
Michael Porter falou muito sobre a necessidade de foco na estratégia.
KPIs para a Perspectiva Interna: evite indicadores binários
O erro de medição mais típico para a Perspectiva Interna é o uso de indicadores binários ou do tipo checklist.
Um indicador binário é aquele que tem dois valores possíveis; é uma caixa de seleção com dois estados — “não marcado” e “marcado”.
Por exemplo, a meta “Implementar CRM” pode ser medida por um indicador binário. Implementamos o CRM? A resposta pode ser “sim” ou “não”. O problema dos indicadores binários é que eles não nos dão muito controle sobre o que está acontecendo. Sua função limita-se a informar a equipe sobre o fato de que algo foi realizado ou ainda não foi iniciado.
A meta “Implementar CRM” não é ambiciosa o suficiente para um scorecard de estratégia.
Converta metas de curto prazo em iniciativas.
Observe a nova meta “Engajar-se com os clientes de forma eficaz”. A métrica binária “Implementar CRM” faz sentido agora? Não; precisamos focar na métrica de engajamento. A métrica de engajamento mostrará como o novo CRM melhorou o comportamento do cliente. E quanto a “Implementar CRM” — se não for estratégico o suficiente para estar no Balanced Scorecard, então onde devemos colocá-lo?
A resposta é simples: na documentação de apoio ou nas iniciativas alinhadas à meta.
Perspectiva de Aprendizado e Crescimento
O exercício do workshop discutido acima mostra que os CEOs concordam sobre a importância de acompanhar o pulso do setor e continuar aprendendo.
Aprendizado e Crescimento, focamos nos aspectos intangíveis do negócio — as competências da nossa equipe e a nossa cultura.A pergunta norteadora para esta perspectiva é:
Como a empresa deve aprender e melhorar para alcançar sua visão?
Os três temas da Perspectiva de Aprendizado e Crescimento estão focados em:
A seguir, discutimos esses temas em detalhe.
O componente cultural na Perspectiva de
Por exemplo, uma das metas da Perspectiva de Aprendizado e Crescimento pode ser promover e implementar no DNA da empresa:
- Melhoria contínua por meio do ciclo Planejar-Fazer-Verificar-Agir ou
- Implementar uma cultura adequada de medição de desempenho.
KPIs para Aprendizagem e crescimento: como medir o intangível
Formular metas ousadas para a Perspectiva de Aprendizado e Crescimento nunca é um problema. As empresas gostam de verbalizar suas aspirações sobre cultura e liderança.
Onde está o problema, então?
O problema é que ideias intangíveis, como competências ou cultura, são difíceis de quantificar e medir.
Muito frequentemente, os altos executivos são enganados por diversas métricas de desempenho que não fazem nada além de indicar que, por exemplo, uma empresa pagou por outro treinamento caro.
As métricas de processo são métricas de entrada/saída para a meta que têm pouco a ver com fatores de sucesso e resultados esperados.
A medição é fácil se você fez o mapeamento das metas corretamente:
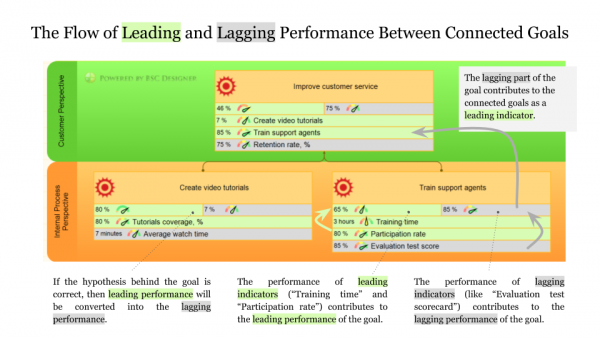
- As metas da Perspectiva de Aprendizado e Crescimento contribuirão para o desempenho de tendência das metas da Perspectiva dos Processos Internos.
- O desempenho de resultado das metas da Perspectiva dos Processos Internos contribuirá para o desempenho de tendência das metas da Perspectiva do Cliente .
- Por fim, o desempenho de resultado das metas do cliente contribuirá para as metas das partes interessadas da Perspectiva Financeira .
Esse é um fluxo natural do desempenho que discutimos no artigo Scorecard 101.
Obviamente, pode haver mais métricas de tendência em todos os níveis que fornecerão visões adicionais sobre o desempenho das metas.
Casos de uso
Abaixo estão algumas opiniões compartilhadas por usuários do BSC Designer sobre a capacidade da plataforma de apoiar o framework clássico do Balanced Scorecard.
 Emmanuel Jaunart (Founder of Mielabelo) - Bélgica — Consultoria
Capgemini Sogeti (Paris) - França — Consultoria
Miguel Correa de Barros de Mello Mattos (Foreign Trade Expert, MBM International) - Brasil — Consultoria
Jorge Luis Reyes (CEO, 2Realpeople Solutions SA de CV, Mexico City) - México — Logística
Yeshi N. (Consultant, HEXAGON) - Itália — Ensinando planejamento estratégico
Eduardo Moroni (Controller, Ashoka Construcciones SA, Buenos Aires) - Argentina — Construção
Perguntas e respostas sobre o Balanced Scorecard
Aqui está uma compilação das perguntas mais frequentes sobre o Balanced Scorecard e KPIs; espero que as minhas respostas o(a) ajudem a seguir o caminho certo com a estrutura. Se perguntar a um profissional de negócios sobre o Balanced Scorecard, então, em 95% dos casos, ouvirá que se trata de “equilibrar” Indicadores-Chave de Desempenho dentro de 4 perspectivas. Com estas ideias enganosas, as pessoas começam a implementar a estrutura, não conseguem fazê-lo e chegam à conclusão de que o Balanced Scorecard não é para elas.
O que é um Balanced Scorecard?
Uma resposta curta é: é uma estrutura de execução da estratégia. Dito isso, precisamos entender que não há um consenso universal, seja sobre o que é estratégia, seja sobre as formas de acompanhar sua execução.
Às vezes, o Balanced Scorecard é definido como um meio de articular a estratégia, traduzi-la para os colaboradores da linha de frente e garantir que essas ideias sejam executadas com sucesso.
É “Balanced Scorecard” ou “balanced score card”?
A grafia correta é “Balanced Scorecard” ou “BSC”. Grafia incorreta: balanced scorecard (em minúsculas), Balanced Score Card, BSc, bsc.
Quem são os autores do Balanced Scorecard?
A ideia foi sugerida pela primeira vez no início da década de 1990 pelos Drs. Robert Kaplan e David Norton. O site do Balanced Scorecard Institute é um ponto de referência indispensável para informações históricas, bem como para orientações práticas sobre o BSC.
Quem o utiliza?
Qualquer organização tem uma estratégia, mesmo pequenas empresas e indivíduos; portanto, com algumas modificações, o Balanced Scorecard pode ser utilizado por qualquer organização, incluindo organizações sem fins lucrativos. De acordo com um estudo do Gartner Group, mais de 50% das grandes organizações adotaram o Balanced Scorecard.
Por que as empresas usam isso?
A raiz do problema é que a visão estratégica na mente dos principais gestores não é a mesma visão na mente dos colaboradores de linha. Estudos do Balanced Scorecard Collaborative mostram que mais de 95% dos colaboradores não entendem a estratégia de uma organização. Isso leva as organizações a uma execução menos eficaz e eficiente.
O Balanced Scorecard pretende ajudar a corrigir esse problema ao alinhar metas de alto nível com ações na linha de frente e, assim, tornar o processo de execução da estratégia mais rastreável.
Aqui, temos mais fatos sobre o Balance Scorecard que esclarecem o quão amplamente ele é utilizado e quais problemas ele resolve.
É sobre Indicadores-Chave de Desempenho?
Em suas versões anteriores, parecia mais com uma estrutura de medição de desempenho, na qual as medidas (não necessariamente os indicadores-chave de desempenho) desempenhavam um papel significativo. Agora, as medidas são responsáveis por acompanhar a execução da estratégia, mas eu diria que a parte principal é um mapa estratégico com metas de negócios conectadas por vínculos de causa e efeito. As métricas ainda estão lá, mas não são o principal objetivo do jogo.
Quais são os principais princípios do Balanced Scorecard?
Estou simplificando, mas, na minha opinião, estes são os três princípios mais importantes:
- Relação de causa e efeito entre os objetivos
- Mostrar como o valor para o cliente é criado e como ele está ligado às metas da organização
- Alinhar as medidas e as iniciativas aos objetivos
Encontre uma revisão mais detalhada neste artigo.
O que é o processo do Balanced Scorecard?
Ele varia de empresa para empresa e de consultor para consultor. Aqui está o que recomendamos para o Balanced Scorecard.
E se uma empresa tiver um Balanced Scorecard com muitos KPIs, mas sem um mapa estratégico?
Balanced Scorecard é um termo da moda. Como acontece com qualquer termo da moda, alguma confusão é inevitável. Um conjunto de mais de 100 KPIs não é um Balanced Scorecard; é um scorecard de KPI. Seria mais correto chamar essas ferramentas de negócios de Painel de controle ou simplesmente de scorecard. Aqui, a diferença entre um Painel de controle e um scorecard é explicada.
Existem abordagens semelhantes ao Balanced Scorecard?
Os executivos empresariais utilizam sempre uma combinação de várias ferramentas. Existem estruturas que abordam o problema do planejamento e da execução estratégicos: Hoshin Kanri, 7-S, OKRs, Business Model Generation (ver o livro de Yves Pigneur e Alexander Osterwald). E, certamente, existem muitas outras ferramentas de apoio, como SWOT, análise de lacunas, avaliação de riscos, etc. Na prática, há sempre uma combinação de diferentes ferramentas empresariais.
Preciso de software para trabalhar com o Balanced Scorecard?
Na minha opinião, a resposta é “sim”. Caso contrário, você corre o risco de gastar mais tempo no design e pode enfrentar problemas de motivação. Confira nosso guia do comprador para o software de execução de estratégia.
Uma observação de bom senso: antes de chegar às ferramentas de automação, você precisa ter certeza sobre sua estratégia e seus objetivos de negócios.
Qual é o maior desafio do Balanced Scorecard? Como resolvê-lo?
De acordo com nossas pesquisas informais, o maior desafio é a motivação para começar a usar e continuar usando o Balanced Scorecard. Neste artigo discutimos como resolver o problema. Outro grande desafio é encontrar medidas de desempenho adequadas (veja a próxima pergunta).
Como você pode encontrar os KPIs certos para o scorecard?
Primeiro, é uma boa ideia entender a diferença entre métricas, medidas e KPIs. O maior erro seria pegar indicadores de desempenho de alguma lista na Internet. Em vez disso, concentre-se primeiro nas metas de negócios, e os indicadores aparecerão naturalmente. Aqui está o processo para os KPIs que recomendamos.
O que significa Cascading do Balanced Scorecard?
A ideia de Cascading (no caso do Balanced Scorecard, também chamada de “Alinhamento estratégico”) consiste em traduzir os objetivos de nível superior para os níveis inferiores (e vice-versa). A ideia principal é que o Cascading é feito por metas de negócio, e não por KPIs. Aqui, você encontrará exemplos de algumas abordagens típicas para o Cascading.
Como usar o Balanced Scorecard para …?
Não há regras específicas para nichos de negócios específicos. As ideias orientadoras que os estrategistas usam para uma empresa de varejo são semelhantes às ideias que se usariam para um negócio de hotelaria. Ainda assim, ter alguns exemplos é sempre uma boa ideia. Temos alguns aqui.
Você tem mais perguntas? Sinta-se à vontade para perguntar nos comentários. Especialistas em Balanced Scorecard são bem-vindos para adicionar suas opiniões nos comentários.
Como criar um Balanced Scorecard
Aqui está um resumo de como criar um Balanced Scorecard profissional.
- Defina a missão e a visão
- Defina as prioridades de alto nível ou temas estratégicos
- Mapeie as metas de negócios nas quatro perspectivas
- Vincule as metas por conexões de causa e efeito
- Adicione KPIs e iniciativas relevantes
Implementar o Balanced Scorecard em escala requer um Cascading adequado dos objetivos de negócios em scorecards individuais, bem como o uso de scorecards funcionais ou de suporte. Fornecemos exemplos e discutimos como alcançar isso em nosso sistema de Implementação de Estratégia.
Principais conclusões
Permita-me resumir as principais ideias do artigo.
- Existem quatro perspectivas. A necessidade de utilizar exatamente esta ordem e exatamente este número de perspectivas pode ser comprovada na prática.
- A lógica de causa e efeito é crucial. A Perspectiva de Aprendizado e Crescimento contribui para a Perspectiva dos Processos Internos, a Perspectiva dos Processos Internos contribui para a Perspectiva do Cliente, e a Perspectiva do Cliente contribui para a perspectiva dos Interesses das Partes interessadas.
- A perspectiva das Partes interessadas é uma alternativa mais segura à Perspectiva Financeira. A perspectiva das Partes interessadas funcionará melhor para organizações sem fins lucrativos, bem como para o Cascading do scorecard.
- A Perspectiva do Cliente serve para mapear as necessidades dos clientes. Um erro típico é, em vez disso, mapear as aspirações da empresa sobre os seus clientes.
- As metas da Perspectiva dos Processos Internos devem apoiar as metas do Cliente. Em outras palavras, a sua organização precisa resolver problemas que importam para os seus clientes, e não apenas resolver alguns problemas.
- Perspectiva de aprendizado e crescimento . Inclui metas para ativos intangíveis, como competências e cultura. Essas metas são cruciais para a sobrevivência de longo prazo da organização.
- The Strategy Focused Organization, Robert S. Kaplan, David P. Norton, Harvard Business School Press, 2001 ↩
- Strategic Balanced Scorecards for Hospices: Some advice from experience, Phil Jones, Excitant, 2018 ↩
- O problema fundamental com a estratégia de crescimento favorita do Vale do Silício, Tim O’Reilly, Quartz, 2019 ↩
- O valor de manter os clientes certos, Amy Gallo, Harvard Business Review, 2014 ↩
- Measuring Client Satisfaction, Carol M. Frattali, 1991, Quality Improvement Digest ↩
- Steve Jobs and Management by Meaning, Roberto Verganti, Harvard Business Review, 2011 ↩

Alexis Savkín é o fundador do BSC Designer, uma plataforma de execução de estratégia com o Balanced Scorecard como seu núcleo. Ele possui mais de 20 anos de experiência em execução de estratégia e gestão de desempenho e é o criador do Strategy Execution Canvas, autor de dois livros e de mais de 100 artigos sobre estratégia, KPIs e gestão de desempenho. Conecte-se com Alexis no LinkedIn.