A gestão por objetivos (MBO) é um modelo que ajuda as organizações a melhorar o seu desempenho ao definir claramente os seus objetivos.
A singularidade deste modelo reside na forma como os objetivos corporativos são diligentemente comunicados aos colaboradores, sendo desdobrados em objetivos individuais, para garantir que toda a organização trabalha em direção ao mesmo objetivo.
O valor central por trás da gestão por objetivos é que, se toda a organização tiver uma compreensão clara dos objetivos, isso ajudará a melhorar os níveis de compromisso e participação, pois os colaboradores sentir-se-ão mais capacitados e envolvidos. Isso aumentará o desempenho, a produtividade e os lucros.

MBO – Vinculando a estratégia à implementação
O MBO foi um dos primeiros modelos de gestão que vinculou a estratégia à implementação. O modelo tradicional de liderança na década de 1950 baseava-se em líderes a fazer brainstorming de metas e a ordenar aos seus subordinados como entregar essas metas, com atividades predefinidas.
Quando a Gestão por Objetivos foi introduzida pela primeira vez por Peter Drucker, na sua ‘Practice of Management’, publicada em 19541, ela revolucionou tanto a liderança quanto a gestão. Ele introduziu o MBO para ‘evitar a armadilha da atividade’ e ensinar as organizações a manter a sua força de trabalho focada em alcançar resultados. Seu aluno, George Odione, mais tarde desenvolveu o tema do MBO e o tornou famoso na década de 1970, por meio do seu livro ‘Management by Objectives’ 2.
A Hewlett-Packard foi uma das primeiras grandes empresas a endossar o MBO, pois os seus principais gestores admitiram que ele os ajudou a afastar-se de uma liderança muito hierárquica para uma que envolvia toda a organização.
No entanto, a chave para implementar o MBO com sucesso era, de fato, conseguir definir os objetivos.
Embora isso ainda pudesse ter sido uma dificuldade nas décadas de 1960 e 1970, os estilos inovadores de gestão atuais parecem todos ter o MBO no seu núcleo.
Este modelo anda de mãos dadas com a análise do BSC, que implica que as organizações devem construir o seu sucesso com base em objetivos e mapas estratégicos e, em seguida, monitorar o desempenho por meio de Balanced Scorecards. Esses scorecards podem ser compartilhados com toda a organização e usados para compreender o desempenho do negócio e tomar decisões estratégicas informadas.
Como funciona a gestão por objetivos
O modelo levou a estratégia para além do conselho de administração, com o objetivo de envolver todos os colaboradores da organização no planeamento e na definição de metas corporativas. Isto foi implementado por meio da simples criação de objetivos estratégicos para as organizações e da comunicação desses objetivos, desdobrando-os em objetivos para equipas operacionais e colaboradores.
A gestão por objetivos também funciona com base em recompensas, uma vez que os colaboradores são recompensados por alcançarem os seus próprios objetivos.
O modelo de gestão por objetivos é bastante rígido e segue um determinado padrão para os seus objetivos.
Nota do editor: O framework OKR parece ser mais uma tentativa de incorporar as melhores práticas tanto das abordagens MBO como SMART.
A MBO foi introduzida com critérios definidos para os objetivos, tais como:
- Os objetivos tinham de ser ordenados de acordo com a sua importância
- Os objetivos tinham de ser quantitativos
- Os objetivos tinham de ser realistas
- Os objetivos tinham de estar em conformidade com as políticas organizacionais
- Os objetivos tinham de ser compatíveis entre si
Os 5 pontos eram o que mantinha os objetivos bem definidos e adequados às necessidades corporativas.
No entanto, isto pareceu tornar-se altamente administrativo e, de alguma forma, restringiu a criatividade.
Modelos mais adequados atualmente são os objetivos SMART;
- SMART significa Specific (específico), Measurable (mensurável), Achievable (atingível), Realistic (realista) e Time (tempo).
Processo de cinco etapas do MBO
O MBO também é implementado por meio de um processo de cinco etapas, conforme descrito abaixo:
- Inicie o MBO para o período operacional
- Revise e defina os objetivos corporativos
- Defina os objetivos dos colaboradores com base nas metas corporativas
- Monitore o progresso
- Avalie o desempenho (ao final do período)
- Recompense as conquistas dos colaboradores
Automatize o MBO
Nota do editor: Os usuários do software BSC Designer podem automatizar de forma eficaz todas as cinco etapas do processo de MBO:
- O período operacional corresponde ao intervalo de atualização dos indicadores e das metas.
- Objetivos de nível corporativo podem ser vinculados a um scorecard de um colaborador (Cascading) ou explicados pelas metas de apoio.
- O monitoramento do progresso é realizado por meio da atribuição de metas para os indicadores e do cálculo de valores de desempenho e progresso.
- O desempenho é avaliado automaticamente e apresentado por meio de semáforos, e é possível realizar análises adicionais de desempenho.
- O software pode automatizar o cálculo de recompensas usando valores de indicadores nas fórmulas de incentivos.
Inscreva-se com um plano gratuito do BSC Designer para começar a usar o software.
Implementar MBO com o software BSC Designer
As etapas abaixo mostram como um scorecard no estilo MBO pode ser automatizado com o software BSC Designer.
1. Defina o período de revisão por meio do intervalo de atualização


2. Defina objetivos corporativos

3. Defina objetivos e indicadores dos funcionários

4. Monitore o Progresso usando as colunas Progresso e Desempenho

5. Faça a avaliação de desempenho com a aba Análises

6. Use valores de outros indicadores nas fórmulas de recompensa

Inscreva-se com uma conta gratuita no BSC Designer para experimentar todas as funções sem limitações.
Benefícios da gestão por objetivos
O modelo MBO traz grandes benefícios para a organização, pois aprimora:
- Motivação dos colaboradores
- Satisfação no trabalho
- Comprometimento dos colaboradores
- Empoderamento dos colaboradores
- Implementação das estratégias organizacionais
A incorporação do modelo MBO também ajuda as organizações a definir estratégias e manter-se no rumo certo para alcançar as metas desejadas. Isso permite que as organizações foquem no alcance de metas e resultados, em vez de apenas executar tarefas diárias. O mesmo se aplica aos colaboradores, pois, por meio do modelo MBO, eles são incentivados a trabalhar também em direção ao panorama geral e a não cair na “armadilha” das atividades diárias.
Gestão por objetivos e o Balanced Scorecard
No entanto, as análises do BSC parecem ser um modelo aprimorado do MBO, pois levam a gestão um passo adiante: os objetivos não são apenas revisados periodicamente, mas também são implementadas as ferramentas adequadas para monitorar o progresso em tempo real e realizar ajustes quando necessário. O Financial Express 4 refere-se ao Balanced Scorecard como “uma extensão do modelo de gestão por objetivos”.
O modelo MBO foi introduzido inicialmente para motivar os colaboradores e conduzir a organização a resultados. No entanto, os rigorosos critérios de objetivos e os modelos de revisão, por vezes, transformaram os objetivos em uma forma de “pegar os colaboradores em erro”.
Ao contrário, as análises do BSC são uma fonte de informações construída com base em objetivos e mapas estratégicos para gerar dados em tempo real, que podem ser usados para tomar decisões estratégicas embasadas. Além de terem seus objetivos revisados periodicamente, os colaboradores agora dispõem das ferramentas e das informações adequadas para exercer o máximo controle sobre seu trabalho e realizar as mudanças necessárias, a fim de garantir que os objetivos sejam alcançados.
As informações fornecidas pelas análises do BSC levam a motivação e o comprometimento dos colaboradores um passo além do modelo MBO, pois agora os colaboradores não têm apenas direcionamento, mas também conhecimento e controle sobre seus objetivos.
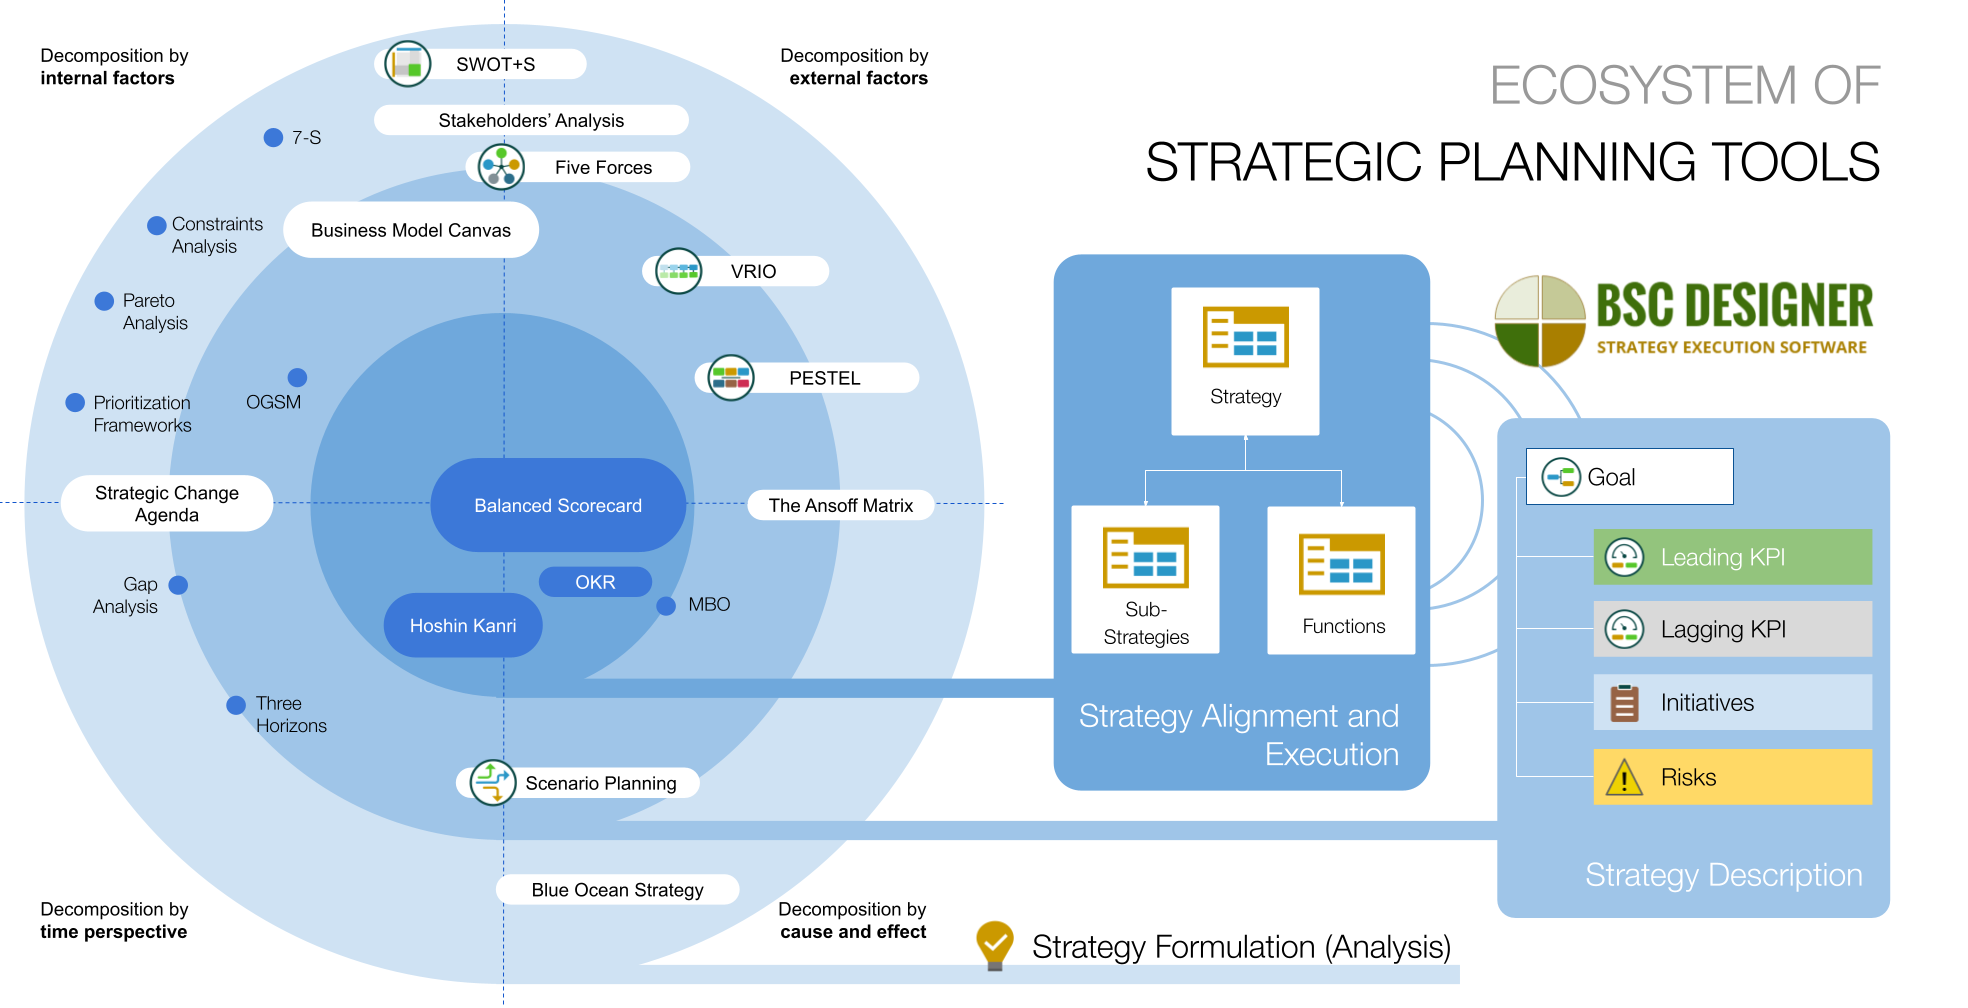
De acordo com o ecossistema de frameworks de planejamento estratégico, o método de decomposição do MBO baseia-se principalmente na lógica de causa e efeito. Essa abordagem se ajusta bem tanto aos frameworks de descrição da estratégia quanto aos de execução da estratégia.
MBO, BSC e metas organizacionais
O modelo MBO tem ajudado as organizações a alcançar suas metas e a engajar sua força de trabalho nos últimos 5 décadas. Embora muitos argumentem que o MBO é mais adequado para organizações baseadas em conhecimento que visam desenvolver as habilidades de liderança dos colaboradores, hoje a maioria das empresas tem o MBO como o núcleo de sua gestão. As revisões periódicas do MBO são muito semelhantes às Avaliações Anuais de RH de hoje.
No entanto, o Balanced Scorecard é um excelente complemento ou alternativa ao modelo MBO, pois substitui revisões e avaliações finais por monitoramento e controle constantes. Os scorecards podem ser compartilhados com toda a organização e permitem que tanto os colaboradores quanto os gestores assumam o controle sobre seu trabalho, tomem decisões informadas e alcancem resultados.
- The Practice of Management, Peter F. Drucker, 1954, HarperBusiness ↩
- ‘Management by Objectives’, George S. Odione, 1965 Pitman Pub. ↩
- Management by objectives, The Economist, 2009 ↩
- The Balanced Scorecard: An Extension Of Management By Objectives, Leslie Rebello, Director, L.R. Management Education Institute, The Financial Express, 2002 ↩

Oana Boteanu, especialista em KPIs e Desempenho Empresarial, é graduada com Honras em Gestão e Marketing e possui vários anos de experiência trabalhando com ferramentas de gestão de desempenho no desempenho de emprego e no desempenho estratégico. Ela também trabalhou como consultora online de gestão de desempenho na BSC Designer de 2012 a 2013.