حوكمة الشركات هي مجموعة من القواعد والممارسات المستخدمة للتحكم في المنظمة وبناء أعمال مستدامة. في هذه المقالة، سنناقش طرق تحديد وقياس فعالية نظام حوكمة شركات نموذجي باستخدام بعض مؤشرات الأداء.

 مؤشرات الأداء لحوكمة الشركات.
هيكل الحوكمة المؤسسية
يتكوّن هيكل الحوكمة المؤسسية النموذجي1 من مجلس الإدارة ولجان مجلس الإدارة.
يتحمل مجلس الإدارة المسؤولية النهائية عن إدارة الشركة بما يخدم المصلحة الفضلى للمساهمين وغيرهم من أصحاب المصلحة. وتُنَفَّذ قرارات المجلس من قِبل الرئيس التنفيذي للشركة والإدارة العليا.
ولضمان اتخاذ قرارات أفضل في جوانب محددة من إدارة الشركة، تُنشأ لجان مجلس الإدارة. وعادةً ما تكون هذه:
لنواصل مناقشة لجان مجلس الإدارة والطرق الممكنة لقياس أدائها كمّياً.
تشمل الموضوعات الأخرى التي ستتم مناقشتها أدناه ما يلي:
- KPI (مؤشر الأداء الرئيسي) لـ الإشراف على الإدارة العليا
- مؤشرات الأداء لـ خطط مرونة الأعمال
- أفضل الممارسات لـ القياس في مجال GRC
- برمجيات GRC: هل نحتاج إلى أداة منفصلة لـ GRC؟
- بطاقة الأداء المتوازن للحوكمة المؤسسية
مؤشرات الأداء KPI (مؤشر الأداء الرئيسي) للجنة الترشيحات
تتحمل لجنة الترشيحات مسؤولية اختيار أفضل المرشحين لمجلس الإدارة وكذلك للإدارة العليا.

مؤشرات الأداء KPI لحوكمة الشركات. المقاييس القابلة للتطبيق في هذه الحالة هي:
- خبرات أعضاء مجلس الإدارة، %. تقدير للمهارات والخصائص ذات الصلة اللازمة للتعامل مع اتجاهات الصناعة الناشئة. أدناه، يمكنك العثور على بعض أفضل الممارسات حول قياس الخبرات كمّياً.
- تنوع أعضاء مجلس الإدارة، %. تنوع2 مجلس الإدارة من حيث الخلفية، والخبرة، والجنس، والعرق، والعمر، ونوع الشخصية3، إلخ. تعرف على المزيد حول صياغة استراتيجية التنوع والشمول.
- فصل منصب رئيس مجلس الإدارة/الرئيس التنفيذي [ثنائي]. فصل منصبي رئيس مجلس الإدارة والرئيس التنفيذي. هذا المقياس ثنائي. تعرّف أدناه على أفضل طريقة لإدارة هذا المقياس.
- عدد الأعضاء في لجنة مجلس الإدارة. يبدو “عدد الـ…” كمقياس أساسي بلا تطبيق تجاري فعلي. أدناه، نناقش بعض الأسباب التي تجعل مثل هذه المقاييس مفيدة.
- خطة التعاقب [ثنائي]. المقياس الثنائي الذي يوضح وجود خطة التعاقب للرئيس التنفيذي والإدارة العليا في حالات التعاقب الاعتيادي والطارئ.
- عملية الملاءمة والصلاحية. تقييم الإدارة العليا وفقاً لمعايير “الملاءمة والصلاحية”.
KPI (مؤشر الأداء الرئيسي) للجنة التعويضات
تُحدِّد اللجنة سياسة التعويضات لأعضاء مجلس الإدارة، والرئيس التنفيذي، والإدارة العليا.
في الحالة العامة، يصعب قياس أداء لجنة التعويضات كمّياً، والعامل الرئيسي الذي ينبغي أن ننظر إليه هو:
- الارتباط بين التعويضات/الأداء. الارتباط بين التعويضات ونتائج الأداء (وخاصة الأداء المالي).
- العدالة في الأجور، مثل العدالة في الأجور بين الجنسين.
- مشاركة الموظفين، %. استخدم بطاقة الأداء للموارد البشرية لقياس وكمّ مشاركة الموظفين.
- معدل دوران الموظفين بين أصحاب الأداء الأعلى، % بدلاً من استخدام معدل دوران بسيط، ركّز على معدل دوران الموظفين ذوي الأداء العالي.

مؤشرات الأداء للحوكمة المؤسسية. في مقال “أفضل الممارسات لـ KPI (مؤشر الأداء الرئيسي) للتعويضات والمكافآت”، ناقشنا بعض الأفكار التي يمكن للجنة التعويضات تنفيذها.
KPI (مؤشر الأداء الرئيسي) للجنة التدقيق
تشرف لجنة التدقيق على التدقيق الداخلي كما تُيسّر التواصل مع المدققين الخارجيين.
المقاييس الرئيسية للجنة التدقيق هي:
- الخبرة المالية في اللجنة، %. نسبة الأعضاء ذوي الخلفية المحاسبية/المالية. وبالمثل، يلزم وصف الحد الأدنى لمعايير الإلمام المالي المطلوبة لأعضاء لجنة التدقيق وصفاً رسمياً.

Corporate Governance KPIs. - مجموعة متوازنة من المقاييس [ثنائي]. المقياس الثنائي الذي يوضح ما إذا كانت اللجنة تستخدم مجموعة متوازنة من المقاييس المالية وغير المالية. في هذا السياق، يساعد إطار بطاقة الأداء المتوازن على وضع المجموعة المناسبة من المؤشرات المالية وغير المالية.
- مراجعة سنوية لاستراتيجية التدقيق [ثنائي]. نتيجة هذه المراجعة هي خطة تدقيق.
- اكتمال خطة التدقيق، % تُظهر نسبة اكتمال خطة التدقيق كيف تم تنفيذ استراتيجية التدقيق فعلياً.
- دقة التدقيق، % مستوى الفروقات بين نتائج التدقيق الداخلي والخارجي. يمكن ترجيح النتائج على بطاقة أداء منفصلة وفقاً لتأثيرها المحتمل على الأعمال.
KPI (مؤشر الأداء الرئيسي) للجنة الامتثال
تضمن هذه اللجنة الامتثال للقوانين واللوائح المعمول بها، وكذلك الامتثال للسياسات الداخلية للشركة.
يمكن تقسيم المقاييس الخاصة بلجنة الامتثال إلى المقاييس الرائدة (المواءمة مع عوامل النجاح) والمقاييس اللاحقة (التي تساعد على التحقق من النتائج المحققة).

المقاييس الرائدة في هذه الحالة هي:
- أجرِ مراجعات منتظمة للمخاطر/الامتثال [ثنائي]
- % من المخاطر التي لديها خطط تخفيف
- نسبة حضور تدريب المخاطر/الامتثال، %
المقاييس اللاحقة هي:
- عدد حالات عدم الامتثال التي تم اكتشافها داخلياً
- عدد العقوبات بسبب انتهاك القانون
بالإضافة إلى ذلك، يمكننا مواءمة مقياس الامتثال العام مع مؤشرات امتثال المشتريات الأكثر تحديداً.
كيف تُكمِّم الامتثال؟
قد يبدو الامتثال شيئًا غير ملموس يصعب تكميمه، ولكننا في الأساس نحتاج إلى النظر في جانبين من الحياة اليومية للمنظمة:
- ما السلوكيات التي تستلزمها سياسات المنظمة ومبادئها
- ما السلوكيات الفعلية
ستُظهر الفجوة بين المتوقع والفعلي درجة الامتثال. بالإضافة إلى ذلك، يمكننا ترجيح تلك النتائج وفقًا لتأثيرها النهائي على أداء المنظمة.
بطاقة الأداء المخصصة للامتثال
ناقشنا أعلاه بعض المقاييس عالية المستوى للامتثال. على مستوى مكتب الامتثال، تُترجم هذه المقاييس إلى بطاقات أداء مخصصة للامتثال، كما نوقش في مقالة منفصلة. وبالنظر إلى الوتيرة المتزايدة للأنظمة الجديدة، سيتعين على مكتب الامتثال الحفاظ على بطاقات أداء متعددة للامتثال تكون مواءمة فيما بينها.

KPI (مؤشر الأداء الرئيسي) للجنة حوكمة تقنية المعلومات
كما قال الرئيس التنفيذي لمايكروسوفت، ساتيا ناديلا: «ستصبح كل شركة شركة برمجيات…». ومع تزايد دور بنية تقنية المعلومات، وكذلك تزايد مخاطر الأمن السيبراني، فإن وجود لجنة لحوكمة تقنية المعلومات4 كجزء من مجلس الإدارة يُعد قراراً ذكياً.
فيما يلي المبادرات النموذجية للجنة حوكمة تقنية المعلومات:
- مراجعة منتظمة لبنية تقنية المعلومات والاستثمارات ذات الصلة
- مراجعة منتظمة لممارسات أمن تقنية المعلومات
- مراجعة المواءمة بين تقنية المعلومات والاستراتيجية العامة
- مراجعة خطة مرونة الأعمال المتعلقة بتقنية المعلومات وتنفيذ نتائج التدقيق
- مراجعة الاتجاهات والتقنيات (تحليل خبرة الشركات الأخرى، وإشراك خبراء خارجيين، حضور فعاليات القطاع).
يمكن مواءمة بعض المبادرات المذكورة مباشرةً مع مؤشرات محددة من بطاقة الأداء لقسم تقنية المعلومات.

Corporate Governance KPIs. فيما يلي أمثلة على المقاييس التي يمكن استخدامها:
- نموذج بنية تقنية المعلومات مُحدَّث، % يُكمّم هذا المقياس نتائج التحليل المنتظم للبنية التحتية.
- تهديدات الأمن السيبراني مع خطة تخفيف، % يمكن القضاء على بعض التهديدات عبر ترقية بنية تقنية المعلومات، بينما يمكن معالجة تهديدات أخرى من خلال وجود خطة طوارئ مناسبة.
- خطة تطوير تقنية المعلومات ذات أولويات، % ينبغي للجنة حوكمة تقنية المعلومات التمييز بين الاتجاهات والتقنيات الرائجة ذات الضجيج وبين ما له تأثير حقيقي على الأعمال. ويجب أن تتضمن خطة تحسين تقنية المعلومات تقدير تأثير الأعمال للتقنية الجديدة.
- المشاركة في تدريب التوعية بتقنية المعلومات، %. على سبيل المثال، في سياق البيانات الضخمة
في القسم المنفصل أدناه، نناقش كيفية القياس الكمي لمؤشرات نوع «المراجعة المنتظمة» وكيفية ربطها بشكل صحيح ببطاقة الأداء.
مؤشرات الأداء (KPI (مؤشر الأداء الرئيسي)) للإشراف على الإدارة العليا
التحدي الرئيسي لمجلس الإدارة هو الإشراف على الرئيس التنفيذي وفريق الإدارة العليا.

Corporate Governance KPIs. يمكننا تحديد ثلاث مراحل لتفاعل مجلس الإدارة/الإدارة:
- المرحلة 1. تحديد وظائف الإدارة
- المرحلة 2. القيم والأطر – ترجمة قيم الشركة ونهجها تجاه خلق القيمة على المدى الطويل
- المرحلة 3. الاستراتيجية تنفيذ – الإشراف على تنفيذ الاستراتيجية ونتائجها
1. تعريف وظيفة الإدارة
يشرف أعضاء مجلس الإدارة على تعريف وظائف الإدارة.
المقاييس الثنائية للتتبع:
- تم تعريف الكيانات التجارية
- تم تعريف العلاقة بين اللجان (على سبيل المثال، السياسة التي ستنظم العلاقة بين لجنة حوكمة تقنية المعلومات ولجنة التدقيق)
- تم تعريف وظائف الإدارة
- تم تحديد الإدارة العليا
- تم رسم المسؤوليات وتعيينها
يمكن لمستخدمي بي إس سي ديزاينر استخدام وظيفة “المبادرات” للربط بالخريطة و/أو السياسة ذات الصلة.
2. القيم والأطر
يصوغ أعضاء مجلس الإدارة قيم الشركة، وأخلاقيات العمل، ومبادئ المسؤولية الاجتماعية والاستدامة. ويتم تحديد النهج على المستوى الأعلى لخلق القيمة على المدى الطويل.
المقاييس الثنائية المستخدمة في هذه الحالة:
- تمت صياغة القيم الأساسية
- تمت صياغة مبادئ السلوك الأخلاقي
- تمت صياغة مبادئ المسؤولية الاجتماعية
- تم تحديد أطر العمل
- تم تحديد المعايير والعمليات
ناقشنا سابقاً عدداً من أطر تخطيط الاستراتيجية؛ فعلى سبيل المثال، يمكن لمجلس الإدارة أن يقرر الجمع بين بطاقة الأداء المتوازن (بدور إطار رئيسي لتنفيذ الاستراتيجية) مع تحليل PESTEL وتخطيط الابتكار استناداً إلى إطار الآفاق الثلاثة.
3. تنفيذ الاستراتيجية
يشرف مجلس الإدارة على تنفيذ الاستراتيجية، ويراقب أداء الرئيس التنفيذي، وتخصيص رأس المال، والمخاطر، والنتائج المالية، وما إلى ذلك.
يمكن أن تكون KPIs (مؤشر الأداء الرئيسي) الأعلى مستوى لمجلس الإدارة، في هذه الحالة، كما يلي:
- المقياس الإجمالي للوعي بالاستراتيجية، %
- مراجعة أداء تنفيذ الاستراتيجية
- مراجعة التقارير المالية
يمكن إجراء مراجعة الأداء وفقًا لمؤشرات الأداء الأعلى مستوى للاستراتيجيات المعتمدة سابقًا.

KPIs لحوكمة الشركات. على سبيل المثال، يمكن لشركة أن تركز جهودها الابتكارية على استخدام بطاقة الأداء للابتكارات وتقديم التقارير وفقًا لكفاءة مسار الابتكار وكذلك الإيرادات من المنتجات الجديدة.
خطط مرونة الأعمال
تُعدّ تخطيط المرونة أو استمرارية الأعمال إحدى المسؤوليات الأساسية لمجلس الإدارة. وتشمل العوامل التي ينبغي أخذها في الاعتبار ما يلي:
- الأمن المادي
- الأمن السيبراني
- إدارة الأزمات

Corporate Governance KPIs. ستتضمن المقاييس التي سيتم استخدامها في هذه الحالة ما يلي:
- [Leading] مراجعة نموذج التهديدات بانتظام
- [Lagging] [Weight=30%] تغطية تحليل التهديدات، % حيث قد تمثل نسبة 100% تحليل جميع فئات العوامل الخارجية وفقًا لتحليل PESTEL
- [Lagging] [Weight=70%] التهديدات التي لديها خطة تخفيف، %

Corporate Governance KPIs. يمكن تعيين أوزان مختلفة للمقاييس اللاحقة لتعكس أهميتها بالنسبة للأداء العام لمرونة الأعمال:

Corporate Governance KPIs. يمكن لمستخدمي BSC Designer ربط السياسات ذات الصلة وخطط التخفيف عبر وظيفة “المبادرات”.
أفضل الممارسات للقياس في مجال GRC
دعونا نناقش بعض أفضل الممارسات المتعلقة بتحديد القيم كمّياً وقياس قيم بعض المؤشرات في سياق مجال GRC.
مقاييس الخبرة (مثل “خبرة أعضاء مجلس الإدارة، %”)
عند الحديث عن حوكمة الشركات، سنستخدم «مقاييس الخبرة» كثيراً، على سبيل المثال، بالنسبة للجنة الترشيحات، اقترحنا استخدام «خبرة أعضاء مجلس الإدارة، %.»
الخبرة قيمة نوعية، وأسهل طريقة لتحويلها إلى قيمة كمية هي وضعها على مقياس محدد ينطبق على حالتك.
على سبيل المثال، إذا كنا نتحدث عن الخبرة في قطاع تقنية المعلومات، فيمكننا تمثيلها بالطريقة التالية:
- المستوى 0 : 0 … لا توجد خبرة ذات صلة في تقنية المعلومات
- المستوى 1: 30 … خبرة في تقنية المعلومات (التعليم، الخلفية المهنية، إلخ.)
- المستوى 2: 60 … مهارات التواصل (يفهم مصطلحات تقنية المعلومات والأعمال معاً، ويمكنه شرح مفاهيم تقنية المعلومات المعقدة بلغة إنجليزية بسيطة)
- المستوى 3: 100 … خبرة ذات صلة في مجال أعمال الشركة و
يمكن لمستخدمي بي إس سي ديزاينر تمثيل مثل هذه الأنواع من المقاييس باستخدام «وحدات القياس المخصصة».

Corporate Governance KPIs. 
النهج الأكثر رسمية لقياس مثل هذه المؤشرات كمياً يتمثل في تحويلها إلى مؤشر فهرسي، مع مؤشرات فرعية ذات صلة وأوزانها المقابلة:
- تقدير الخبرة، % (التعليم، المشاريع السابقة، الخبرة السابقة في شركات مماثلة)
- مهارات التواصل، % (تقدير ذاتي أثناء المقابلات)
- مدى توافق الرؤية مع الاستراتيجية العامة للشركة، % (تقدير ذاتي أثناء المقابلات)

Corporate Governance KPIs. قد يتضمن القرار بشأن التقديرات الذاتية تصويت عدة أعضاء من لجنة الترشيحات.
مقاييس ثنائية (مثل “افصل بين منصبي رئيس مجلس الإدارة/الرئيس التنفيذي”)
تتسم بعض المقاييس بطبيعة ثنائية، ويمكن أن تكون قيمتها “نعم” أو “لا”. على سبيل المثال، يُعدّ “فصل منصبي رئيس مجلس الإدارة/الرئيس التنفيذي” مقياسًا ثنائيًا. فقد يكون الرئيس التنفيذي ورئيس مجلس الإدارة الشخص نفسه، أو قد يكونان شخصين مختلفين.

Corporate Governance KPIs. وعلى الرغم من أن هذا المؤشر ثنائي، فإن ذلك لا يعني أن تطبيقه مباشر (فصل منصبي رئيس مجلس الإدارة/الرئيس التنفيذي قد يستلزم تغييرات تنظيمية جادة).

Corporate Governance KPIs. تأكد من توثيق السياق الكامن وراء هذا المؤشر الثنائي، وكذلك خطة عمل (الخطوات اللازمة لتحقيق الحالة المطلوبة والحفاظ عليها).
سيجد مستخدمو بي إس سي ديزاينر وظيفة “المبادرات” مفيدة لهذا الغرض.
مقاييس المراجعة المنتظمة (مثل “مراجعة نموذج التهديدات”)
تشير بعض المقاييس إلى إجراء مراجعات منتظمة لجوانب معينة من أداء المؤسسة. دعونا نسمّيها “مقاييس المراجعة المنتظمة”. قد يكون مثال على هذا النوع من المقاييس هو “مراجعة منتظمة لنموذج التهديدات“.
بالصياغة الحالية، لا تبدو كمقياس (على سبيل المثال، لا توجد قيمة كمية واضحة).
دعونا نناقش كيفية وضع هذا المقياس بشكل صحيح على بطاقة الأداء:
- يشبه هذا المقياس المقياس الثنائي – إذ يخبرنا ما إذا كانت المراجعة قد أُجريت أم لا
- بالإضافة إلى ذلك، يفترض هذا المقياس تحديثات منتظمة لحالته – إذ لا ينبغي نقل نتائج مراجعة التهديدات للربع الأول تلقائياً إلى الربع الثالث

Corporate Governance KPIs. كيف يمكن أتمتة جميع هذه الأفكار باستخدام البرنامج؟ إليك بعض الأفكار لمستخدمي بي إس سي ديزاينر:
- اضبط ” فترة التحديث” للمؤشر لتعكس فترة المراجعة المناسبة؛ على سبيل المثال، يمكن أن تكون هذه تحديثات سنوية أو ربع سنوية:

Corporate Governance KPIs. - استخدم وظيفة “التحليل” للعثور على المقاييس التي تتطلب انتباهك.
- استخدم “مبادرات” لشرح تفاصيل المراجعة المنتظمة لنموذج التهديدات. على سبيل المثال، يمكن القيام بذلك عبر تحليل PESTEL:

استخدم قالب PESTEL Analysis Template
يساعد BSC Designer المؤسسات في تنفيذ استراتيجياتها المعقدة:
- سجل للحصول على خطة مجانية على المنصة.
- استخدم

 قالب PESTEL Analysis Template كنقطة بداية. ستجده في جديد > بطاقة أداء جديدة > المزيد من القوالب.
- اتبع نظام تنفيذ الاستراتيجية الخاص بنا لمواءمة أصحاب المصلحة والطموحات الاستراتيجية في استراتيجية شاملة.
ابدأ اليوم وشاهد كيف يمكن لـ BSC Designer تبسيط تنفيذ استراتيجيتك!
المقاييس الكمية الأساسية (مثل “عدد أعضاء اللجنة”)
هناك بعض المقاييس الكمية الأساسية التي تبدو بديهية ولكنها ذات قيمة أعمال منخفضة. لنأخذ “عدد أعضاء اللجنة” مثالاً.
بحد ذاته، لن يخبرنا هذا المقياس بأي قصة عن الفعالية المتوقعة للجنة. فقد تكون لجنة من شخصين بالقدر نفسه من الفعالية مثل لجنة من 20 شخصاً.
كيف تستهدف هذا المقياس؟ يعتمد ذلك على التحديات الحالية للمنظمة – هل تبحث عن اتخاذ قرارات أسرع أم عن مجموعة أكثر توازناً وتنوعاً من أعضاء مجلس الإدارة؟ سيختلف الحجم الأمثل ضمن نطاق يتراوح تقريباً بين 2 و10 أشخاص.

مؤشرات الأداء الرئيسية لحوكمة الشركات. قد تكون المنطقة الخضراء لهذا المؤشر في مكان ما في الوسط. وقد تتغير إشارة المرور الخاصة بالمؤشر بسرعة إلى المنطقة الحمراء إذا تجاوزت القيمة بعض الحدود الدنيا أو القصوى المحددة.

مؤشرات الأداء الرئيسية لحوكمة الشركات. سيتمكن مستخدمو بي إس سي ديزاينر من عكس هذه القيم باستخدام قيمتي “خط الأساس” و”الهدف” لمقاييس “أعضاء اللجنة”. سيساعد التغيير في “دالة الأداء” على عكس السلوك المرغوب للمؤشر بشكل أفضل.
ابدأ بطاقة الأداء للحوكمة مع أصحاب المصلحة
تُعد أهداف الأعمال، وكذلك مقاييس الأداء لتتبعها، فريدة لكل مؤسسة.
- استخدم المقاييس من قالب الحوكمة الذي تمت مناقشته في هذه المقالة كنقطة انطلاق
- أتقِن مهاراتك في العثور على المقاييس الفائزة
تُعد نقطة انطلاق جيدة في البحث عن المقاييس الفائزة هي إعداد قائمة طويلة بأصحاب المصلحة المعنيين. وفي حالة حوكمة الشركات، سيكون هؤلاء:
- المساهمون
- أعضاء مجلس الإدارة
- لجان مجلس الإدارة
- المدققون الخارجيون
- الرئيس التنفيذي وكبار المديرين
أصحاب مصلحة آخرون:
- الزبائن
- الموظفون
- المجتمع
- الحكومة
- الجهات التنظيمية
- الموردون
- الشركاء
ما التالي؟ اطّلع على “نظام KPI” لمزيد من الإرشادات.
المقاييس الرائدة مقابل المقاييس اللاحقة
الدور الأساسي لمجلس الإدارة هو الإشراف على تنفيذ الاستراتيجية. ومن المهم تذكّر الفرق بين:
- عوامل النجاح (كما تُقاس كمّياً بواسطة المؤشرات الرائدة) و
- النتائج المُحقَّقة (كما تُقاس بواسطة المقاييس اللاحقة).
ما الذي ينبغي أن ينظر إليه مجلس الإدارة؟ في الحالة المثالية، ينبغي لفريق الإدارة أن يعرض على مجلس الإدارة كليهما: المؤشرات الرائدة واللاحقة على المستوى الأعلى.
فيما يلي مثال على المؤشرات الرائدة (باللون الأخضر) والمؤشرات اللاحقة (باللون الرمادي) في سياق لجنة حوكمة تقنية المعلومات:

مؤشرات الأداء KPI لحوكمة الشركات. في هذا المثال، يُعد كلٌّ من “تدريب الوعي بتقنية المعلومات” و”البنية التحتية لتقنية المعلومات المُحدَّثة” من عوامل النجاح لخطة التخفيف الفعّالة المستقبلية لتهديدات الأمن السيبراني.
ومن المؤشرات الرائدة الكلاسيكية الأخرى (وليس بالضرورة أنها الأفضل) الميزانية المطلوبة، أما المؤشرات اللاحقة للتحقق من النتيجة فهي مؤشرات الأداء المالي.
سؤال جيد لطرحه:
هل الميزانية هي العامل الوحيد لنجاح تنفيذ الاستراتيجية؟
يمثل هذا السؤال نقطة انطلاق للنقاش. والفكرة ليست في إيجاد المزيد من المؤشرات الرائدة (وسيكون ذلك أثراً جانبياً جيداً)، بل في تحديد النقاط التي يمكن لمجلس الإدارة أن يساهم فيها بخبرته.
برمجيات GRC: هل نحتاج إلى أداة منفصلة لـ GRC؟
معظم المؤسسات لديها بالفعل عملية تنفيذ الاستراتيجية مؤتمتة بطريقة ما. هل تحتاج إلى الاستثمار في برمجيات GRC متخصصة؟
في رأيي، لا ينبغي أن تكون GRC جزءًا مستقلاً من الأعمال. على العكس:
ينبغي أن تكون GRC جزءًا من إطار شامل لتنفيذ الاستراتيجية.
ستضيف أداة GRC المتخصصة بالتأكيد طبقة تنظيم إضافية للسياسات وتعريفات المخاطر وإجراءات الامتثال، لكن هذا سيؤدي حتمًا إلى طبقة إضافية من البيروقراطية والعزلة المعلوماتية. هل مؤسستك مستعدة لدفع ثمن صومعة معلوماتية أخرى؟
توصيتي هي أن تنظر أولاً إلى الأداة التي تستخدمها بالفعل لتنفيذ الاستراتيجية. على الأرجح، ستدعم تلك الأداة بنجاح معظم تحديات الأتمتة في مجال GRC. دعونا نناقش بعض تلك التحديات أدناه.
إدارة السياسات والإجراءات
إحدى الوظائف الرئيسية لأداة GRC هي إدارة السياسات والإجراءات وغيرها من المستندات الداعمة. هل يمكن لبرنامج تنفيذ الاستراتيجية معالجة هذا التحدي؟
تتمثل الفكرة الرئيسية وراء GRC في مواءمة الأنشطة مع أهداف العمل. وأسهل طريقة عملية للقيام بذلك هي ببساطة ربط سياسة محددة مباشرة بهدف العمل أو مؤشر.
هل ينبغي استخدام برنامج GRC متخصص لمجرد الاحتفاظ بجميع السياسات/الإجراءات في مكان واحد؟ برأيي، لا يبدو هذا ذا جدوى كبيرة إلا إذا كنت تعمل في نشاط يخضع لتنظيمات صارمة. ومن منظور عملي، من الأسهل تقديم رابط إلى نظام إدارة المحتوى الداخلي حيث تُخزَّن السياسات بطريقة منظمة.

مؤشرات الأداء الرئيسية لحوكمة الشركات. إذا كنت تستخدم بي إس سي ديزاينر، فيمكنك القيام بذلك عبر مربع حوار المبادرات. وبهذه الطريقة، يمكنك ربط السياسات بمناطق الامتثال.
إدارة تعريفات المخاطر
أفضل طريقة لتعريف مخاطرة هي قياسها كمّياً. وبهذا المعنى، تُعدّ المخاطرة مؤشراً آخر نحتاج إلى تتبّعه.
وكما هو الحال مع أي مؤشر، يمكننا تدوين تعريفه الكامل في حقل الوصف:

Corporate Governance KPIs. يمكن أن يكون الأشخاص المسؤولون عن التحليل وتخطيط تخفيف المخاطر هم مالكو مؤشر المخاطر الرئيسي و/أو مالك هدف العمل الذي يحدد السياق لهذه المخاطرة.
وبالمثل مع السياسات، يمكن شرح معلومات إضافية عبر مبادرات. على سبيل المثال، إن رابطاً إلى تقارير تحليل المخاطر ذات الصلة سيجعل اكتشاف المعلومات المطلوبة والاحتفاظ بها أسهل.
بطاقة الأداء المتوازن للحوكمة المؤسسية
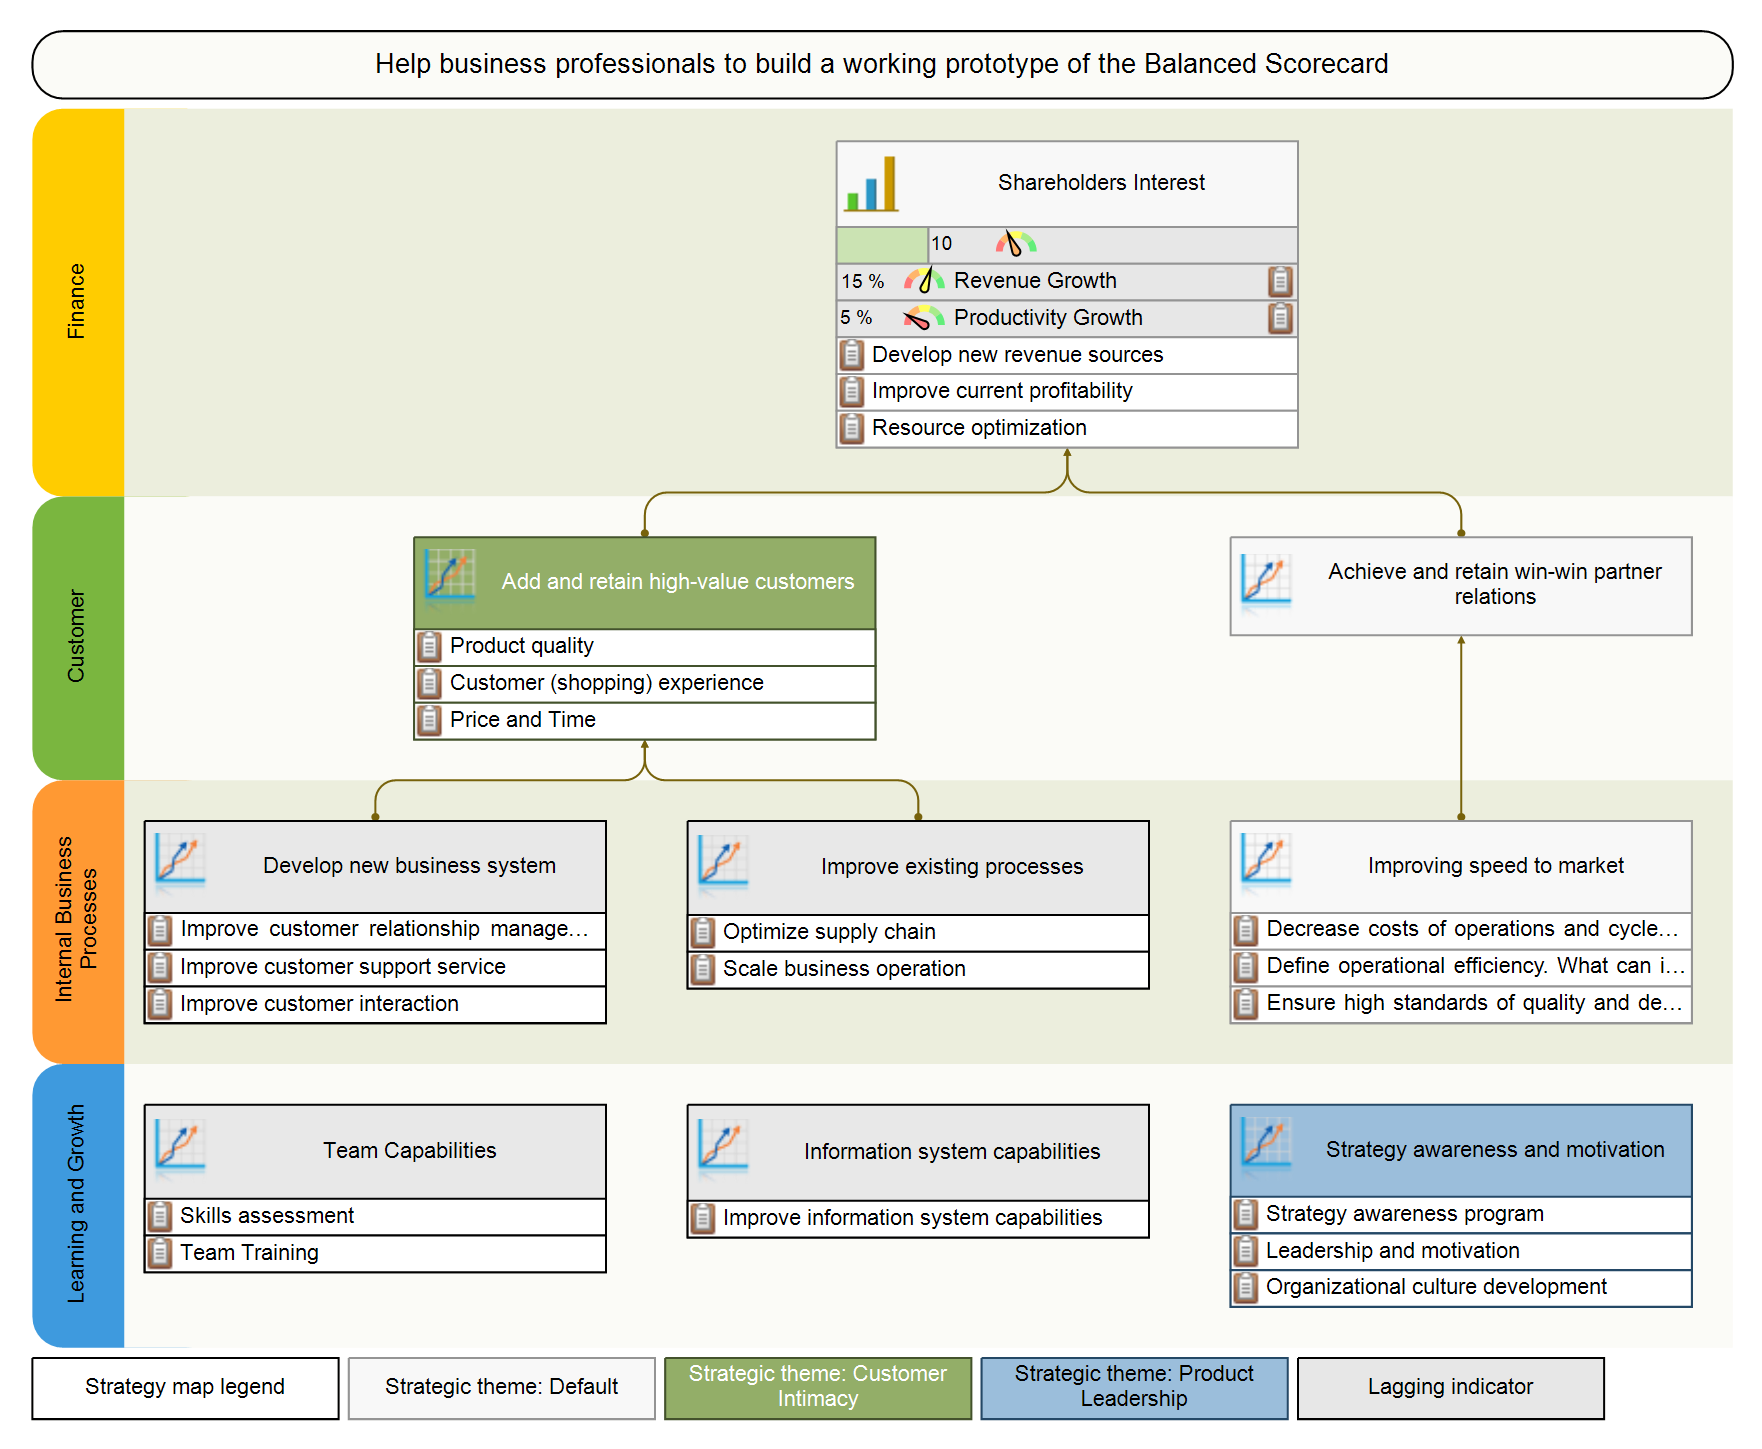 تركّز الحوكمة المؤسسية، في جوهرها، على تنفيذ الاستراتيجية على نحوٍ سليم. وسيحدّد اختيار الإطار الداعم فعالية المناقشات حول الاستراتيجية، والوعي بالاستراتيجية، ومواءمة الاستراتيجيات منخفضة المستوى مع الاستراتيجية العامة للشركة.
يُعدّ إطار بطاقة الأداء المتوازن خيارًا جيدًا لهذا التحدّي. ومن بين فوائده الانتشار الواسع داخل شركات Fortune 1000، ما يجعله «لغة» معترفًا بها عالميًا لوصف الاستراتيجية وتنفيذها.
إن منطق السبب والنتيجة بين الأهداف الاستراتيجية، وتسلسل الاستراتيجية، فضلًا عن التركيز على القياس الكمي للأهداف، ينقل عملية تنفيذ الاستراتيجية إلى مستوى أعلى من الفعالية.
سيستمتع مستخدمو بي إس سي ديزاينر بدعمٍ أصيل لإطار بطاقة الأداء المتوازن مع مجموعة أدوات كاملة لخرائط الاستراتيجية وإدارة KPI (مؤشر الأداء الرئيسي)، إضافةً إلى إمكانية الوصول إلى أطر أخرىللتخطيط الاستراتيجي، مثل PESTEL وOKR وThree Horizons وVRIO.
نفّذ تجربة لبطاقة الأداء للحوكمة المتصلة
شارك خطتك الاستراتيجية الحالية أو بطاقة الأداء في إكسيل مع فريقنا. سنستكشف كيف يمكن لبي إس سي ديزاينر مساعدة فرق الاستراتيجية والتنفيذيين على ربط KPI (مؤشر الأداء الرئيسي) للحوكمة، وبطاقات الأداء على مستوى الأقسام، والتسلسل ضمن نظام واحد لتنفيذ الاستراتيجية.
اختبر النهج باستخدام بطاقة أداء واحدة للحوكمة قبل النظر في تنفيذ أوسع نطاقاً.
استخدم قالب مؤشرات الأداء الرئيسية للحوكمة المؤسسية
يساعد BSC Designer المؤسسات في تنفيذ استراتيجياتها المعقدة:
- سجل للحصول على خطة مجانية على المنصة.
- استخدم قالب مؤشرات الأداء الرئيسية للحوكمة المؤسسية كنقطة بداية. ستجده في جديد > بطاقة أداء جديدة > المزيد من القوالب.
- اتبع نظام تنفيذ الاستراتيجية الخاص بنا لمواءمة أصحاب المصلحة والطموحات الاستراتيجية في استراتيجية شاملة.
ابدأ اليوم وشاهد كيف يمكن لـ BSC Designer تبسيط تنفيذ استراتيجيتك!
- مبادئ الحوكمة المؤسسية، 2016، منتدى كلية الحقوق بجامعة هارفارد حول الحوكمة المؤسسية ↩
- متى ولماذا يُحسّن التنوع أداء مجلس إدارتك، CrearyMary-Hunter، McDonnell، Scruggs، 2019، Harvard Business Review ↩
- لماذا ستكون السنوات الخمس القادمة الأكثر تحدياً لمجالس الإدارة، Craig Guillot، 2017، Chief Executive ↩
- تقنية المعلومات ومجلس الإدارة، نولان، مكفارلن، أكتوبر 2005، هارفارد بزنس ريفيو ↩

أليكسيس سافكين هو مؤسس BSC Designer، وهو برنامج لتنفيذ الاستراتيجية وإدارة الأداء يربط الأهداف وKPI (مؤشر الأداء الرئيسي) و مبادرات والمخاطر وبيانات الأداء. وبخبرة تزيد على 20 عامًا، يركز عمله على بنية تنفيذ الاستراتيجية — كيف تجمع المؤسسات بين الاستراتيجية والقياس والملكية والمخاطر وعمليات المراجعة ضمن نظام تنفيذ متماسك. وقد أنشأ لوحة تنفيذ الاستراتيجية ونظام KPI المكوّن من 10 خطوات، وألّف كتابين وأكثر من 100 مقالة حول الاستراتيجية وإدارة الأداء. تواصل مع أليكسيس عبر LinkedIn.