Los tiempos de incertidumbre y recesión financiera implican reducir costes. Hablemos de cómo hacerlo de manera disciplinada para minimizar un impacto negativo en la organización.
Estamos viviendo un periodo de incertidumbre: los cambios disruptivos y los eventos impredecibles llevan a las organizaciones a apretarse el cinturón y centrarse en la reducción de costes. La forma más sencilla de hacerlo es definir objetivos de ahorro de costes y desplegarlos en cascada hacia los niveles inferiores…
Aquí tenemos una buena pregunta para iniciar la discusión:
¿Deberíamos desplegar en cascada los objetivos generales de ahorro de costes a los niveles funcionales de las organizaciones?
Las unidades funcionales de la organización son únicas:
- Su contribución a la creación de valor es única
- Su respuesta a la incertidumbre debe ser a medida
- Se enfrentan a riesgos diferentes
La idea de desplegar en cascada proporcionalmente el objetivo general de reducción a las unidades funcionales no tiene ningún sentido…
Un mejor enfoque es comenzar con factores específicos de coste y:
- Moverse de abajo hacia arriba (Paso 2) para alinear la contribución de los subobjetivos con el objetivo general de ahorro de costes
- Moverse de arriba hacia abajo (Paso 3) para añadir los detalles necesarios para una ejecución exitosa
- Aprender e implementar los hallazgos a lo largo del camino (Paso 4)
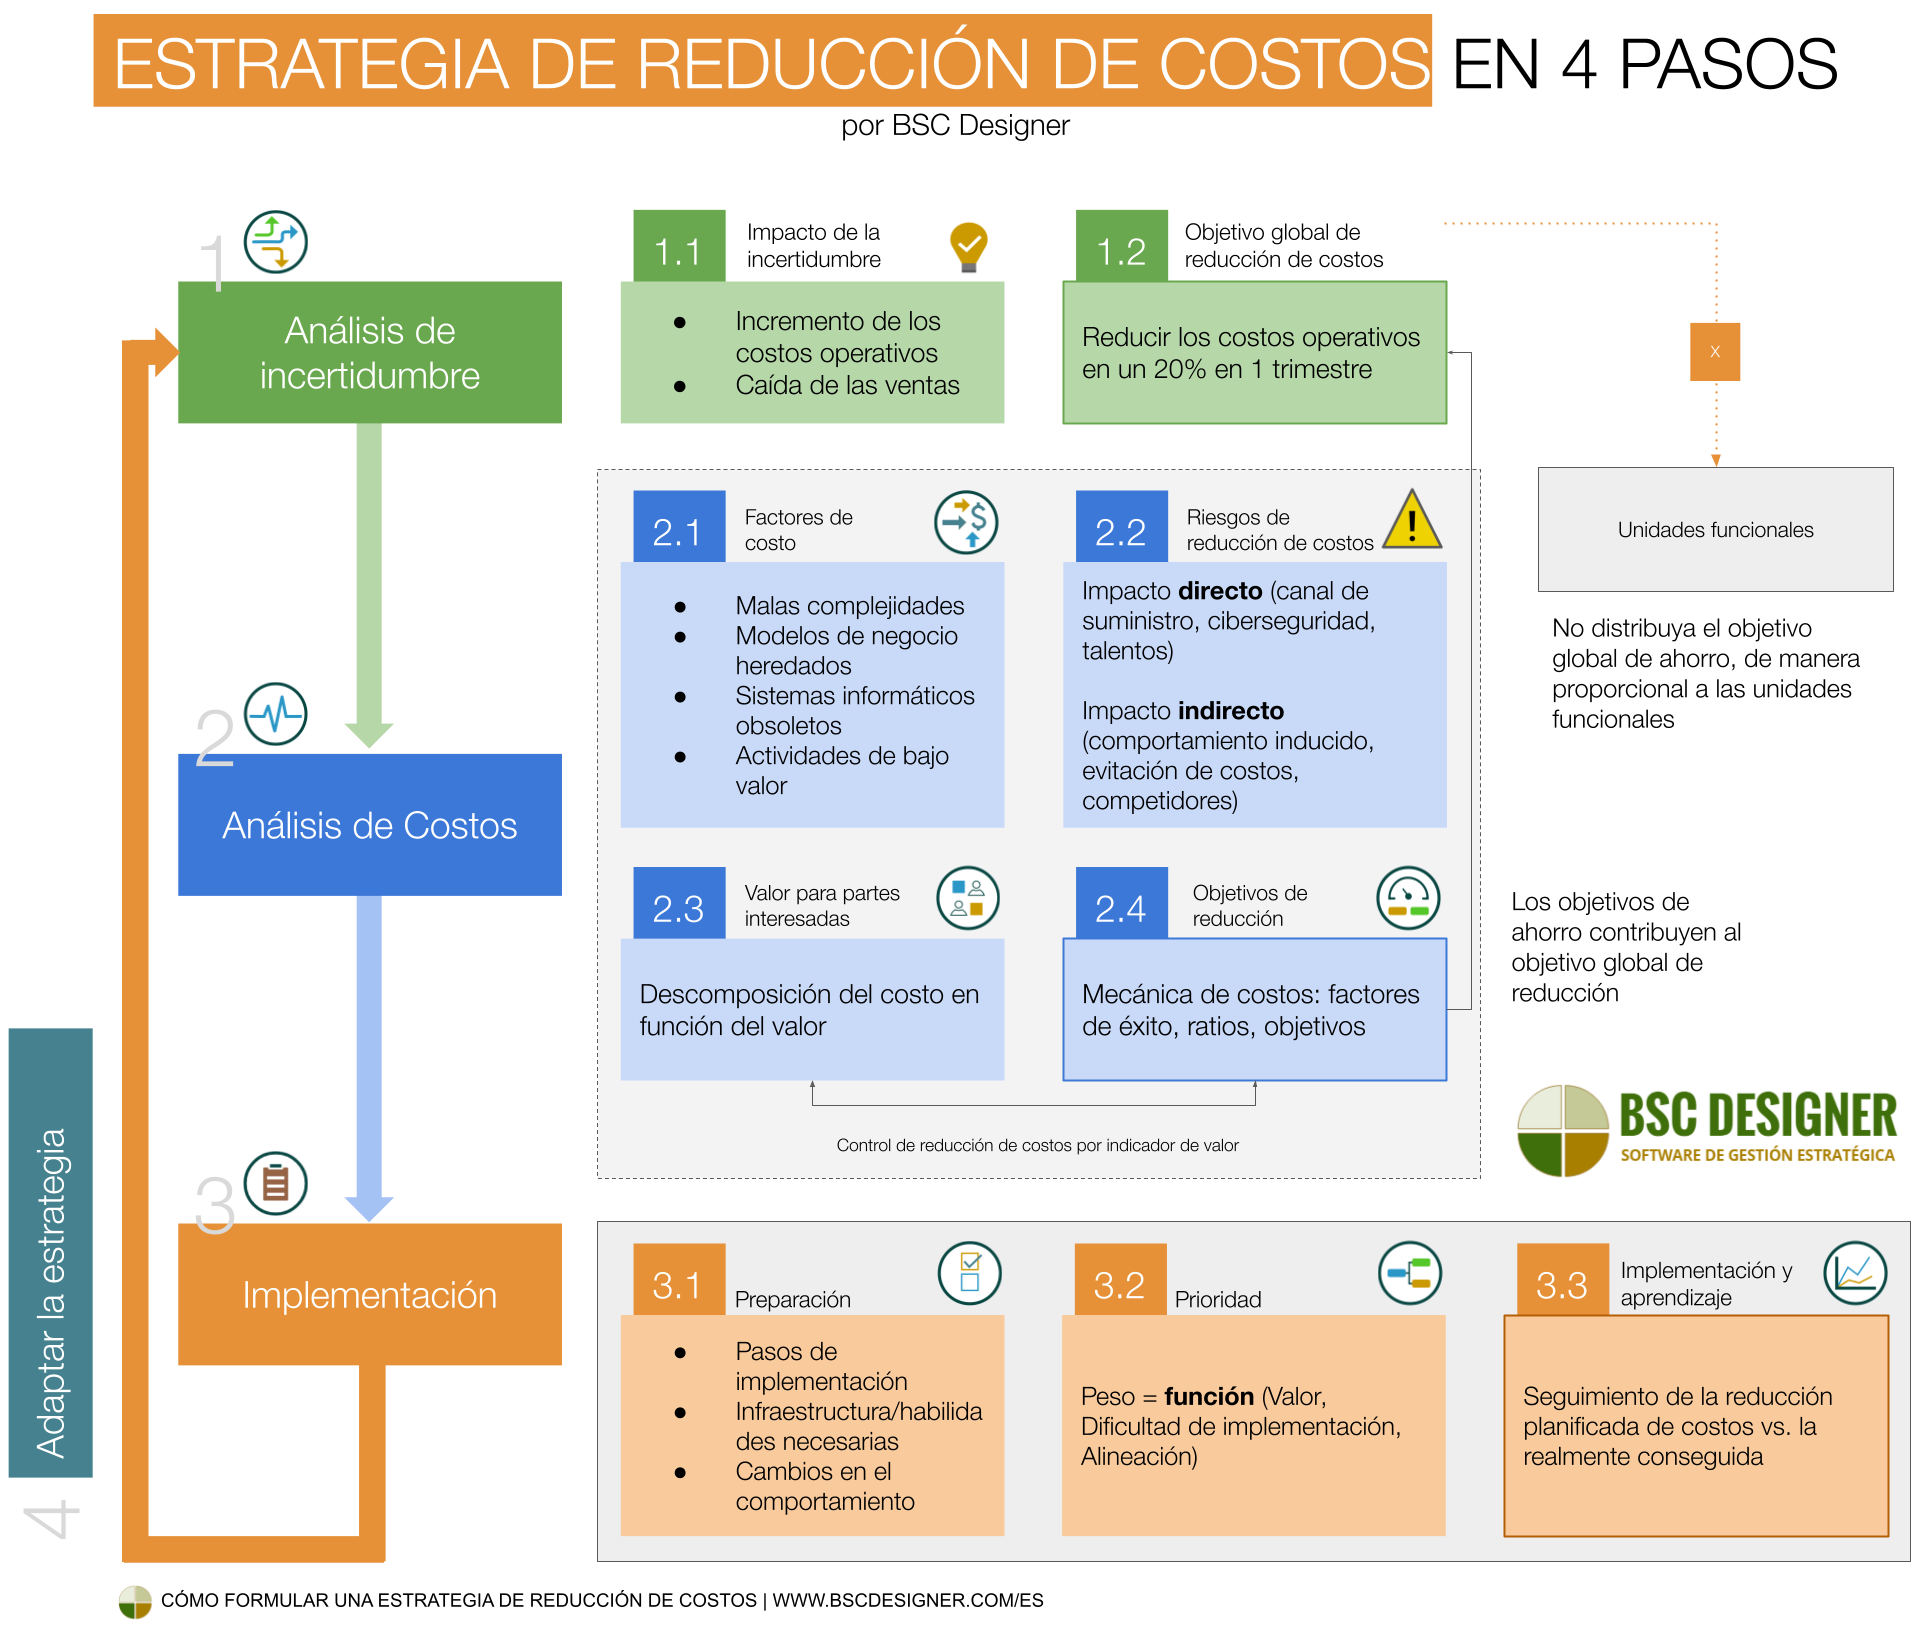
Ese es el proceso de reducción de costes de BSC Designer que vamos a analizar a continuación. Incluye cuatro pasos:
- Paso 1. Análisis de la incertidumbre
- Paso 2. Análisis integral de los gastos: factores de coste, riesgos, mecánica general, valor para las Partes Interesadas
- Paso 3. Implementación: preparación, prioridades, seguimiento del progreso
- Paso 4. Adapte la estrategia a la incertidumbre más allá del recorte de costes
Paso 1. Análisis de la incertidumbre
Nosotros no comenzamos el ahorro de costes con el análisis de gastos. En su lugar, invertiremos algo de tiempo en comprender la incertidumbre a la que nos enfrentamos ahora. Este análisis ayudará a comprender mejor la naturaleza del impacto esperado y a formular el objetivo general de reducción de costes.
Paso 1.1 Analice el impacto de la incertidumbre
La pregunta clave de este paso:
¿Cuál es el impacto esperado de la incertidumbre/crisis/recesión en la organización?
Por ejemplo:
- Aumento de los costos operativos
- Dificultades para contratar/retener talento
- Aumento de los costos de las materias primas
- Aumento de los costos logísticos
- Aumento de las tasas de interés
- Caída de las ventas
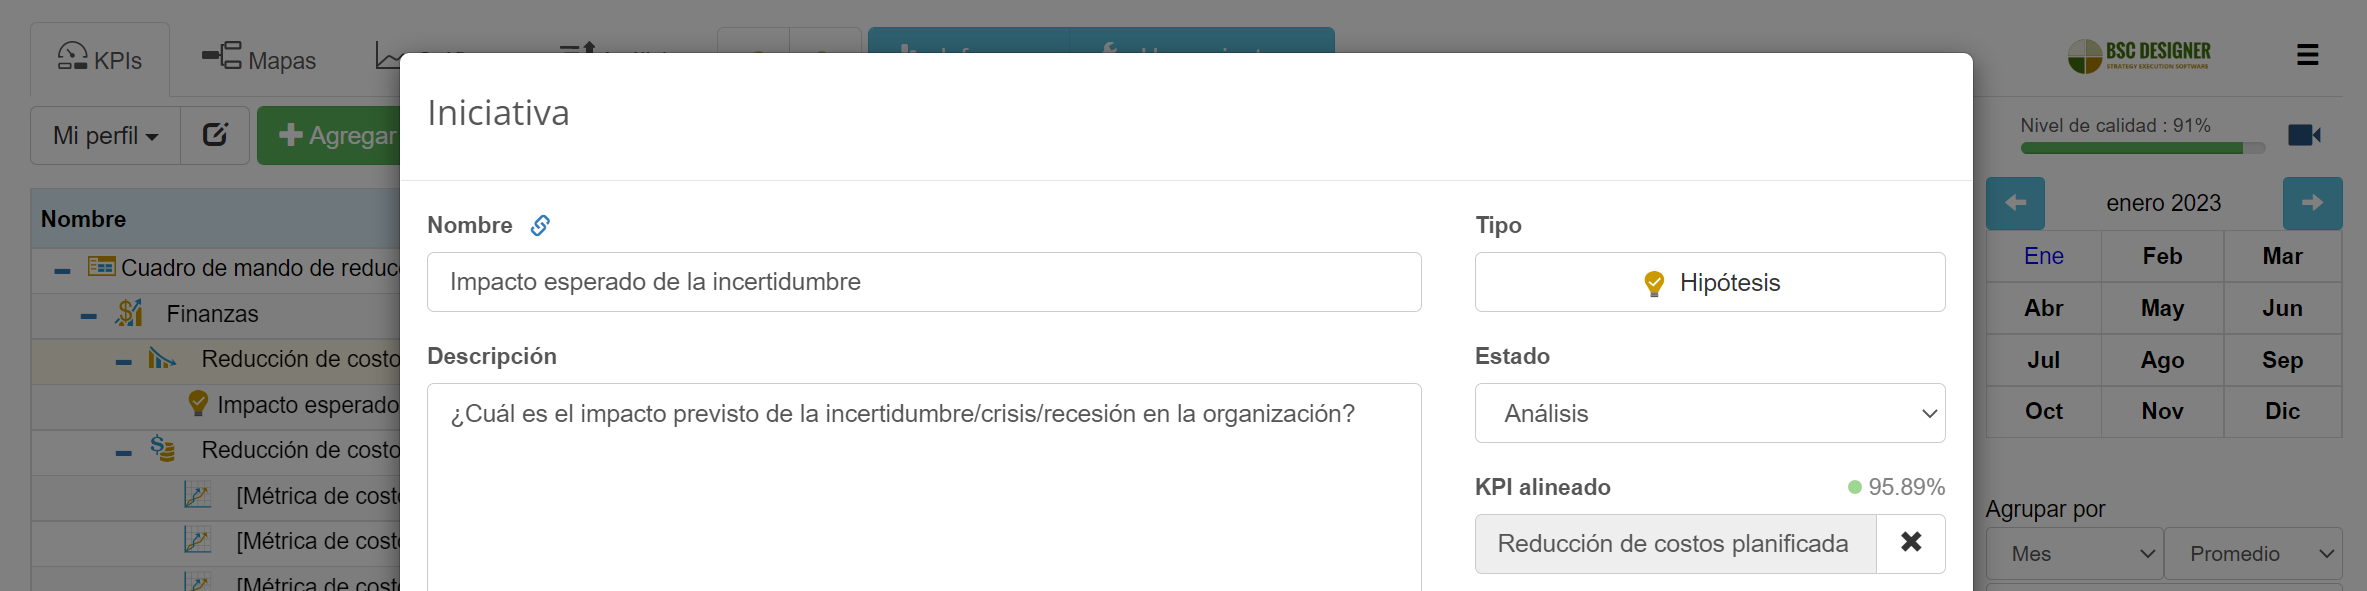
 Cuadro de mando de reducción de costos.
Si usted realizó un ejercicio de planificación de escenarios, ya tiene algunas respuestas a esta pregunta, incluidos indicadores de actuación tempranos y un borrador del plan de respuesta. Si no, utilice un análisis PESTEL para comprender mejor el entorno externo actual.
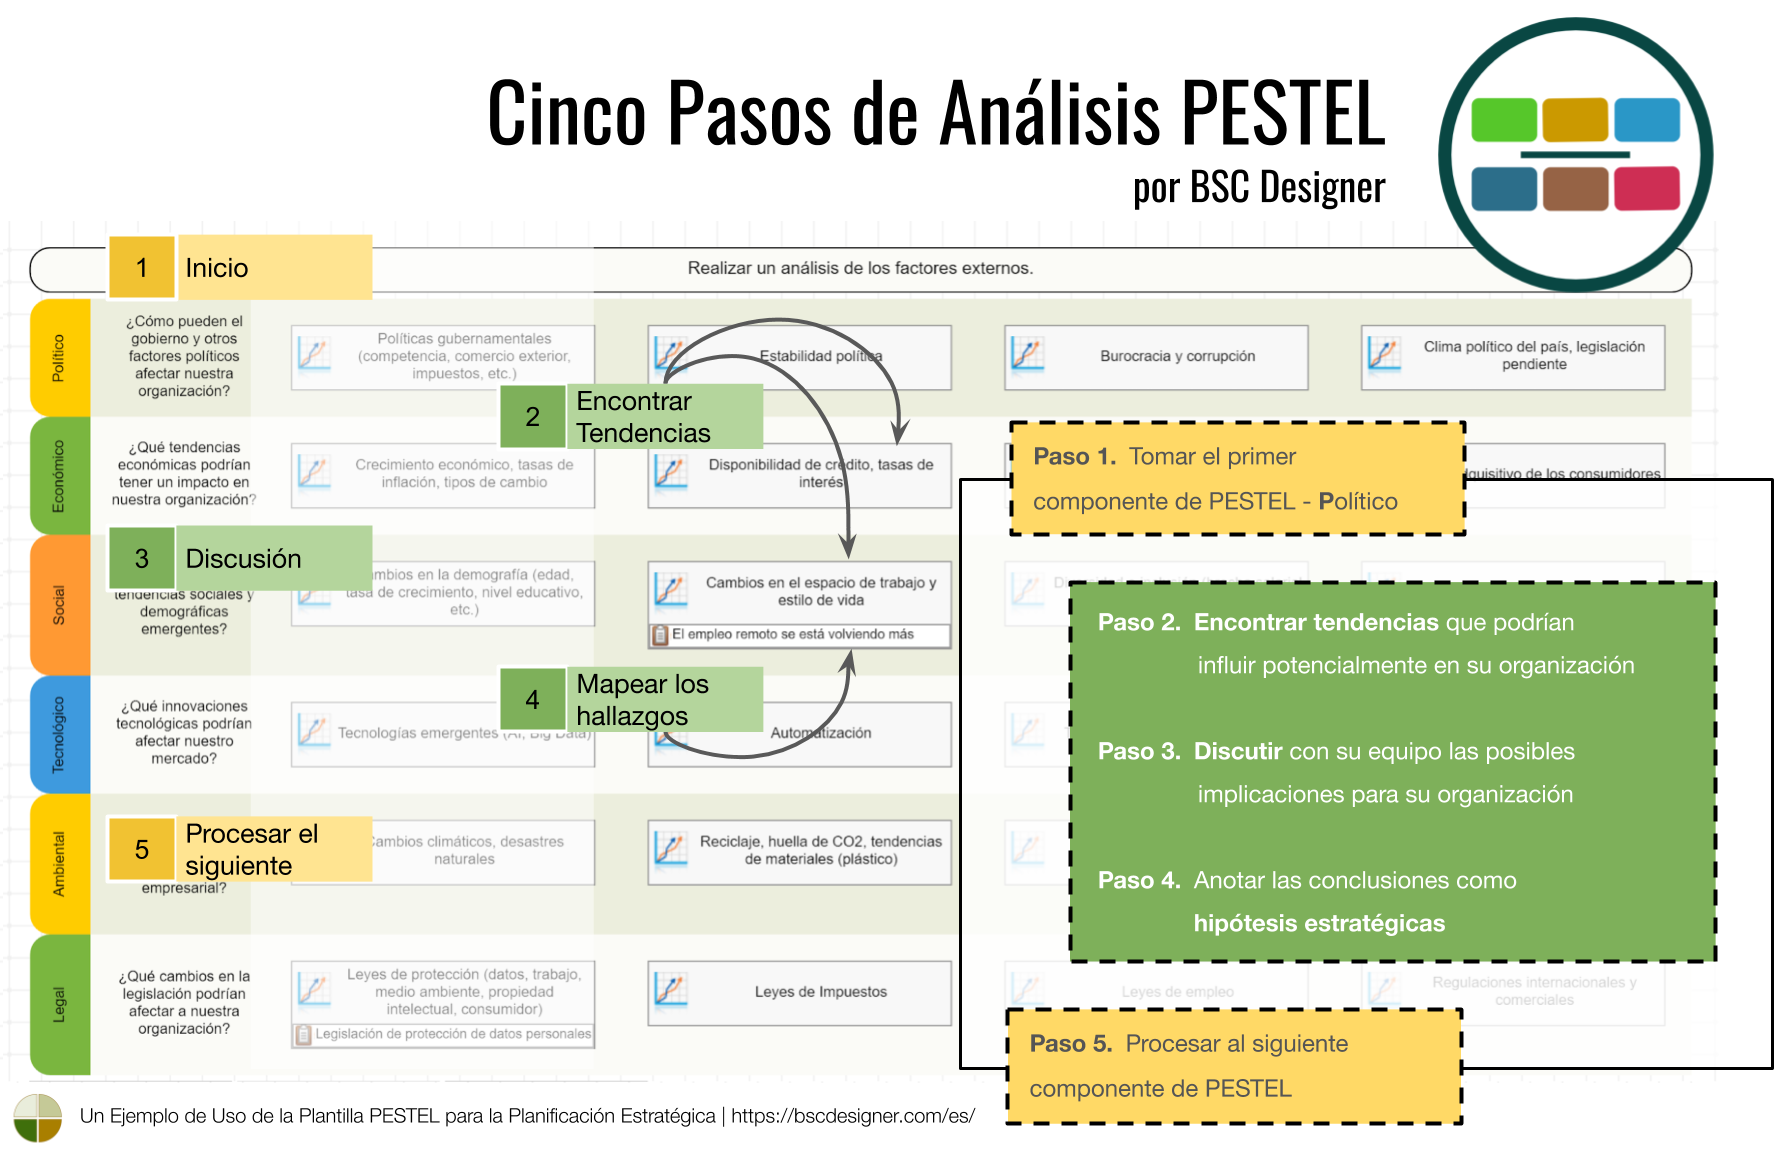
Plantilla de análisis PESTEL. Paso 1.2 Calcule el objetivo general de reducción de costes
No es suficiente con nombrar las funciones afectadas de la organización; intente cuantificar el impacto esperado según algunas analogías históricas o datos venideros.
Por ejemplo, fue posible realizar una estimación aproximada del impacto de la pandemia de Covid-19 mediante el análisis de otras pandemias.
Al comienzo de la pandemia, podríamos estimar que:
- Las funciones relacionadas con la interacción presencial con los clientes podrían verse afectadas por una reducción del 60% a corto plazo y del 20% a largo plazo, con una caída esperada de las ventas del 35% y del 15%, respectivamente.
Después de los primeros confinamientos, necesitaríamos ajustar estas estimaciones a porcentajes más altos.
El resultado de este paso es un objetivo con un objetivo específico de reducción de costes.
Por ejemplo, para abordar la caída del 35% en las ventas, una empresa debería reducir los costes operativos en un 20% en un periodo de un trimestre.
Para configurar este indicador, tenemos dos opciones:
- Opción 1: Realizar el seguimiento de los costes ahorrados. En este caso, la línea base=0 y el objetivo es la reducción de costes necesaria para responder a la incertidumbre; el indicador debe configurarse para la maximización, o
- Opción 2: Realizar el seguimiento de la reducción de costes. En este caso, la línea base es el total actual de costes, y el objetivo es el nivel deseado de costes; el indicador debe configurarse para la minimización.
En mi ejemplo de cuadro de mando, utilicé la opción 2 y creé el indicador Reducción de costes planificada en la perspectiva financiera.
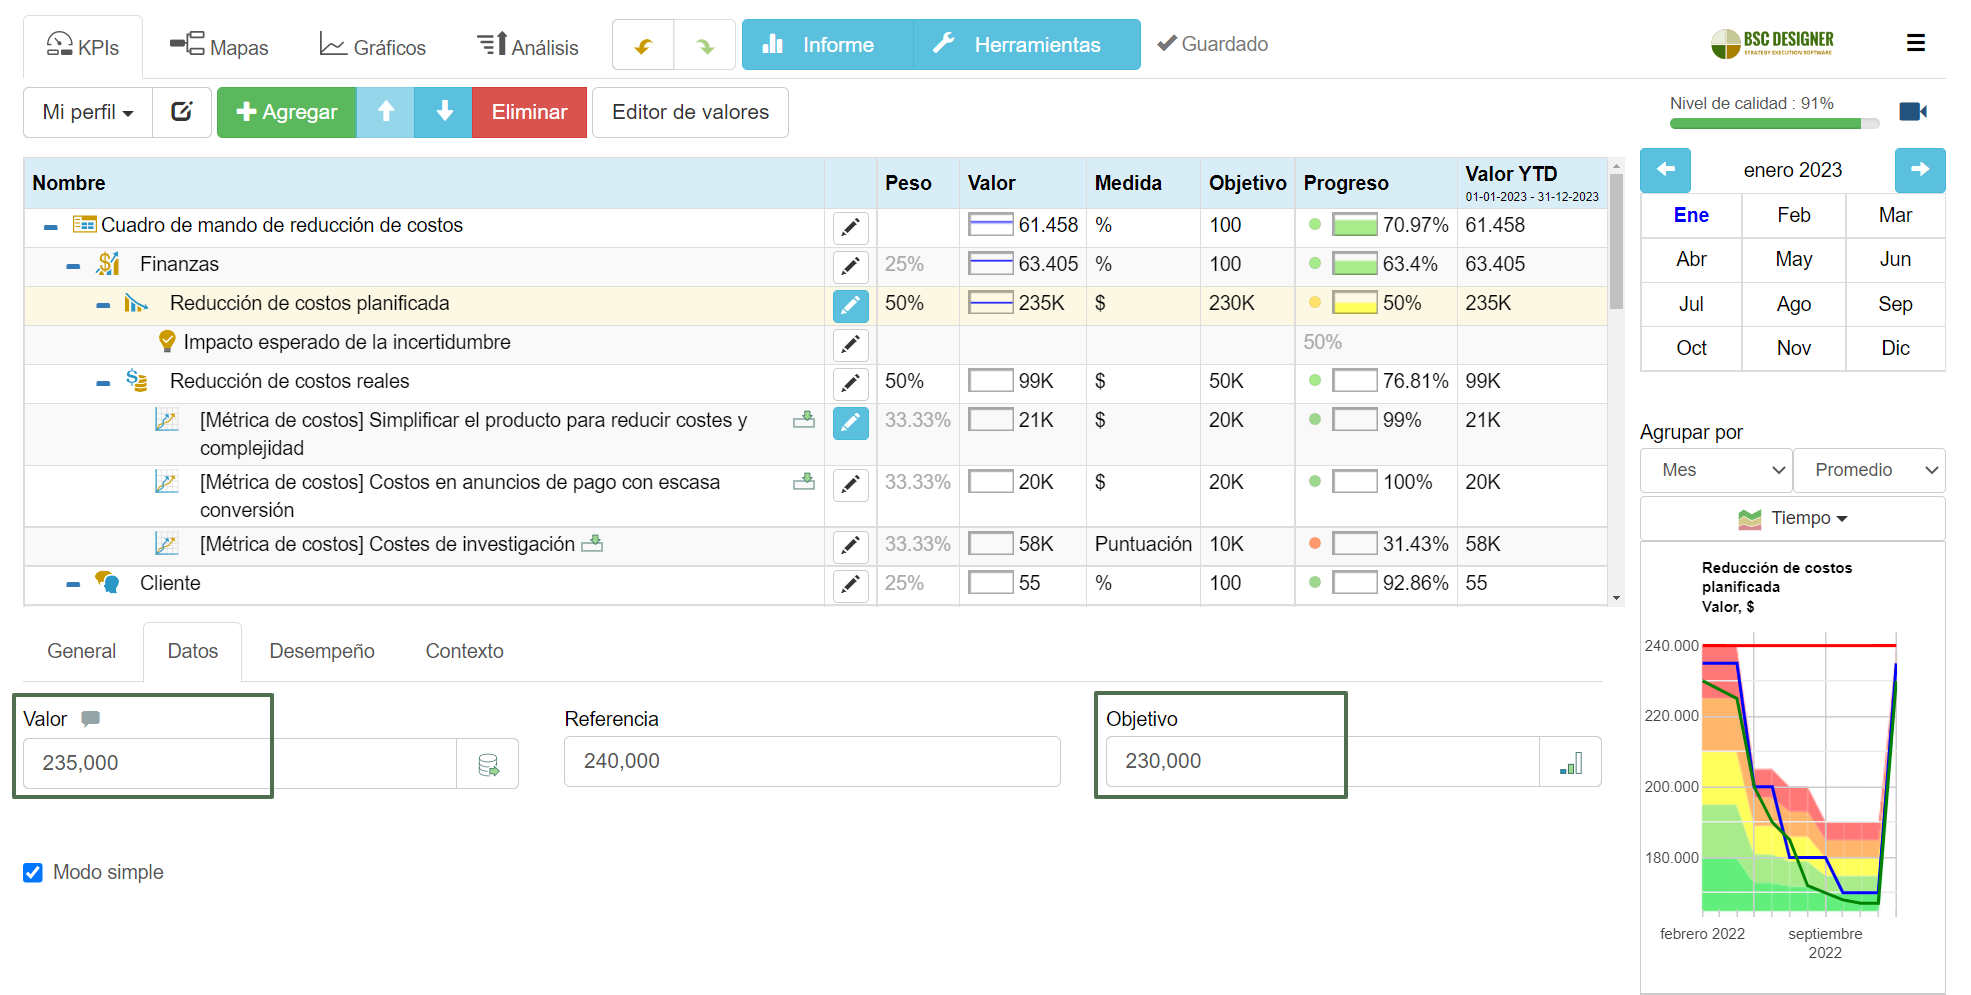
Cuadro de mando de reducción de costes.Paso 2. Analizar los gastos
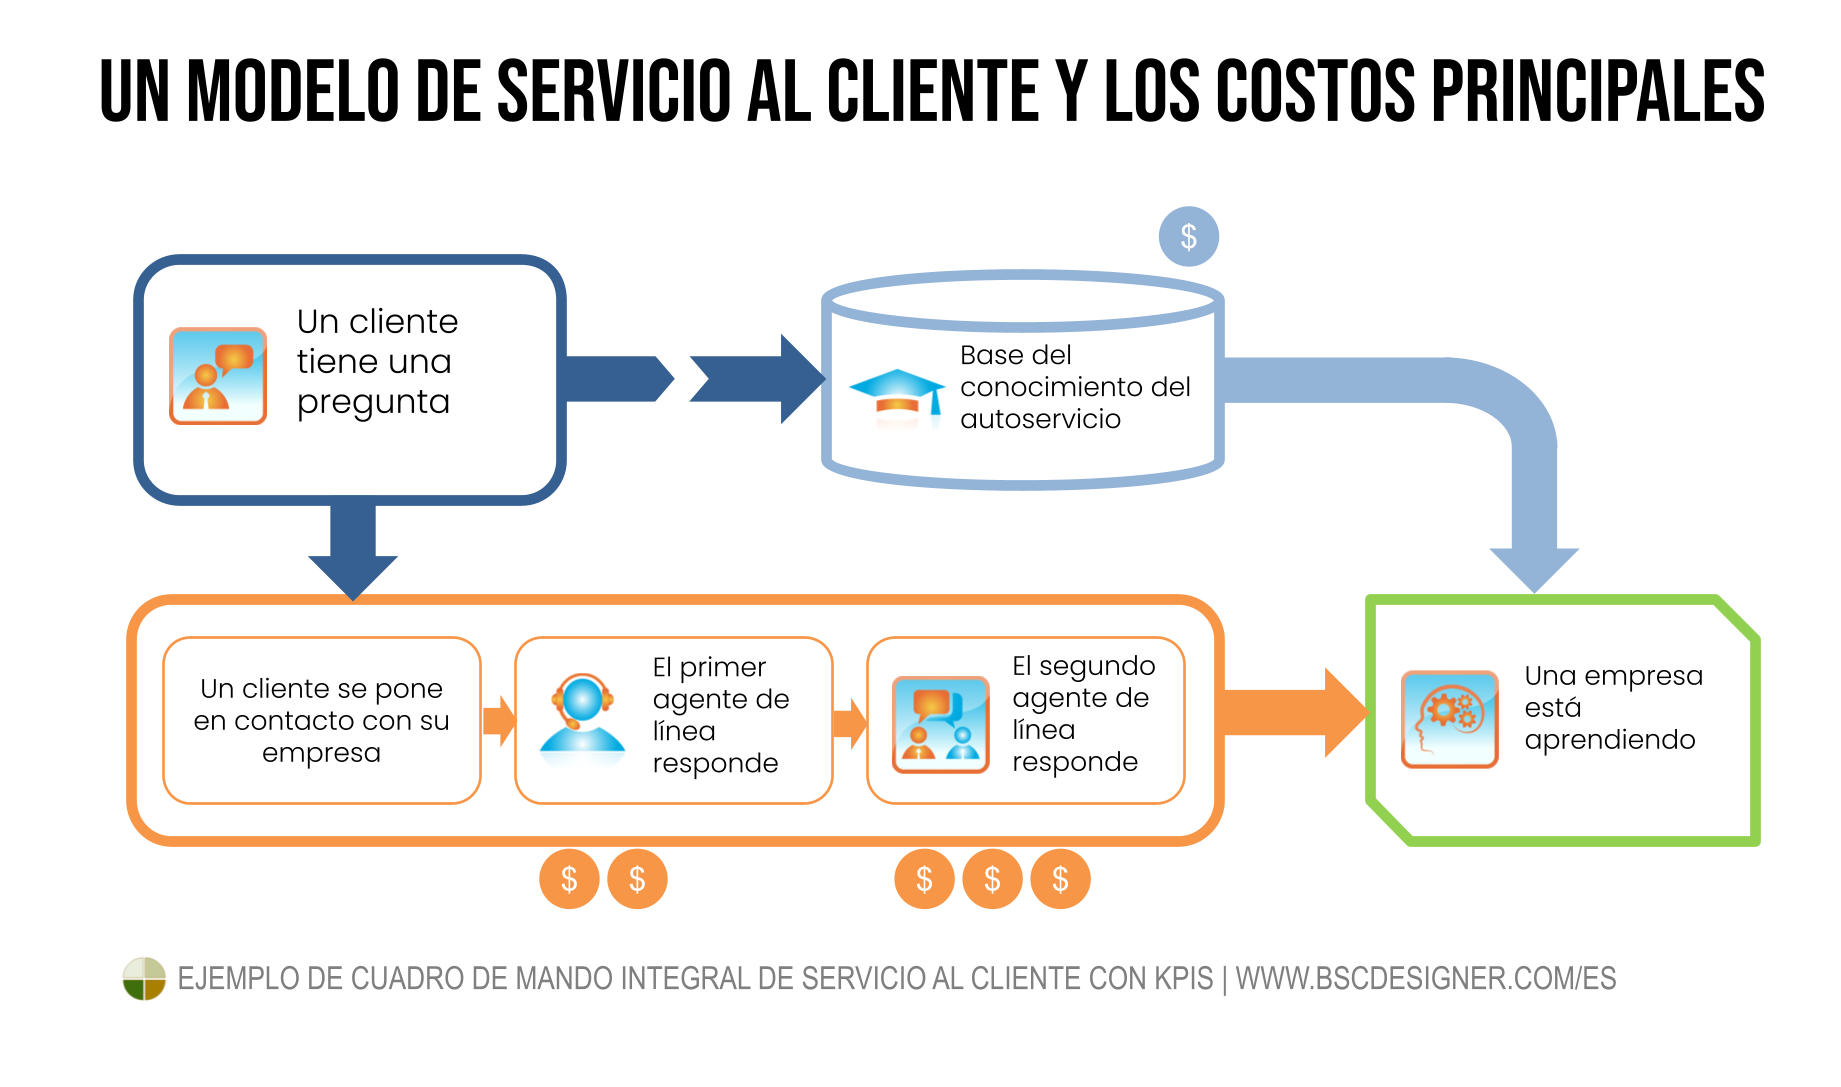
Prepare el mapa de los costes. Puede ser un documento de presupuesto detallado o un mapa de estrategia/proceso con flujos financieros alineados con los elementos (como hicimos para el ejemplo de servicio al cliente).
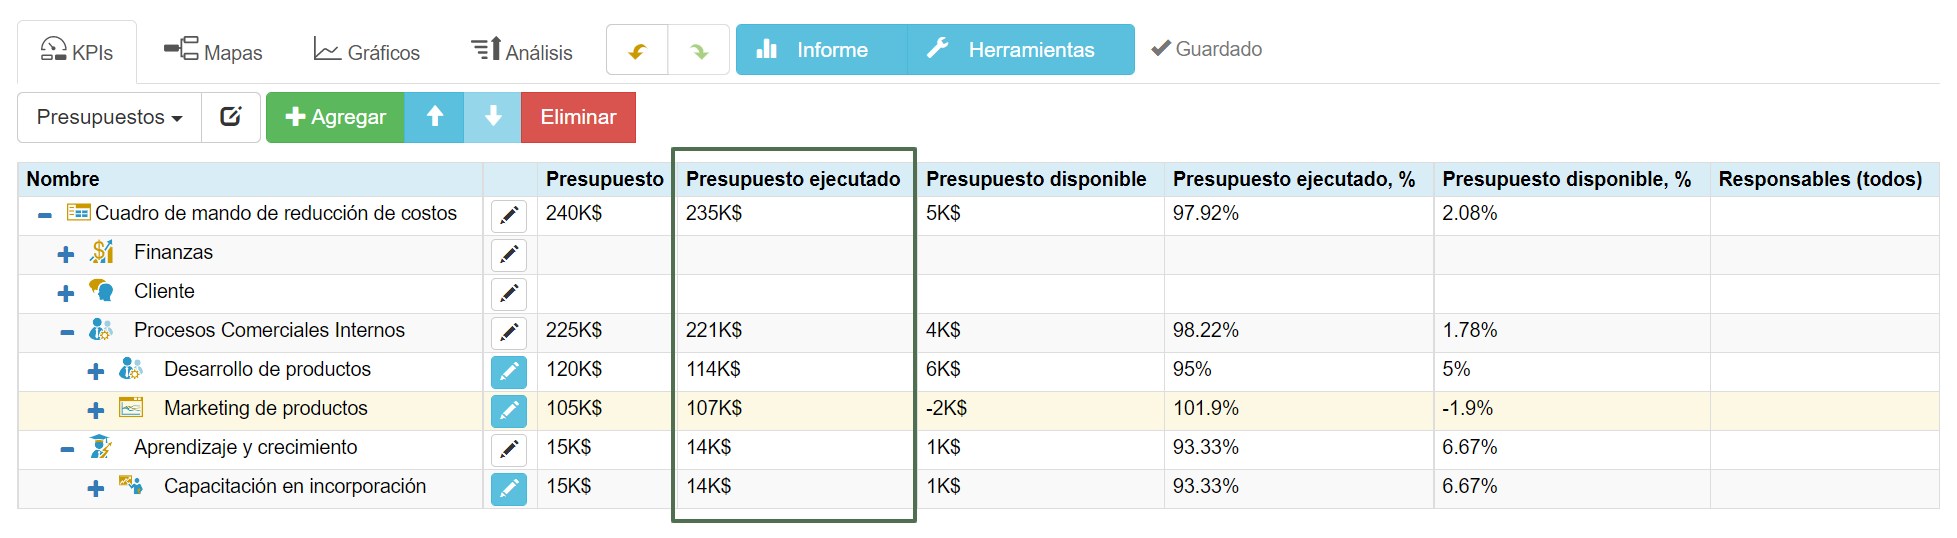
Si usted tiene su cuadro de mando de estrategia en BSC Designer, cambie a la vista “Presupuestos” en la pestaña de KPIs para mostrar todos los presupuestos por iniciativa, así como el presupuesto total planificado y utilizado.
Cuadro de mando de reducción de costes.Paso 2.1 Mapee los impulsores de costes
¿En qué debe centrar los esfuerzos para reducir los gastos? Algunos buenos candidatos para la reducción de costes son:
- Complejidades negativas. Costes asociados a productos complejos que son difíciles de mantener, procesos administrativos que ralentizan la toma de decisiones.
- Modelo de negocio heredado con funciones obsoletas o duplicadas.
- Sistemas de TI obsoletos vulnerables a riesgos de ciberseguridad y no alineados con los nuevos requisitos.
- Actividades de bajo valor como la transformación digital que no se alinearon adecuadamente con el valor de las partes interesadas.
Ejemplo:
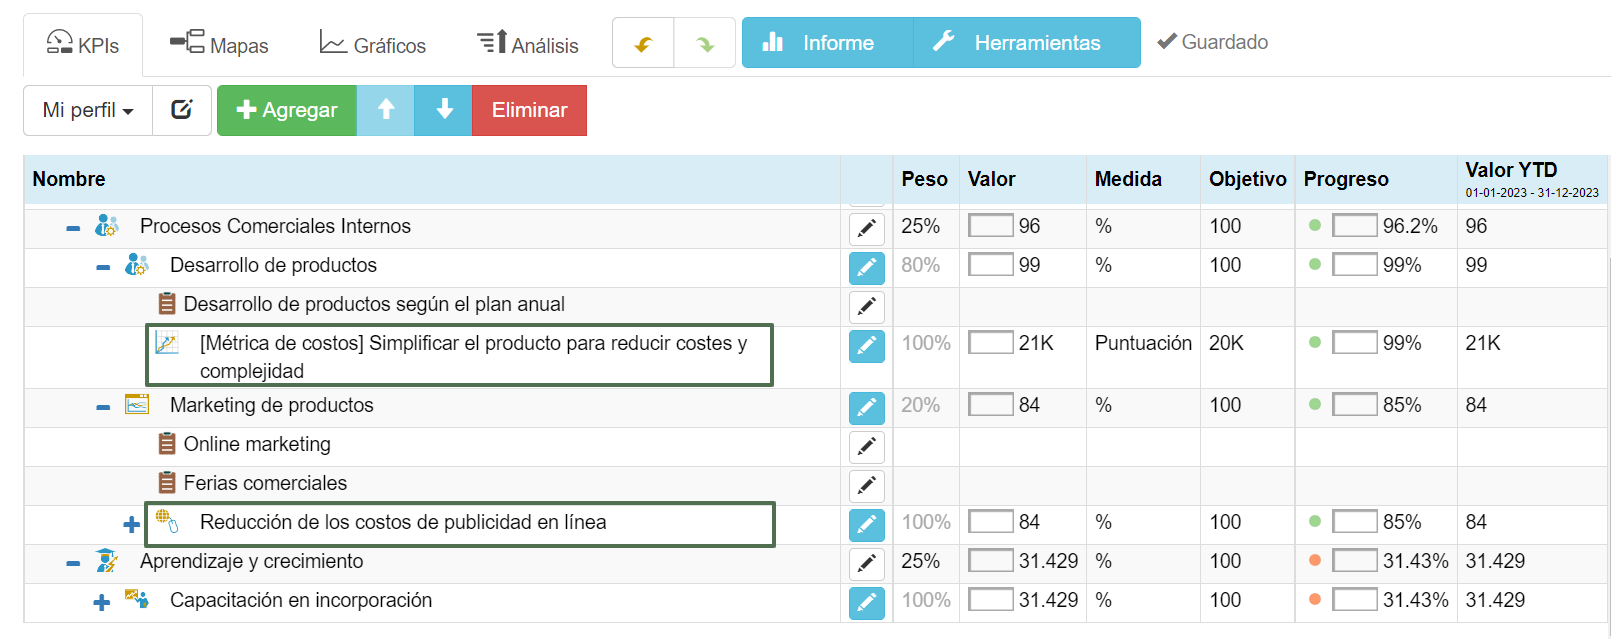
En el cuadro de mando de reducción de costes, he formulado estos dos subobjetivos:
- «Simplifique el producto para reducir costes y complejidad» para el objetivo «Desarrollo de producto»
- «Reduzca los costes de publicidad en línea» para el objetivo «Marketing de producto»
Cuadro de mando de reducción de costes.Paso 2.2 Mapee los riesgos relevantes
Hemos analizado las oportunidades de reducción de costes y su impacto positivo en la salud financiera. ¿Qué ocurre con el posible impacto negativo? ¿Cuáles son los riesgos esperados de la reducción de costes? Piense en:
- Impacto directo de la reducción de costes en la calidad, la ciberseguridad, los talentos, la cadena de suministro, etc. Por ejemplo, reducir los presupuestos de compras podría dar lugar a una disminución de la calidad de las materias primas, de la calidad del producto final y, en última instancia, afectará a la satisfacción del cliente.
- Impacto indirecto: ¿qué cambios de comportamiento se inducirán? Por ejemplo, reducir los presupuestos para innovaciones dará lugar a menos ideas del equipo (¿por qué sugerir algo si de todos modos no hay presupuesto?), lo que con el tiempo puede traducirse en la pérdida de posiciones de mercado frente a los competidores.
Entre los impactos indirectos, preste atención a:
- Evitación de costes alineada con los costes. La cuota de suscripción a un software especializado es un coste, pero la alternativa implica costes laborales excesivos.
- Reacción de los competidores. Utilice el marco de las Cinco fuerzas para un análisis formal.
Ejemplo:
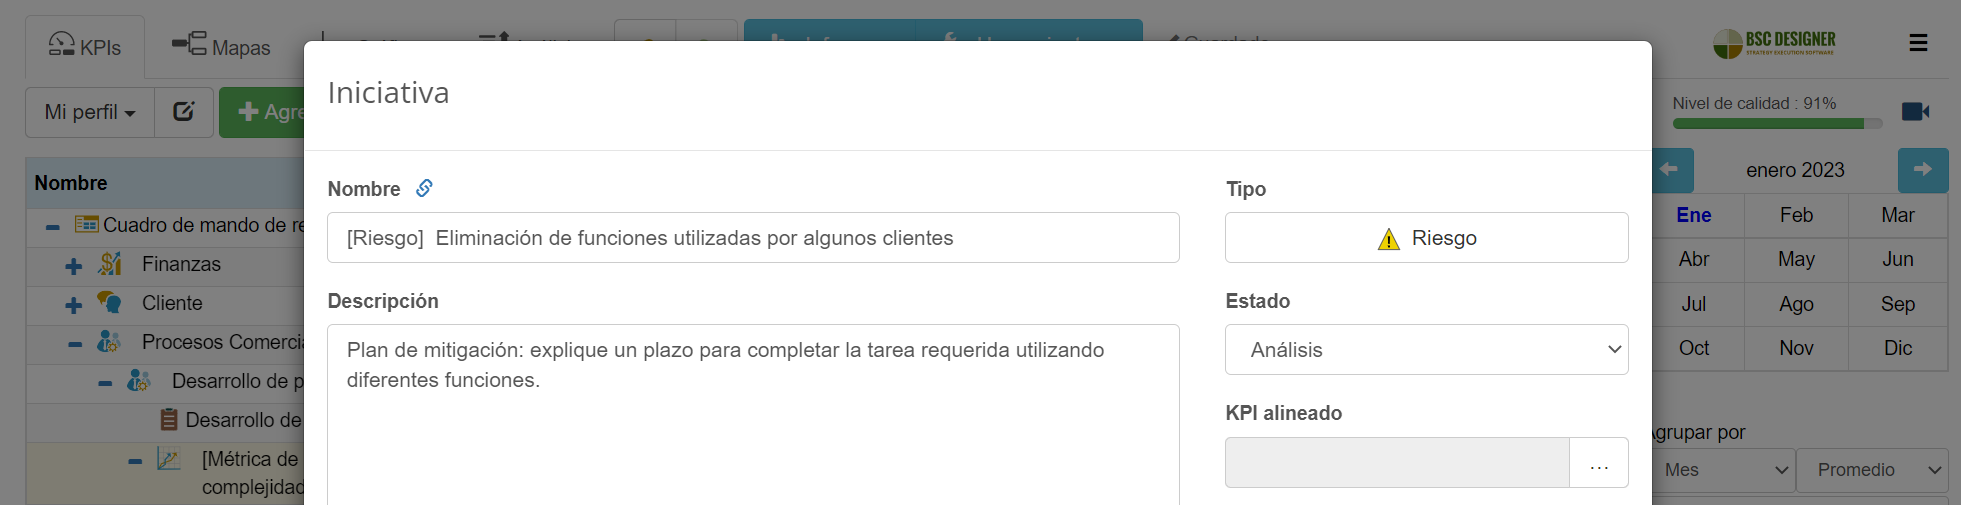
- Riesgo: Al reducir la complejidad del producto, podríamos eliminar funciones que son utilizadas por algunos clientes.
- Mitigación del riesgo: Explique cómo completar la tarea requerida utilizando funciones diferentes; forme a los agentes de soporte; prepare video_tutorial.
Cuadro de mando de reducción de costes.Los usuarios de BSC Designer pueden visualizar el riesgo activo en el panel de control:
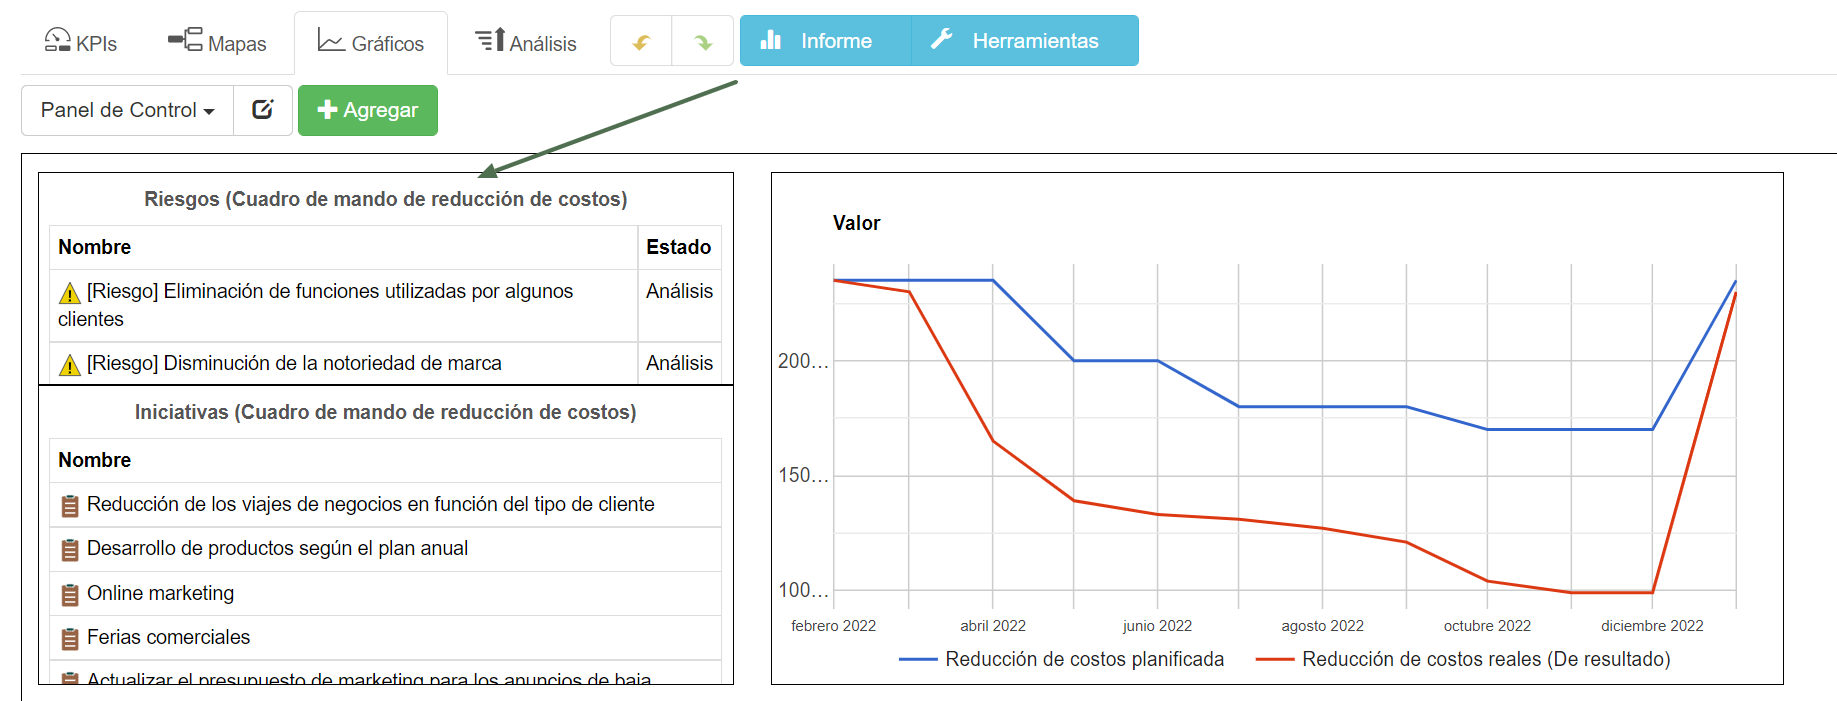
Cuadro de mando de reducción de costes.Paso 2.3 Cuantifique el valor para las Partes Interesadas
Un coste es un presupuesto invertido para satisfacer las necesidades de determinadas partes interesadas.
- ¿Quiénes son esas partes interesadas?
- ¿Cuáles son sus necesidades? ¿Qué valor se supone que debe crearse para ellas?
- ¿Qué valor se crea realmente?
- ¿Cómo cuantificar este valor? Aquí, encontrará ejemplos específicos de descomposición basada en el valor.
Por ejemplo, la principal parte interesada de la publicidad en línea es el equipo de ventas. Podemos cuantificar el valor para ellos mediante el indicador “Métrica de valor: de visitantes a clientes potenciales”.
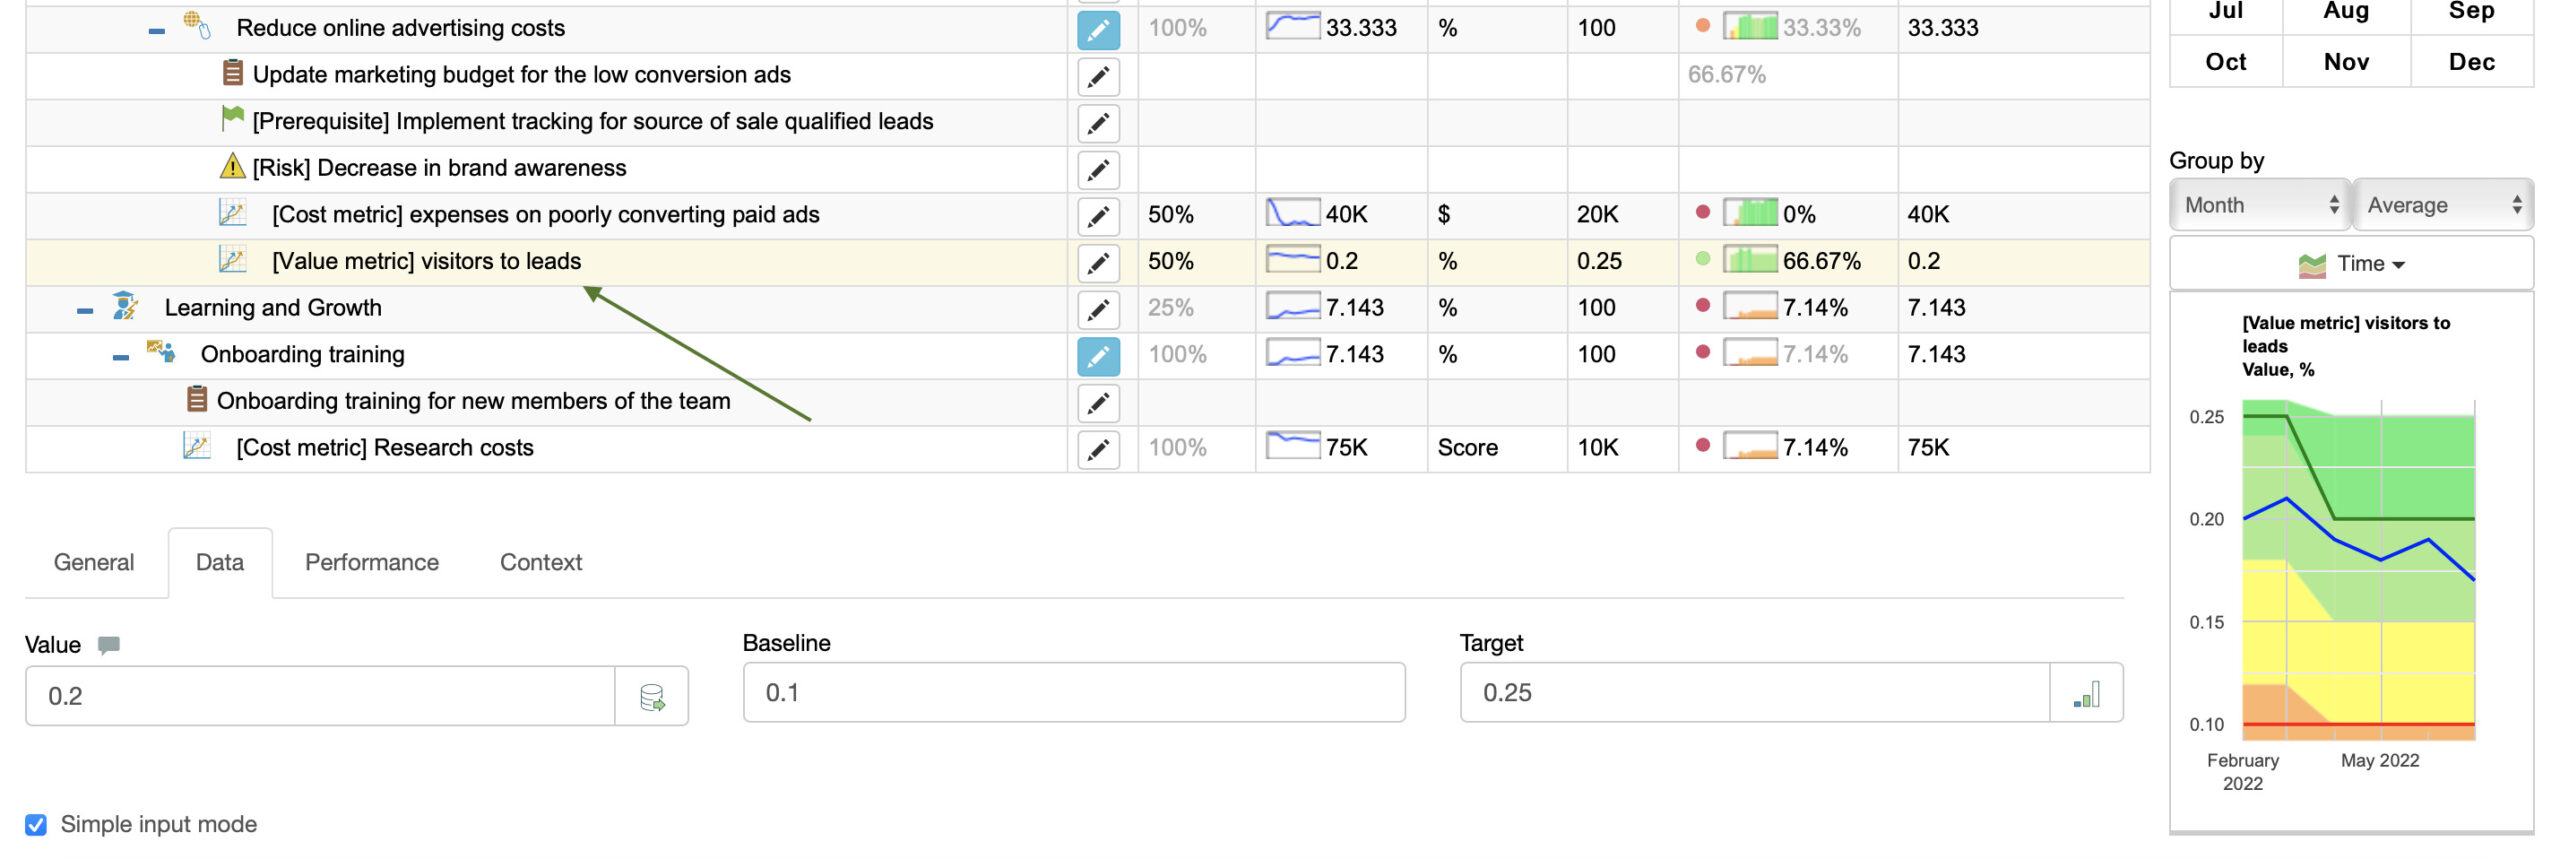
Cuadro de mando de reducción de costes.Cuantificamos el valor para tener un buen indicador de si nos estamos moviendo en la dirección correcta con la reducción de costes.
Ejemplo:
- Presupuesto reducido para la optimización de motores de búsqueda (métrica de costes)
- Esperado: pequeña fluctuación en el número de visitas al sitio web y de clientes potenciales
- Realidad: pérdida de posiciones en los motores de búsqueda en un plazo de 4 meses; el número de clientes potenciales (métrica de valor) disminuyó significativamente.
- Conclusiones: revise la iniciativa de ahorro de costes para proteger las actividades que crean valor
Paso 2.4 Comprenda la mecánica del costo
Nos interesa comprender el grado de posible reducción del costo, así como comprender la mecánica general relacionada con el costo.
Plantee preguntas como:
- ¿Cuáles son los factores de éxito de la reducción?
- ¿Funciona la economía de escala? ¿Es un costo único o recurrente?
- ¿Qué ratios intervienen?
Tomemos como ejemplo esta idea de ahorro de costos: “Visitar en persona a nuevos clientes es un costo significativo”.
- Análisis: Examine el ratio de visita a cliente potencial cualificado por tipo de cliente y considere el LTV.
- Conclusión: Reducir costos tiene sentido solo para ciertos tipos de clientes.
Formulamos un indicador de costos como:
- Gastos relacionados con clientes con peor conversión
Este indicador está optimizado para minimizar:
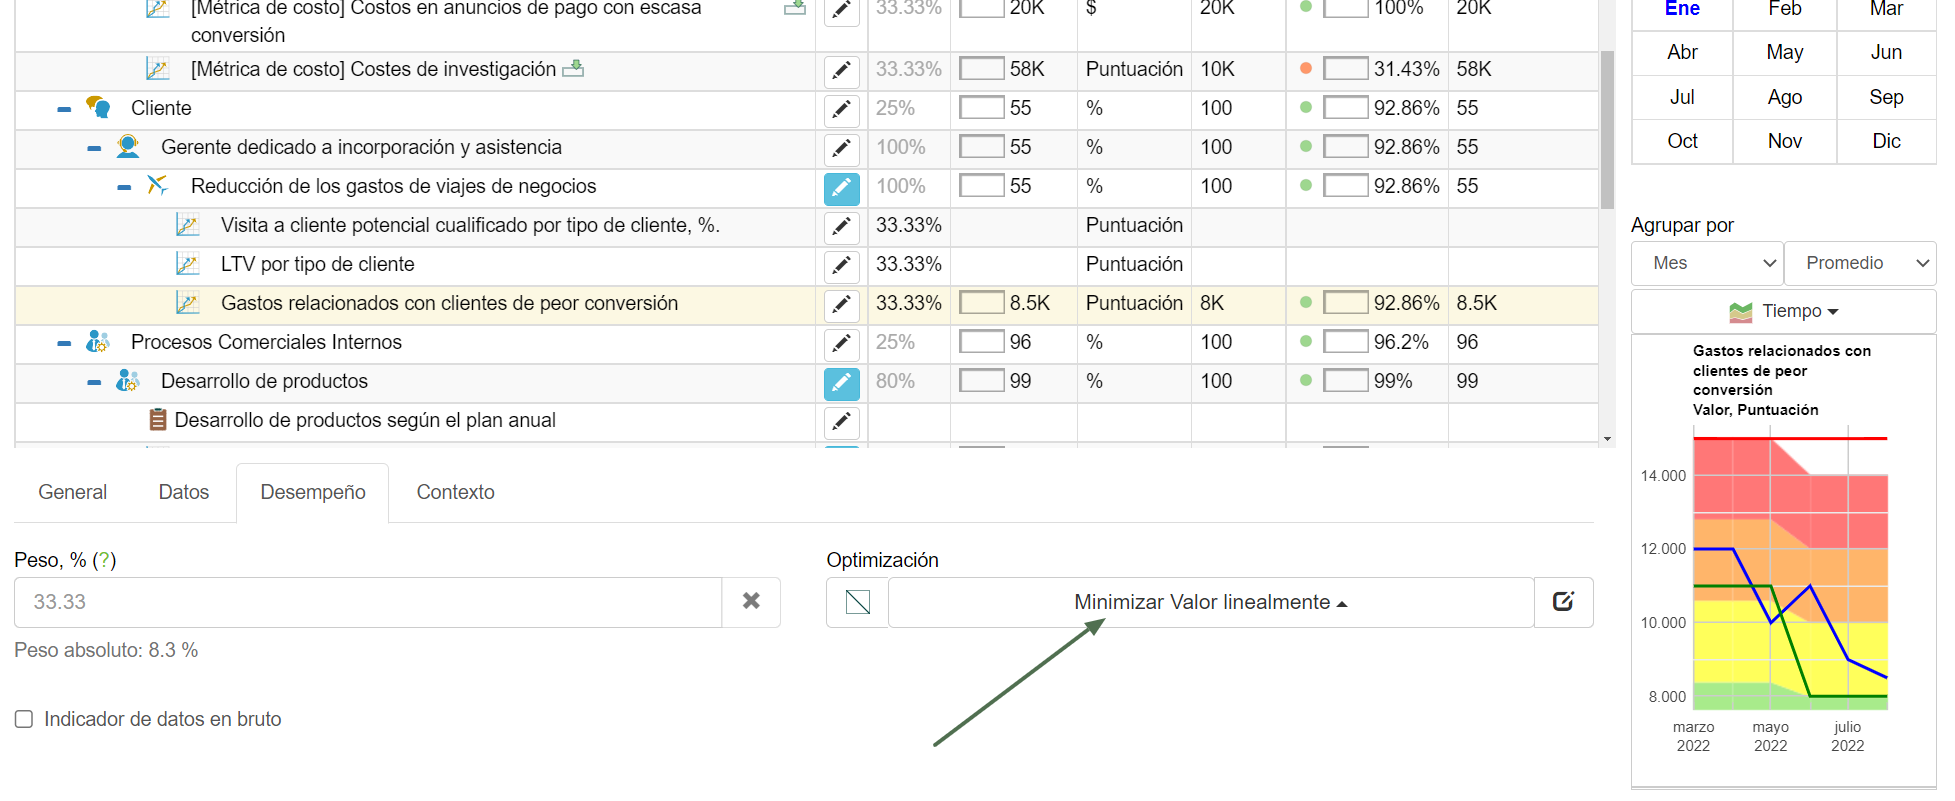
Cuadro de mando de reducción de costos.En otras palabras, aumentamos su progreso/rendimiento disminuyendo el valor actual. Cuando alcancemos el objetivo, el progreso será del 100%.
Lo más probable es que el objetivo de este indicador no se alcance de inmediato, por lo que podemos introducir algunos puntos de referencia para diferentes periodos de tiempo.
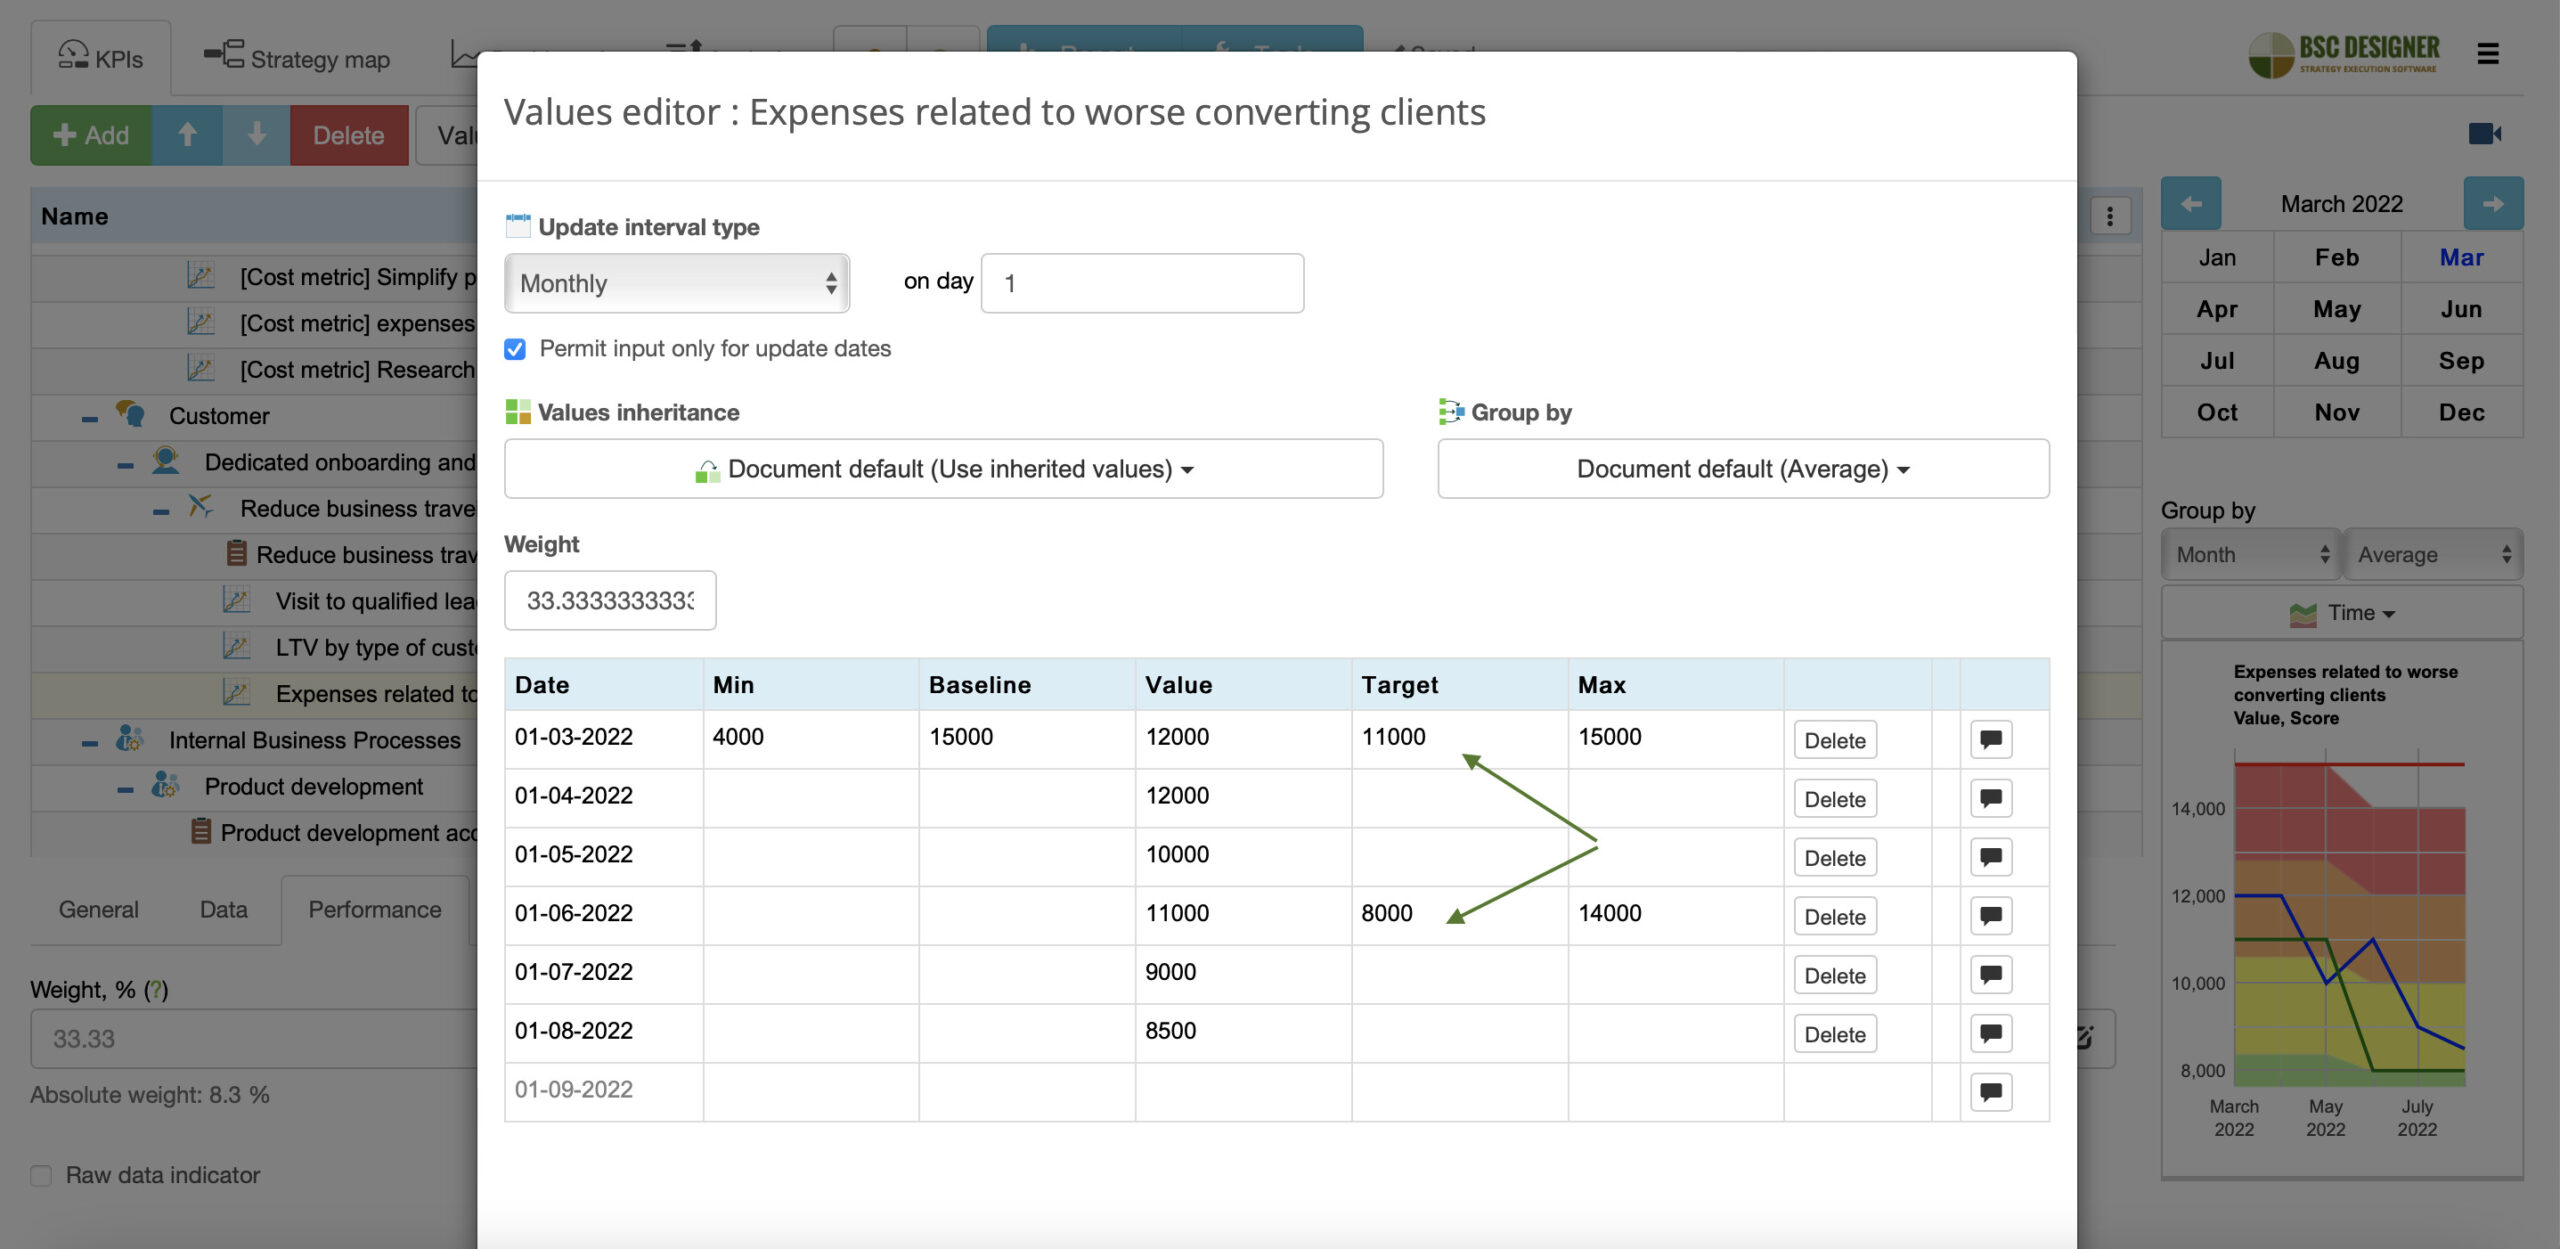
Cuadro de mando de reducción de costos.Estos objetivos de reducción consideran:
- Análisis del costo,
- Impacto estimado en la creación de valor,
- Riesgos posibles,
y definen los umbrales de ahorro de costos que se pueden lograr sin afectar funciones críticas.
Estrategia de reducción de costos y AI
Considere usar IA generativa para Estrategia de reducción de costos.
En BSC Designer:- Agregue 'Estrategia de reducción de costos' a su cuenta (a través de Nuevo > Nuevo cuadro de mando > Más plantillas).
- Abra la plantilla, cambie a la pestaña 'AI' y formule su pregunta.
Paso 3. Implementar el ahorro de costes
Ahora estamos listos para analizar iniciativas de ahorro de costes.
Paso 3.1 Preparación para la implementación
Para formular una iniciativa de reducción de costes, haga estas preguntas:
- ¿Cuáles son los pasos específicos de implementación?
- ¿Qué sistemas/infraestructura empresariales necesitamos ajustar?
- ¿Qué cambios en el comportamiento/las habilidades necesitamos implementar?
Por ejemplo:
- Si hablamos de reducir los gastos de marketing en línea, entonces un factor de éxito de esta iniciativa será algún sistema de seguimiento que ayude a identificar la fuente de clientes potenciales cualificados.
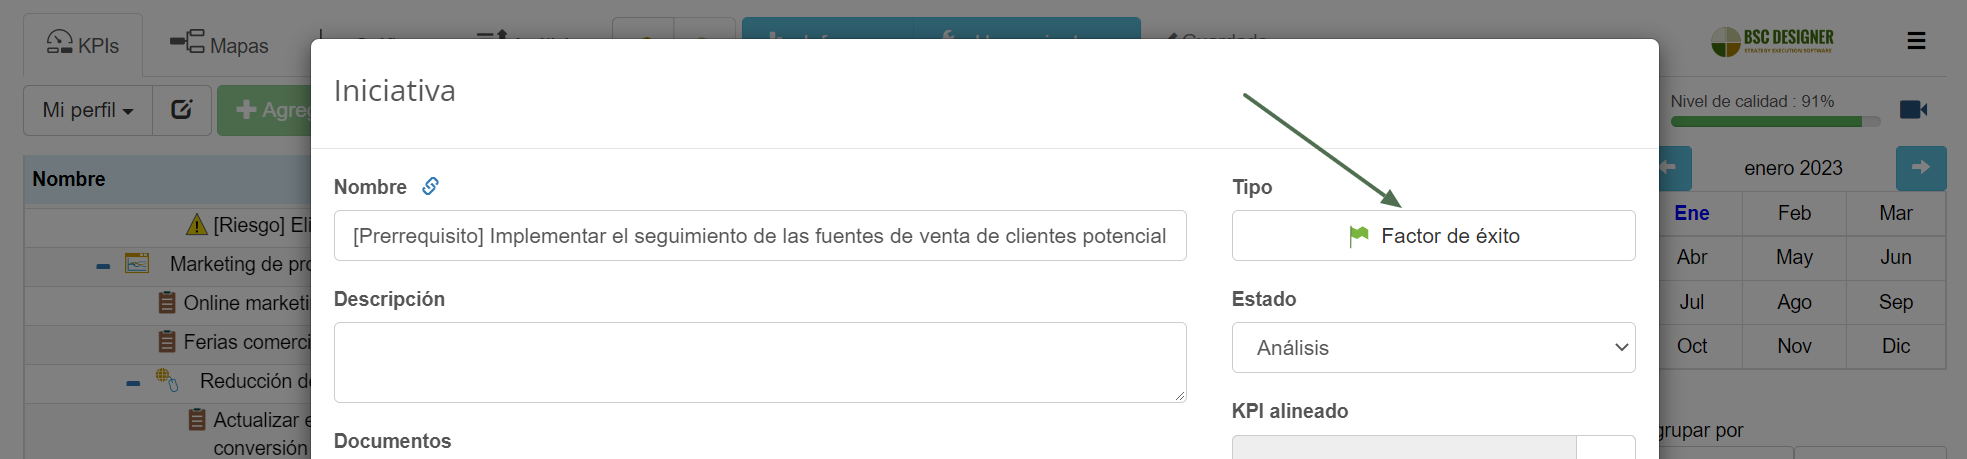
Cuadro de mando de reducción de costes.Paso 3.2 Priorice las iniciativas de reducción de costes
Con el análisis de costes, podemos seguir estos principios:
- Minimice los presupuestos/costes para actividades de bajo valor
- Proteja las actividades de alto valor
El modelo de priorización también implicará el poder político de las partes interesadas, los riesgos esperados y las dificultades de implementación.
En BSC Designer, utilice la función peso para mostrar la importancia relevante de un determinado objetivo o de sus iniciativas de reducción de costes.
- Podría sonar contradictorio: ¿por qué necesitamos definir un peso/prioridad cuando un coste en sí mismo es una prioridad (mayor coste = mayor prioridad)?
El coste muestra solo una proyección presupuestaria, mientras que la prioridad/peso podría incluir otras proyecciones, como el valor creado para las partes interesadas, la dificultad de implementar, la alineación con otros objetivos.
En nuestro ejemplo, he asignado un 80% de peso al desarrollo del producto y un 20% del peso al marketing del producto:
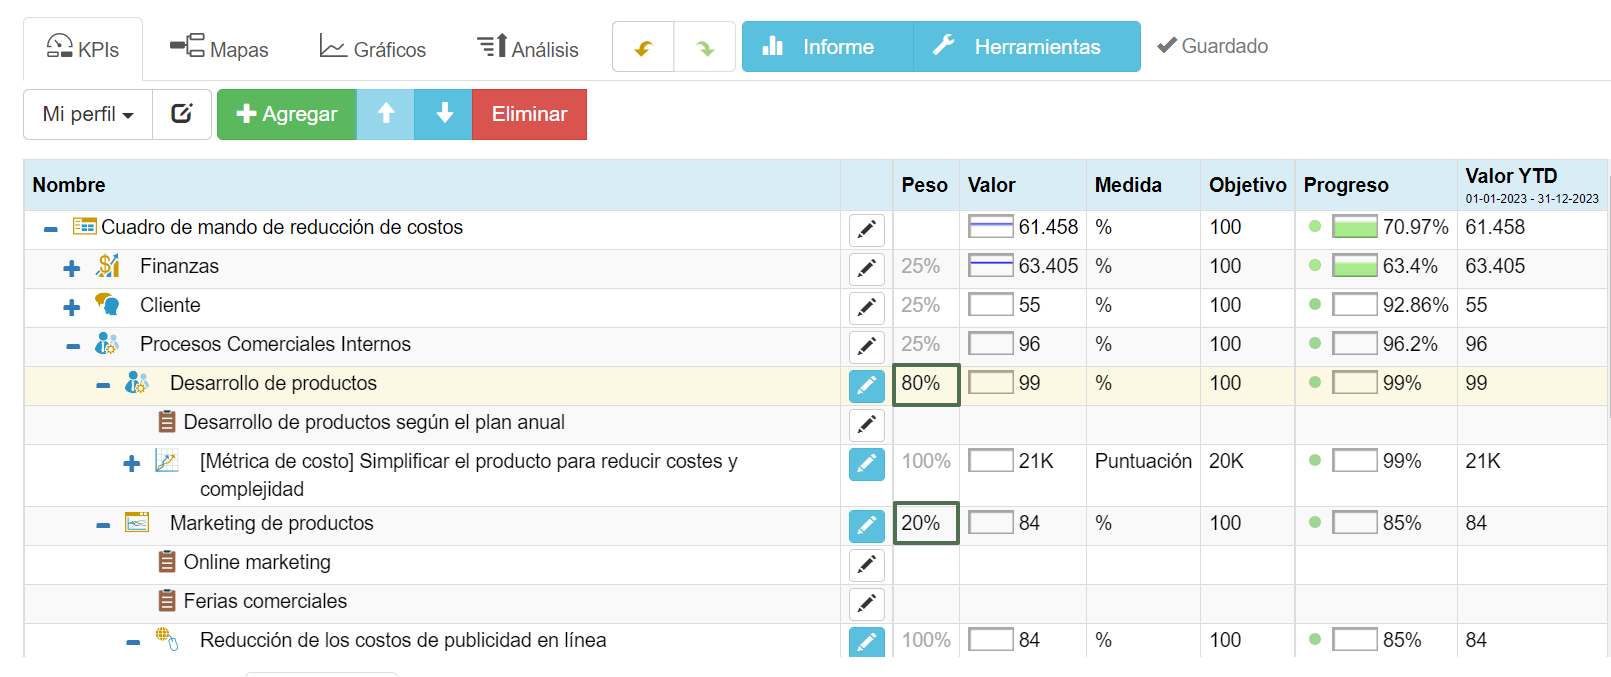
Cuadro de mando de reducción de costes.El programa utilizará estos pesos para calcular el rendimiento de la perspectiva interna. En este caso, una reducción de costes del desarrollo del producto tendrá un mayor impacto en el progreso total que la misma reducción de costes del marketing del producto.
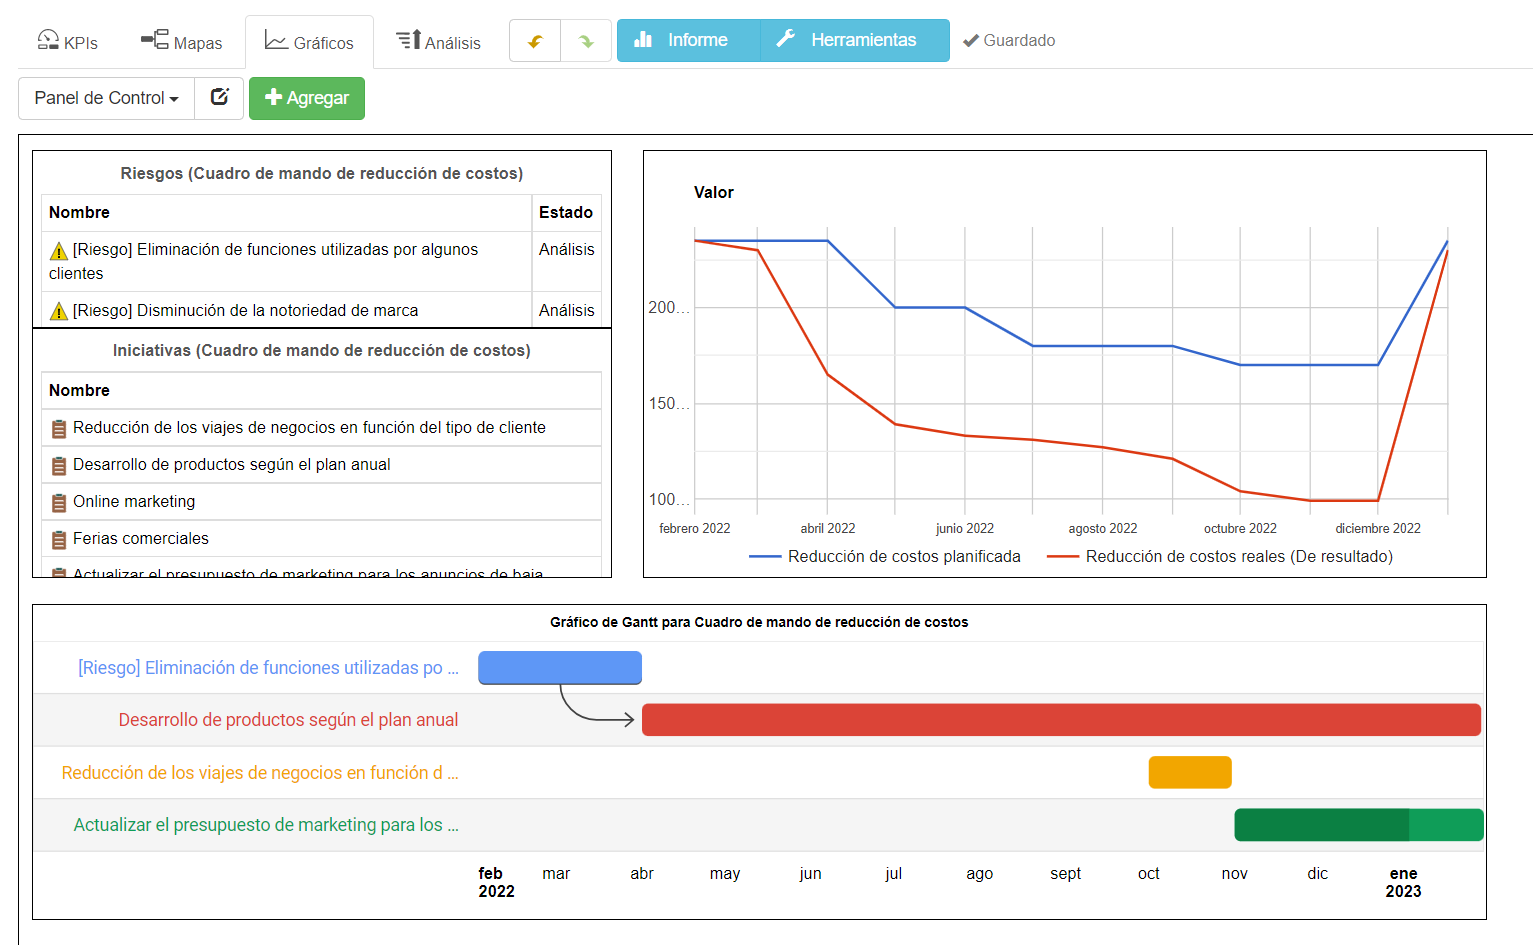
Paso 3.3 Realice el seguimiento de la reducción de costes: reducción de costes planificada frente a reducción real
Al principio, creamos un indicador denominado Reducción de costes planificada. Vamos a crear otro denominado Reducción de costes real.
Necesitamos configurar su valor para que se calcule como la suma de los valores dentro de:
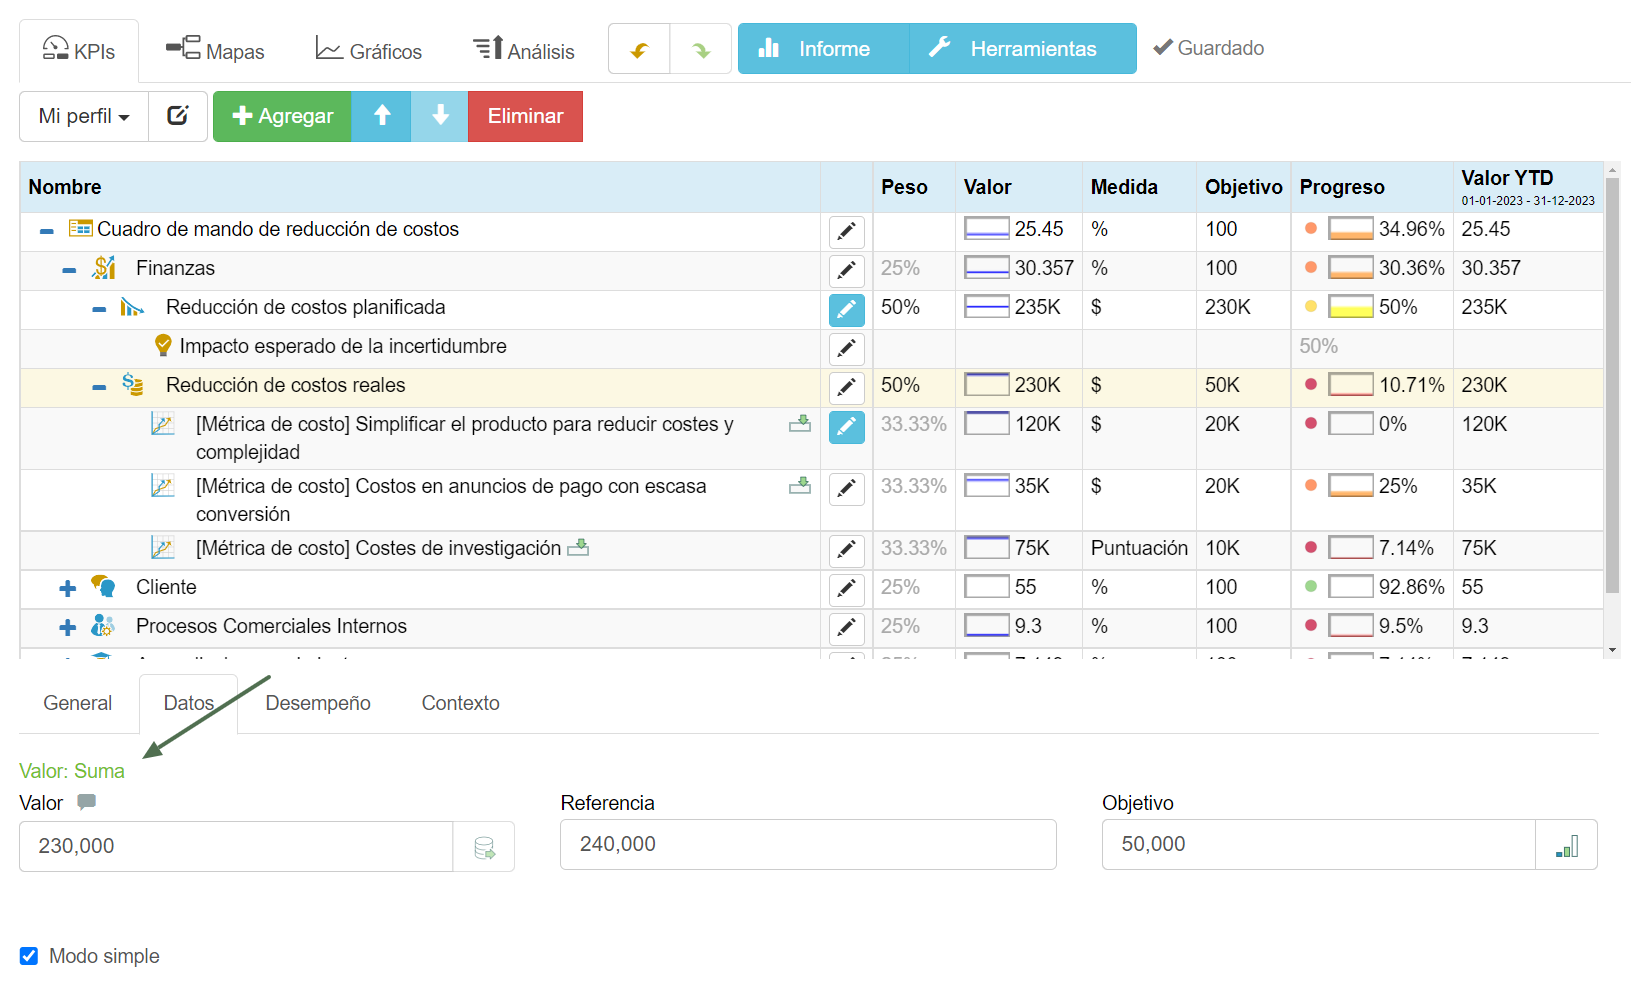
Cuadro de mando de reducción de costes.Ahora podemos enlazar los indicadores de ahorro de costes con ese indicador copiándolos y pegándolos, y seleccionando la opción “Enlazar”:
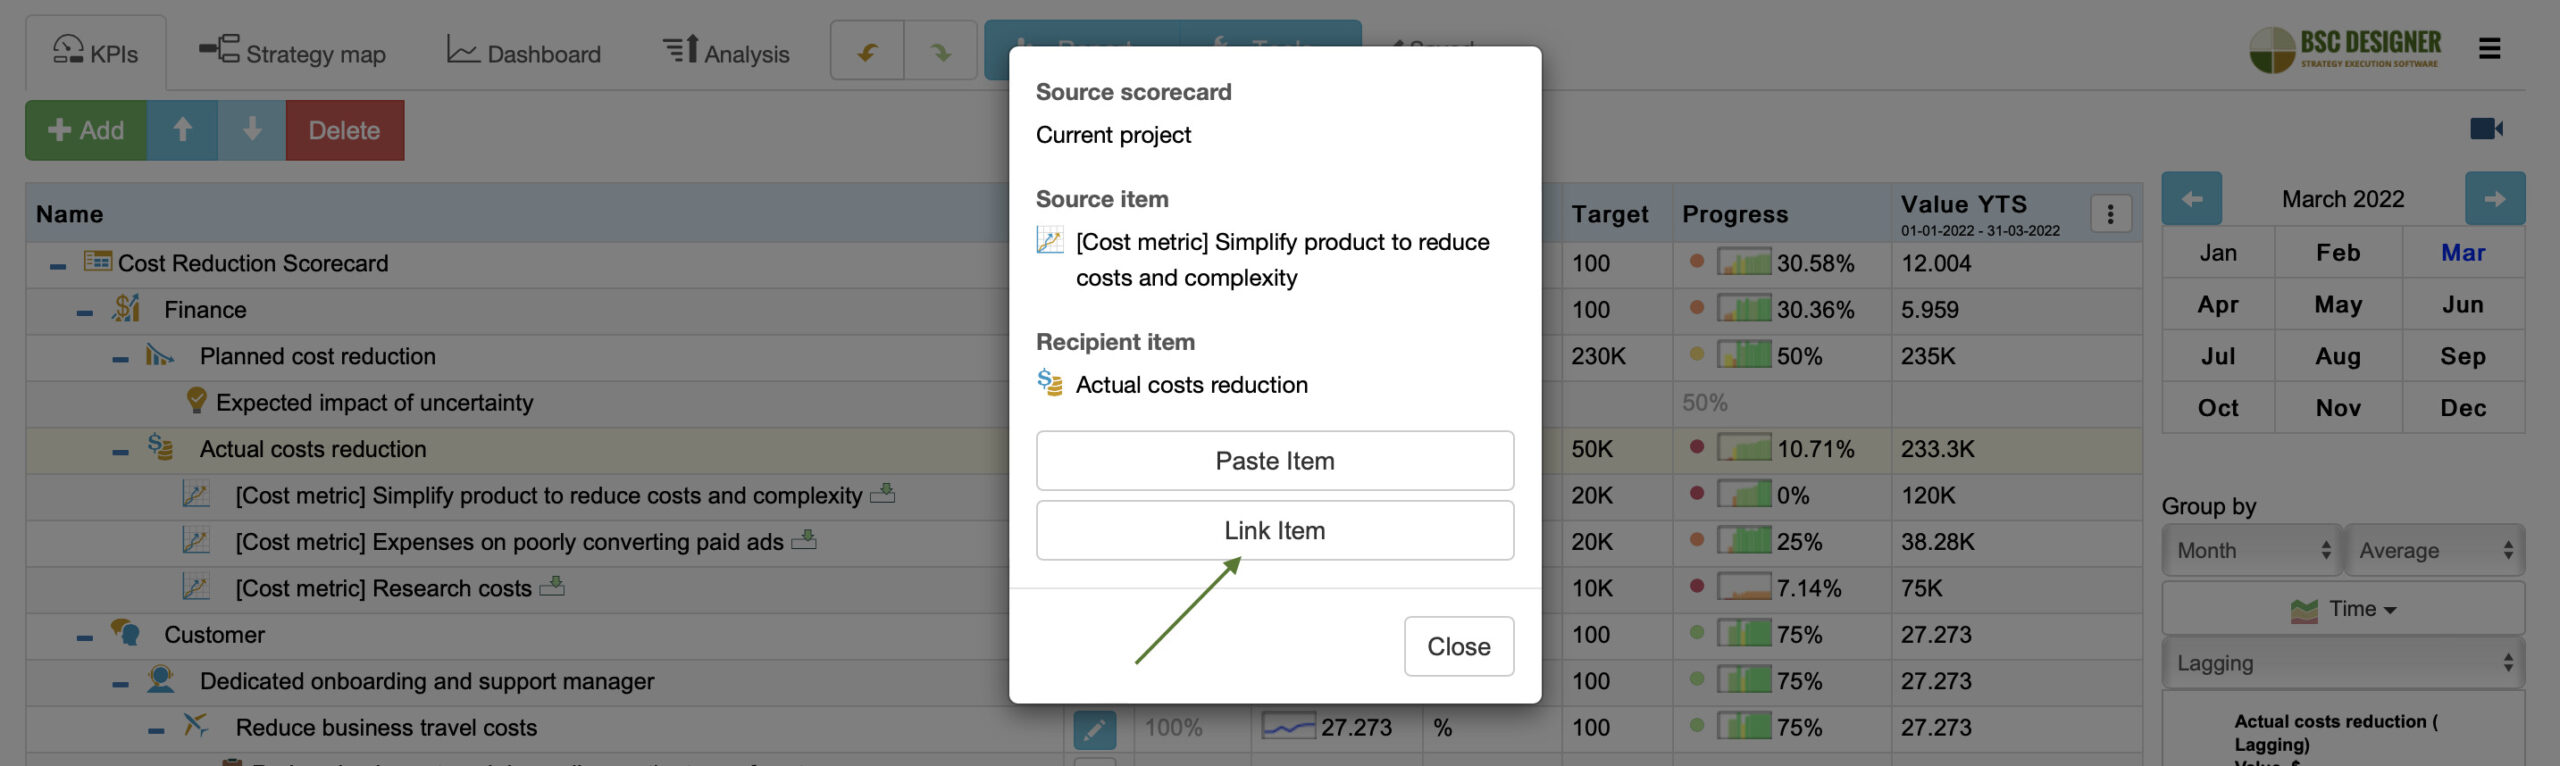
Cuadro de mando de reducción de costes.El campo Valor del indicador Costes reales mostrará el nivel actual de reducción de costes alcanzado para el período seleccionado.
La columna de progreso será una indicación del ahorro de costes alcanzado en la escala del 0% al 100%, donde:
- 0% significa que aún no se ha logrado ninguna reducción de costes, y
- 100% significa que todos los indicadores han alcanzado los objetivos de reducción de costes asignados
Visualice ambos indicadores en el diagrama comparativo para representar el ahorro de costes esperado frente al ahorro de costes real; también podemos visualizar las iniciativas de ahorro de costes en un diagrama de Gantt:
Cuadro de mando de reducción de costes.Paso 4. Adapte la estrategia a la incertidumbre más allá de la optimización de costos
La reducción de costos es un parche rápido para los desafíos de la incertidumbre. Una vez en aguas tranquilas, su equipo necesita revisar la estrategia existente con datos más precisos en mente para proponer una solución permanente.
Las preguntas para la discusión son:
- ¿Qué lecciones aprendimos después de implementar iniciativas de reducción de costos?
- ¿Qué aprendimos sobre el costo y la creación de valor para las partes interesadas?
- ¿Qué nuevos factores de incertidumbre se descubrieron?
- ¿Cómo podemos adaptar la estrategia a la incertidumbre?
- ¿Cuál es nuestro nivel de preparación para futuros desafíos (consulte la planificación de escenarios)?

Alexis Savkín es arquitecto de estrategia y fundador de BSC Designer, una plataforma de ejecución de la estrategia con el cuadro de mando integral como núcleo. Es el creador del Strategy Execution Canvas, el autor de dos libros y de más de 100 artículos sobre estrategia y medición del desempeño, y ponente en conferencias internacionales. Conéctese con Alexis en LinkedIn.
Excelente publicación