不确定性与金融衰退时期意味着需要降低成本。让我们讨论如何以有纪律的方式来实现这一点,从而将对组织的负面影响最小化。
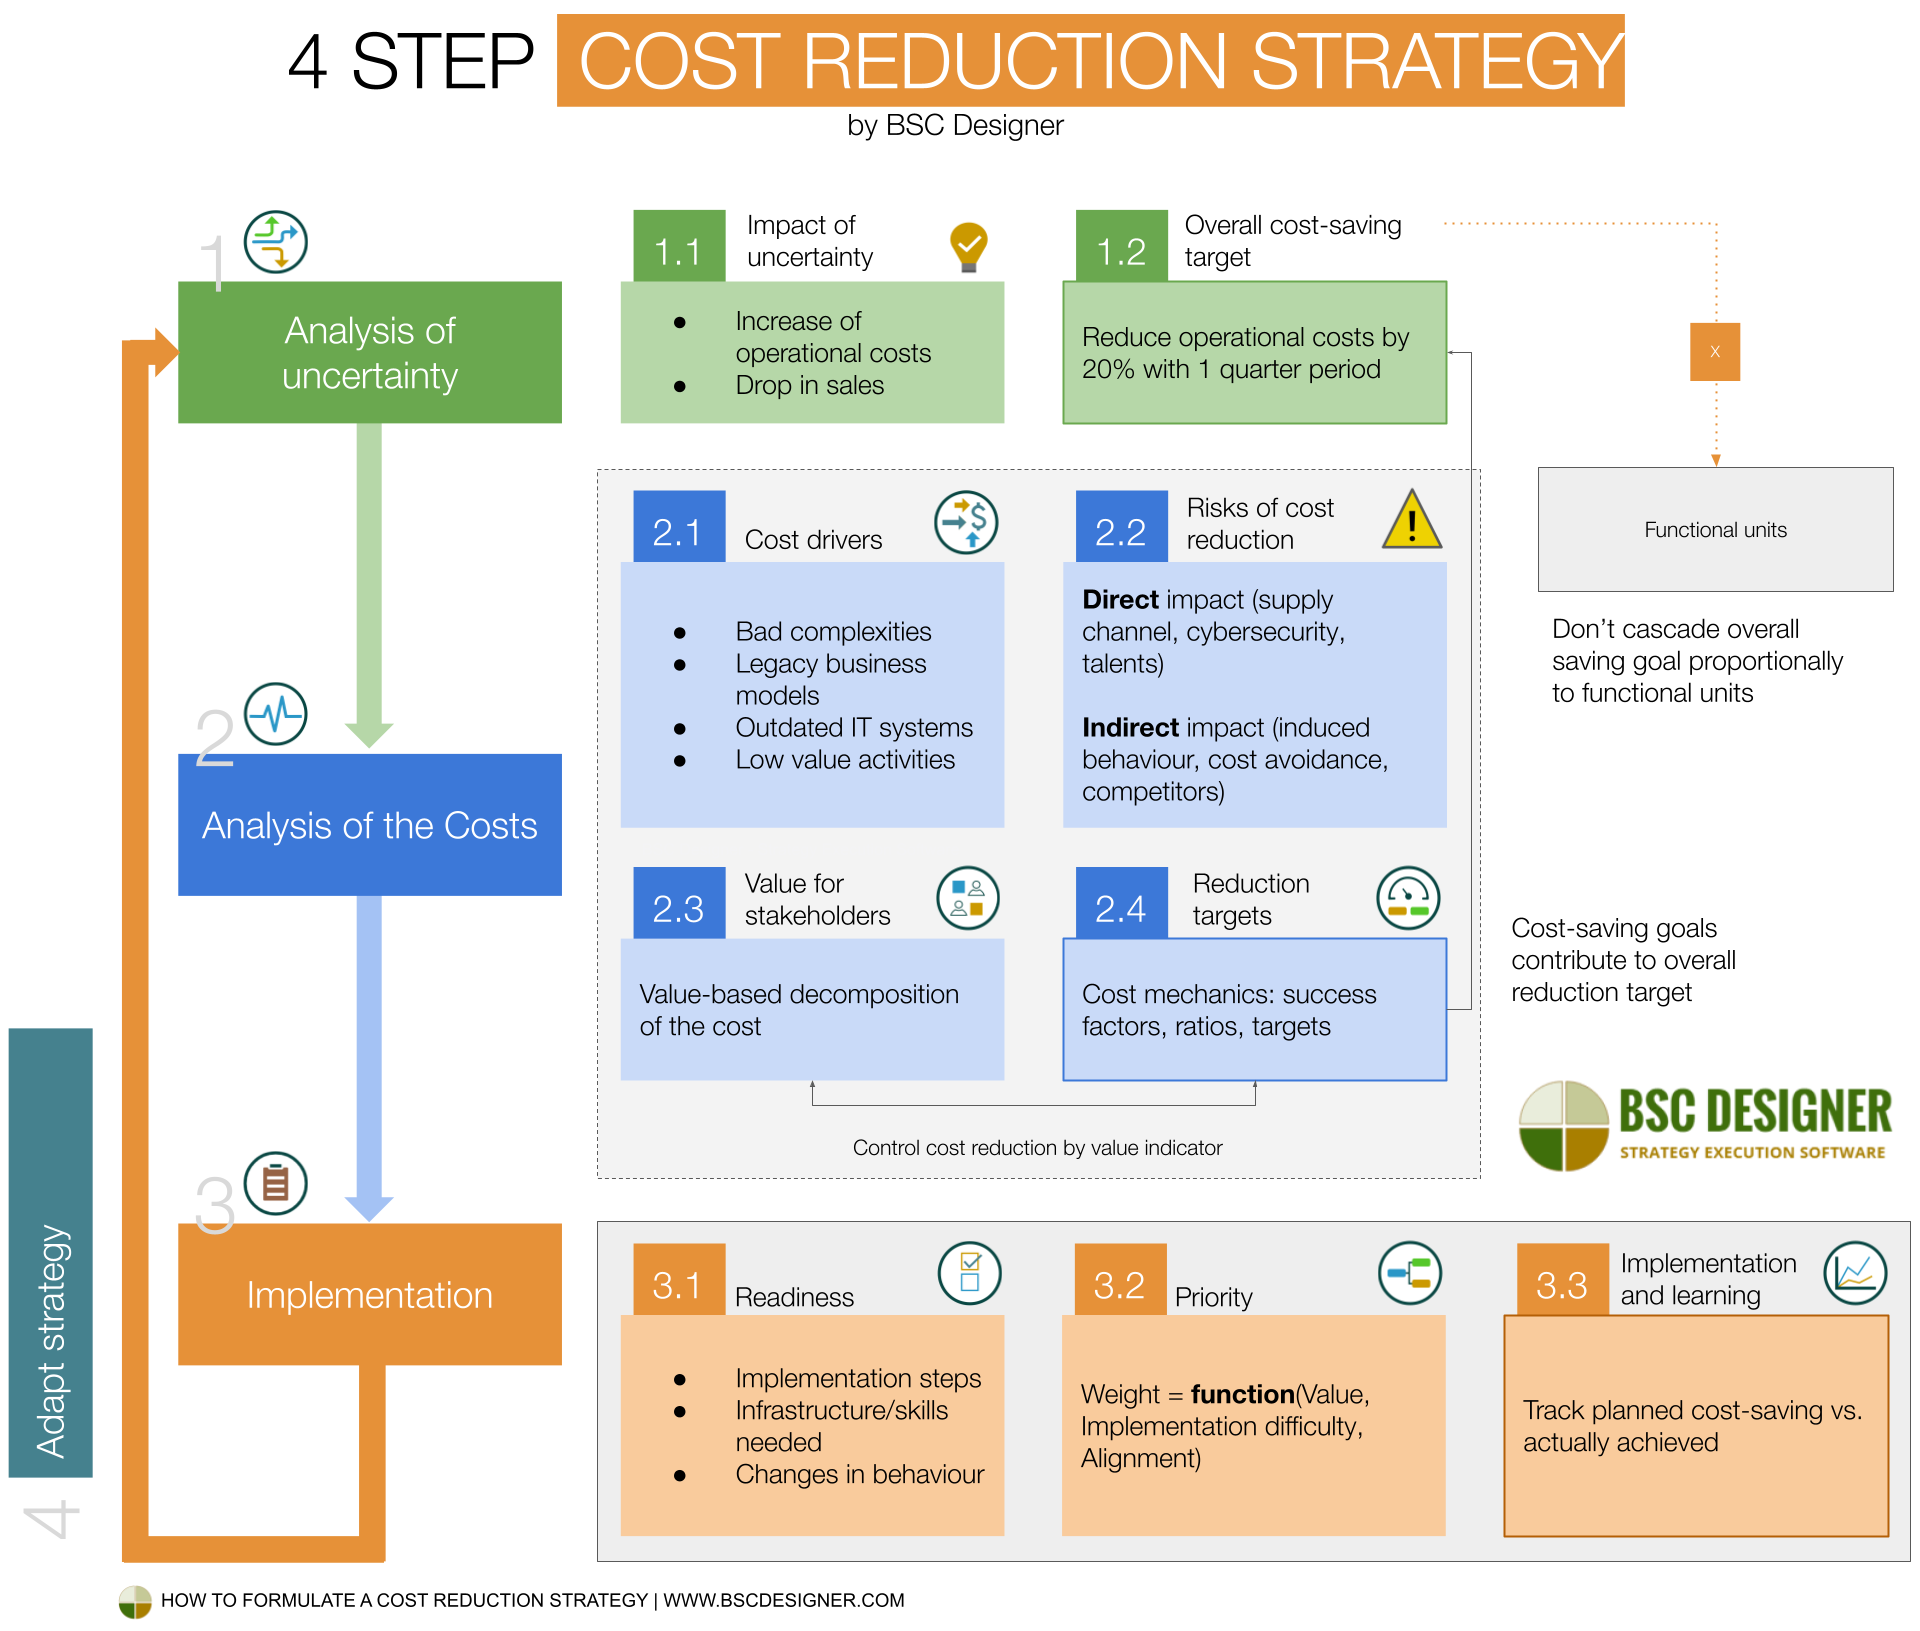
我们正处于一个充满不确定性的时期——颠覆性变化与不可预测事件促使组织勒紧裤腰带,并将重点放在降低成本上。最简单的方法是设定节约成本的目标,并将其级联到更低层级……
这里有一个很好的问题可以作为讨论的起点:
我们是否应该将总体节约成本目标级联到组织的职能层级?
组织的职能单元各不相同:
- 它们对价值创造的贡献各不相同
- 它们对不确定性的应对方式应当量身定制
- 它们面临不同的风险
将总体降低目标按比例级联到各职能单元的想法毫无意义……
更好的方法是从具体的成本驱动因素入手,并且:
这就是我们将在下文讨论的由 BSC Designer 提出的成本降低流程。它包括四个步骤:
第 1 步:不确定性分析
我们不会从费用分析开始节约成本。相反,我们将投入一些时间来理解我们当前所面临的不确定性。此项分析将有助于更好地理解预期影响的性质,并制定整体的成本降低目标。
步骤 1.1 分析不确定性的影响
本步骤的关键问题:
不确定性/危机/衰退对组织的预期影响是什么?
例如:
- 运营成本增加
- 招聘/留住人才方面的挑战
- 原材料成本增加
- 物流成本增加
- 利率上升
- 销售额下降
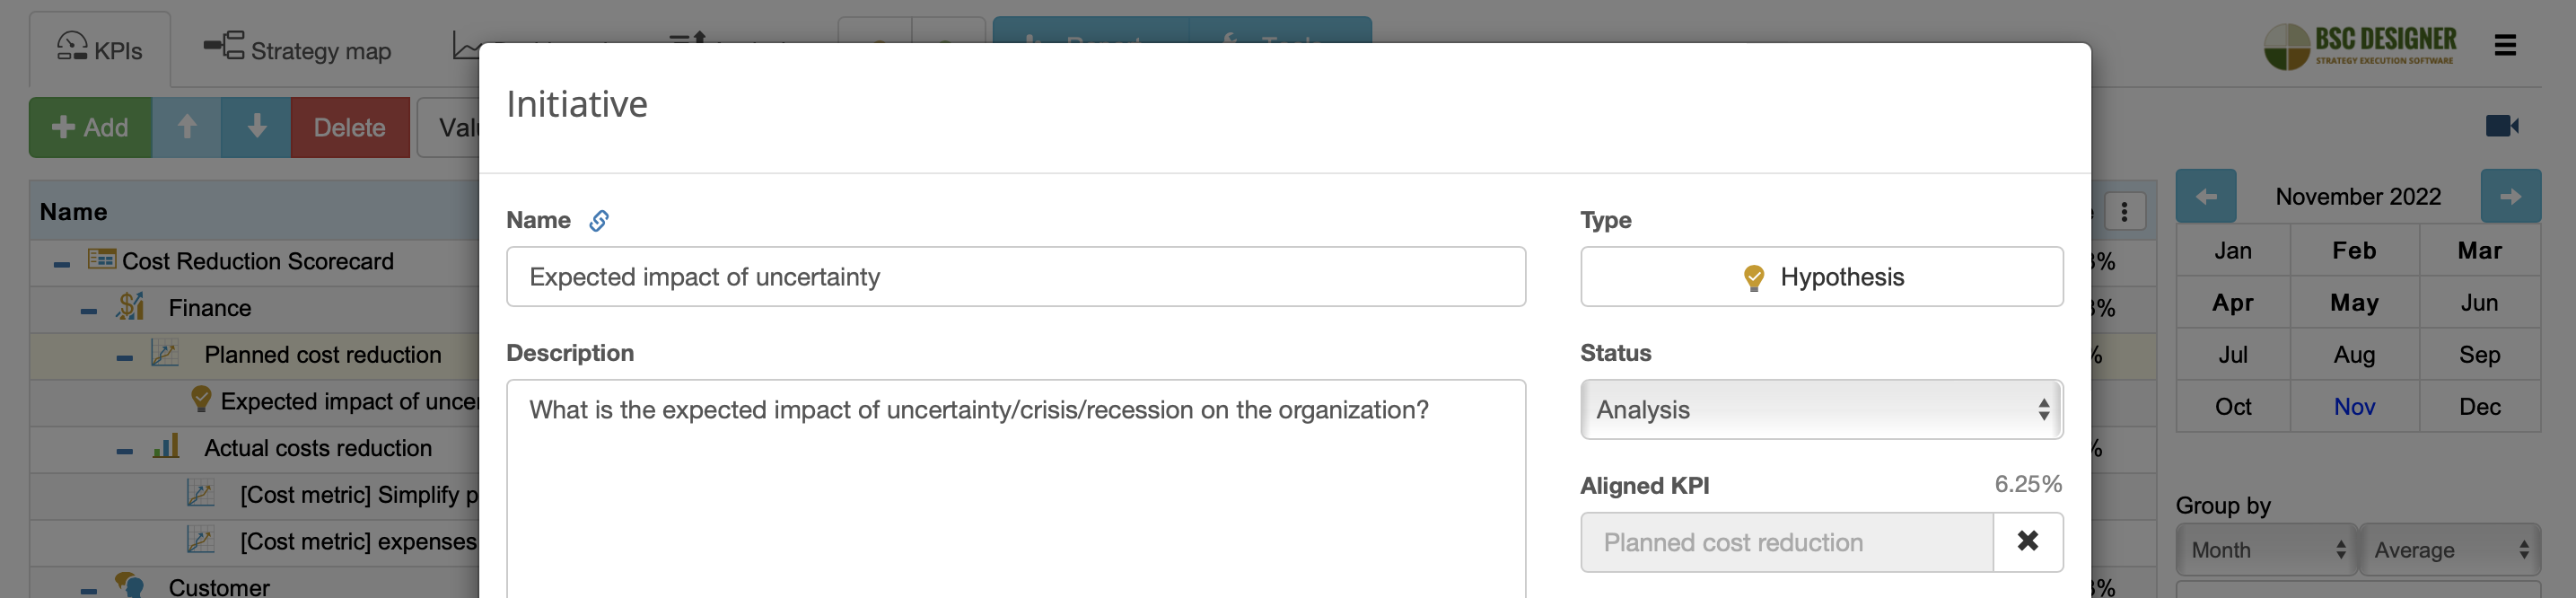
 成本削减计分卡。
如果你进行了情景规划练习,那么你已经对这个问题有了一些答案,包括早期预警指标以及应对计划草案。如果没有,请使用PESTEL分析,以更好地理解当前的外部环境。
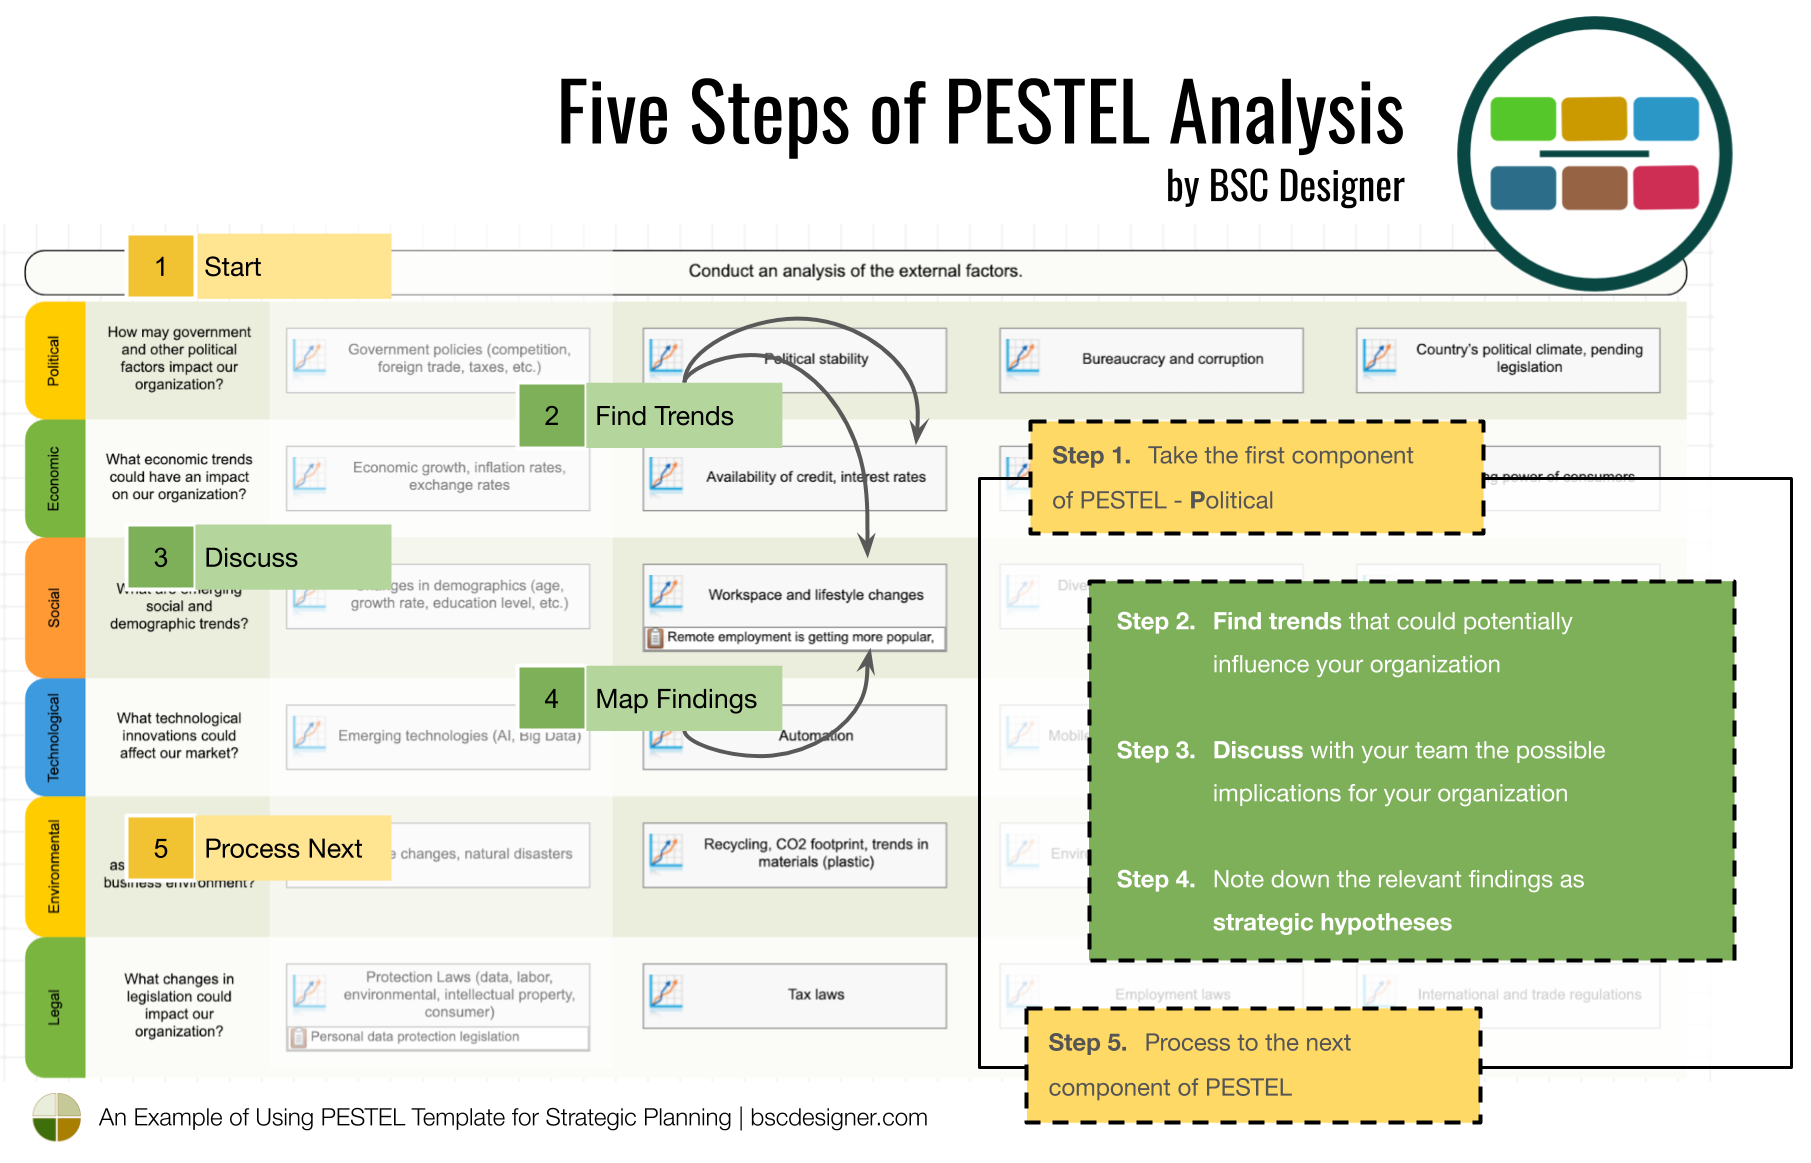
PESTEL 分析模板。 步骤 1.2 计算总体成本削减目标
仅仅列出组织中受影响的职能还不够——请尝试根据一些历史类比或即将获得的数据,对预期影响进行量化。
例如,通过分析其他大流行病,可以对新冠疫情的影响做出粗略估计。
在疫情初期,我们可以估计:
- 与客户面对面互动相关的职能,短期内可能受到 60% 的削减影响,长期内可能受到 20% 的削减影响;相应地,预计销售额分别下降 35% 和 15%。
在首次封锁之后,我们需要将这些估计调整为更高的百分比。
本步骤的结果是一个具有具体成本削减目标的目标。
例如,为应对销售额下降 35%,公司应在一个季度内将运营成本降低 20%。
为设置该指标,我们有两种选择:
- 选项 1: 跟踪节省的成本。在这种情况下,基线=0,目标为应对不确定性所需的成本削减额;该指标应配置为最大化,或
- 选项 2: 跟踪成本削减。在这种情况下,基线为当前总成本,目标为期望达到的成本水平;该指标应配置为最小化。
在我的示例计分卡中,我使用了选项 2,并在财务视角中创建了指标计划成本削减。
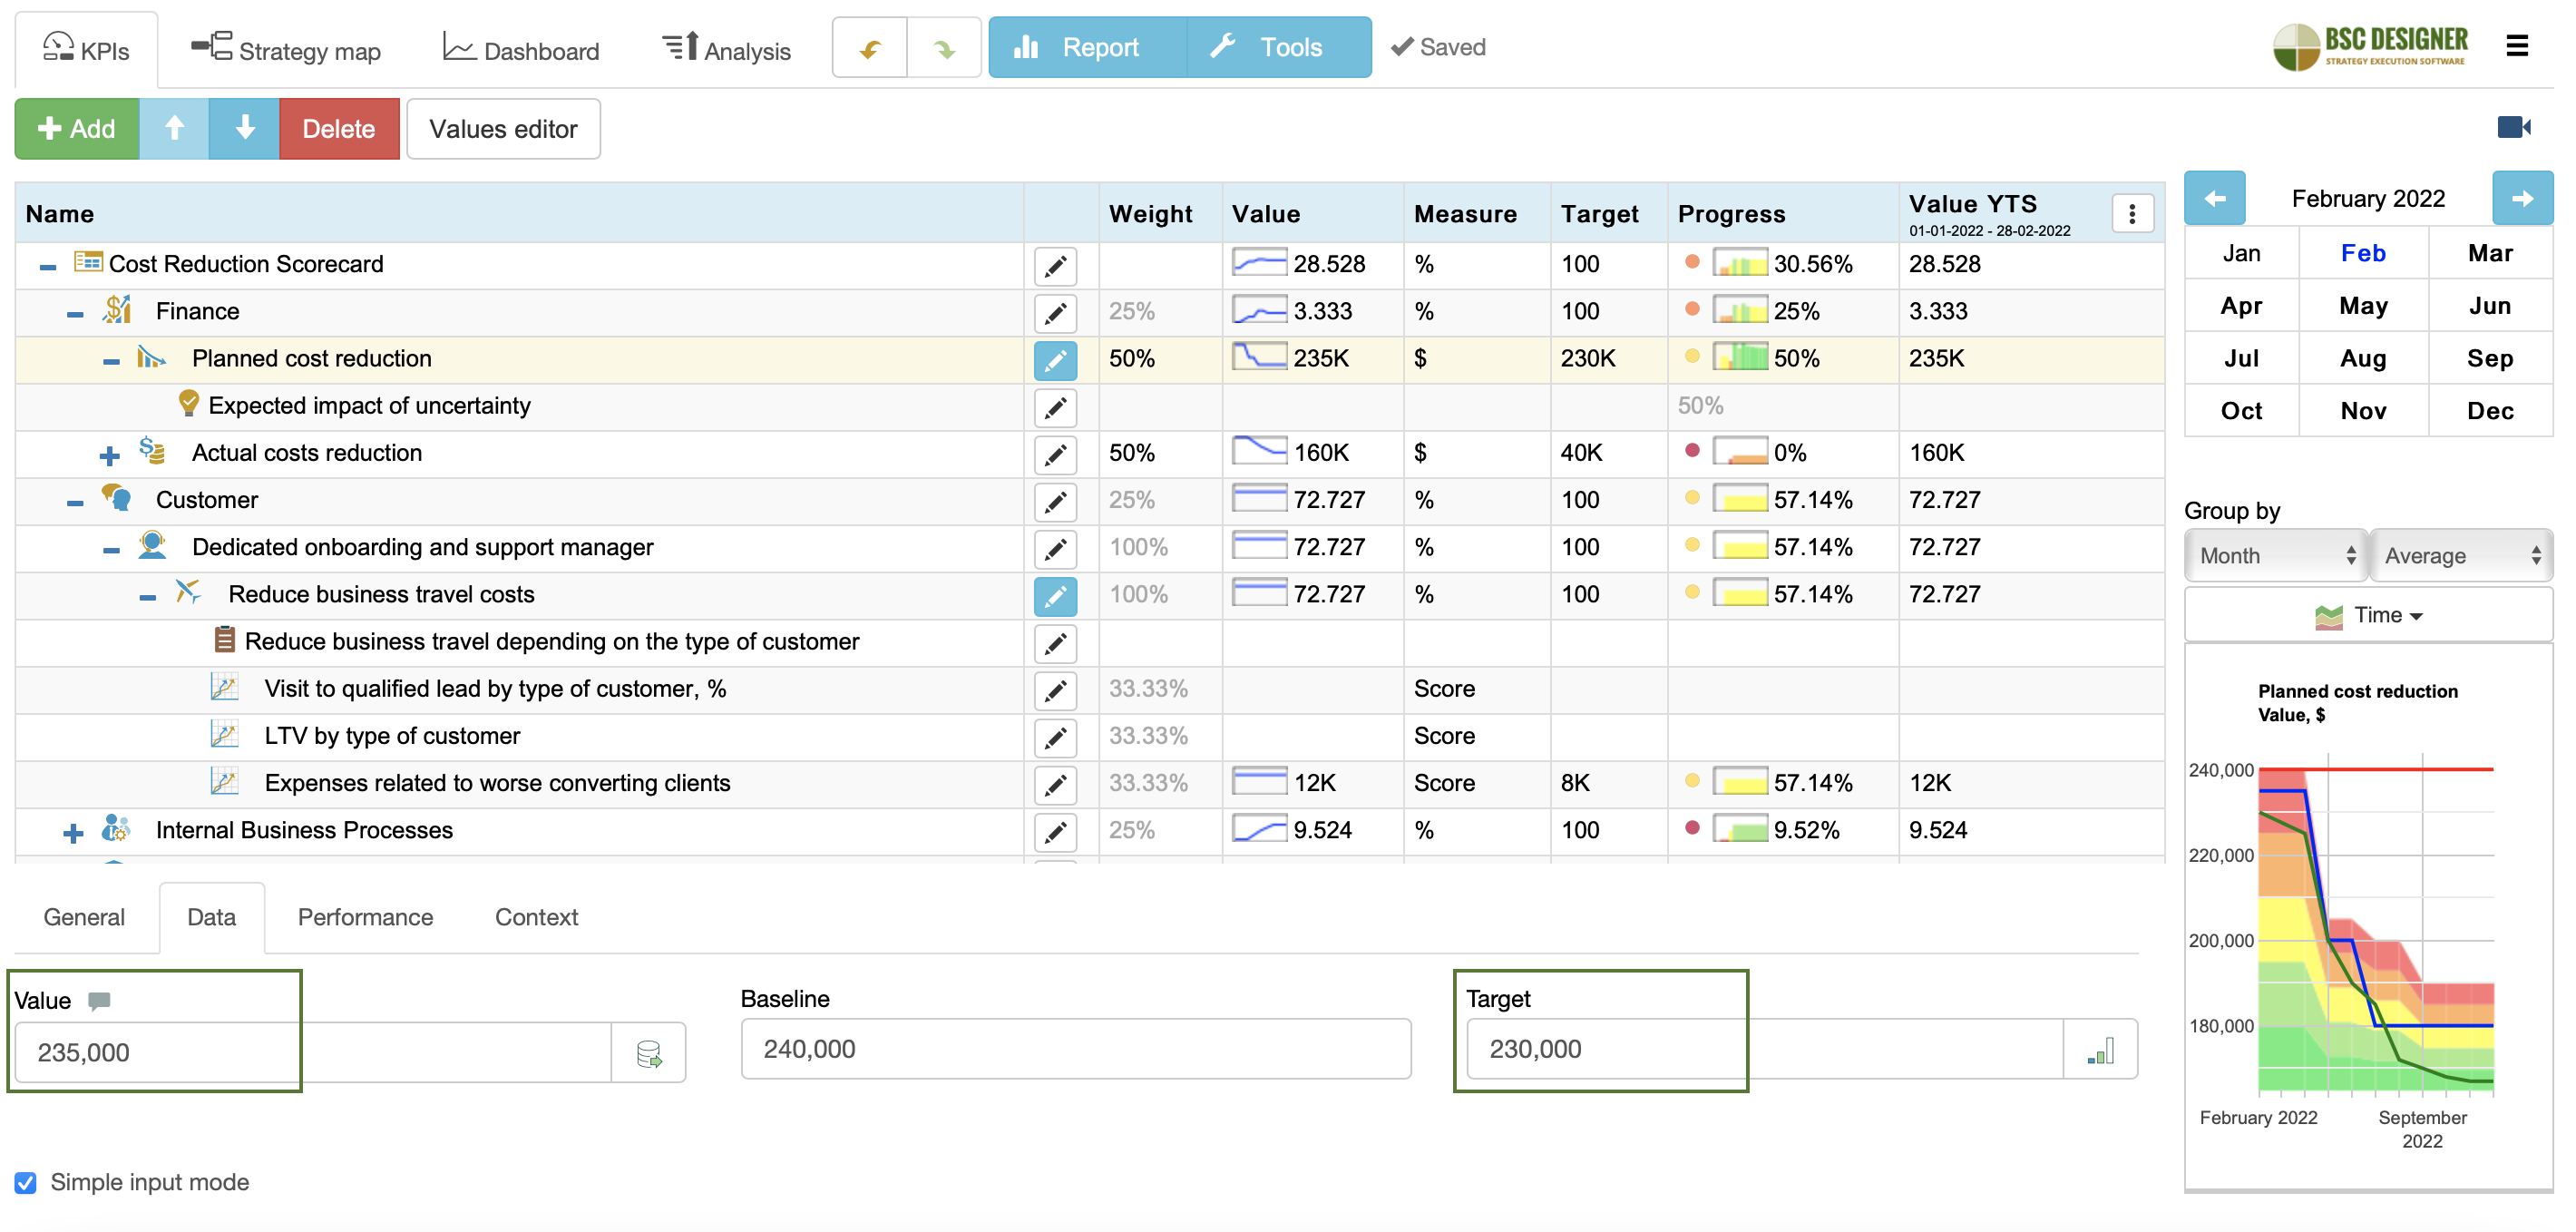
成本削减计分卡。第 2 步:分析支出
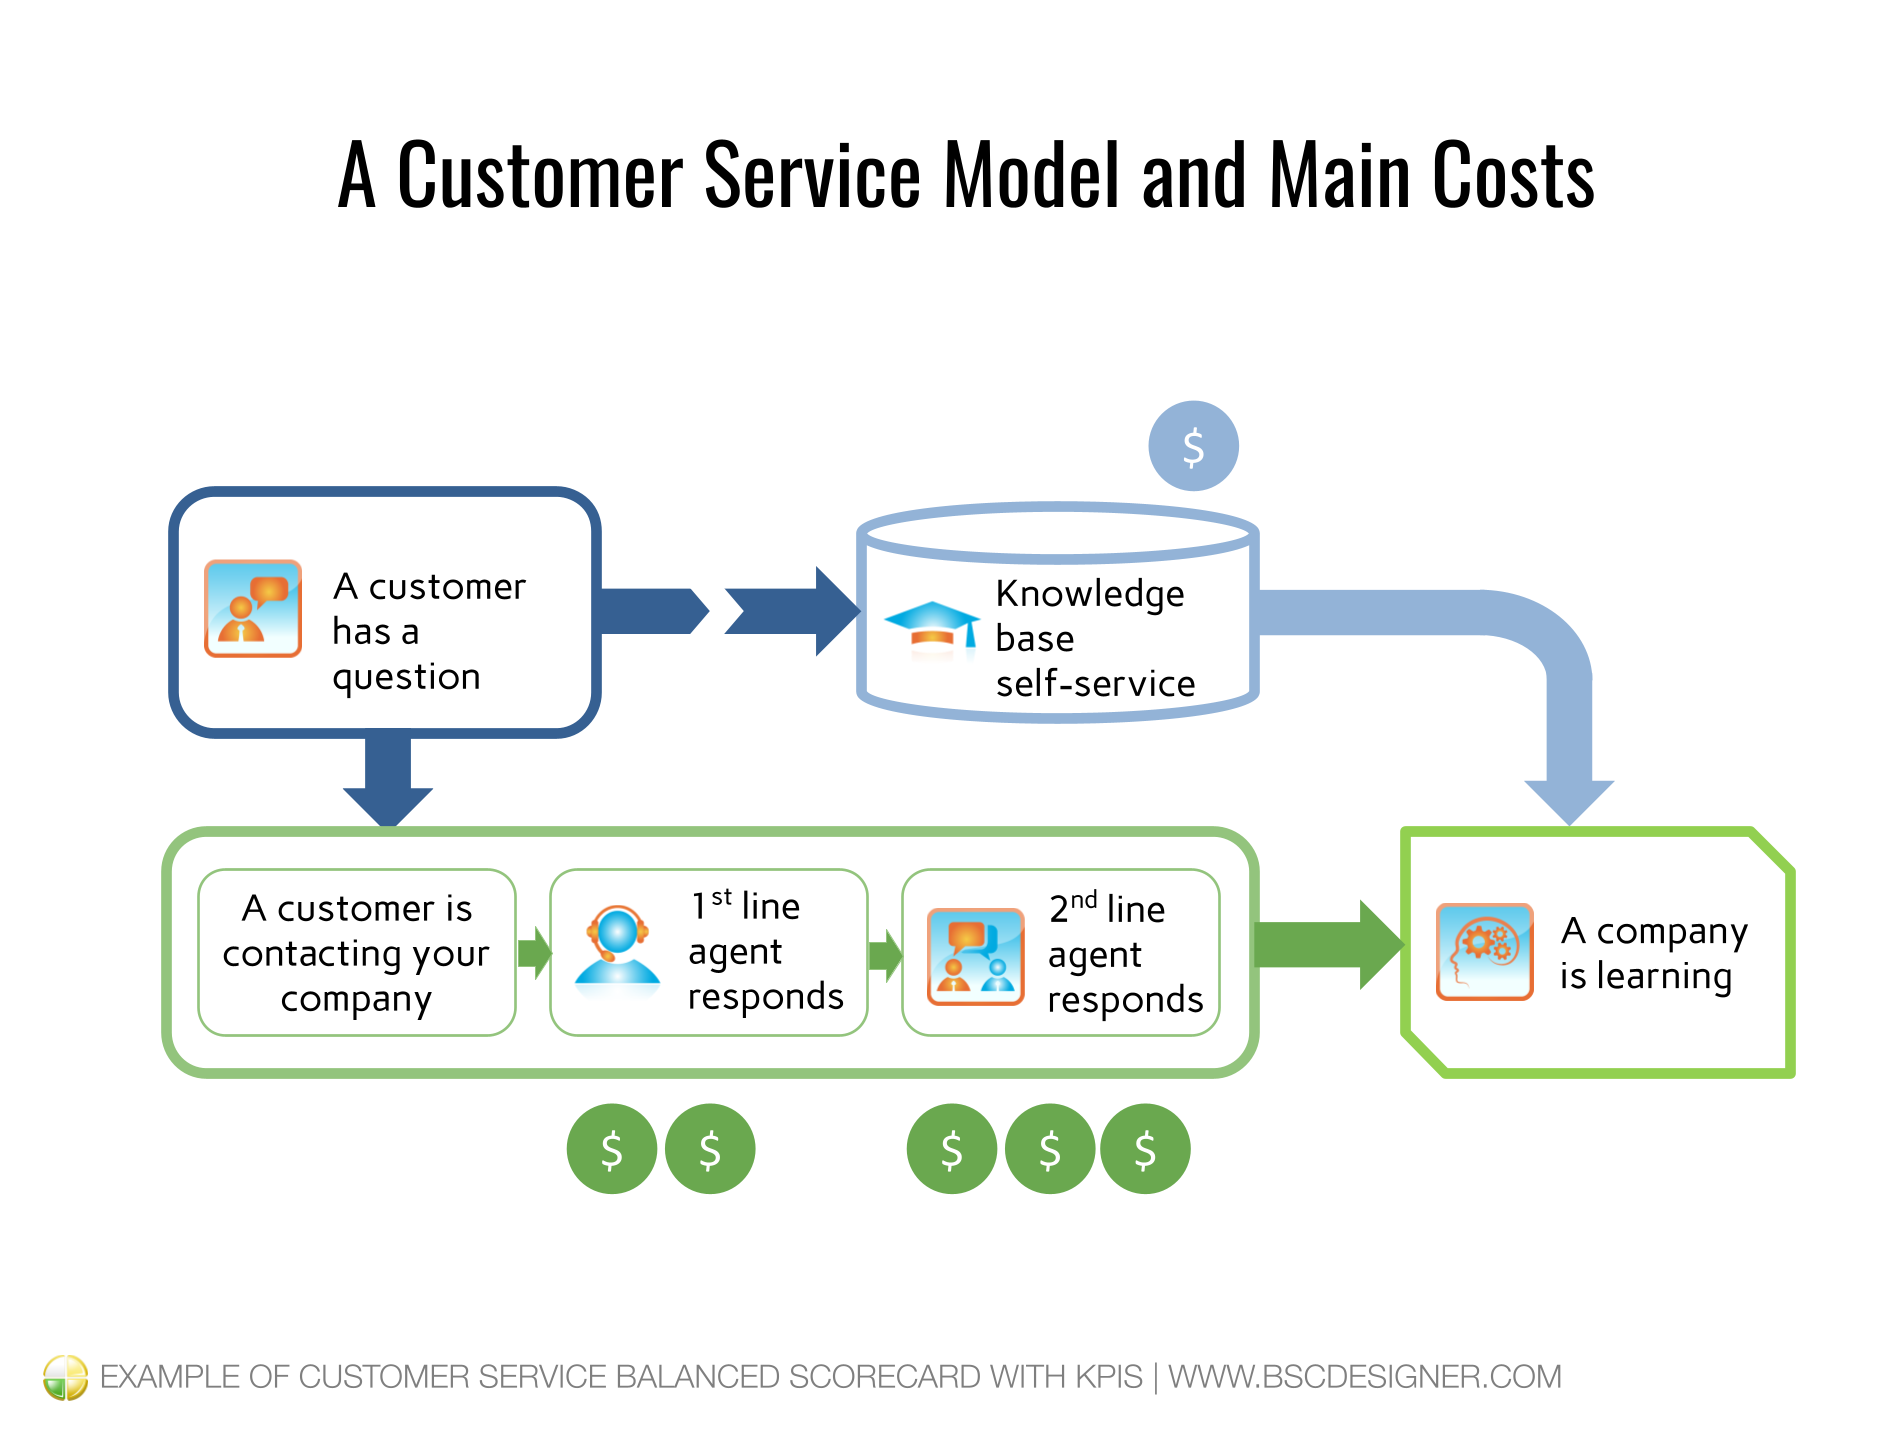
准备成本地图。它可以是一份详细的预算文件,或是一张将财务流与各项条目对齐的战略/流程地图(例如我们在客户服务示例中所做的那样)。
如果您在 BSC设计师 中有您的战略计分卡,请切换到 KPI指标 选项卡中的“预算”视图,以按行动方案显示所有预算,以及预算总额的计划与已用。
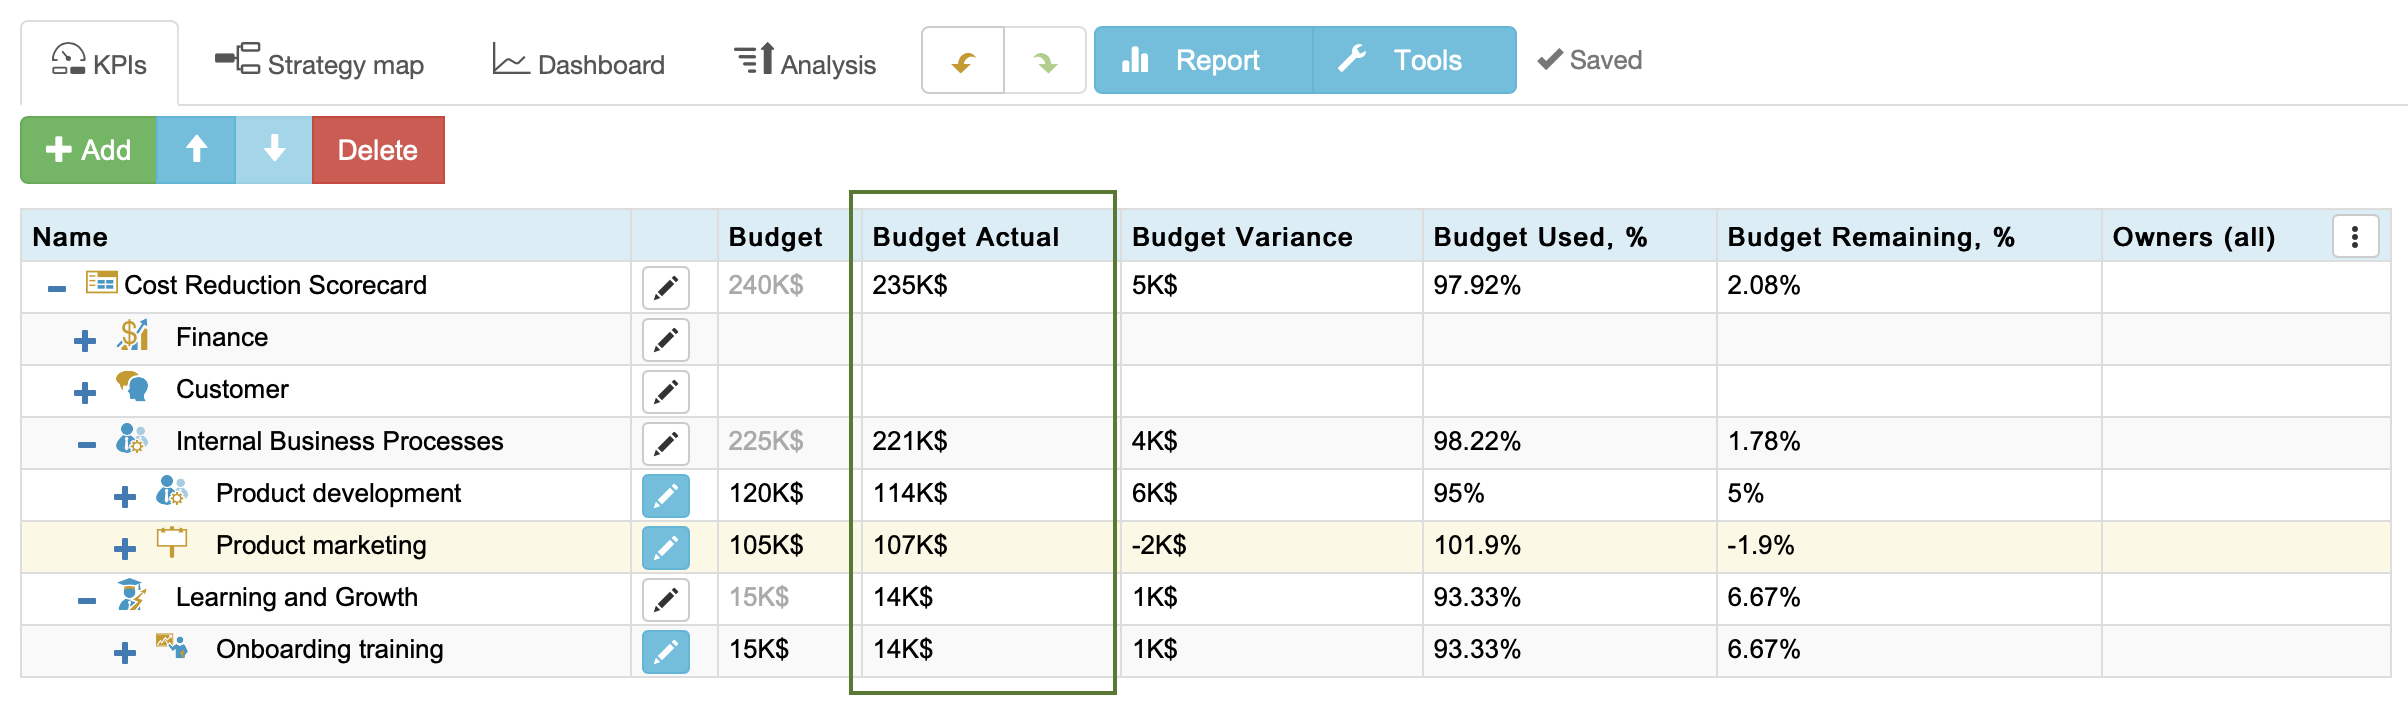
成本降低计分卡。步骤 2.1 绘制成本驱动因素
应将降低费用的工作重点放在哪里?一些适合进行成本削减的候选项包括:
- 不良复杂性。与难以维护的复杂产品相关的成本,以及会拖慢决策的行政流程。
- 遗留商业模式,其功能过时或重复。
- 过时的 IT 系统,易受网络安全风险影响,且与新需求不一致。
- 低价值活动,例如未能与利益相关者价值适当对齐的数字化转型。
示例:
在成本削减计分卡中,我制定了以下两个子目标:
- 针对“产品开发”目标:“简化产品以降低成本和复杂性”
- 针对“产品营销”目标:“降低线上广告成本”
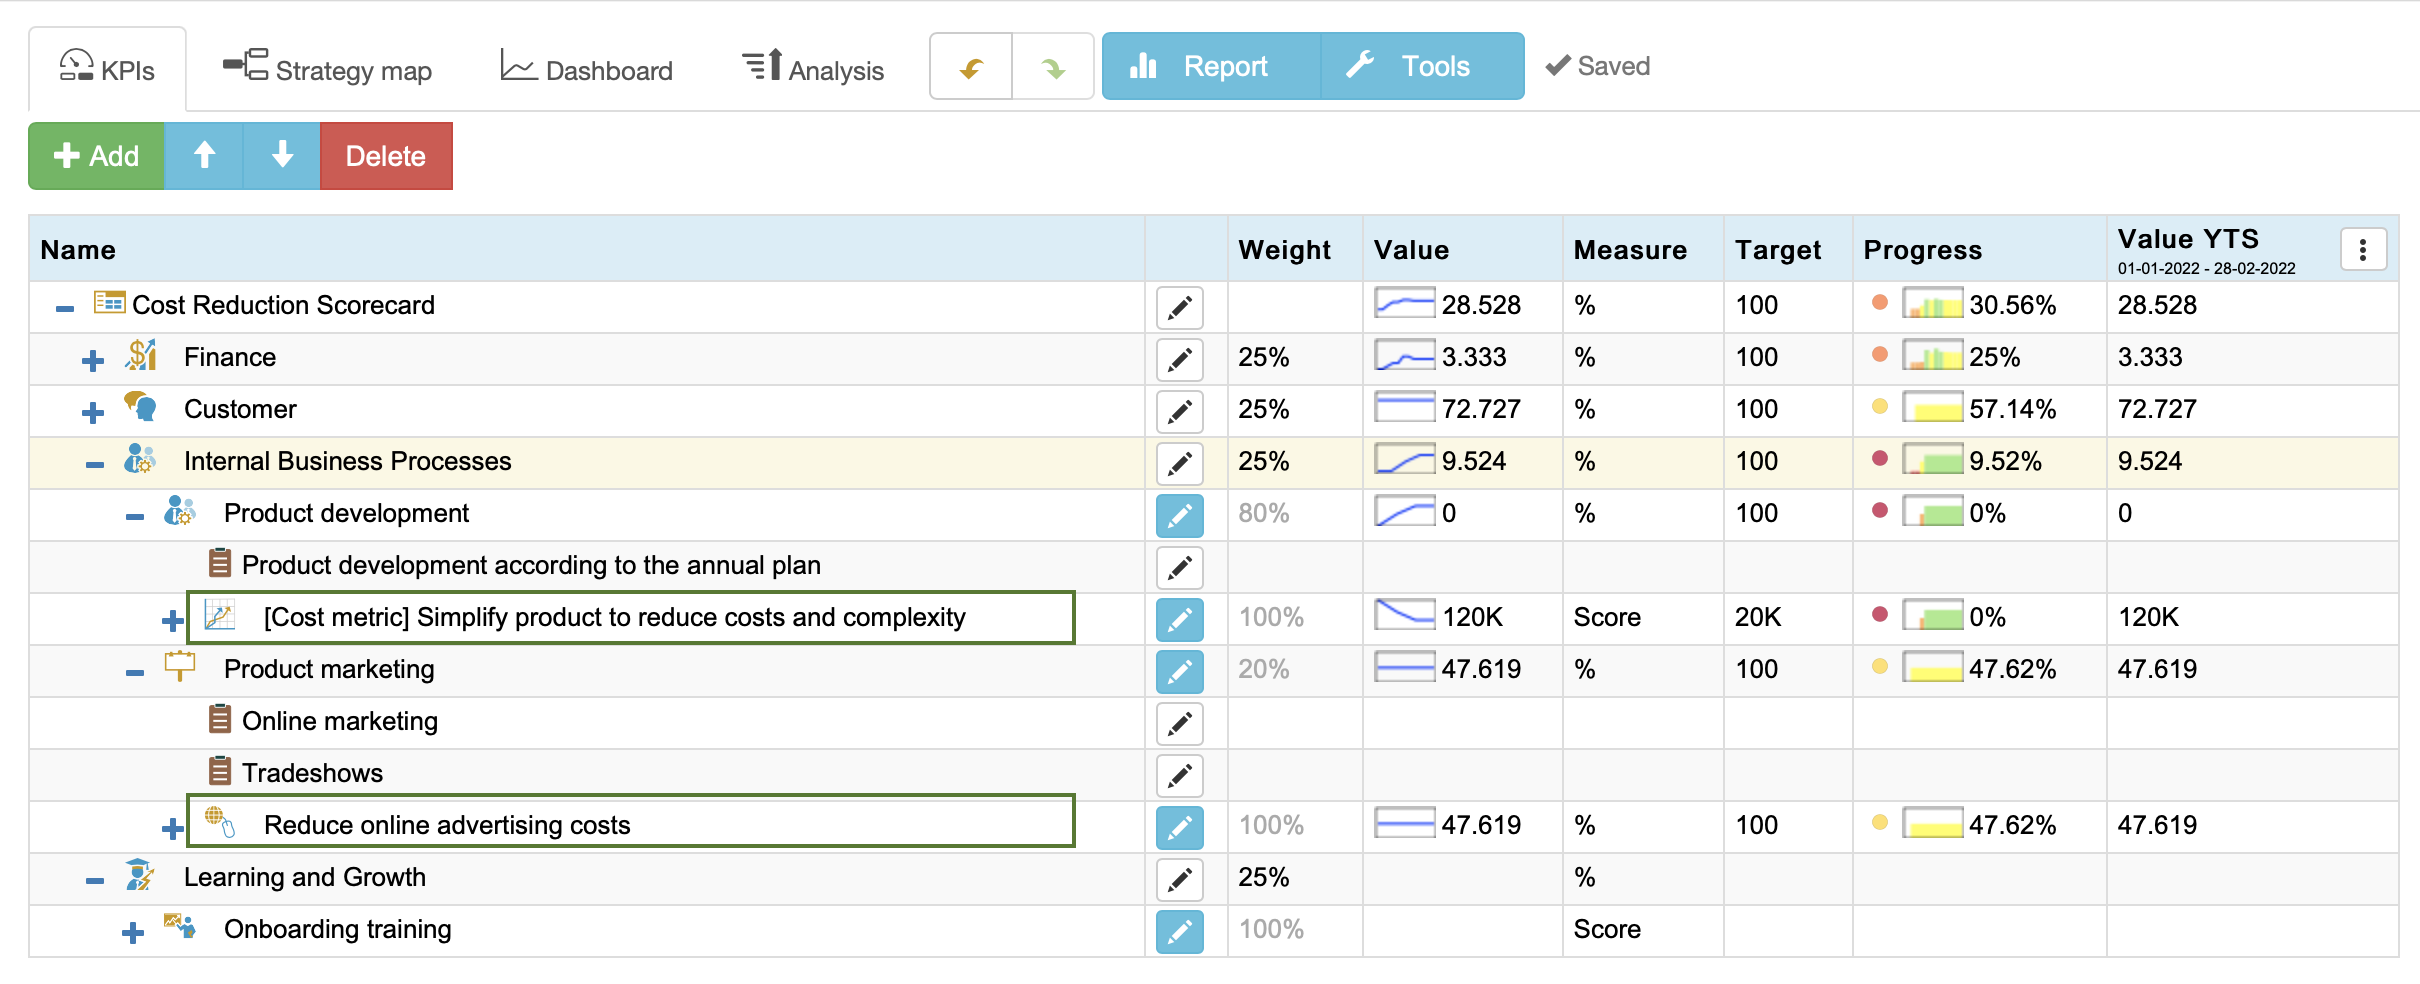
成本削减计分卡。步骤 2.2 绘制相关风险
我们讨论了成本降低的机会及其对财务健康的积极影响。那么,可能的负面影响呢——成本降低的预期风险是什么?请思考:
- 直接影响:降低成本对质量、网络安全、人才、供应链等的影响。例如,减少采购预算可能导致原材料质量下降、最终产品质量下降,并最终影响客户满意度。
- 间接影响——会诱发哪些行为变化?例如,减少创新预算将导致团队提出的想法更少(反正没有预算,为什么还要建议?),这最终可能导致将市场地位拱手让给竞争对手。
在间接影响中,请关注:
- 成本规避与成本的对齐。专业软件的订阅费是一项成本,但替代方案意味着过高的人力成本。
- 竞争对手的反应。使用五力框架进行正式分析。
示例:
- 风险:通过降低产品复杂性,我们可能会移除一些客户正在使用的功能。
- 风险缓解:说明如何使用其他功能完成所需任务;培训支持人员;准备 video_tutorial。
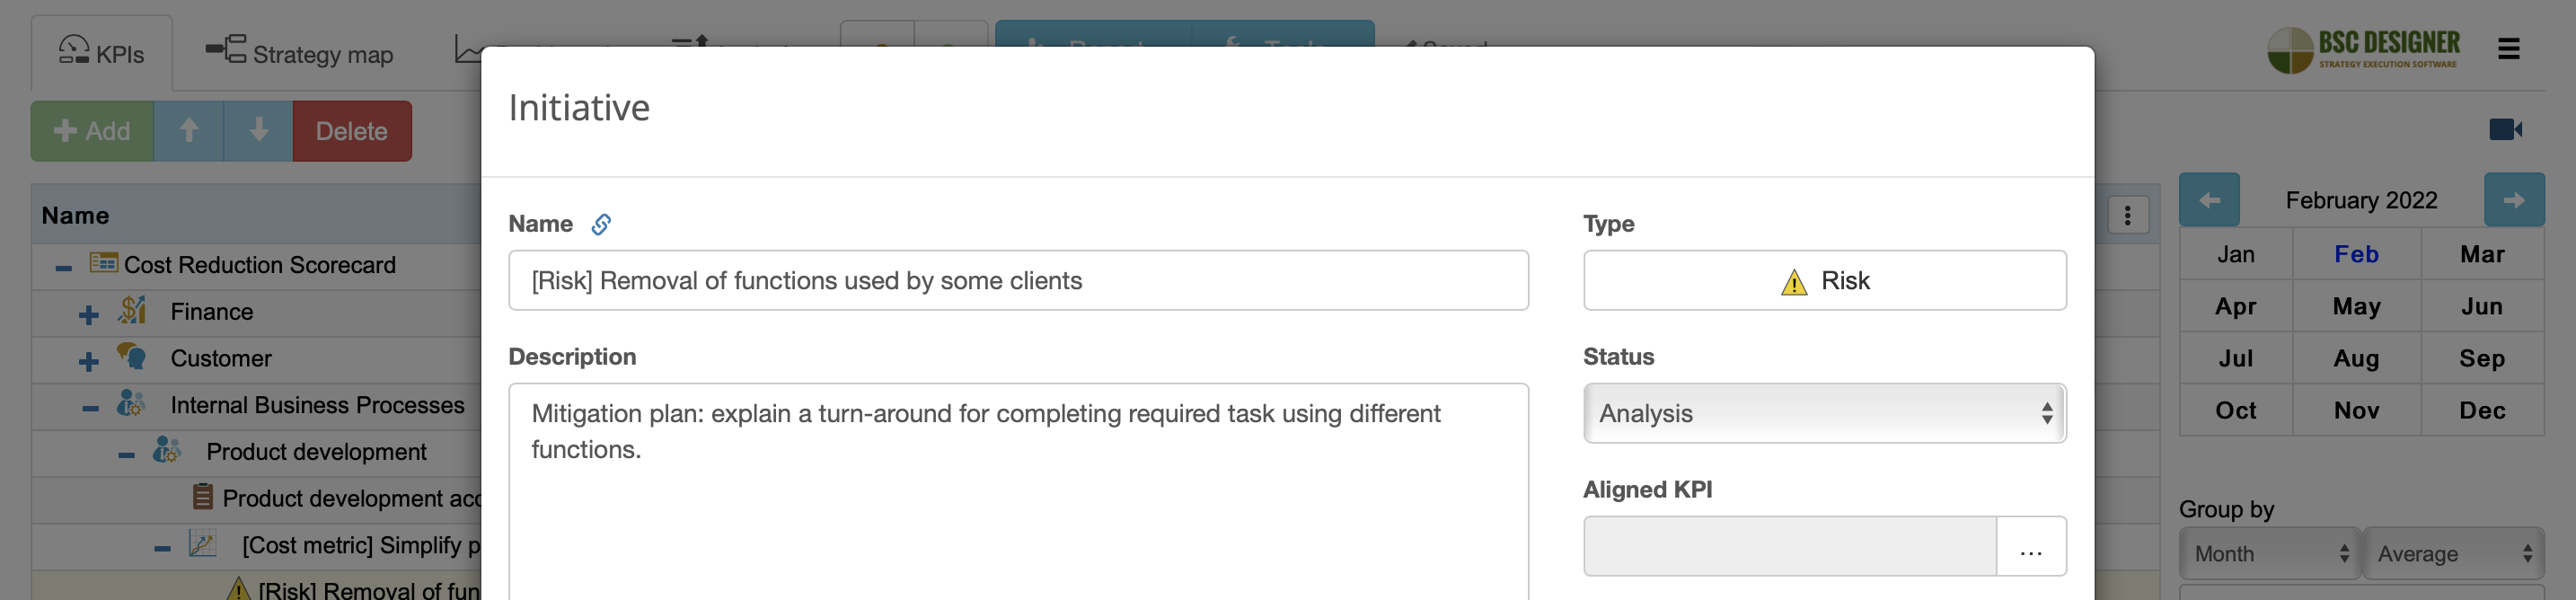
成本降低计分卡。BSC设计师 的用户可以在仪表板上可视化活动风险:
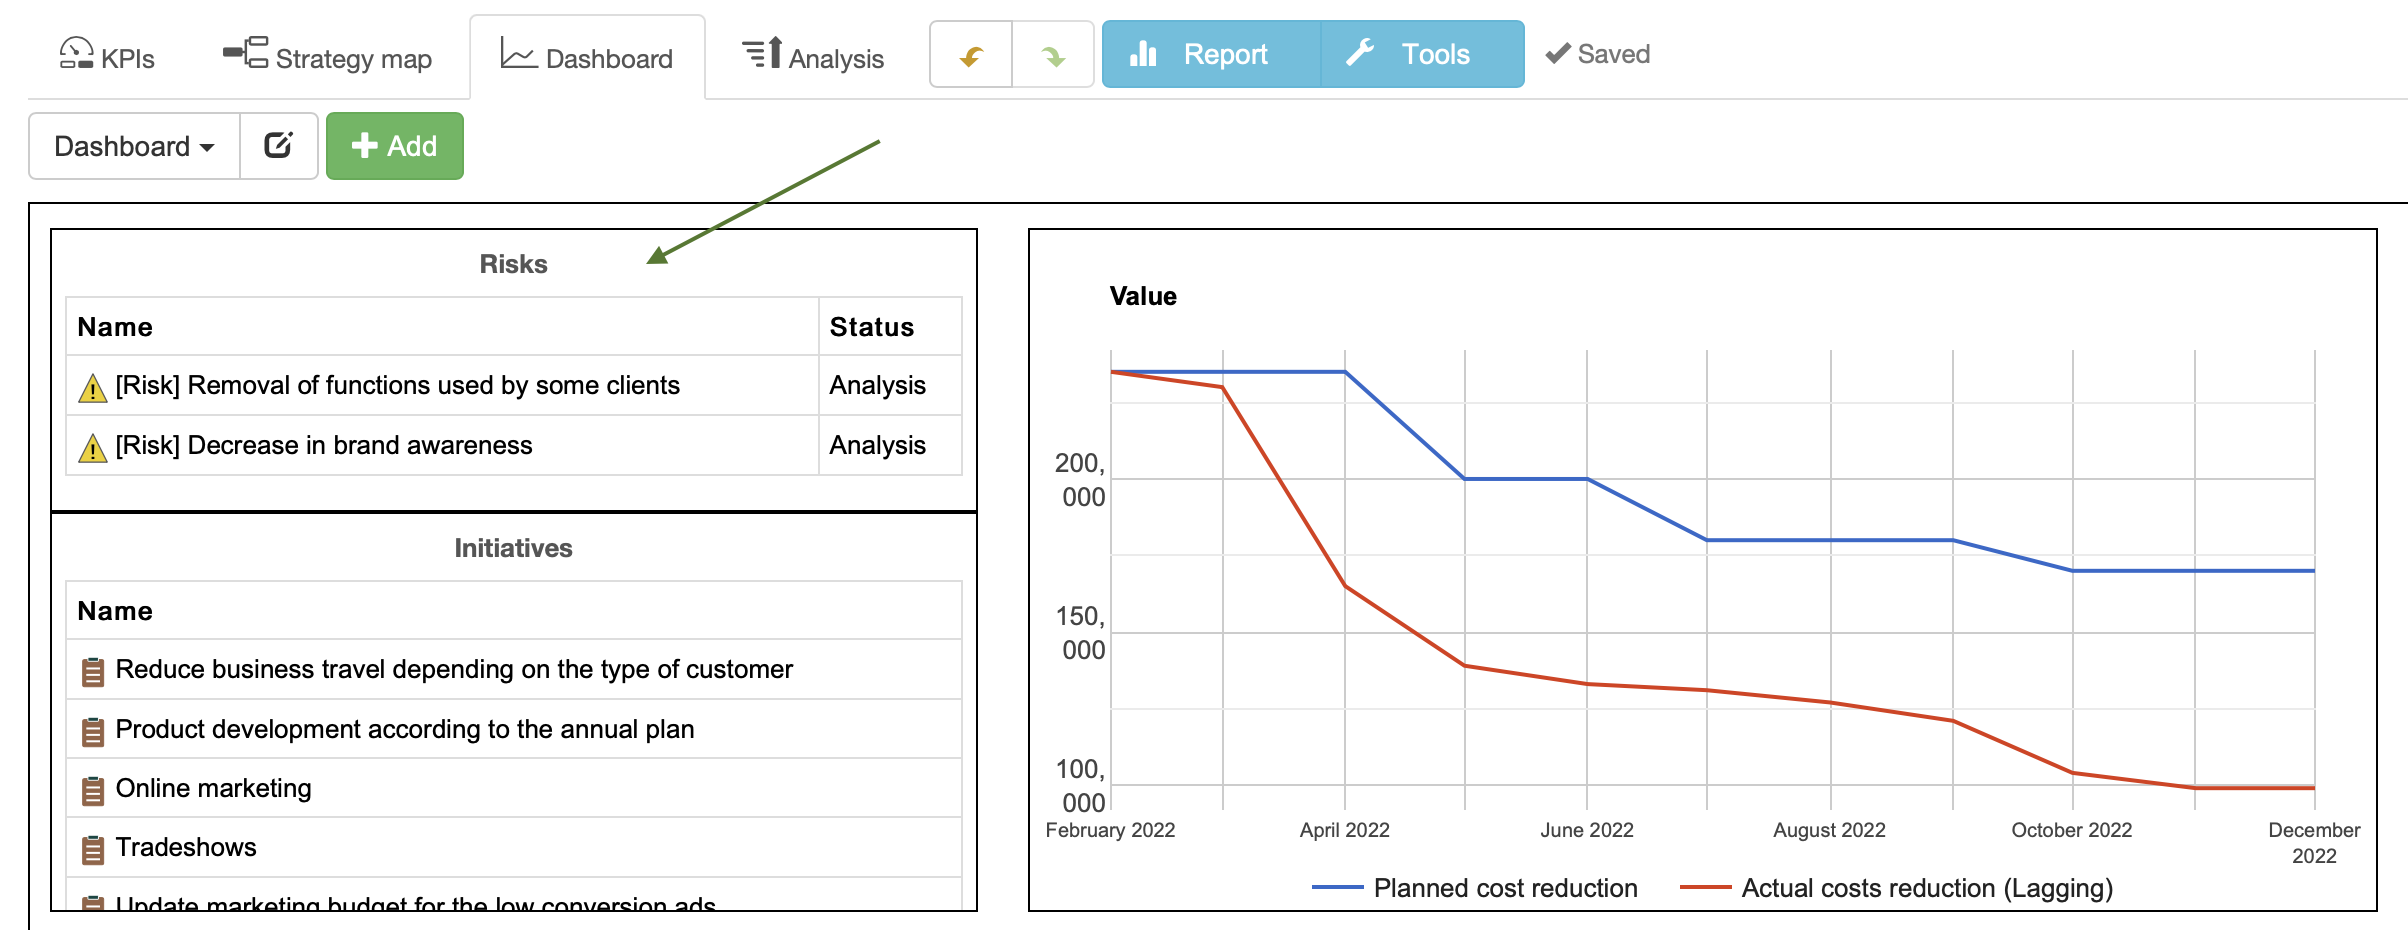
成本降低计分卡。步骤 2.3 为利益相关者量化价值
成本是为满足某些利益相关者的需求而投入的预算。
- 这些利益相关者是谁?
- 他们的需求是什么?应当为他们创造什么价值?
- 实际创造了什么价值?
- 如何量化该价值?在这里,您将找到基于价值分解的具体示例。
例如,在线广告的主要利益相关者是销售团队。我们可以通过“价值指标:访客到线索”这一指标来量化为他们创造的价值。
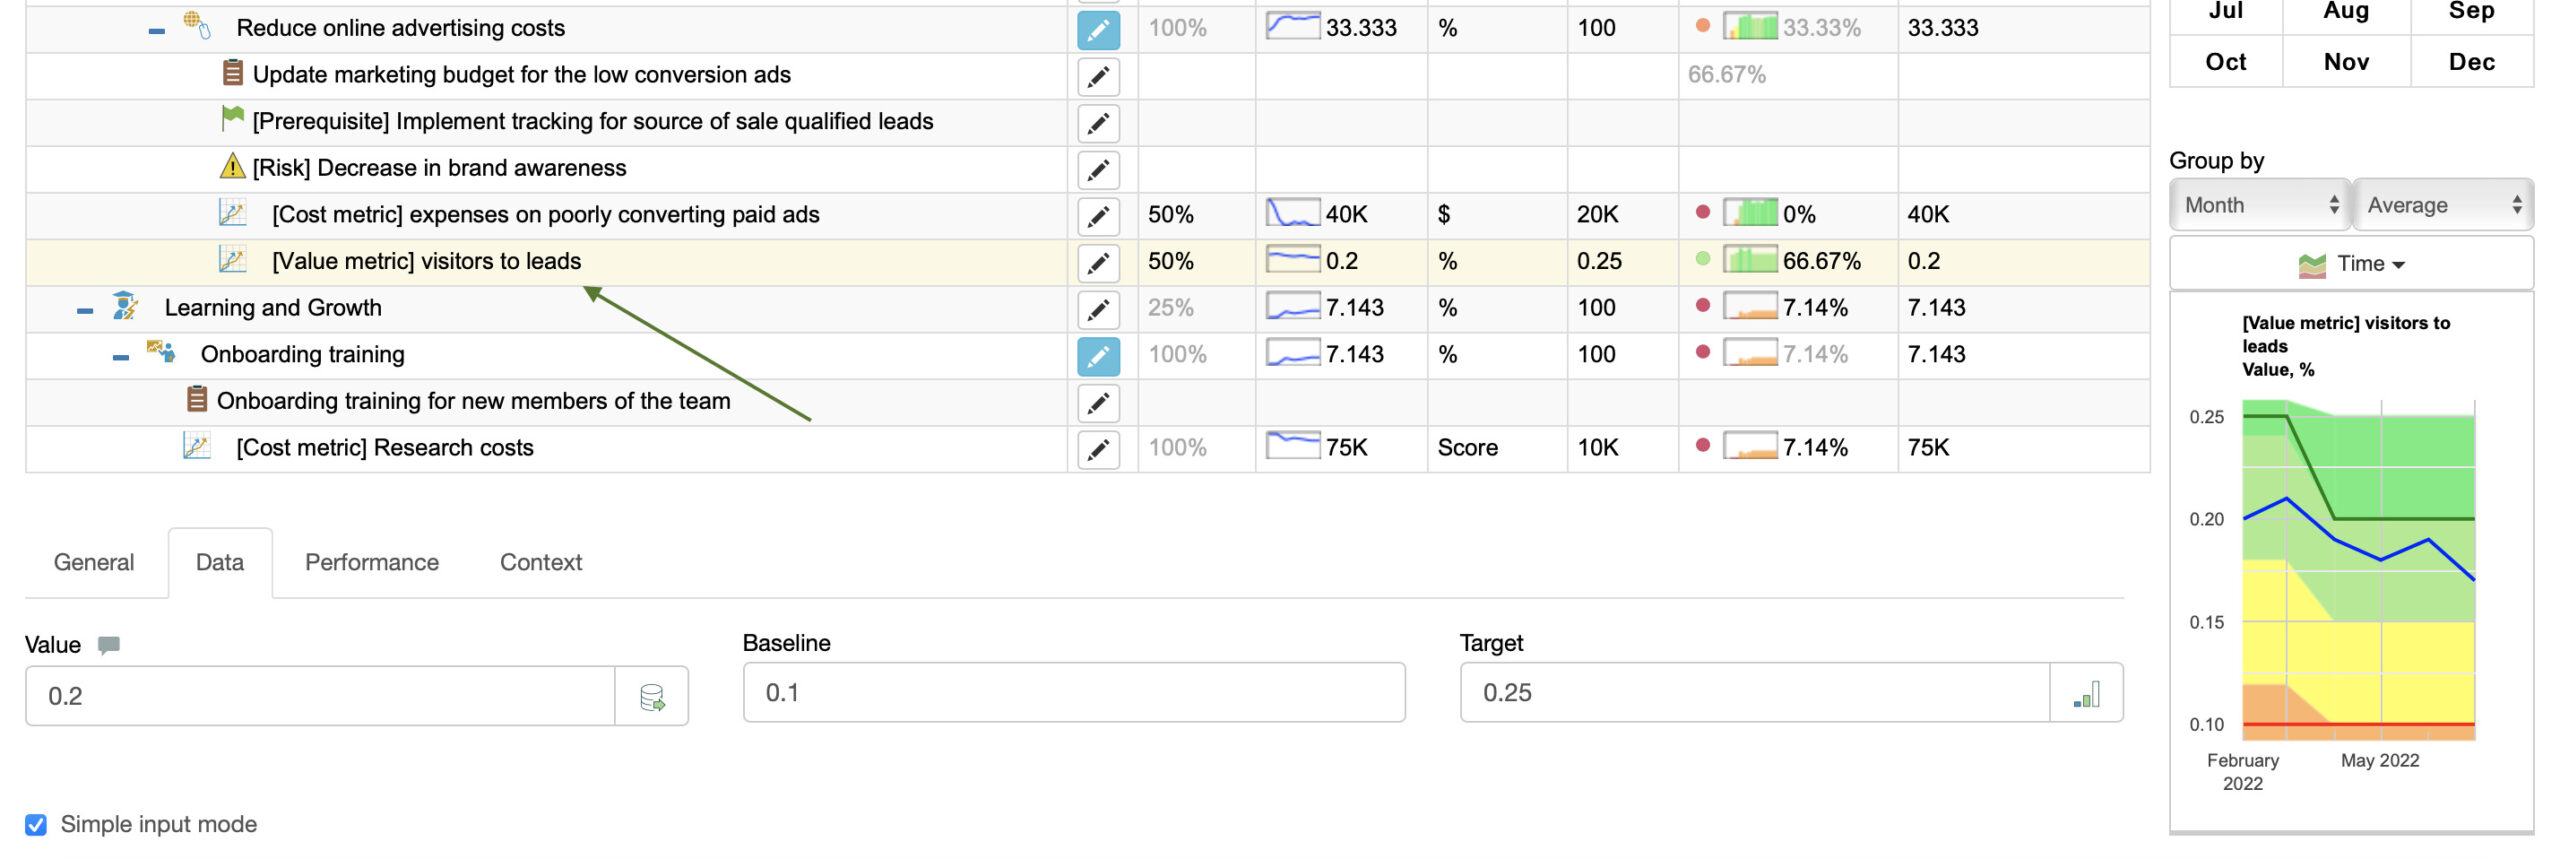
成本降低计分卡。我们对价值进行量化,以便获得一个良好的指标,用于判断我们在降低成本方面是否正朝着正确的方向推进。
示例:
- 减少搜索引擎优化的预算(成本指标)
- 预期:网站访问量和线索数量小幅波动
- 现实:在 4 个月内丢失搜索引擎排名;线索数量(价值指标)显著下降。
- 结论:审查节约成本的行动方案,以保护创造价值的活动
步骤 2.4 了解成本的机制
我们希望了解成本可能降低的幅度,并理解与该成本相关的一般机制。
可提出如下问题:
- 降低成本的成功因素是什么?
- 规模经济是否适用?这是一次性成本还是经常性成本?
- 涉及哪些比率?
我们以这个节省成本的想法为例:“亲自拜访新客户是一项显著成本。”
- 分析:按客户类型查看拜访到合格线索的比率,并考虑 LTV。
- 结论:仅对某些类型的客户而言,削减成本才有意义。
我们将成本指标表述为:
- 与转化较差客户相关的费用
该指标针对最小化进行优化:
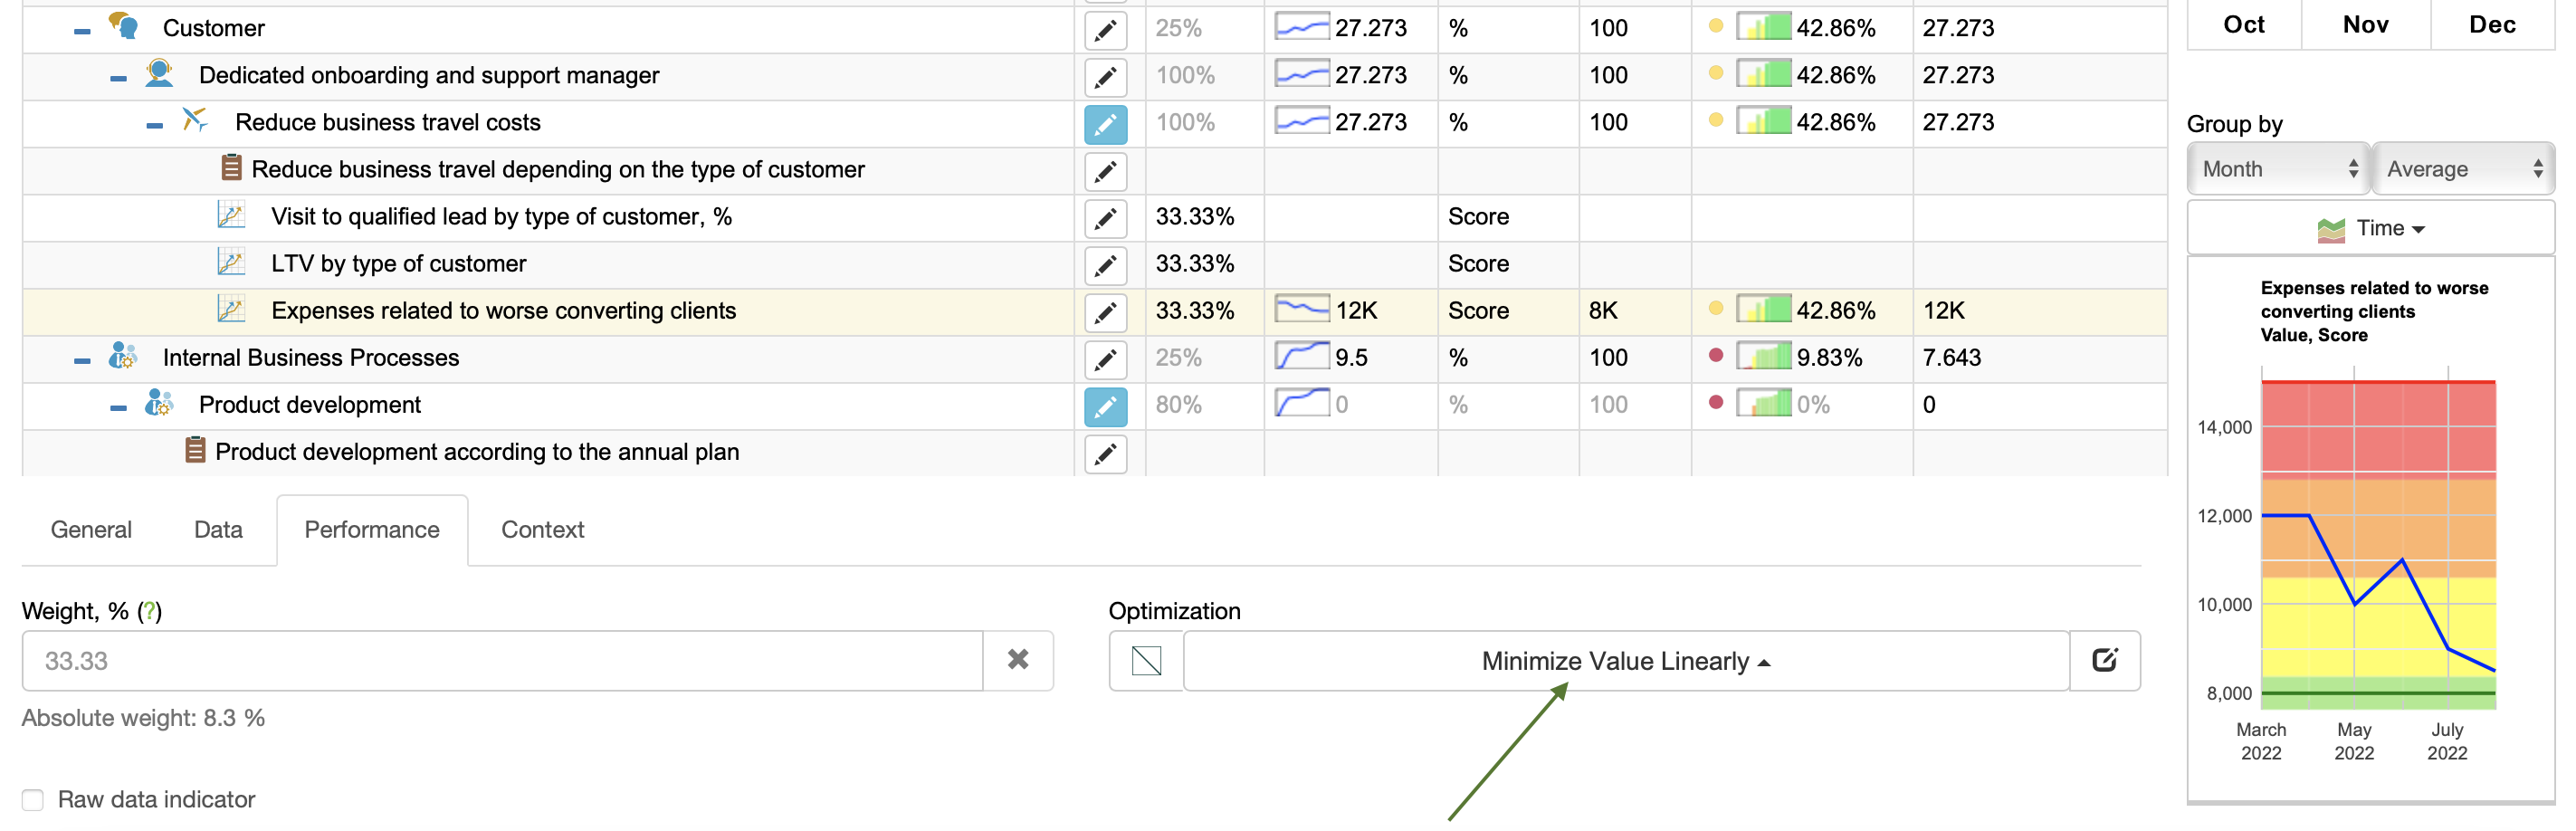
Cost Reduction Scorecard。换言之,我们通过降低当前值来提高其进展/绩效。当达到目标时,进展将为 100%。
很可能该指标的目标无法立即实现,因此我们可以为不同时间段引入一些基准。
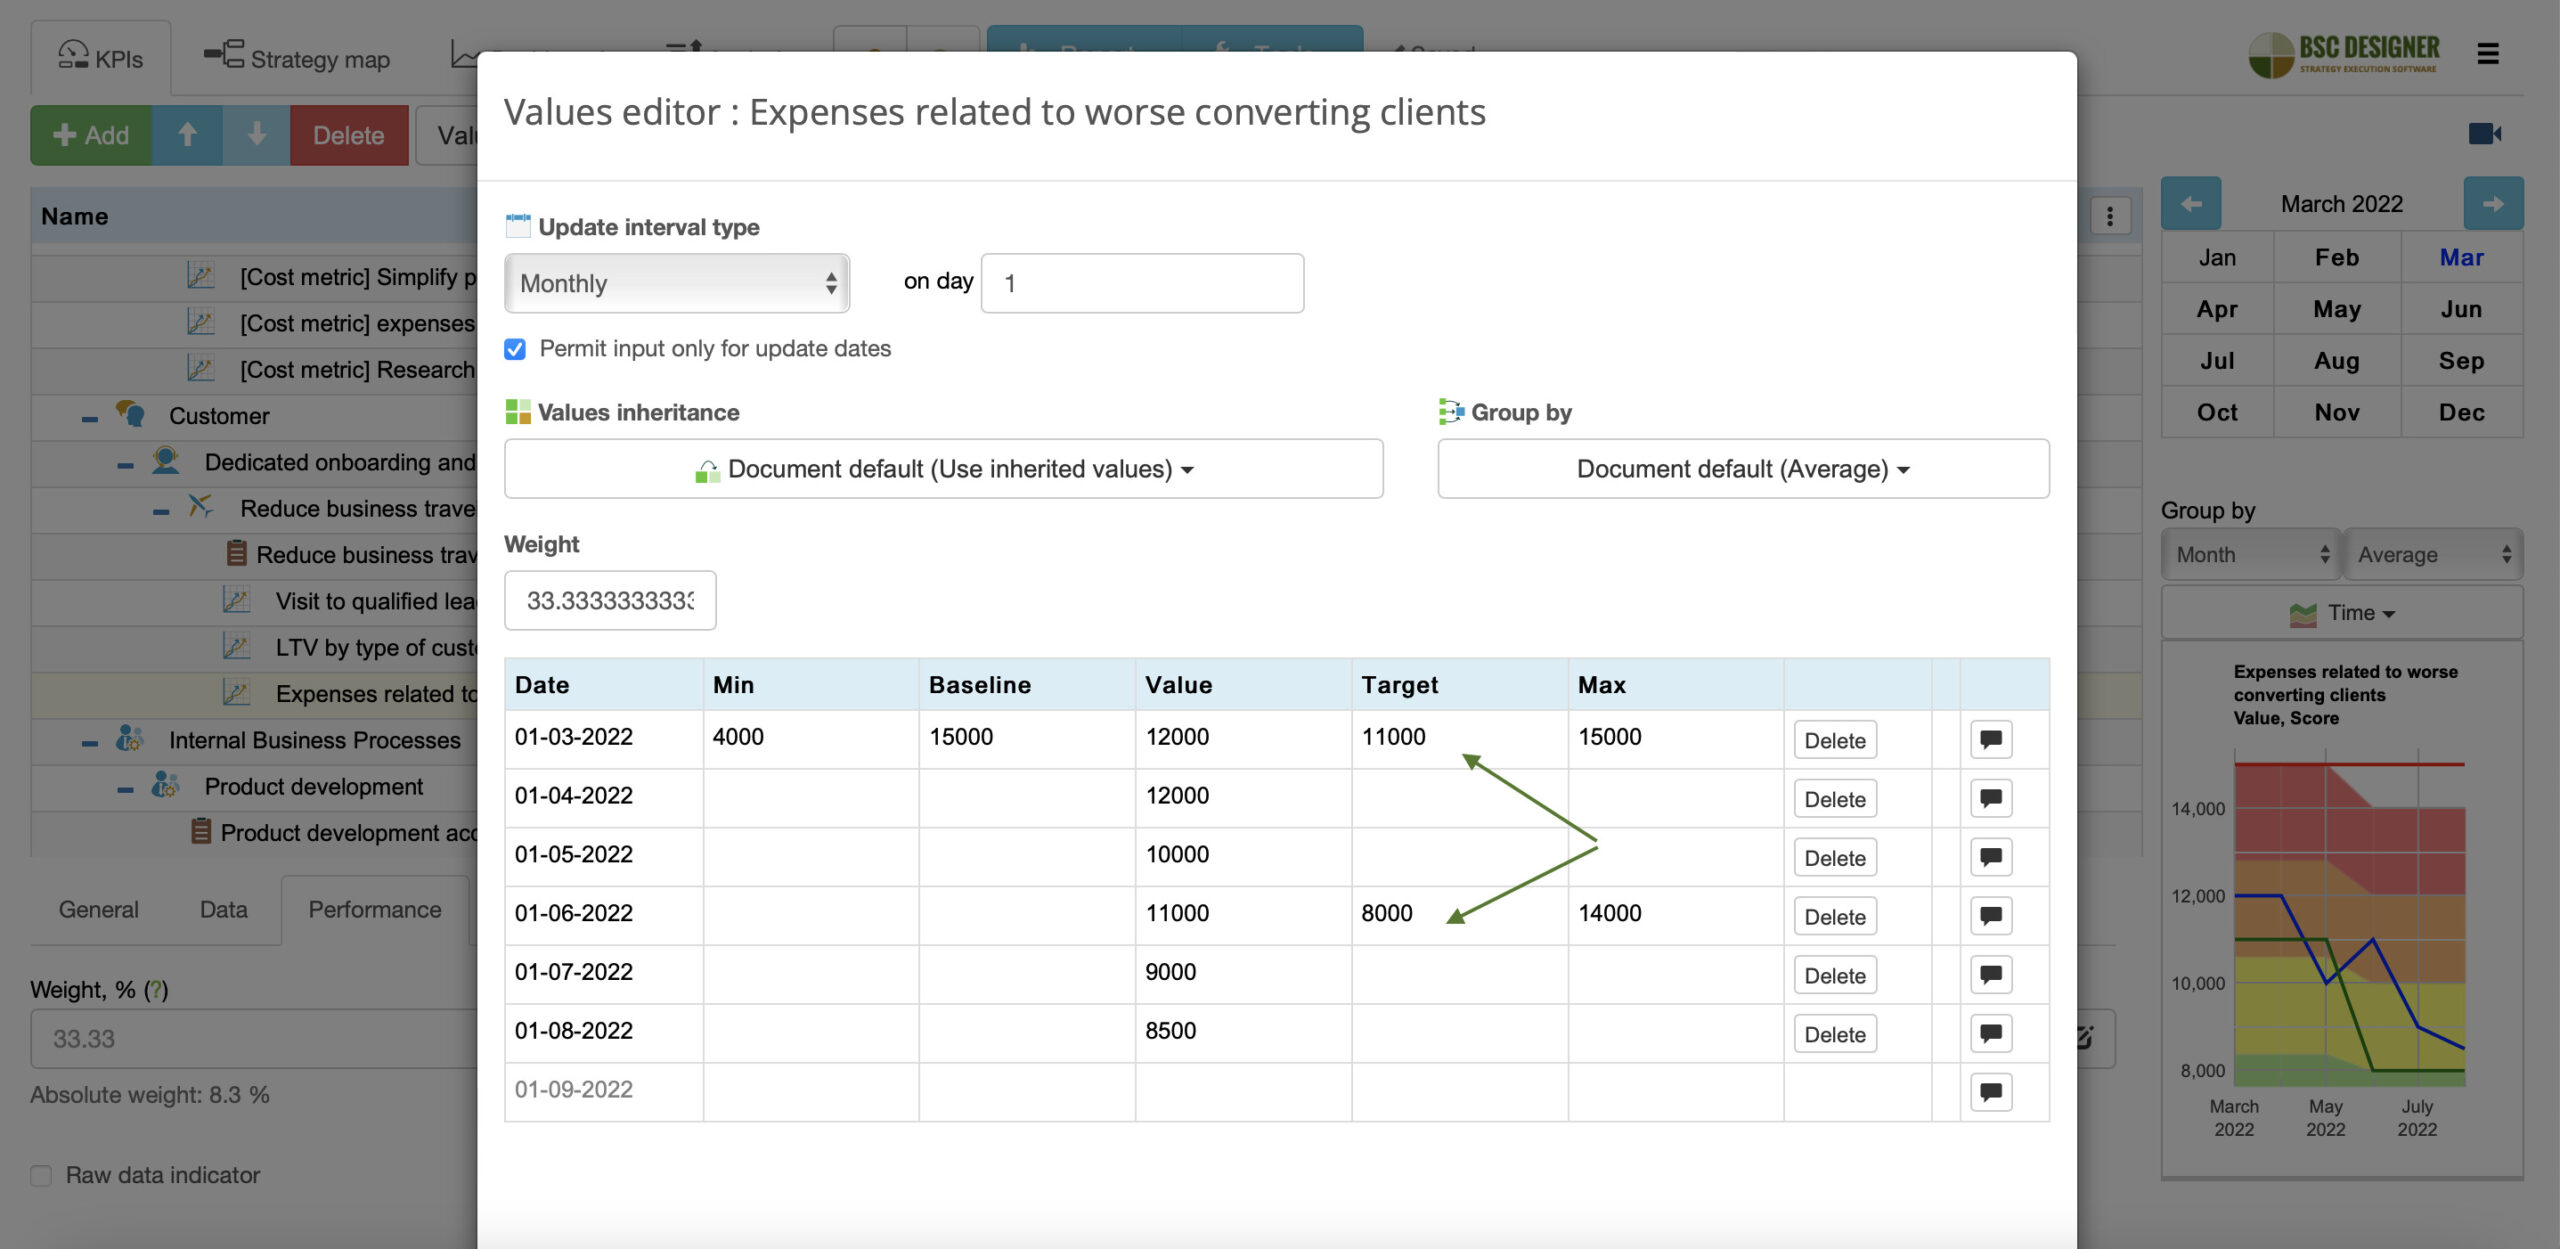
Cost Reduction Scorecard。这些降低目标考虑了:
- 对成本的分析,
- 对价值创造的预计影响,
- 可能的风险,
并定义在不影响关键职能的情况下可实现的成本节约阈值。
Cost Reduction Strategy 和 AI
考虑为 Cost Reduction Strategy 使用生成式 AI。
在 BSC Designer 中:- 将“Cost Reduction Strategy”添加到您的账户中(通过 新建 > 新建记分卡 > 更多模板)。
- 打开模板,切换到“AI”选项卡,并提出您的问题。
步骤 3. 节省成本的实施
现在我们准备讨论节省成本的举措。
步骤 3.1 实施准备情况
为制定一项成本降低行动方案,请提出以下问题:
- 具体的实施步骤是什么?
- 我们需要调整哪些业务系统/基础设施?
- 我们需要实施哪些行为/技能方面的变更?
例如:
- 如果我们讨论的是降低在线营销费用,那么该行动方案的一个成功因素将是某种跟踪系统,用于帮助识别合格潜在客户的来源。
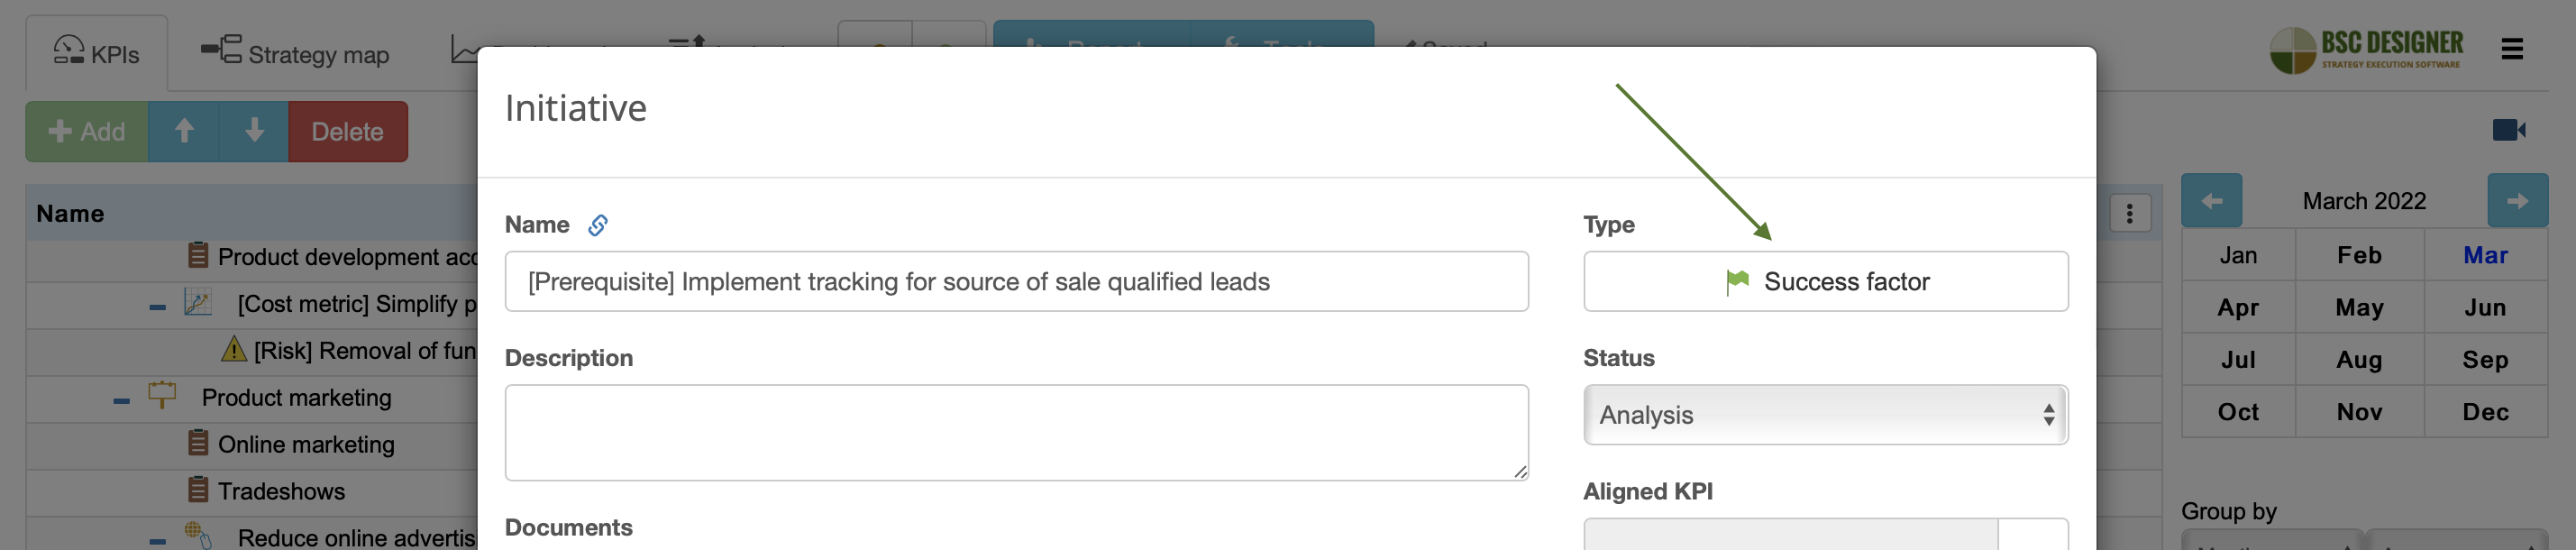
成本降低计分卡。步骤 3.2 确定成本削减行动方案的优先级
通过成本分析,我们可以遵循以下原则:
- 最小化低价值活动的预算/成本
- 保护高价值活动
优先级模型还将涉及利益相关者的政治影响力、预期风险以及实施难度。
在 BSC设计师 中,使用权重功能来显示某个目标或其成本削减行动方案的相对重要性。
- 这可能听起来相互矛盾:当成本本身就是一个优先事项(成本越高 = 优先级越高)时,为什么还需要定义权重/优先级?
成本仅显示预算预测,而优先级/权重可能包含其他预测,例如为利益相关者创造的价值、实施难度、与其他目标的对齐程度。
在我们的示例中,我为产品开发分配了 80% 的权重,并为产品营销分配了 20% 的权重:
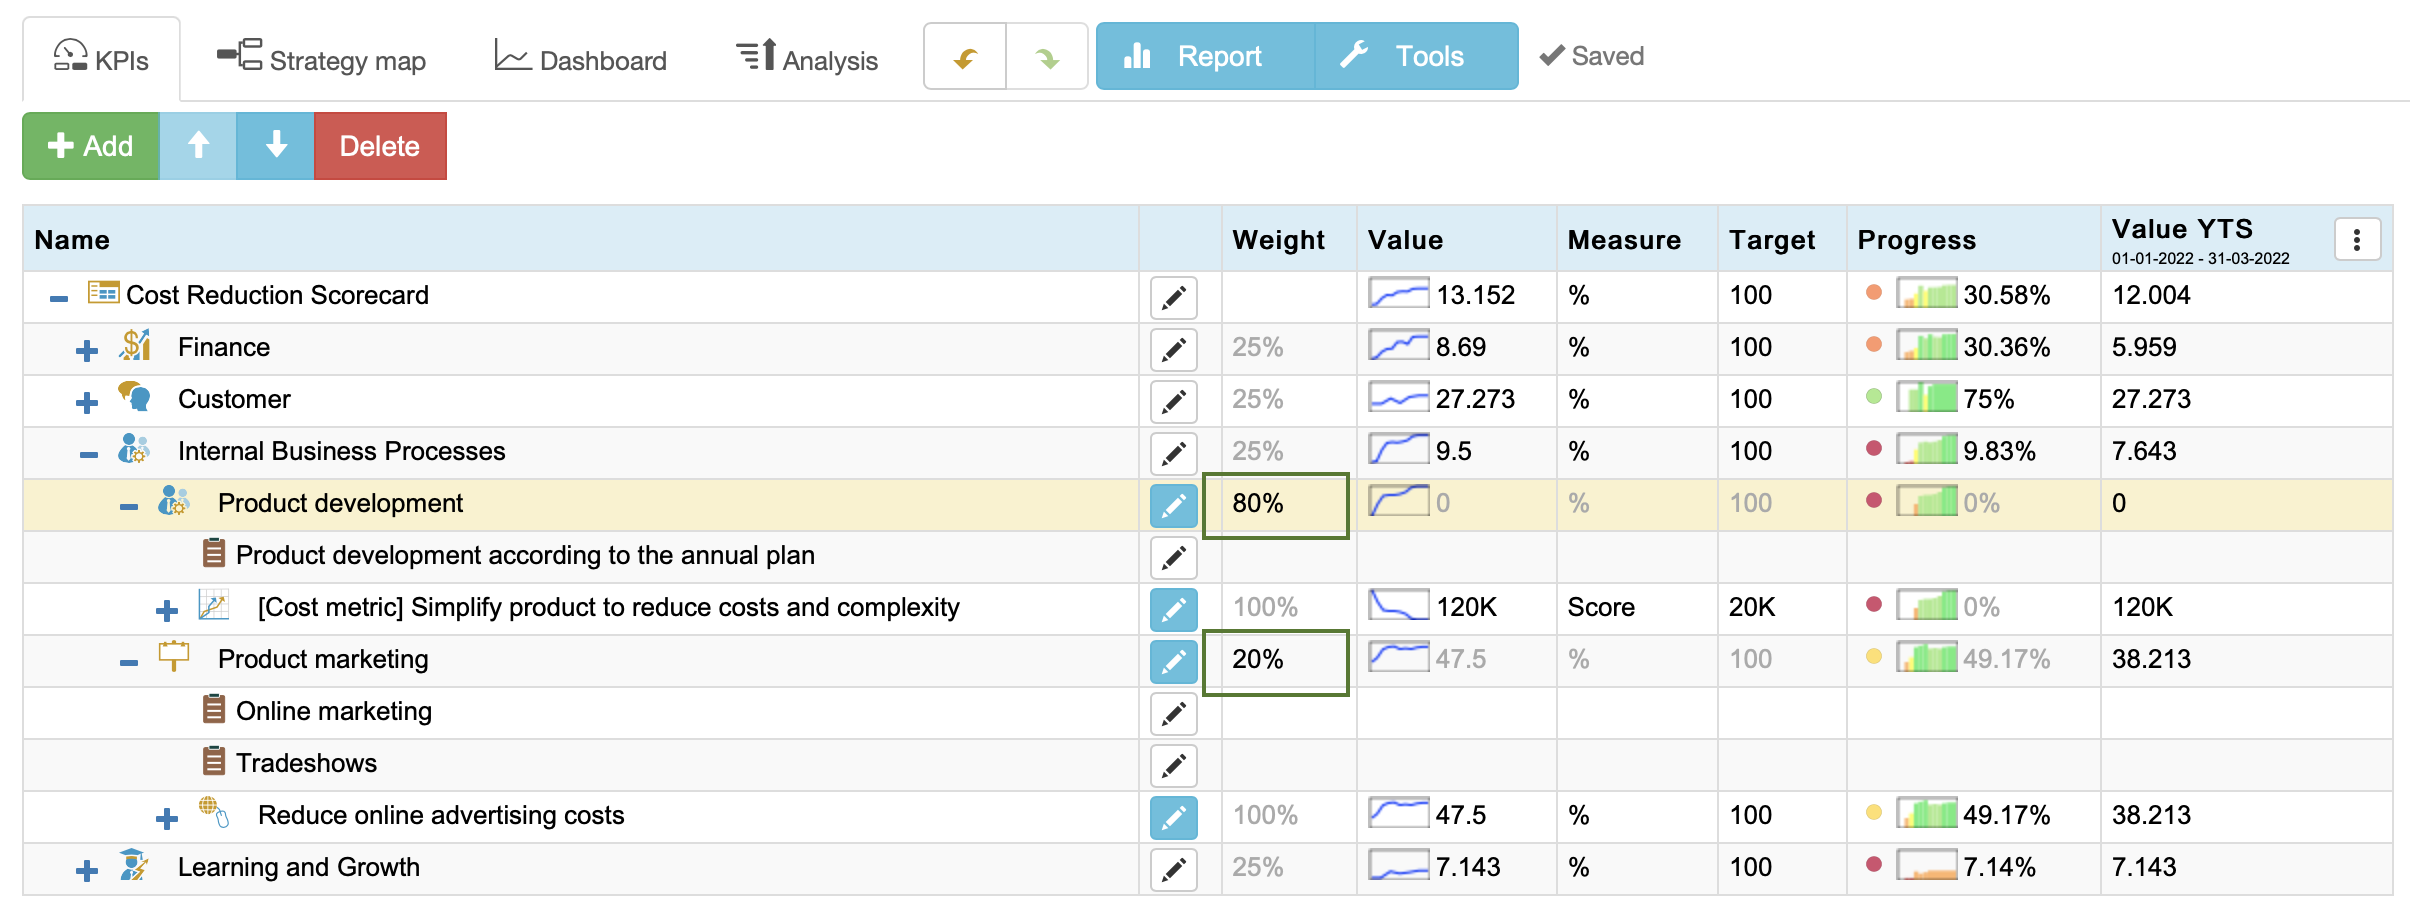
Cost Reduction Scorecard。程序将使用这些权重来计算内部视角的绩效。在这种情况下,产品开发的成本削减将比产品营销的相同成本削减对总体进展产生更大的影响。
步骤 3.3 跟踪成本降低:计划成本降低 vs. 实际降低
在一开始,我们创建了一个名为 计划成本降低 的指标。让我们再创建一个名为 实际成本降低 的指标。
我们需要将其值配置为按以下内容中的数值求和计算:
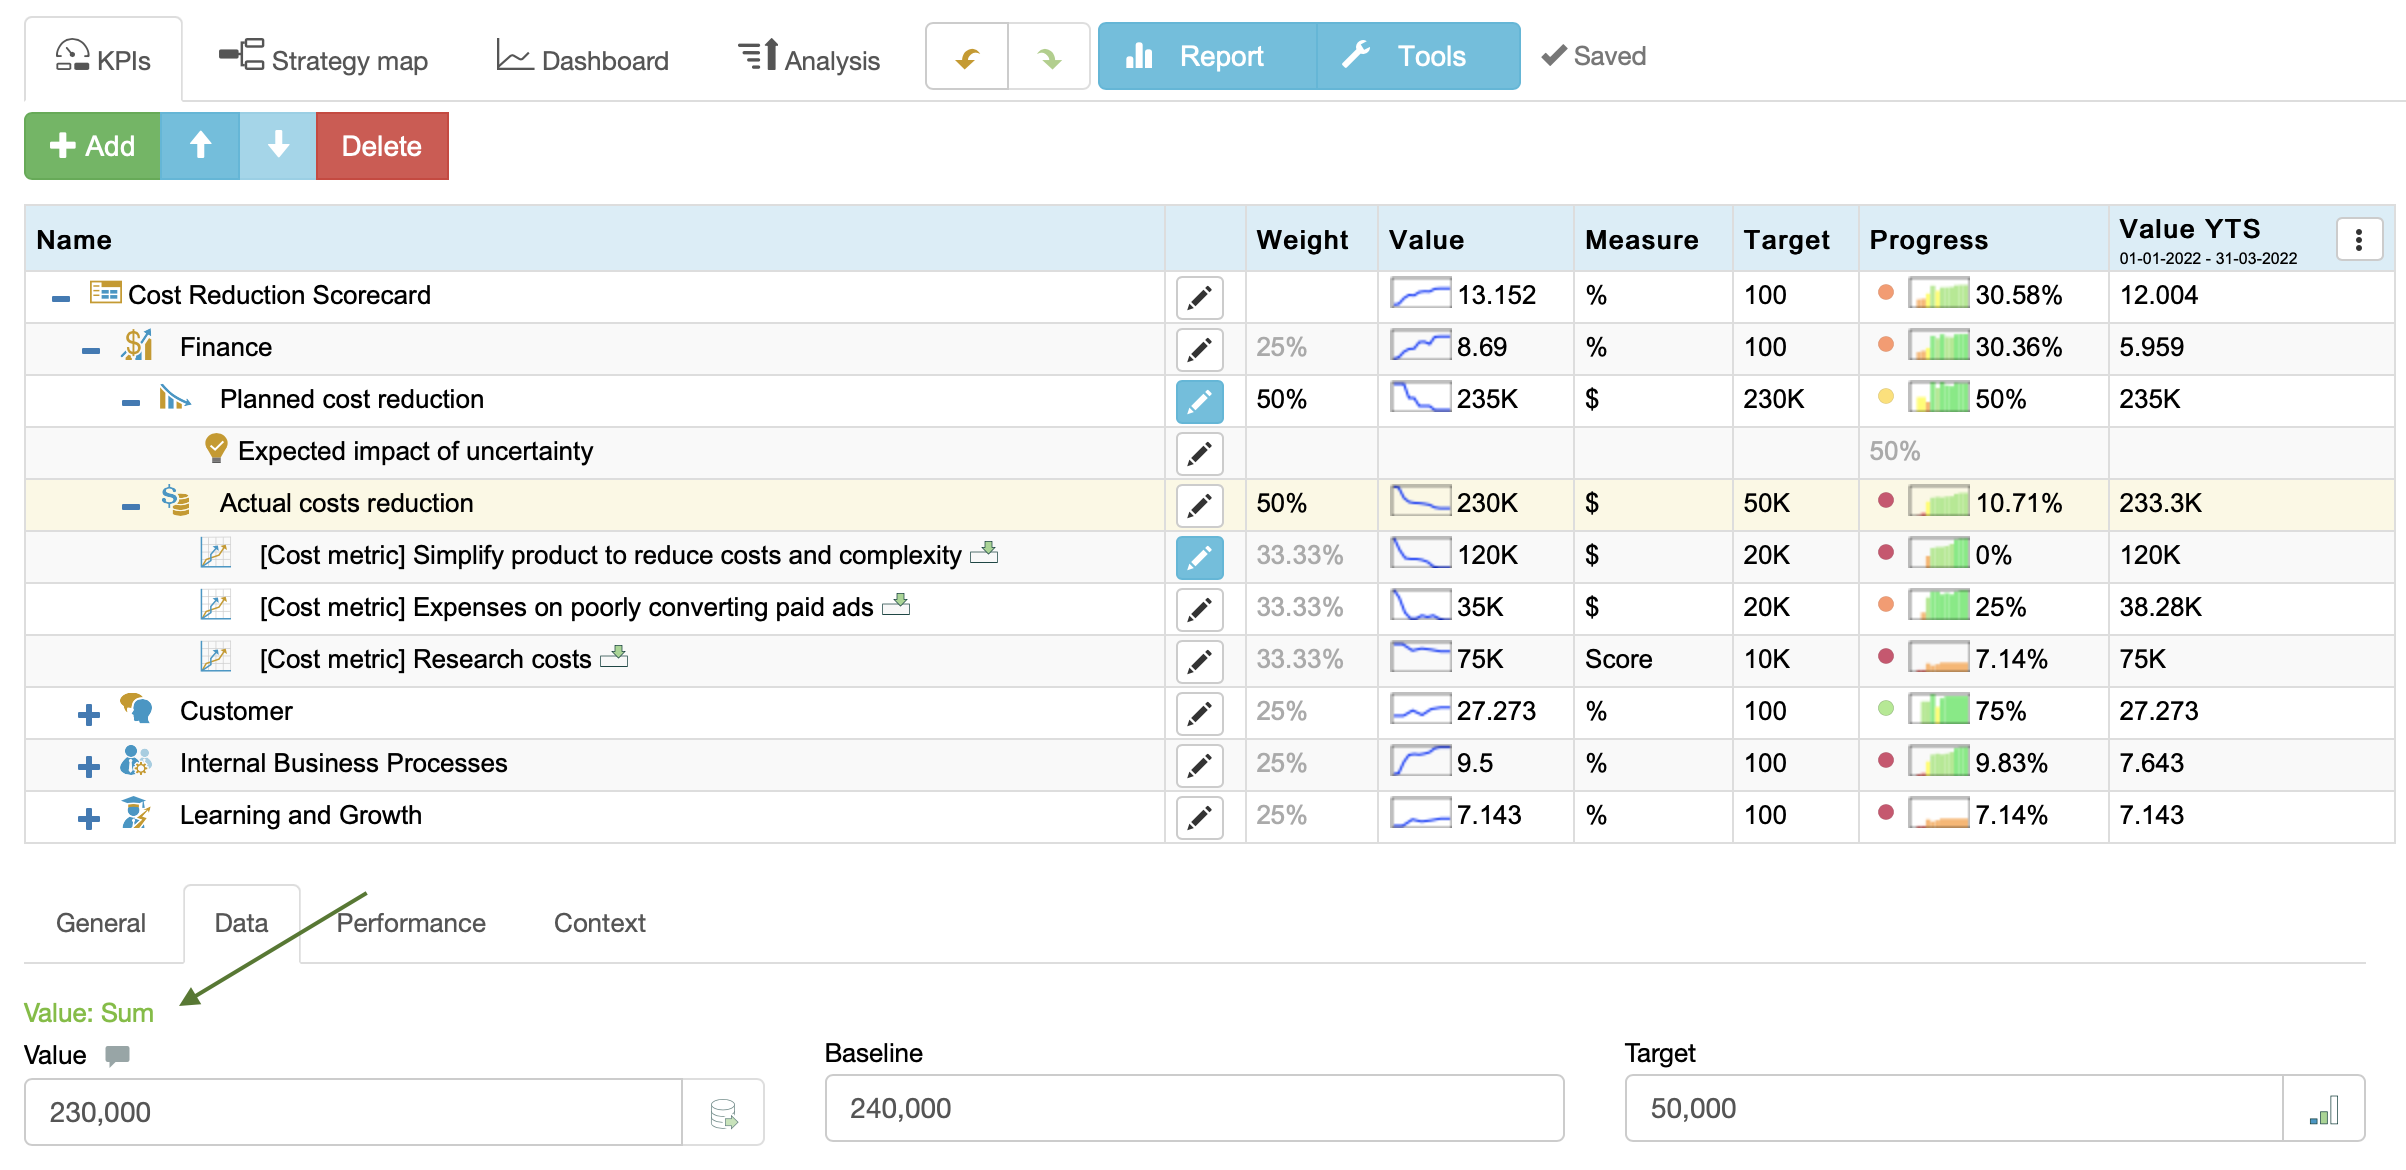
成本降低计分卡。现在,我们可以通过复制并粘贴这些成本节约指标并选择“链接”选项,将它们链接到该指标:
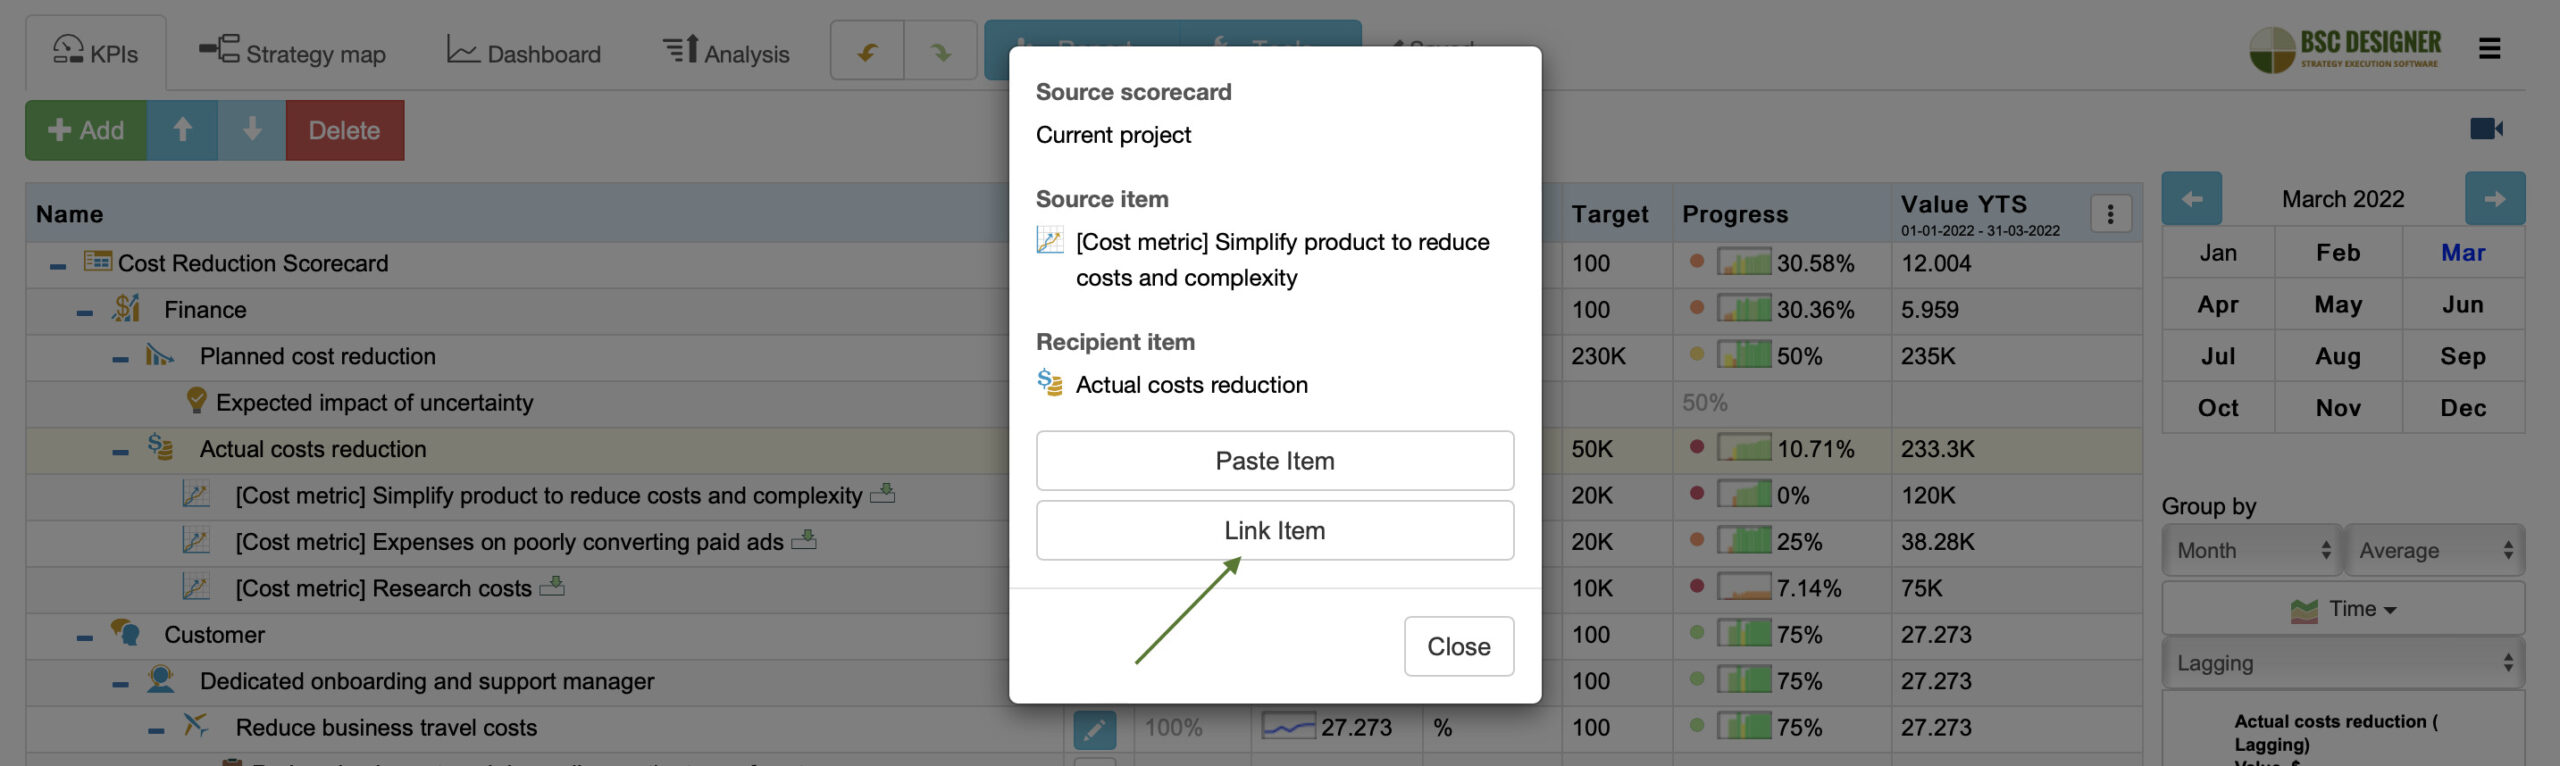
成本降低计分卡。实际成本指标的 值 字段将显示在所选期间内已实现的成本降低当前水平。
进度列将指示已实现的成本节约程度,范围为 0% 到 100%,其中:
- 0% 表示尚未实现任何成本降低,且
- 100% 表示所有指标均已实现所分配的成本降低目标
在对比图中可视化这两个指标,以呈现预期成本节约与实际成本节约;我们也可以在甘特图中可视化成本节约行动方案:
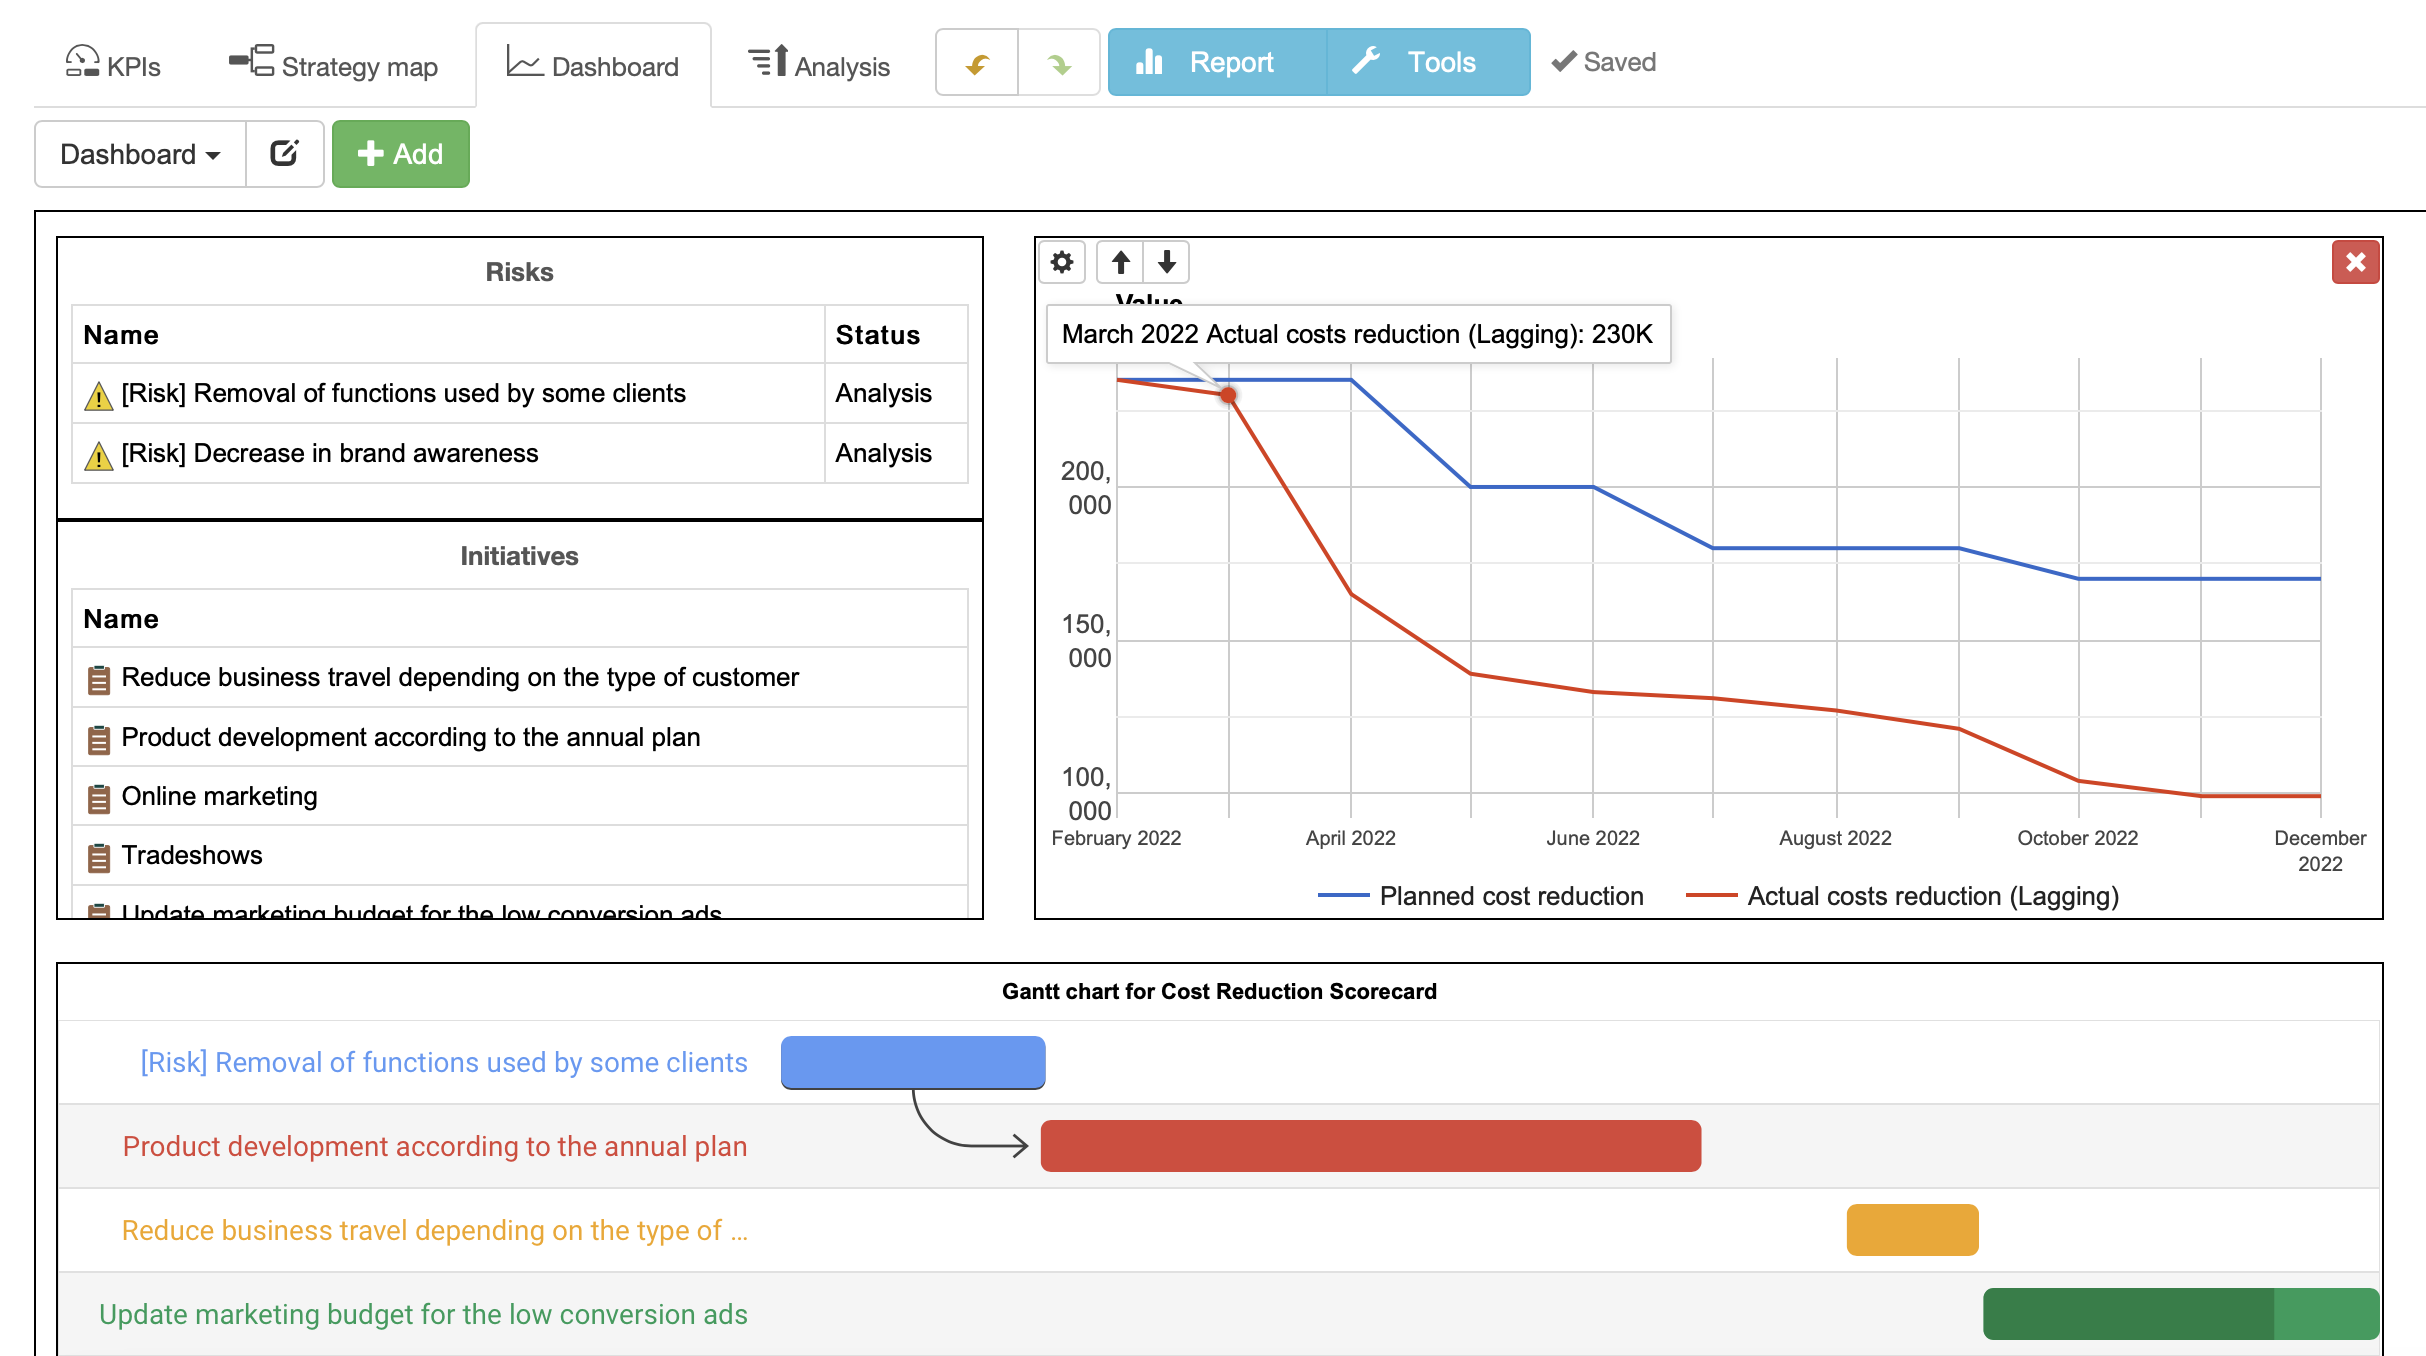
成本降低计分卡。步骤 4. 适应不确定性的战略超越成本优化
削减成本是应对不确定性挑战的快速补丁。一旦局势稳定,您的团队需要根据更准确的数据重新审视现有战略,以找到一些永久性的解决方案。
讨论的问题是:
- 在实施成本削减措施后,我们学到了什么经验教训?
- 我们对成本和为利益相关者创造的价值有何认识?
- 发现了哪些新的不确定性因素?
- 我们如何适应战略以应对不确定性?
- 我们对未来挑战的准备程度如何(参见情景规划)?

Alexis Savkín 是 BSC Designer 的创始人,该软件用于战略执行与绩效管理,可将目标、关键绩效指标、举措、风险与绩效数据连接起来。凭借 20 多年的经验,他的工作聚焦于战略执行架构——即组织如何将战略、衡量、责任归属、风险以及复盘流程整合为一个连贯的执行系统。他创建了战略执行画布与 10 步关键绩效指标系统,并撰写了两本书以及 100 多篇关于战略与绩效管理的文章。可在 LinkedIn 与 Alexis 联系。