Kar amacı gütmeyen bir skor kartı örneğini inceleyin: kar amacı gütmeyen kuruluşların Kurumsal Karne çerçevesini nasıl kullanabileceğini öğrenin, finansal perspektifte hangi hedeflerin ve göstergelerin haritalandırılması gerektiğini keşfedin.
Geçtiğimiz günlerde bir kar amacı gütmeyen kuruluşun icra direktörü bana ulaştı ve organizasyonlarında Kurumsal Karne uygulamasının mümkün olup olmadığını sordu. En büyük endişesi finansal perspektifle ilgiliydi; ve elbette, çoğu standart finansal gösterge onların durumunda geçerli değildi.
Cevabım kısaydı:
“Eğer bir stratejiniz varsa ve bunu etkili bir şekilde uygulamak istiyorsanız, kar amacı gütmeyen kuruluşunuz için bir BSC tasarlayabilir ve uygulayabilirsiniz.”
 Kurumsal Karne.
Bu makalede, devlet ve kar amacı gütmeyen kuruluşların Kurumsal Karne yaklaşımını nasıl uyarlayabileceğini ve BSC’nin finansal perspektifiyle ne yapılması gerektiğini göstermek istiyorum. Her zamanki gibi, iyi bir örnek, görüşlerimi açıklamama yardımcı olacak.
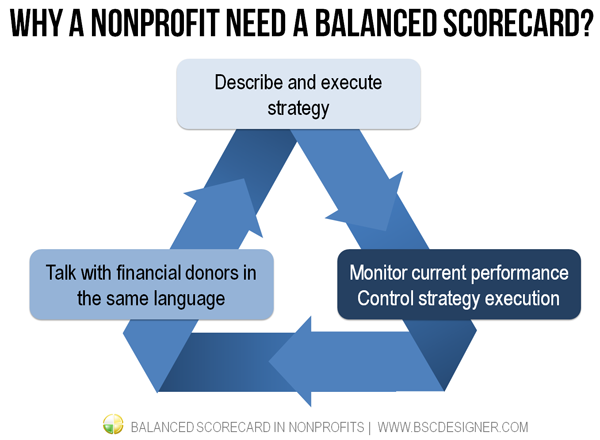
Kar amacı gütmeyen kuruluşlar neden Kurumsal Karneye ihtiyaç duyar?
Bunun iki nedeni vardır.
1. Stratejiyi tanımlamaya ve uygulamaya yardımcı olur
Öncelikle BSC, bir stratejiyi tanımlamaya, eylemleri önemli olan konulara odaklamaya ve nihayetinde stratejiyi başarılı bir şekilde uygulamaya yardımcı olur.
Elbette, bazı kar amacı gütmeyen kuruluşlar stratejinin formüle edilmesiyle ilgili problemlerle karşılaşabilir ve bu nedenle Kurumsal Karne yaklaşımını takip etmek, strateji hakkındaki düşünceleri doğru şekilde çerçevelemeye yardımcı olur.
2. Bağış yapanlarla aynı dili konuşmaya yardımcı olur
Kar amacı gütmeyen kuruluşlara yapılan birçok bağış, kar amacı güden şirketler tarafından yapılmaktadır. Bu şirketlerin yöneticileri stratejik planlamaları için BSC kullanmaktadır.
Bu anlamda, Kurumsal Karne ile tanımlanmış bir stratejiye sahip kar amacı gütmeyen kuruluşlar, finansal bağışçılarla aynı iş dilinde konuştukları için fon sağlama konusunda daha fazla şansa sahiptirler.
Kar amacı gütmeyen kuruluşlar Finansal perspektifi nereye yerleştirmelidir?
Çoğu durumda, kar amacı güden organizasyonlar (bkz. çalıştay çalışması) Kurumsal Karne’nin perspektif sıralaması konusunda hemfikirdir: 1.  Finansal, 2.
 Müşteri,
 3. Operasyonel, 4.
 Öğrenme. Kar amacı gütmeyen kuruluşlar arasında ise henüz böyle bir anlaşma yoktur. Buradaki mantık, en önemli uzun vadeli sonucu (ki kar amacı gütmeyen kuruluşlar için bu finansal sonuçlar değildir) diyagramın en üstüne koymaktır.
- Robert S. Kaplan makalesinde1 kar amacı gütmeyen kuruluşların uzun vadeli misyon hedeflerini (örneğin “yoksulluğun, hastalıkların, kirliliğin azaltılması”) en üste koymalarını öneriyor.
Kar Amacı Gütmeyen Kuruluş Kurumsal Karne. Sırada ne var?
Yukarıda açıklandığı üzere, kâr amaçlı işletmeler, kâr amacı gütmeyen organizasyonların sosyal programlarına sıklıkla yatırım yapan kuruluşlardır. Kendi skor kartlarında finansal göstergeleri görürler; bu nedenle, kâr amacı gütmeyen kuruluşlardaki sosyal yatırımlarının performansını izlemek için benzer bir yola sahip olmayı isterler. Muhtemelen tam da bu nedenle, birçok kâr amacı gütmeyen kuruluş perspektifleri için standart bir sıralama seçer:
Standart sıralama:
- 1. Finansal
- 2. Müşteri
- 3. Operasyonel
- 4. Öğrenme
Gördüğüm bazı skor kartlarında finansal perspektif, BSC diyagramının en altında konumlandırılmıştı. Bu tür organizasyonlardaki yöneticiler finansı bir kaynak olarak ele alır ve onun en üstte olmasını istemez. Bu yaklaşımın sorunu, bu tür bir BSC’nin neden-sonuç mantığını takip etmenin zor olacak olmasıdır.
Altta finans:
- 1. Müşteri
- 2. Operasyonel
- 3. Öğrenme
- 4. Finans
Bunlar, kâr amacı gütmeyen kuruluşlar için BSC diyagramlarına yönelik en popüler iki yaklaşımdır. “Finans” perspektifini “Başarı” veya “Paydaş çıkarları” olarak yeniden adlandırmak2 ya da onu Müşteri perspektifiyle aynı seviyeye koymak gibi3 başka yaklaşımlar da vardır.
- Bu durumlarda sorulması gereken bir test sorusu, neden-sonuç mantığının bu tür strateji haritalarında hâlâ izlenebilir olup olmadığıdır.
Müşteriler kimlerdir?
Bir kar amacı gütmeyen organizasyon en az iki müşteri grubuyla ilgilenir:
- Ödeyen müşteriler (bağış yapan müşteriler)
- Alan müşteriler (kar amacı gütmeyen kuruluşun varlığından faydalananlar)
Ayrıca, karışık durumlar da olabilir. Yıllık üyelik ücreti olan herhangi bir profesyonel topluluğu örnek olarak ele alalım, üyeleri aynı anda hem ödeyen hem de alan müşterilerdir.
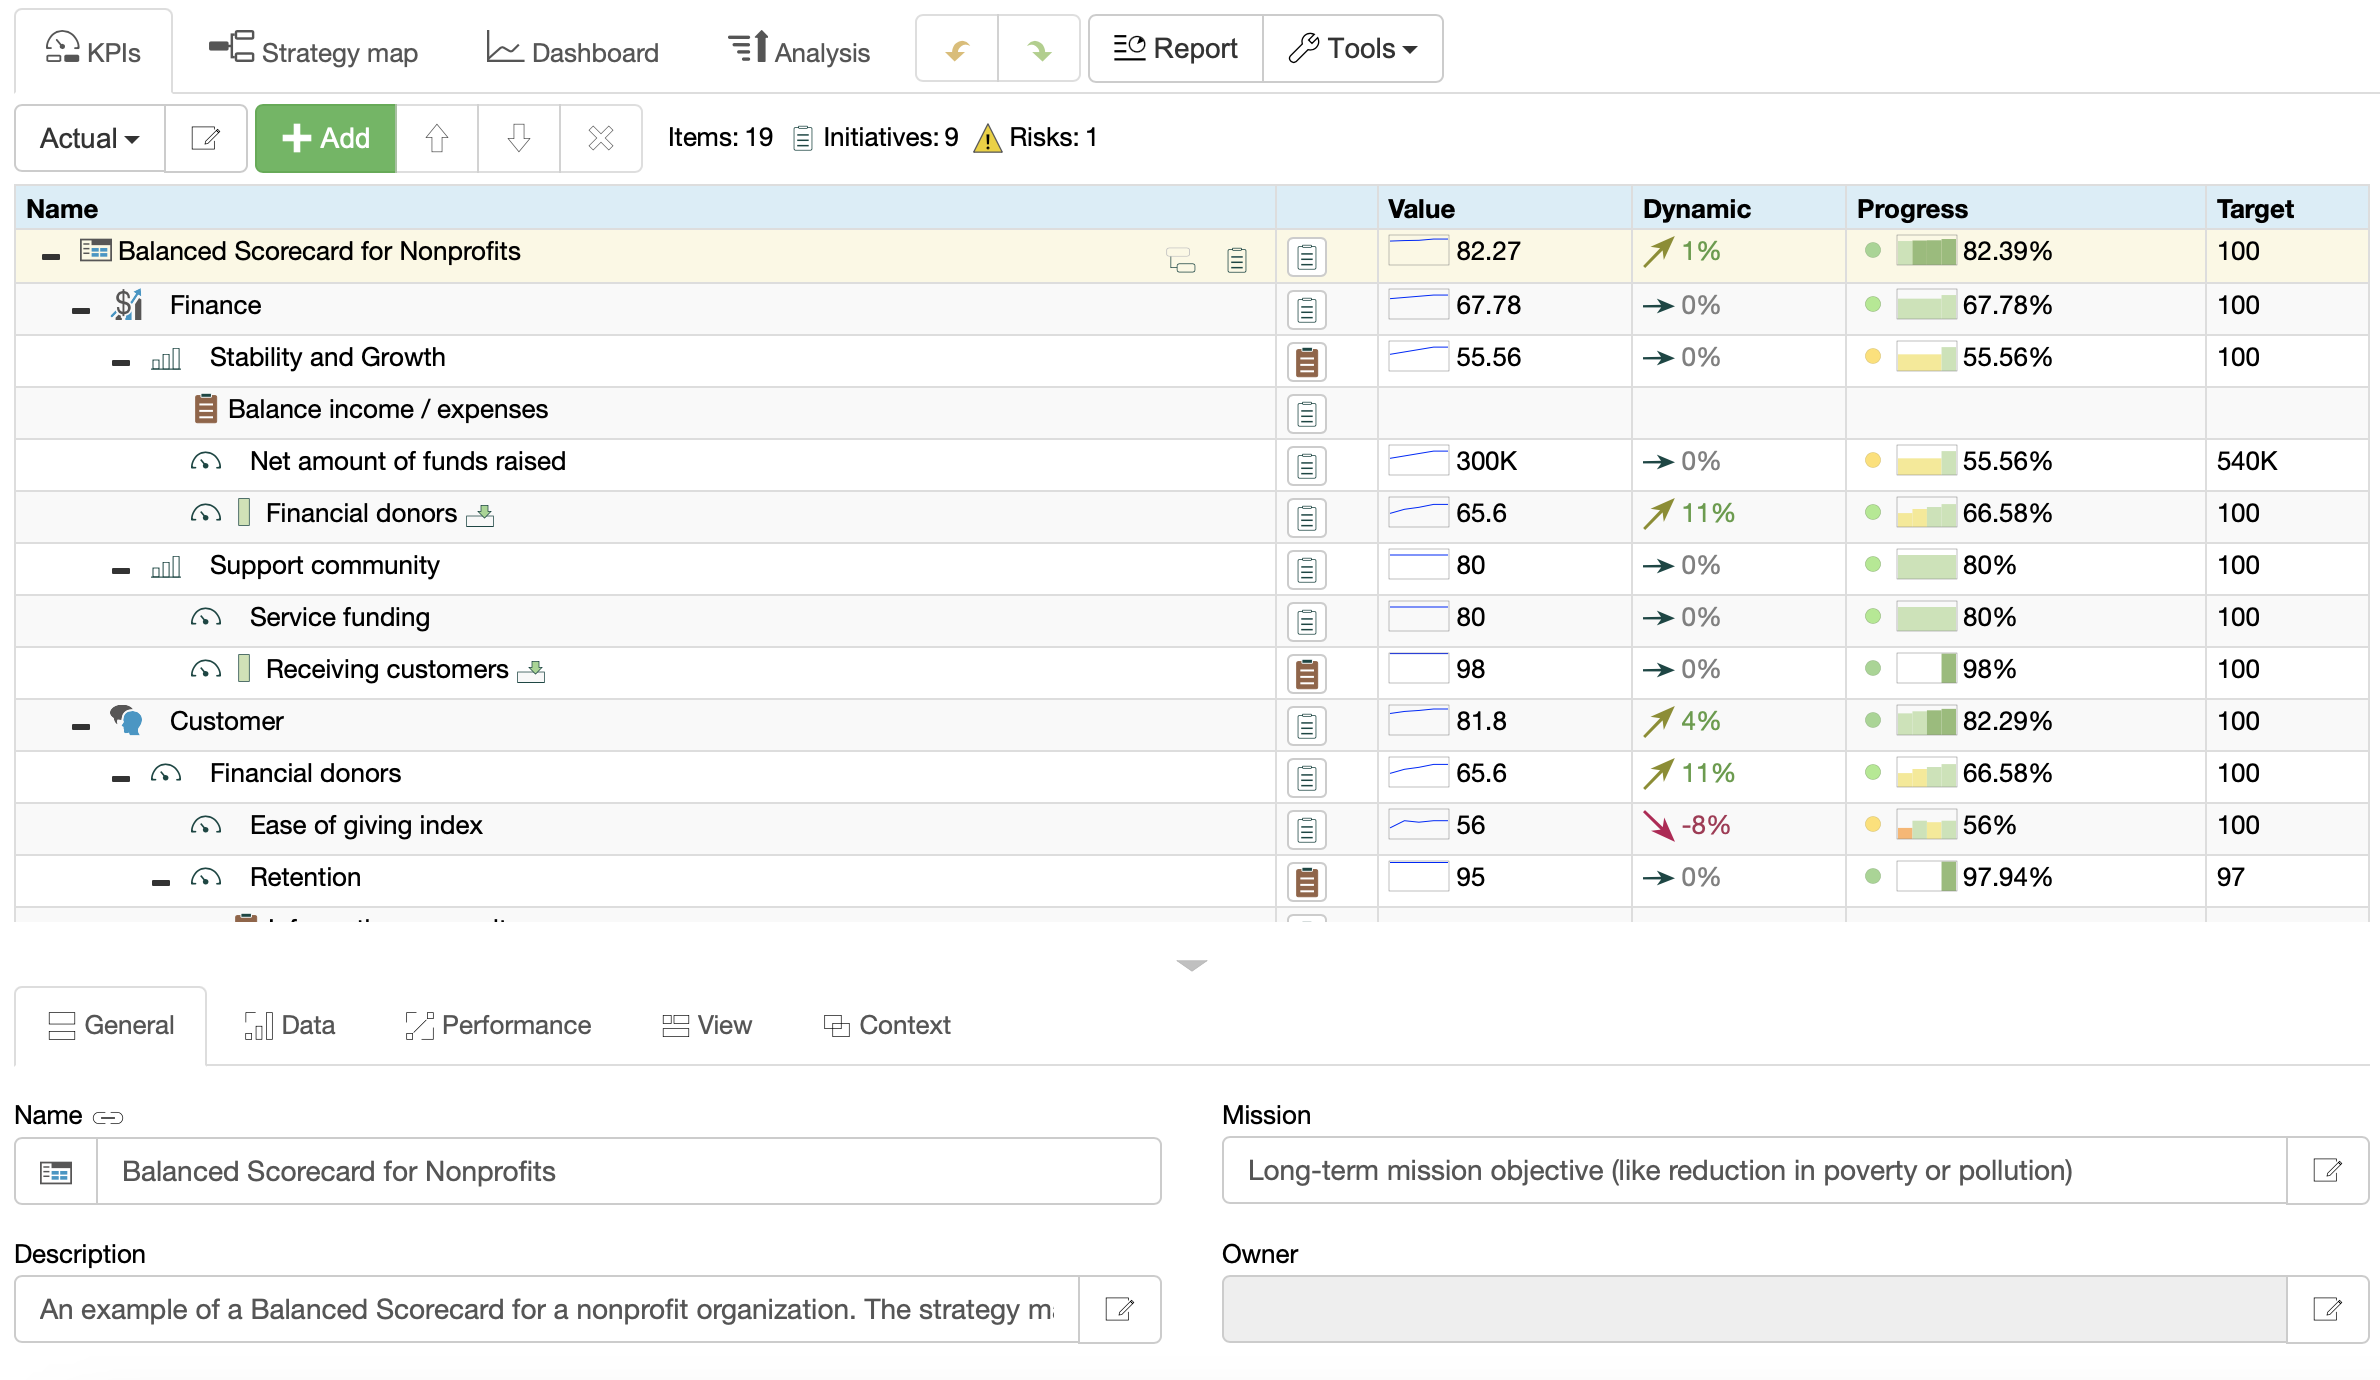
Kar amacı gütmeyen skor kartı örneği
Şimdi, yukarıda açıklanan nüansları dikkate alacak bir Kar Amacı Gütmeyen Kurumsal Karne oluşturalım. Otomasyon aracı olarak BSC Designer kullanacağım. Kendi skor kartınızı oluşturmak için oluşturacağım şablonu yeniden kullanabilirsiniz.
Stratejik temalar ekleme
Kâr amacı gütmeyen kuruluşlar iki tür müşteriyle ilgilenir – finansal bağışçılar ve alıcılar. İlgili strateji haritasında bu iki gruba ilişkin hedefleri ayırt etmemiz gerekebilir. Bu amaçla ekibimiz “stratejik tema” işlevini kullandı.
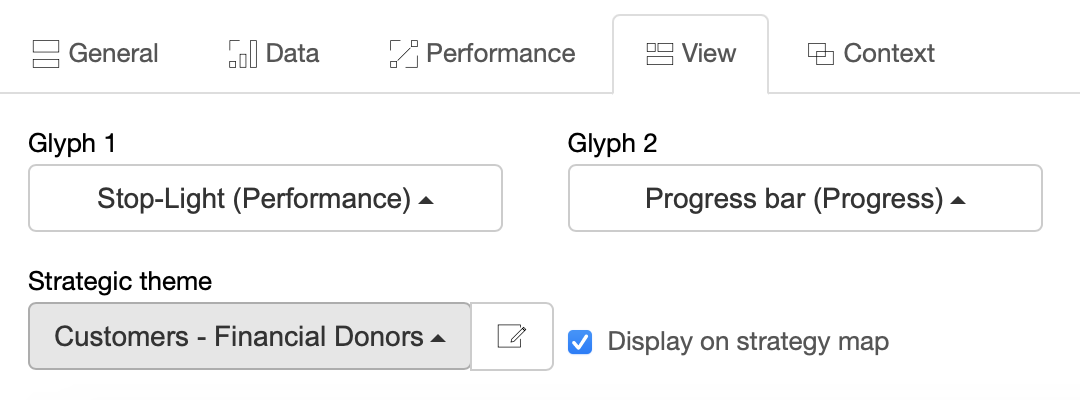
Nonprofit Balanced Scorecard. Tek bir “Müşteri Yakınlığı” teması yerine iki tane oluşturduk:
- Müşteriler – Finansal Bağışçılar (haritada mavi renk)
- Müşteriler – Alıcılar (haritada yeşil renk)
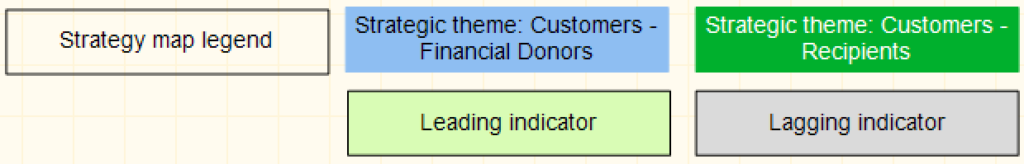
Nonprofit Balanced Scorecard. Diğer iki standart şema – Operasyonel Mükemmellik ve Ürün Liderliği değişmeden kaldı.
Perspektifleri ve kar amacı gütmeyen görevleri hazırlama
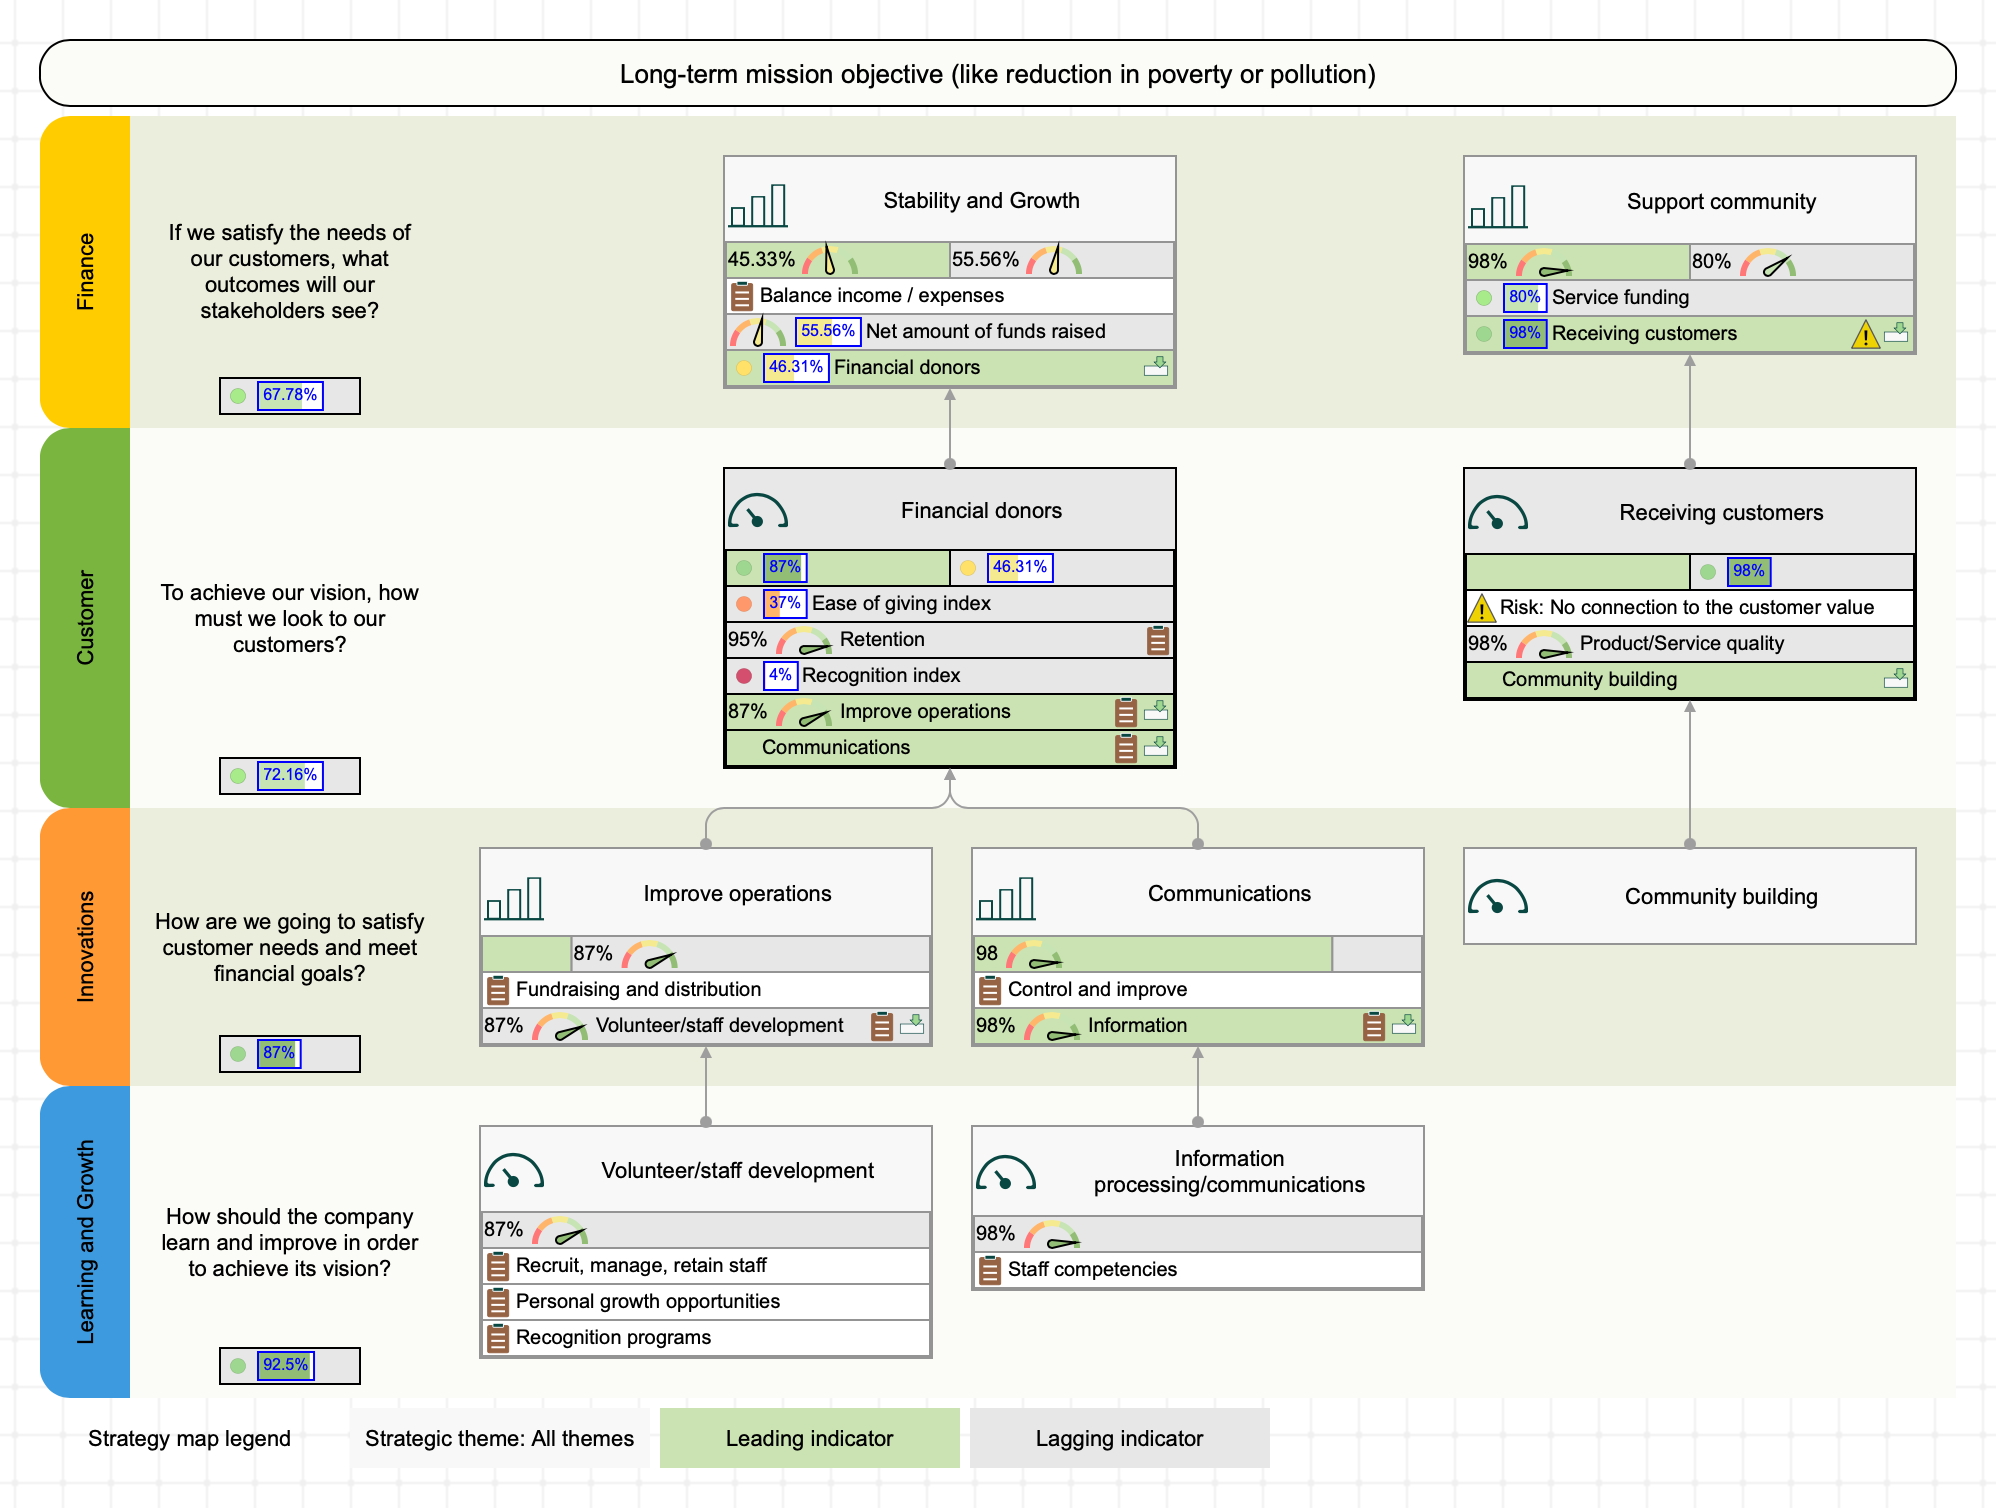
Bir sonraki adımda, uygun açıklamalarla dört BSC perspektifi hazırladık. Diyagramın üst kısmında uzun vadeli bir görev hedefi bulunmaktadır (yoksulluğun veya kirliliğin azaltılması gibi).
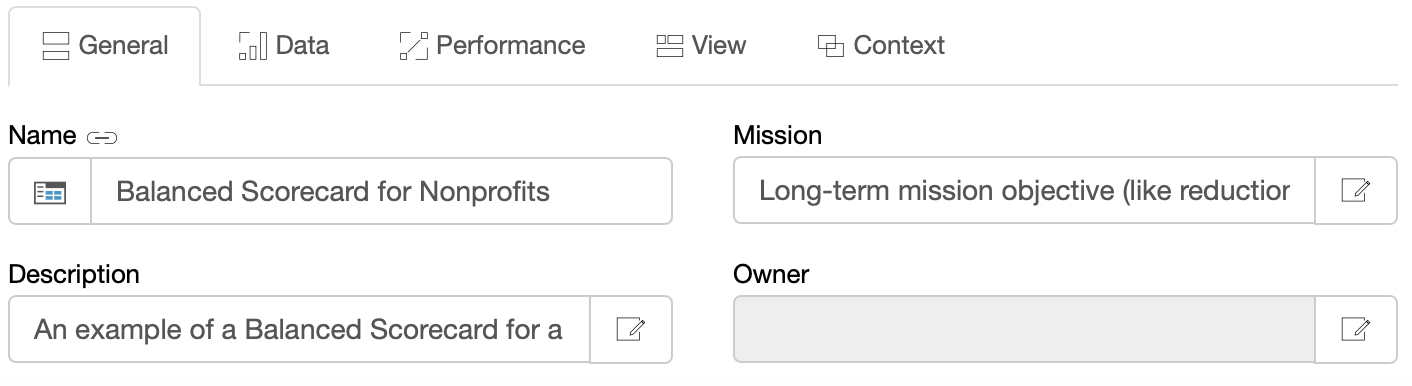
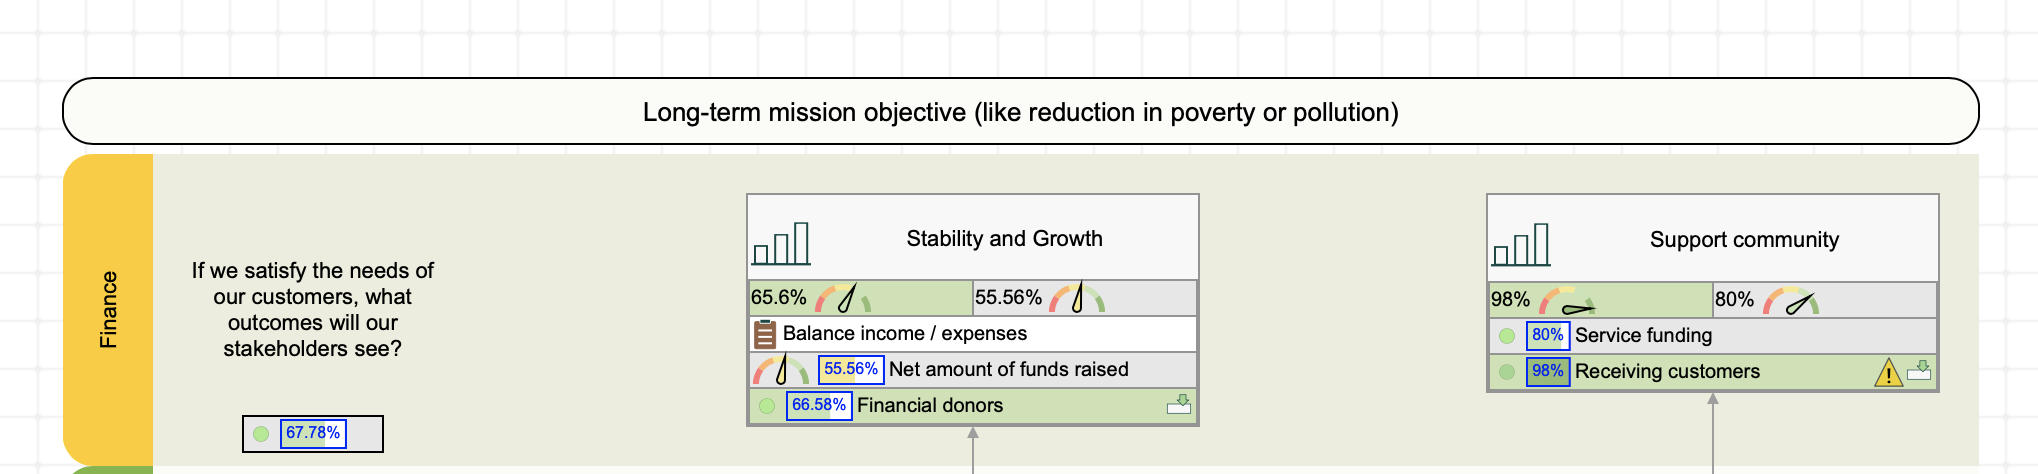
Nonprofit Balanced Scorecard. Hedefler ve aralarındaki neden-sonuç bağlantıları
Strateji haritasına bazı genel hedefler ekledik. Her bir hedef bir stratejik temaya atanmış ve neden-sonuç bağlantıları belirtilmiştir.
Girişimler ve KPI’lar
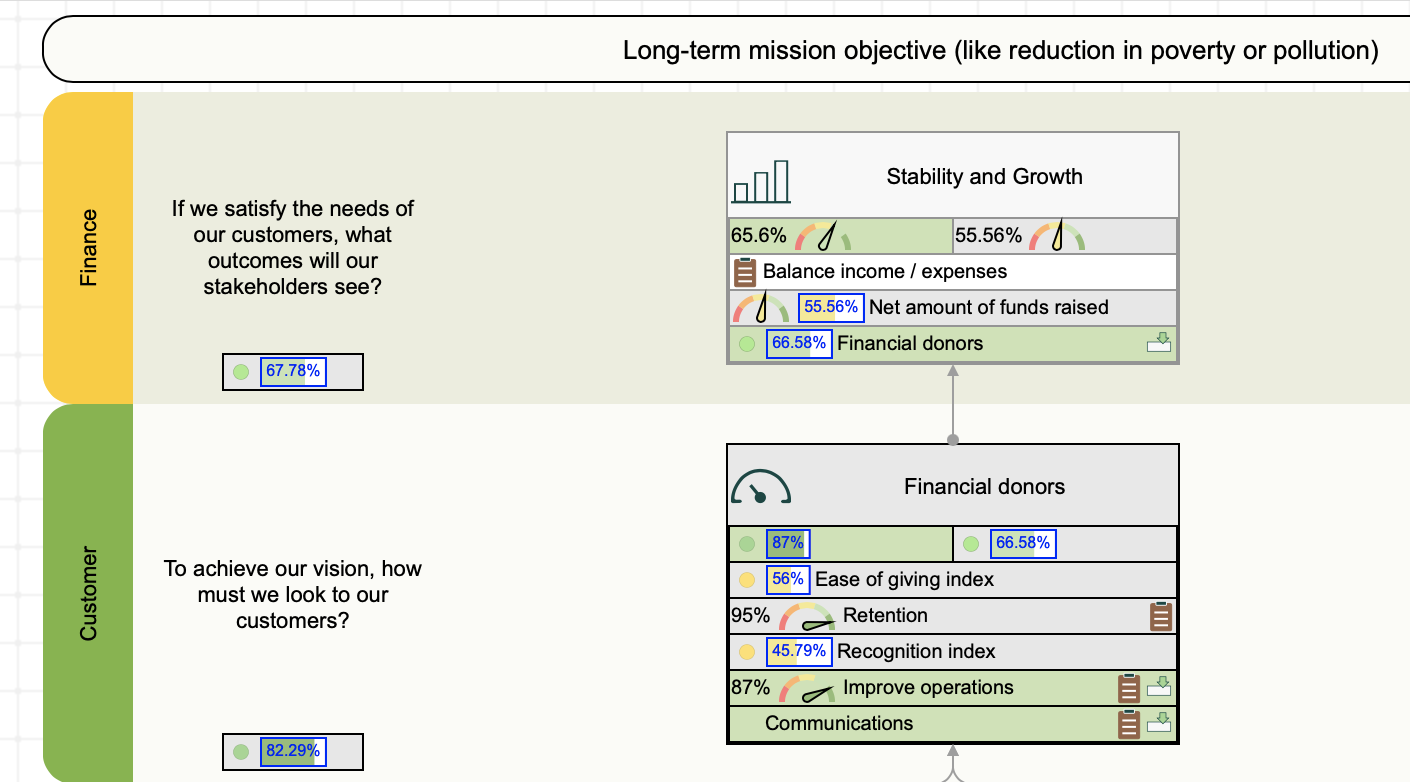
Son olarak, bazı girişimleri ve metrikleri işletme hedefleriyle stratejik uyuma getirdik. İncelemek için örnek olarak finansal perspektiften “İstikrar ve Büyüme” hedefini ele alalım.
- Bir girişim olan “Bakiye gelir / gider” bu hedefle hizalandı (bu girişimi harita üzerinde görselleştirmeyi seçtik)
- Bir Gecikmeli Gösterge olan “Toplanan fonların net tutarı” bu hedefle hizalandı (bu gösterge için görselleştirme aracı olarak gösterge grafiği ve ilerleme çubuğunu seçtik)
- Bir Öncü Gösterge olan “Finansal bağışçılar”, bu hedefin Müşteri perspektifindeki “Finansal bağışçılar” hedefiyle bağlantısının sonucudur (Finansal bağışçılar hedefinin gecikmeli kısmı, “İstikrar ve Büyüme” hedefine Öncü Gösterge olarak katkıda bulunur).
Öncü ve gecikmeli metrikler hakkında daha fazla bilgi edinmek için bu makaleye göz atın.
 Kâr Amacı Gütmeyen Kuruluşlar Kurumsal Karne.
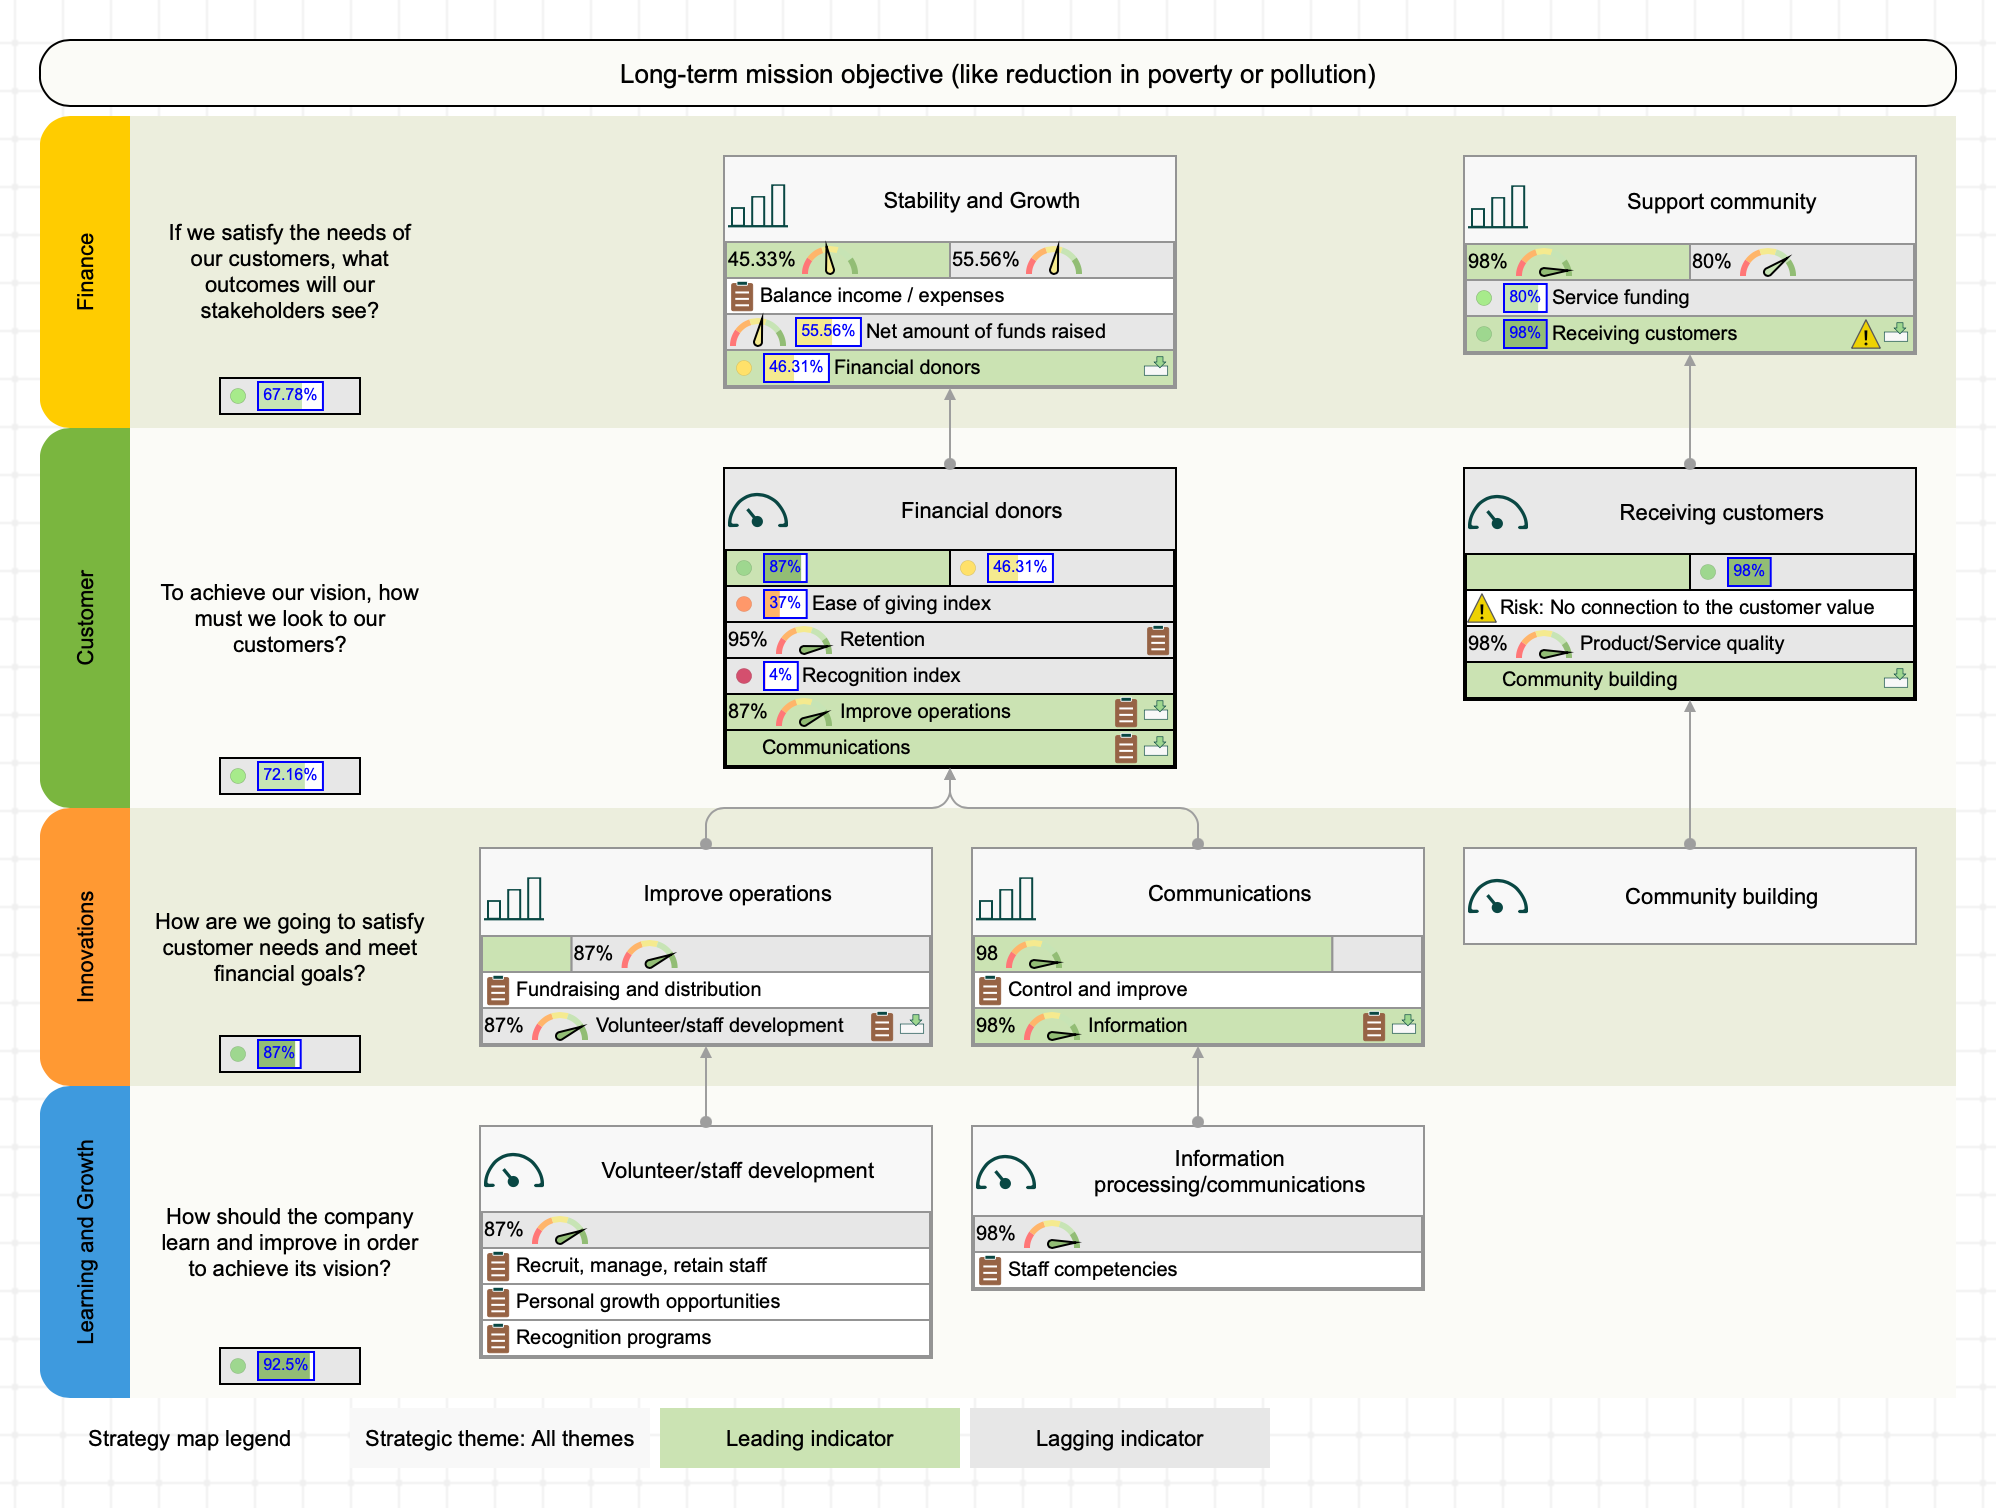
Sonuç olarak elde ettiğimiz Strateji Haritası aşağıdadır:
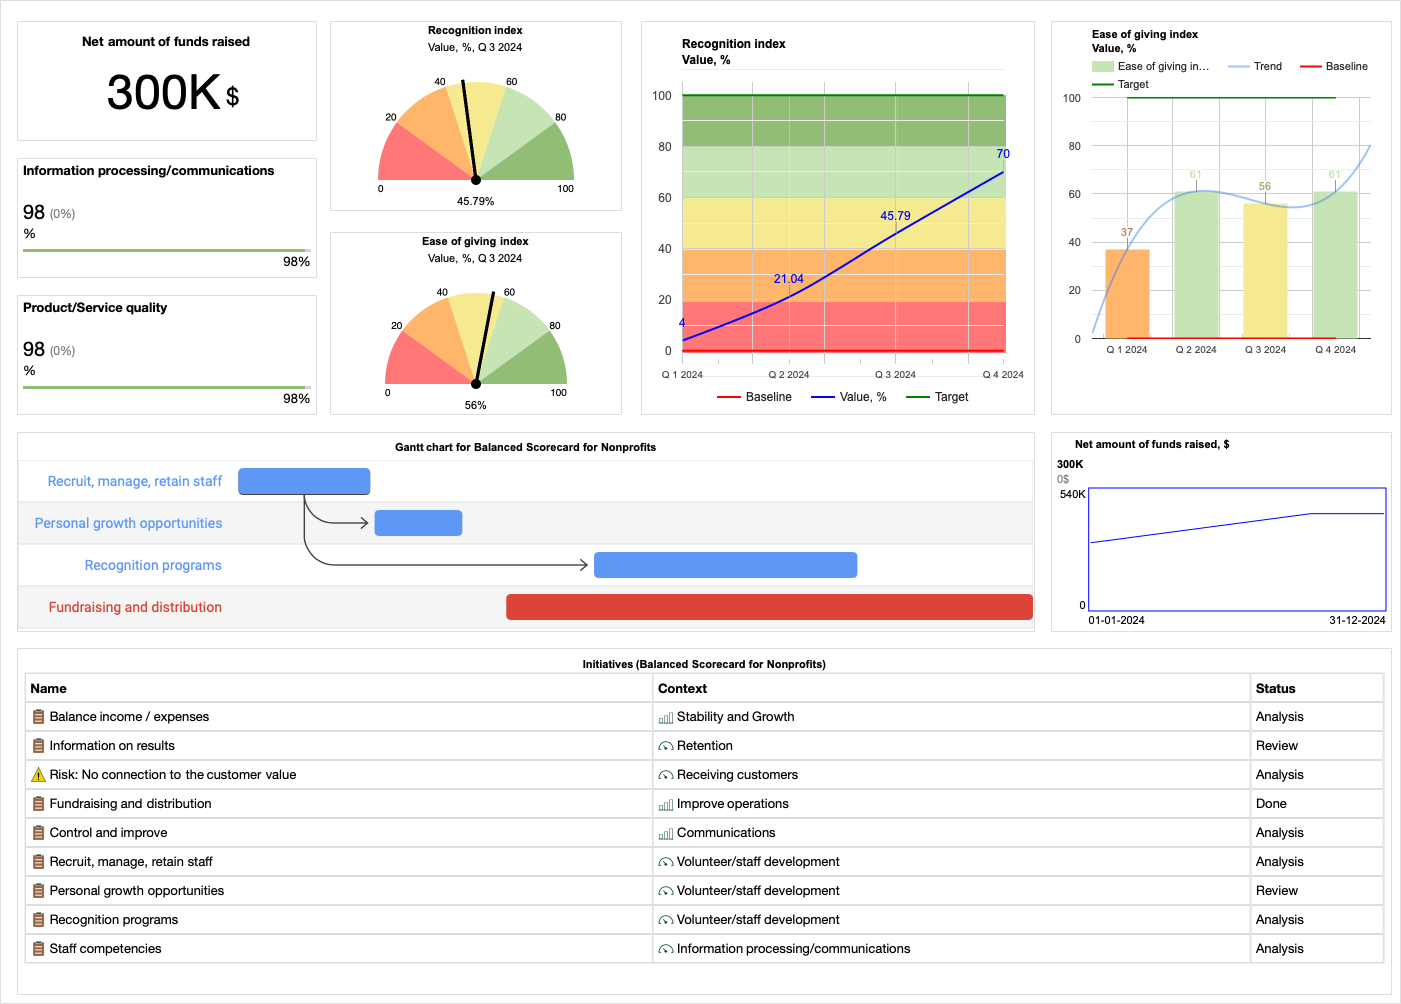
Kâr Amacı Gütmeyen Kuruluşlar Kurumsal Karne. Kâr amacı gütmeyen bir kuruluş için bir BI paneli örneği aşağıdadır:
Kâr Amacı Gütmeyen Kuruluşlar Kurumsal Karne. Kâr amacı gütmeyen kuruluşlar için Kurumsal Karne ile ilgili en önemli nüansları incelediğimizi düşünüyorum; geri kalanı, klasik Kurumsal Karneler hakkında konuşurken tartıştıklarımıza çok benzer.
Kâr amacı gütmeyen kuruluş Skor kartınızı bir uygulama sistemine dönüştürün
Mevcut stratejik planınızı veya Excel skor kartınızı ekibimizle paylaşın. BSC Designer’ın, yöneticilerin ve departman yöneticilerinin kâr amacı gütmeyen kuruluş strateji takibini KPI raporlamasıyla tek bir strateji uygulama sisteminde nasıl birleştirebileceğine dair görüşeceğiz.
Kâr amacı gütmeyen kuruluş pilotunu görüşün
Daha geniş kapsamlı bir yaygınlaştırmayı değerlendirmeden önce, yaklaşımı bir skor kartı veya departman ile test edin.
Ek materyaller
Araştırmanıza devam etmek isterseniz şunları öneririm:
- Paul Niven tarafından hazırlanan kapsamlı bir rehber4
- Farklı alanlar için daha fazla Kurumsal Karne örneğine göz atın
- BSC uygulaması hakkındaki makale faydalı olabilir
Kâr amacı gütmeyen bir skor kartını pratik uygulamaya taşımak için, BSC Designer ile kâr amacı gütmeyen kurumların strateji uygulamasını nasıl yönetebileceğini inceleyin.
Görüşlerinizi paylaşmaktan ve sorularınızı yorumlarda sormaktan çekinmeyin.
Sonuçlara Dayalı Yönetim – Kurumsal Karne’ye Alternatif
Kurumsal Karne’den bağımsız olarak, Sonuçlara Dayalı Yönetim çerçevesi 1990’larda BM ajansları arasında popüler hale gelmiştir.
Kurumsal Karne’ye benzer şekilde, RBM çerçevesi faaliyetler ile sonuçlar arasında güçlü neden-sonuç bağlantılarını teşvik eder. Ayrıca, stratejide çoklu paydaş bakış açısının önemini vurgular.

Tarihsel olarak, Kurumsal Karne özel sektörde daha yaygınken, RBM çerçevesi Sivil Toplum Kuruluşları (STK’lar) ve Kalkınma Organizasyonlarında güçlü bir desteğe sahiptir.
Nihai çerçeve seçimi, organizasyonunuzun yönetim mirasına ve birlikte çalıştığınız paydaşlara bağlıdır. Farklı bir makalede, Kurumsal Karne ve Sonuçlara Dayalı Yönetimi karşılaştırdık.
BSC Designer’da her iki çerçeve için de şablonlar bulabilirsiniz.
Kâr Amacı Gütmeyen Sektörde Kullanım Durumları
Kâr amacı gütmeyen organizasyonlardaki profesyonellerin, stratejik uyum sağlamak için BSC Designer’ı nasıl kullandıklarını keşfedin.
Duncan Earle (Director Malaria Control and Evaluation Partnership in Africa PATH) - Güney Afrika — Kâr amacı gütmeyen kuruluş
Dimitri S. (Maia Consulting) - İsviçre — Kâr amacı gütmeyen kuruluş | Verified by G2
Abdulaziz R. (Sulaiman Bin Abdul Aziz Al Rajhi Charitable Foundation) - Suudi Arabistan — Kâr amacı gütmeyen kuruluş | Verified by G2
Andrejus Kaleinikovas (Managing Partner of IRS Consulting) - Litvanya — Kâr amacı gütmeyen kuruluş
Fabián Rivera (Manager of Rivera Consulting Group) - Amerika Birleşik Devletleri — Kâr amacı gütmeyen kuruluş
UNHCR (The UN Refugee Agency) - İsviçre — Kâr amacı gütmeyen kuruluş | Verified by G2
Trend analizi: Kar amacı gütmeyen kuruluşlar için stratejik planlama
Genel stratejik planlama trendleri analizimizin ardından, bu trendlerin kar amacı gütmeyen sektöründe nasıl yansıdığına daha yakından bakalım:
- Çevik planlama modelleri, kar amacı gütmeyen kuruluşlarda geleneksel çok yıllık stratejik planların yerini alıyor. Kaynak: NonProfit PRO, “Kar Amacı Gütmeyen Kuruluşlarda 2025 İçin Çevikliği Benimseyin”, 2024.
- Kar amacı gütmeyen kuruluş liderleri, ekiplerin uyumunu sağlamak ve stratejileri daha etkili bir şekilde uygulamak için yetkinlik geliştirmeye öncelik veriyor. Kaynak: McKinsey & Company, “Kar Amacı Gütmeyen Kuruluşlar Etki Yaratmak İçin Nasıl Yetkinlik Geliştirebilir?”, 2023.
- Stratejik planlar, giderek daha fazla çeşitli paydaş ihtiyaçlarını ve değişen iş modellerini ele alıyor. Kaynak: Deloitte, Monitor Institute – Kar Amacı Gütmeyen ve Hayırseverlik Danışmanlık Hizmetleri, 2023.
- Risk farkındalığı yüksek ve uyumlu planlama, belirsizlik dönemlerinde temel bir strateji olarak ortaya çıkıyor. Kaynak: Chronicle of Philanthropy, “Belirsiz Zamanlarda Akıllı ve Stratejik Planlama”, 2023.
- Yapılandırılmış etki stratejileri, kar amacı gütmeyen kuruluşlara değerlendirme, uyum ve eylem süreçlerinde rehberlik ediyor. Kaynak: Stanford Social Innovation Review, “Stratejik Planlar ve Etki Stratejileri Oluşturmak”, 2023.
- Temel çerçeveler ve uygulama rehberliği, yaygın stratejik hatalardan kaçınmak için gereklidir. Kaynak: Bridgespan Group, “Kar Amacı Gütmeyen Kuruluşlarda Stratejinin Temelleri”, 2022.
Kar amacı gütmeyen Kurumsal Karne Şablonunu kullan
BSC Designer, organizasyonların karmaşık stratejilerini uygulamalarına yardımcı olur:
- Platformda ücretsiz bir plan için kaydolun.
- Başlangıç noktası olarak
 Kar amacı gütmeyen Kurumsal Karne şablonunu kullanın. Bunu Yeni > Yeni Skor kartı > Daha Fazla Şablonlar altında bulabilirsiniz.
- Paydaşları ve stratejik hedefleri kapsamlı bir stratejiye uyumlu hale getirmek için Strateji Uygulama Sistemimizi takip edin.
Bugün başlayın ve BSC Designer'ın strateji uygulamanızı nasıl basitleştirebileceğini görün!
- Stratejik Performans Ölçüm ve Yönetimi Kar Amacı Gütmeyen Kuruluşlarda Robert S. Kaplan, Jossey-Bass, John Wiley & Sons, Inc. Yayınevi 2001 ↩
- Kurumsal Karne’nin Finansal Perspektifi, Alexis Savkin, 2014, BSC Designer ↩
- Kâr Amacı Gütmeyen Bir Organizasyonda Kurumsal Karne’nin Uygulanması, Michael Martello, John G. Watson, Michael J. Fischer, Journal of Business & Economics Research – Eylül 2008 Cilt 6, Sayı 9 ↩
- Balanced Scorecard Step-by-Step for government and nonprofit agencies, Paul R. Niven, 2008, John Wiley & Sons, Inc. ↩

Alexis Savkín, temelinde Kurumsal Karne bulunan bir strateji uygulama platformu olan BSC Designer‘ın strateji mimarı ve kurucusudur. Strateji Uygulama Tuvali’nin yaratıcısı, iki kitabın ve strateji ile performans ölçümü üzerine 100’den fazla makalenin yazarı ve uluslararası konferans konuşmacısıdır. Alexis ile LinkedIn üzerinden bağlantı kurun.