ตรวจสอบตัวอย่างของสกอร์การ์ดสำหรับองค์กรไม่แสวงหากำไร: เรียนรู้ว่าองค์กรไม่แสวงหากำไรสามารถใช้กรอบงานบาลานซ์ สกอร์การ์ดได้อย่างไร ค้นหาวัตถุประสงค์และตัวชี้วัดที่ควรนำไปวางแผนในมุมมองด้านการเงิน
ไม่นานมานี้ผมได้รับการติดต่อจากผู้อำนวยการบริหารขององค์กรไม่แสวงหากำไรท่านหนึ่ง ซึ่งสอบถามเกี่ยวกับความเป็นไปได้ในการนำบาลานซ์ สกอร์การ์ดมาใช้ในองค์กรของเขา ความกังวลที่ใหญ่ที่สุด ของเขาคือเรื่องมุมมองด้านการเงิน; และแน่นอนว่าตัวชี้วัดมาตรฐานทางการเงินส่วนใหญ่ไม่สามารถนำมาใช้ได้ในกรณีของเขา
คำตอบของผมสั้น ๆ ว่า:
“หากคุณมียุทธศาสตร์และต้องการดำเนินการให้เกิดผลอย่างมีประสิทธิภาพ คุณก็สามารถออกแบบและนำ BSC ไปใช้ในองค์กรไม่แสวงหากำไรของคุณได้”
 Nonprofit บาลานซ์ สกอร์การ์ด.
ในบทความนี้ผมอยากจะแสดงให้เห็นว่าองค์กรภาครัฐและองค์กรไม่แสวงหากำไรสามารถปรับใช้แนวทางบาลานซ์ สกอร์การ์ดได้อย่างไร และควรดำเนินการอย่างไรกับมุมมองด้านการเงินของ BSC เช่นเคย ตัวอย่างที่ดีจะช่วยอธิบายประเด็นของผมได้อย่างชัดเจน
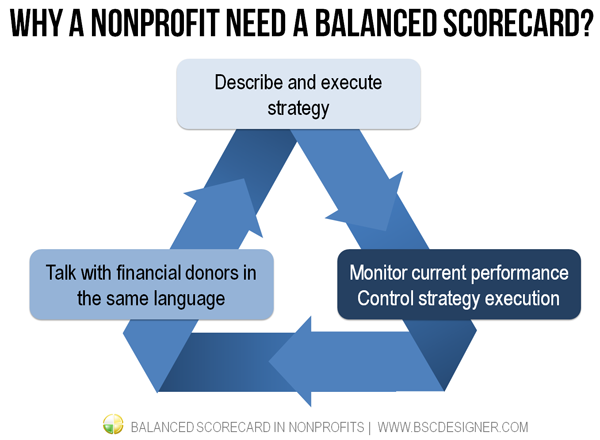
ทำไมองค์กรไม่แสวงหากำไรถึงต้องการบาลานซ์ สกอร์การ์ด?
มีสองเหตุผลสำหรับเรื่องนี้
1. ช่วยอธิบายและดำเนินกลยุทธ์
แรกเริ่ม BSC ช่วยอธิบายกลยุทธ์ มุ่งเน้นการดำเนินการในสิ่งที่สำคัญ และสุดท้ายดำเนินกลยุทธ์ได้สำเร็จ
แน่นอนว่า บางองค์กรไม่แสวงหาผลกำไรอาจเผชิญปัญหาในการอธิบายกลยุทธ์ และการปฏิบัติตาม แนวทางบาลานซ์ สกอร์การ์ด จะช่วยกรอบแนวคิดเกี่ยวกับกลยุทธ์ในทางที่ถูกต้อง
2. มันช่วยให้ พูดคุยในภาษาเดียวกันกับผู้ที่ทำการบริจาค
การบริจาคให้แก่องค์กรไม่แสวงหาผลกำไรจำนวนมากมาจากบริษัทที่แสวงหาผลกำไร ผู้บริหารจากบริษัทเหล่านี้ใช้ BSC สำหรับการวางแผนยุทธศาสตร์ของพวกเขา
ในแง่นี้ องค์กรไม่แสวงหาผลกำไรที่มีการอธิบายกลยุทธ์ด้วย บาลานซ์ สกอร์การ์ด มีโอกาสมากขึ้นที่จะได้รับการสนับสนุนทางการเงิน เนื่องจากพวกเขากำลังพูดคุยกับผู้บริจาคทางการเงินในภาษาเดียวกันกับธุรกิจ
ที่ไหนควร วางมุมมองด้านการเงินสำหรับองค์กรไม่แสวงหาผลกำไร?
ในกรณีส่วนใหญ่ องค์กรที่แสวงหากำไรเห็นพ้องต้องกัน (ดู การฝึกอบรมเชิงปฏิบัติการ) เกี่ยวกับลำดับของมุมมองใน BSC: 1.  การเงิน, 2.
 ลูกค้า,
 3. การดำเนินงาน, 4.
 การเรียนรู้ สำหรับองค์กรไม่แสวงหาผลกำไร ยังไม่มีข้อตกลงดังกล่าวตราบเท่าที่ตรรกะคือการวางผลลัพธ์ระยะยาวที่สำคัญที่สุด (ซึ่งในกรณีขององค์กรไม่แสวงหาผลกำไรไม่ใช่ผลลัพธ์ทางการเงิน) ไว้ที่ด้านบนของแผนภูมิ
- Robert S. Kaplan ในบทความของเขา1 แนะนำให้องค์กรไม่แสวงหาผลกำไรใส่วัตถุประสงค์พันธกิจระยะยาว (เช่น “การลดความยากจน โรค มลพิษ”) ไว้ด้านบน
Nonprofit Balanced Scorecard. สิ่งที่จะเกิดขึ้นต่อไปคืออะไร?
ดังที่ได้อธิบายไว้ข้างต้น ธุรกิจแสวงหากำไรคือธุรกิจที่มักลงทุนในโครงการเพื่อสังคมขององค์กรไม่แสวงหากำไรอยู่เป็นประจำ พวกเขาเห็นตัวชี้วัดทางการเงินบนสกอร์การ์ดของตนเอง จึงต้องการมีวิธีที่คล้ายกันในการติดตามผลการดำเนินงานของการลงทุนเพื่อสังคมของตนในองค์กรไม่แสวงหากำไร อาจเป็นเพราะเหตุนี้เอง องค์กรไม่แสวงหากำไรจำนวนมากจึงเลือกใช้ลำดับมาตรฐานของมุมมองดังนี้:
ลำดับมาตรฐาน:
- 1. มุมมองด้านการเงิน
- 2. มุมมองด้านลูกค้า
- 3. มุมมองด้านกระบวนการภายใน
- 4. มุมมองด้านการเรียนรู้และการเติบโต
ในสกอร์การ์ดบางรายการที่ฉันเคยเห็น มุมมองด้านการเงินถูกวางไว้ที่ด้านล่างของแผนภาพ BSC ผู้จัดการในองค์กรลักษณะดังกล่าวมองว่าการเงินเป็นทรัพยากร และไม่ต้องการให้มาอยู่ด้านบน ปัญหาของแนวทางนี้คือจะทำให้ติดตามตรรกะเหตุและผลของ BSC ดังกล่าวได้ยาก
วางมุมมองด้านการเงินไว้ด้านล่าง:
- 1. มุมมองด้านลูกค้า
- 2. มุมมองด้านกระบวนการภายใน
- 3. มุมมองด้านการเรียนรู้และการเติบโต
- 4. มุมมองด้านการเงิน
นี่คือ 2 แนวทางที่ได้รับความนิยมมากที่สุดสำหรับแผนภาพ BSC ขององค์กรไม่แสวงหากำไร ยังมีแนวทางอื่นอีกจำนวนหนึ่ง เช่น การเปลี่ยนชื่อมุมมอง “Finance” เป็น “Success” หรือ “Stakeholder interests”2 หรือการวางไว้ในระดับเดียวกับมุมมองด้านลูกค้า3.
- คำถามทดสอบที่ควรถามในกรณีเหล่านี้คือ ตรรกะเหตุและผลยังสามารถติดตามได้บนแผนที่ยุทธศาสตร์ดังกล่าวหรือไม่
ใครคือลูกค้า?
องค์กรไม่แสวงหาผลกำไรจัดการกับลูกค้าอย่างน้อยสองกลุ่ม:
- ลูกค้าที่จ่ายเงิน (ลูกค้าที่บริจาคเงิน)
- ลูกค้าที่รับ (ผู้ที่ได้รับประโยชน์จากการมีอยู่ขององค์กรไม่แสวงหาผลกำไร)
นอกจากนี้ ยังอาจมีกรณีที่ผสมผสานกัน ลองใช้ตัวอย่างของชุมชนวิชาชีพที่มีค่าธรรมเนียมสมาชิกประจำปี สมาชิกของชุมชนนี้เป็นทั้งลูกค้าที่จ่ายเงินและรับในเวลาเดียวกัน
ตัวอย่างของสกอร์การ์ดองค์กรไม่แสวงหากำไร
ตอนนี้ มาเริ่มสร้างบาลานซ์ สกอร์การ์ดสำหรับองค์กรไม่แสวงหากำไรที่จะคำนึงถึงรายละเอียดเฉพาะที่ได้กล่าวถึงข้างต้นกัน ฉันจะใช้ BSC Designer เป็นเครื่องมืออัตโนมัติ คุณสามารถนำแม่แบบที่ฉันจะสร้างไปใช้ซ้ำสำหรับการสร้างสกอร์การ์ดของคุณเองได้
การเพิ่มธีมยุทธศาสตร์
องค์กรไม่แสวงหาผลกำไรจัดการกับลูกค้าสองประเภท – ผู้บริจาคทางการเงินและผู้รับ ในแผนที่ยุทธศาสตร์ที่เกี่ยวข้อง เราอาจจำเป็นต้องแยกเป้าหมายที่เกี่ยวข้องกับกลุ่มทั้งสองนี้ เพื่อวัตถุประสงค์นี้ทีมของเราใช้ฟังก์ชัน “ธีมยุทธศาสตร์”
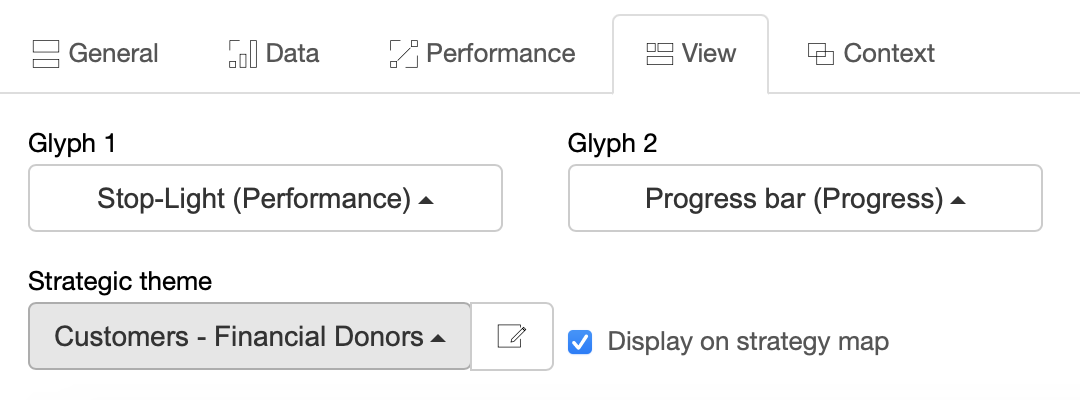
Nonprofit Balanced Scorecard. แทนที่จะใช้ธีม “ความใกล้ชิดกับลูกค้า” เพียงหนึ่งเดียว เราได้สร้างสองธีม:
- ลูกค้า – ผู้บริจาคทางการเงิน (สีฟ้าในแผนที่)
- ลูกค้า – ผู้รับ (สีเขียวในแผนที่)
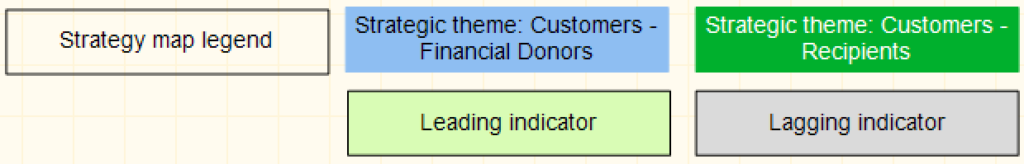
Nonprofit Balanced Scorecard. อีกสองแผนงานมาตรฐาน – ความเป็นเลิศในการดำเนินงานและความเป็นผู้นำด้านผลิตภัณฑ์ ยังคงไม่เปลี่ยนแปลง
การเตรียมมุมมองและพันธกิจขององค์กรไม่แสวงหาผลกำไร
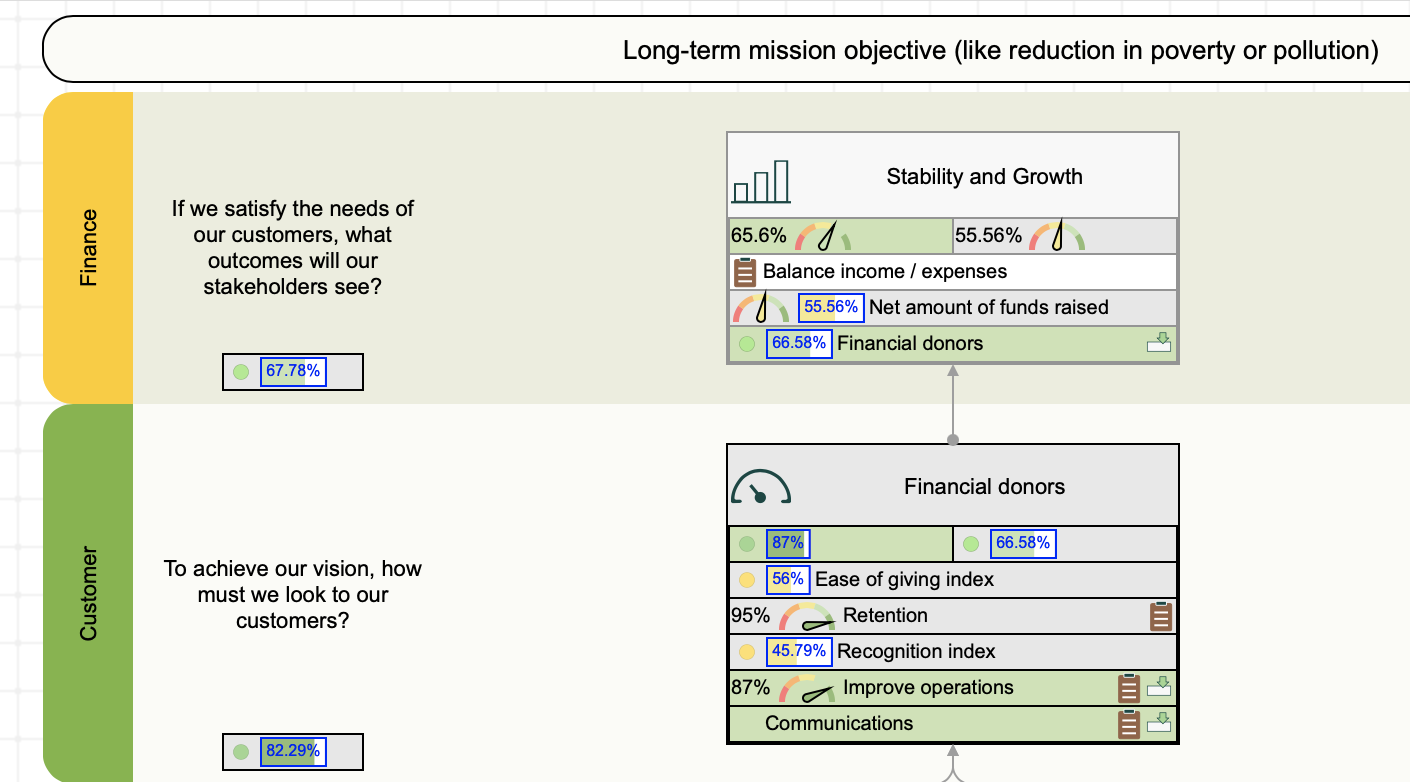
ในขั้นตอนถัดไป เราได้เตรียมมุมมอง BSC สี่มุมมองพร้อมคำอธิบายที่เหมาะสม ที่ด้านบนของแผนภาพจะมีวัตถุประสงค์พันธกิจระยะยาว (เช่น การลดความยากจนหรือมลพิษ)
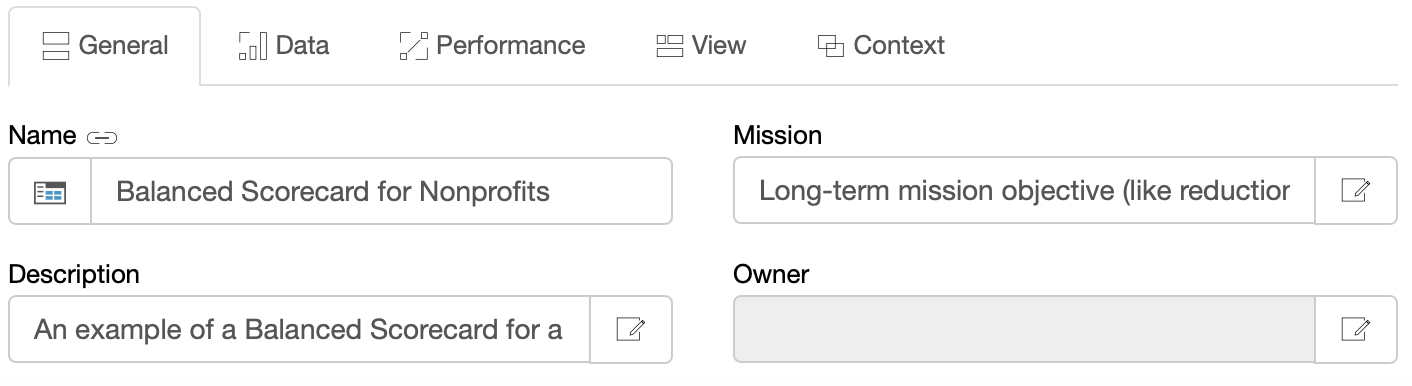
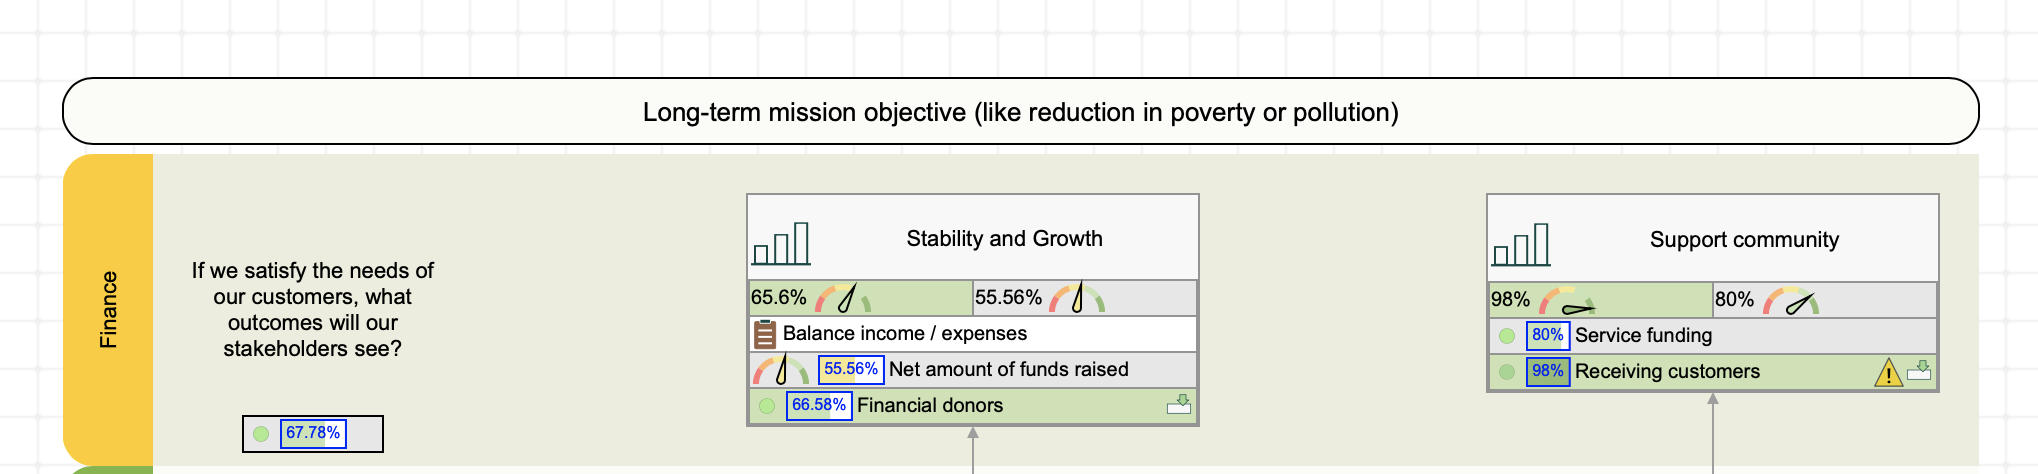
Nonprofit บาลานซ์ สกอร์การ์ด. วัตถุประสงค์และความเชื่อมโยงระหว่างกัน
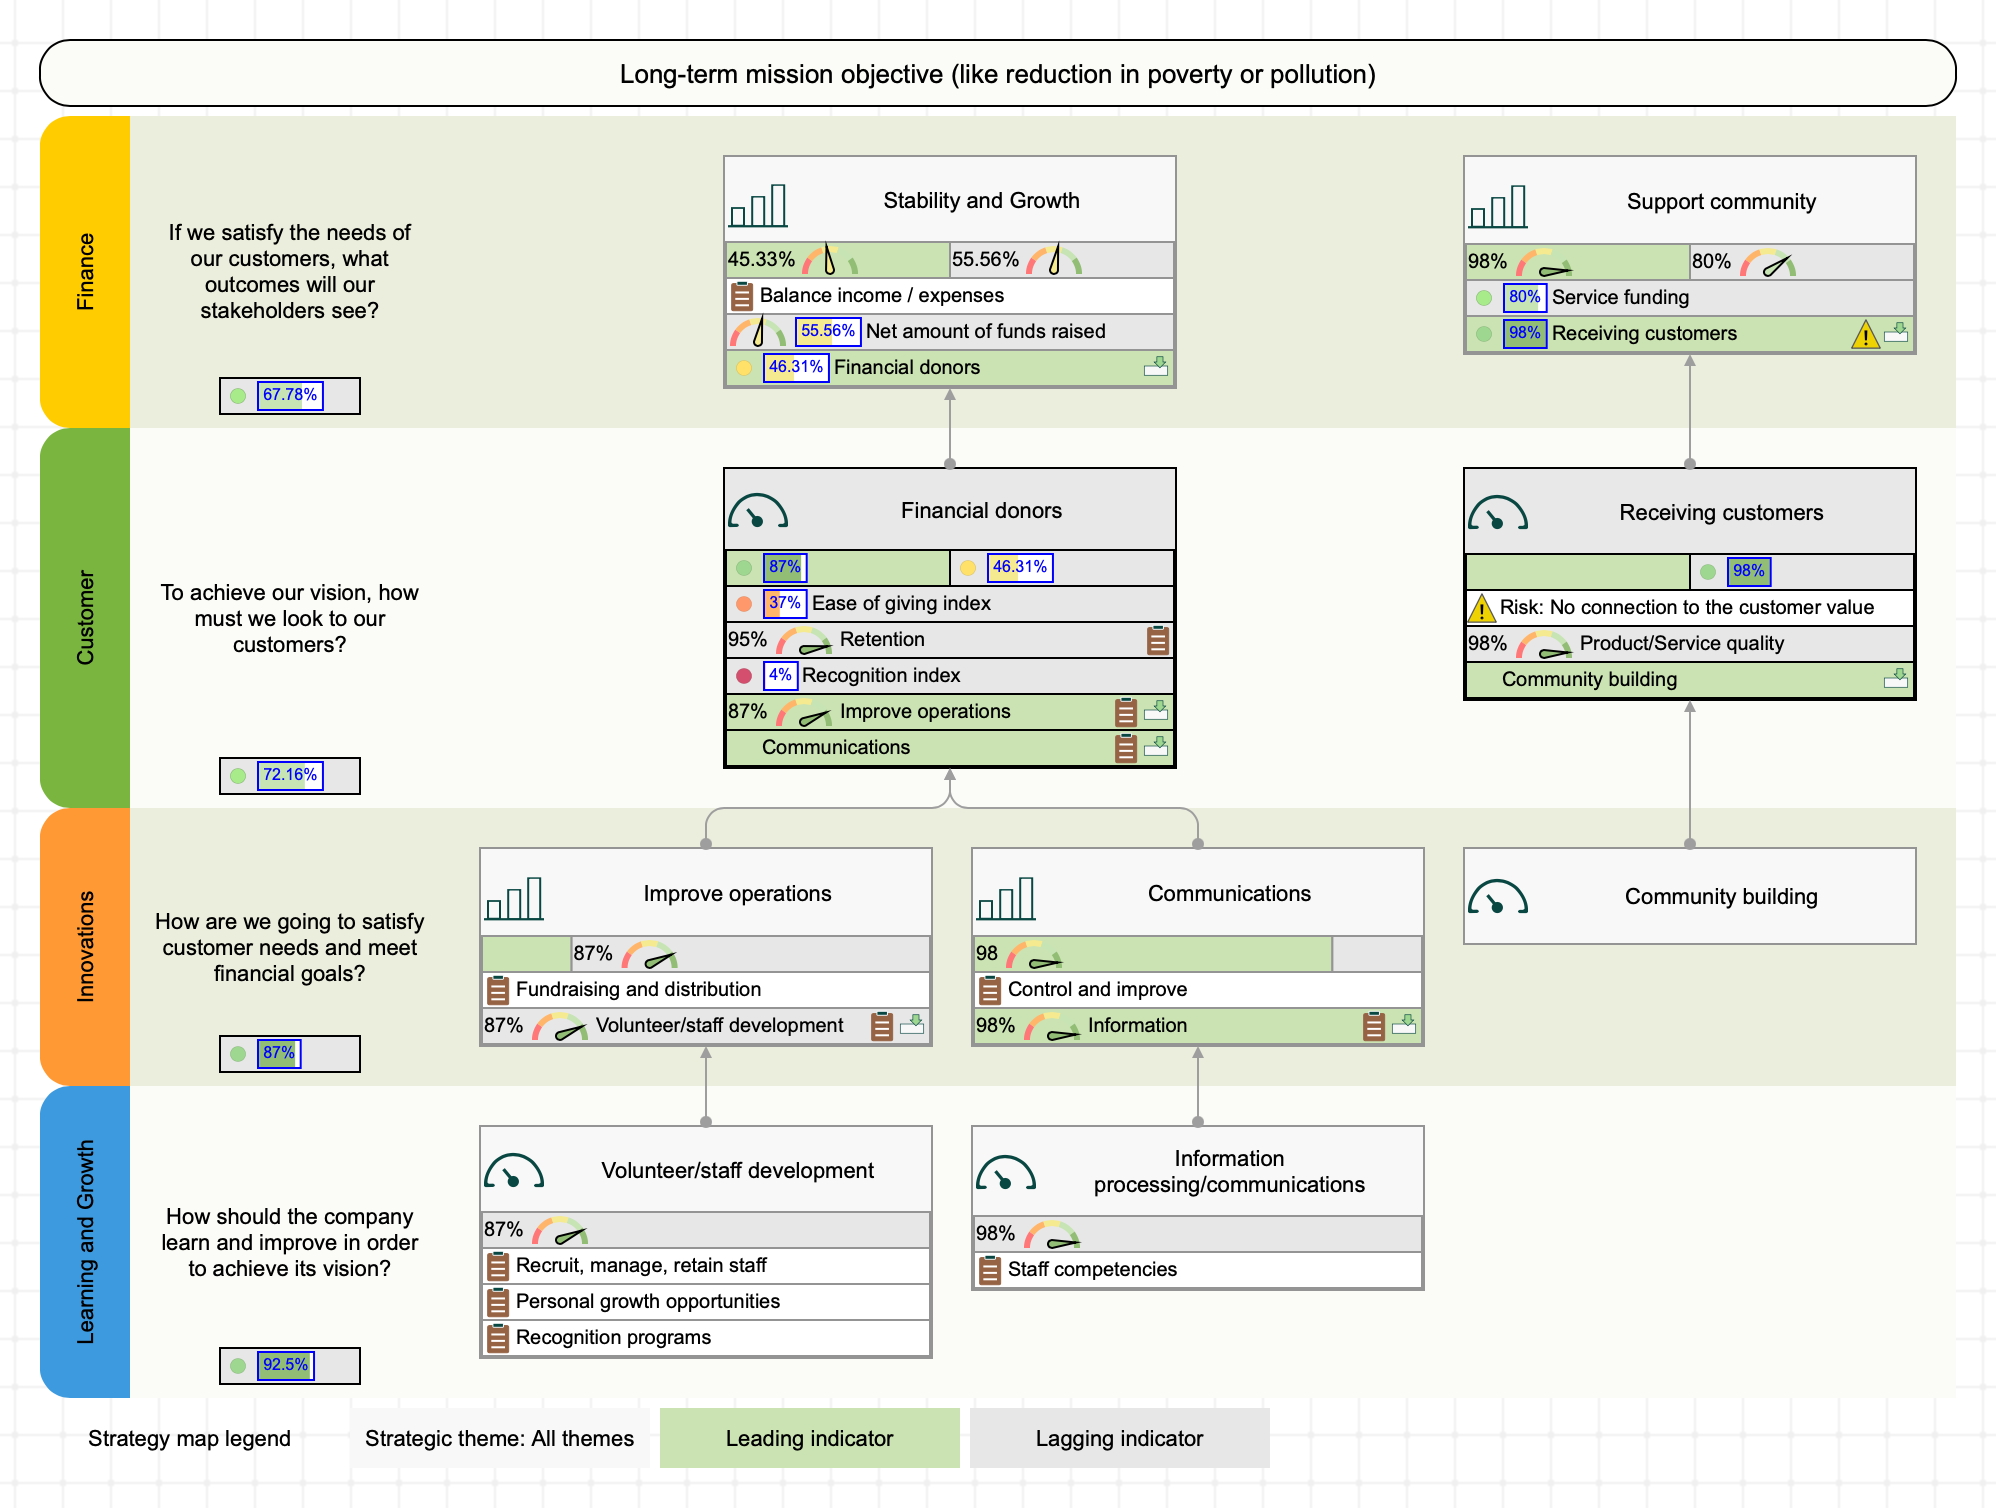
เราได้เพิ่มวัตถุประสงค์ทั่วไปบางอย่างลงในแผนที่ยุทธศาสตร์ แต่ละวัตถุประสงค์ถูกกำหนดไว้ในธีมยุทธศาสตร์ และมีการระบุความเชื่อมโยงระหว่างสาเหตุและผลลัพธ์
โครงการและ KPIs
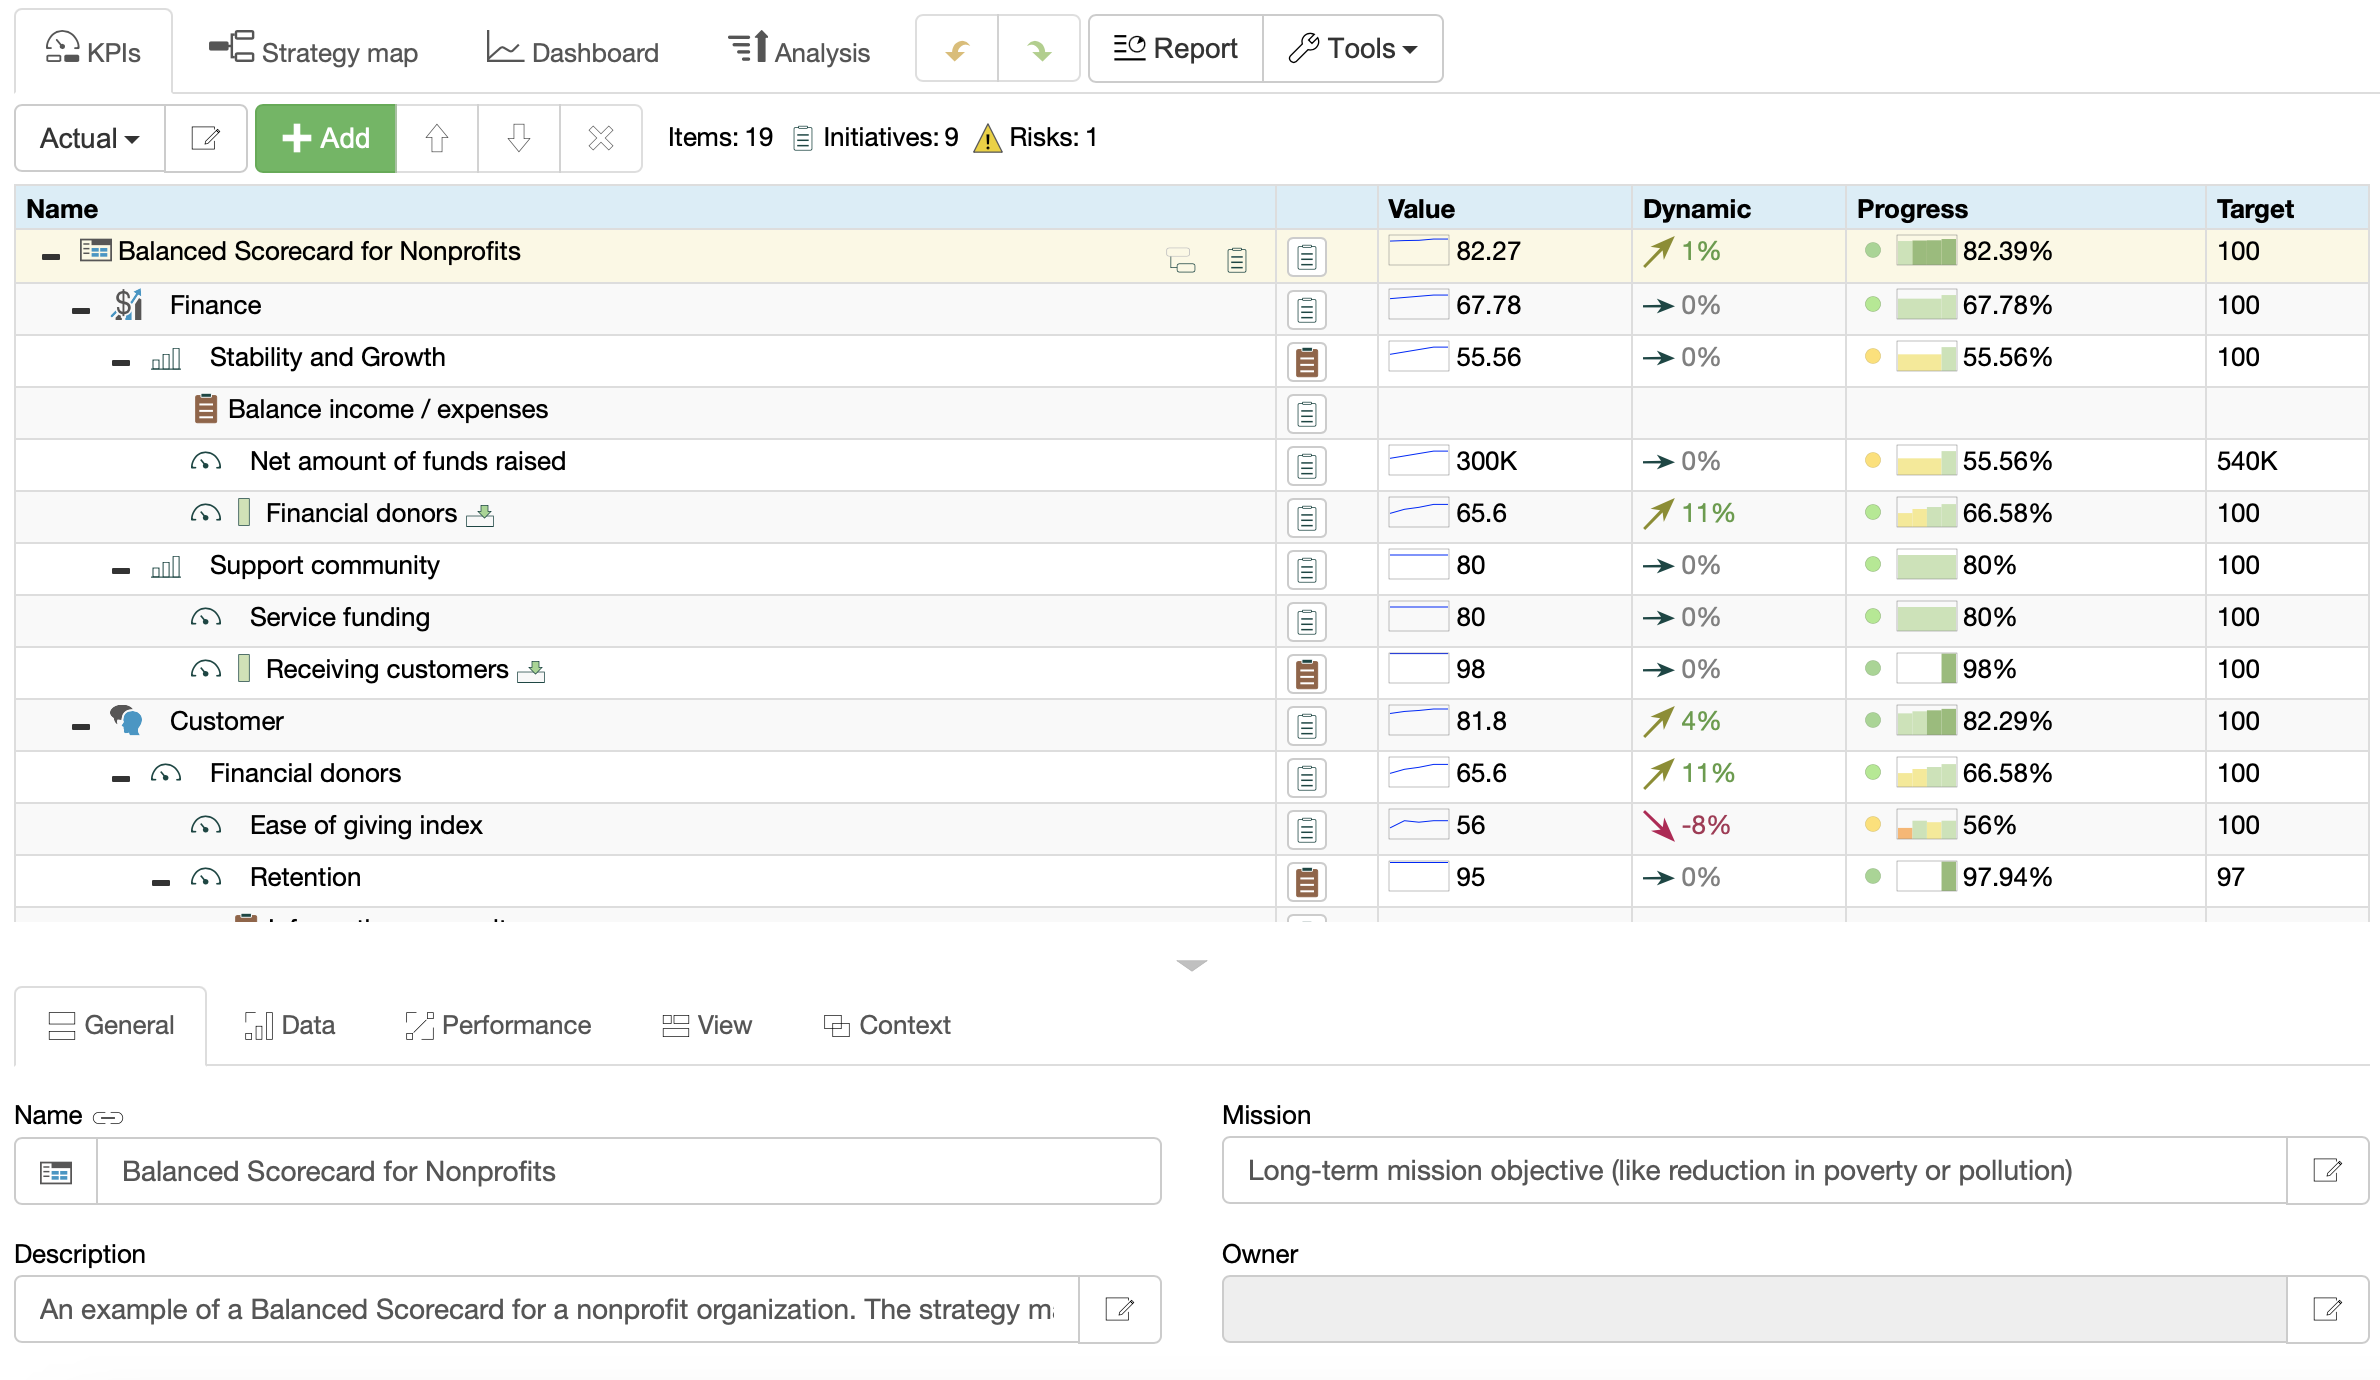
ในที่สุด เราได้จัดให้โครงการและตัวชี้วัดบางรายการสอดคล้องกับเป้าหมายทางธุรกิจ ลองยกวัตถุประสงค์ “เสถียรภาพและการเติบโต” จากมุมมองด้านการเงินเป็นตัวอย่างเพื่อทบทวน
- โครงการ “ยอดคงเหลือรายรับ / รายจ่าย” ถูกจัดให้สอดคล้องกับวัตถุประสงค์นี้ (เราเลือกแสดงโครงการนี้บนแผนที่)
- ตัวชี้วัดเชิงผลลัพธ์ “จำนวนเงินสุทธิของเงินทุนที่ระดมได้” ถูกจัดให้สอดคล้องกับวัตถุประสงค์นี้ (เราเลือกแผนภูมิมาตรวัดและแถบความคืบหน้าเป็นวิธีการแสดงผลสำหรับตัวชี้วัดนี้)
- ตัวชี้วัดเชิงนำ “ผู้บริจาคด้านการเงิน” เป็นผลจากการเชื่อมโยงเป้าหมายนี้กับเป้าหมาย “ผู้บริจาคด้านการเงิน” จากมุมมองด้านลูกค้า (ส่วนเชิงผลลัพธ์ของเป้าหมายผู้บริจาคด้านการเงินมีส่วนสนับสนุนเป็นตัวชี้วัดเชิงนำให้กับเป้าหมาย “เสถียรภาพและการเติบโต”).
ดู บทความนี้ เพื่อเรียนรู้เพิ่มเติมเกี่ยวกับตัวชี้วัดเชิงนำและเชิงผลลัพธ์
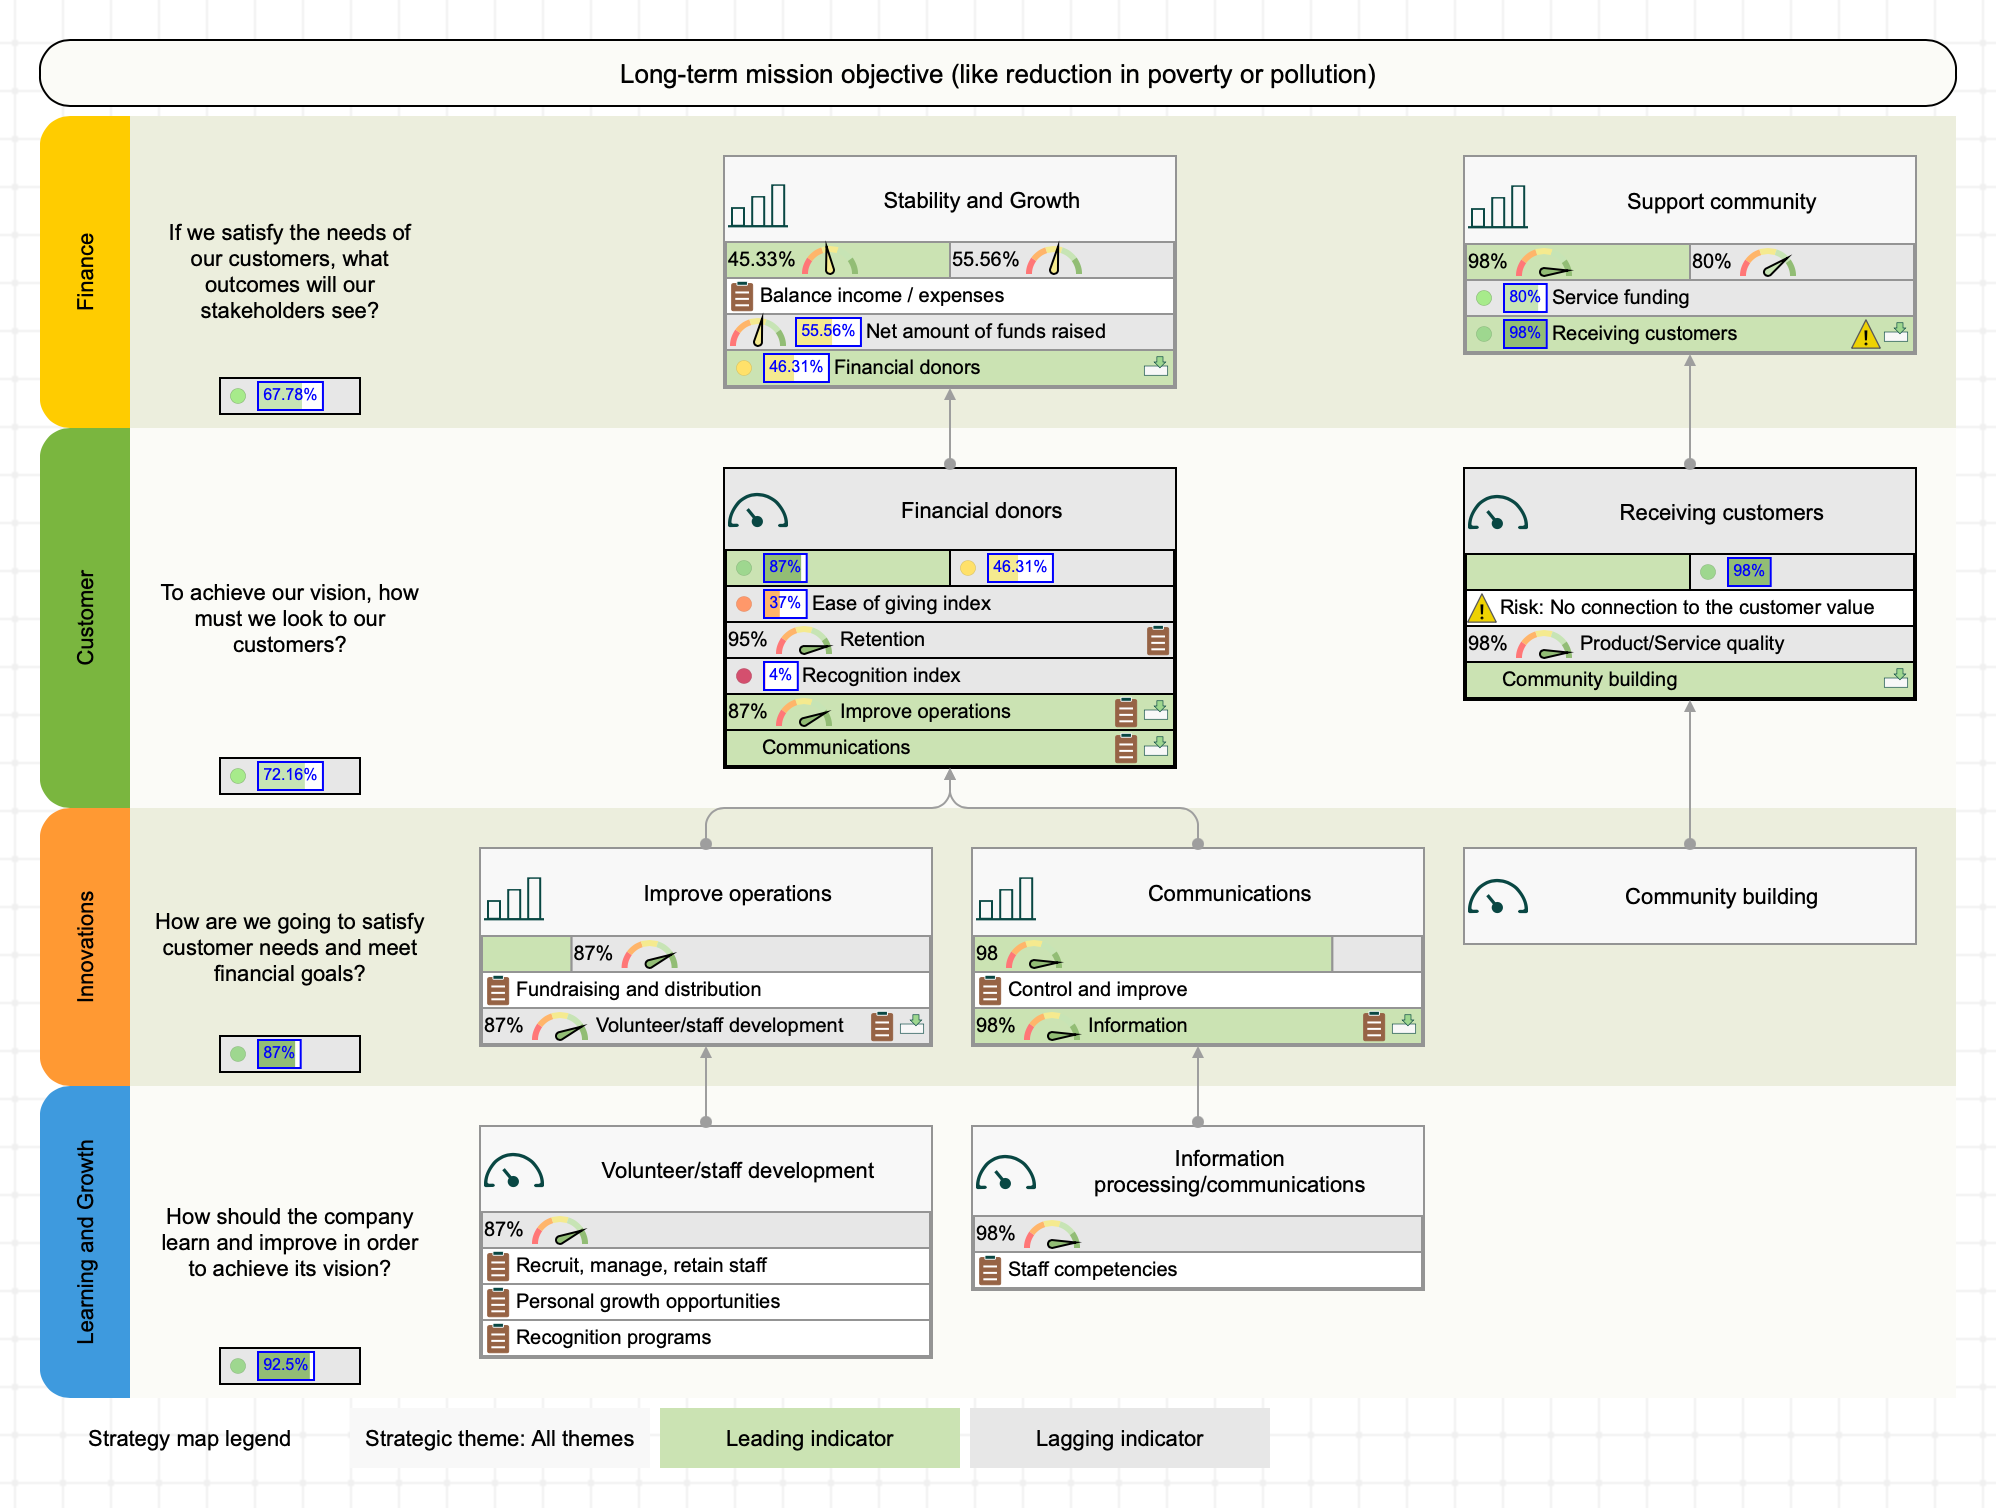
 สกอร์การ์ด บาลานซ์ สกอร์การ์ด สำหรับองค์กรไม่แสวงหากำไร.
นี่คือแผนที่ยุทธศาสตร์ที่เราได้เป็นผลลัพธ์:
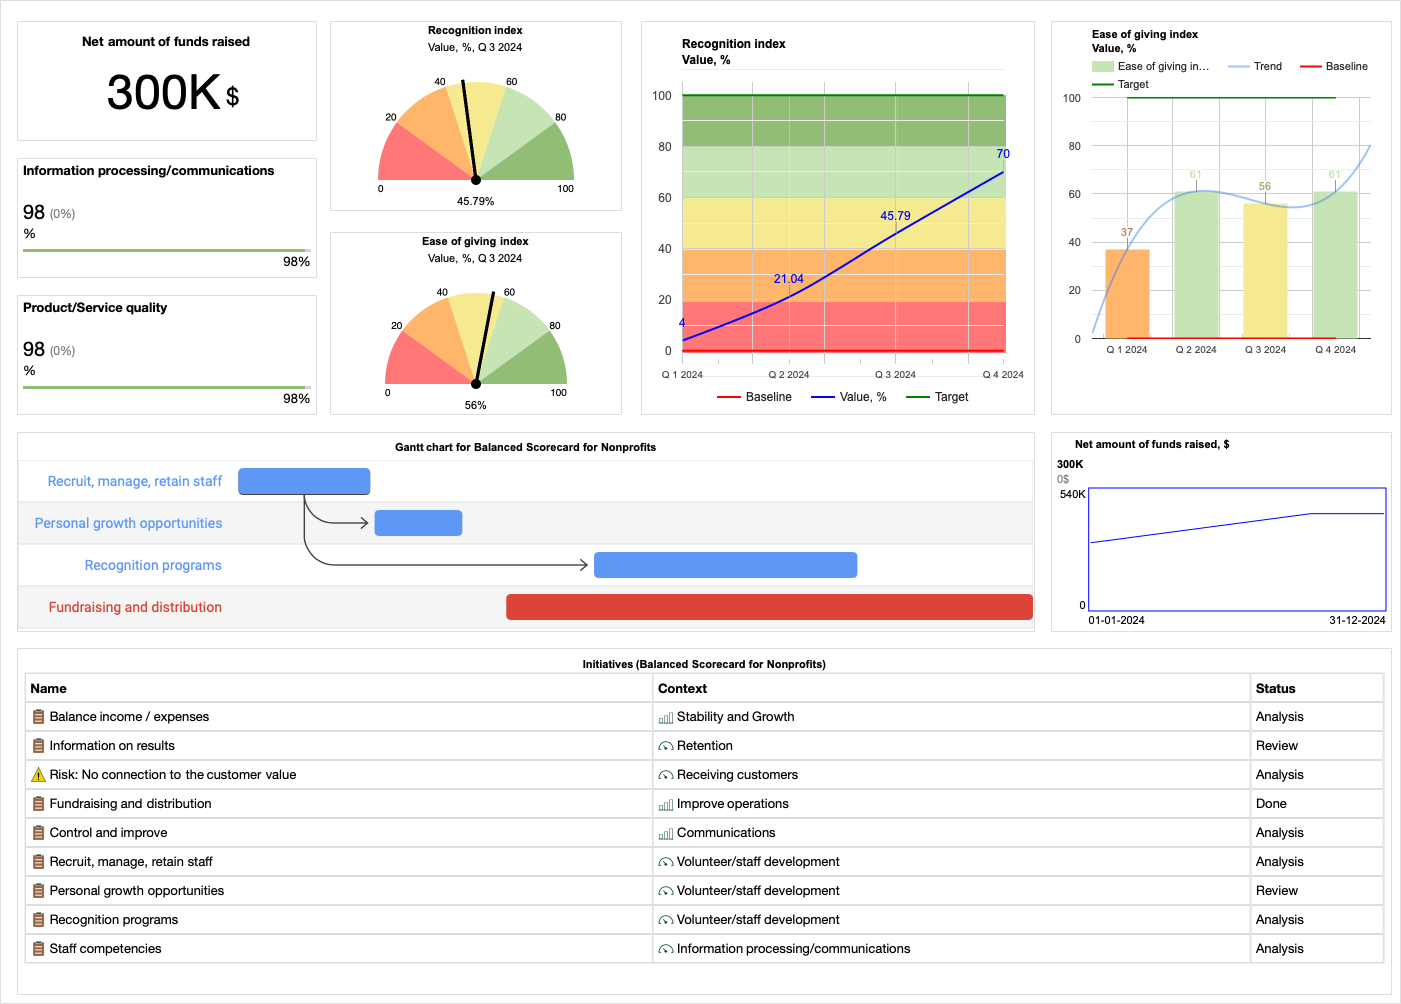
สกอร์การ์ด บาลานซ์ สกอร์การ์ด สำหรับองค์กรไม่แสวงหากำไร. นี่คือตัวอย่างของแดชบอร์ด BI สำหรับองค์กรไม่แสวงหากำไร:
สกอร์การ์ด บาลานซ์ สกอร์การ์ด สำหรับองค์กรไม่แสวงหากำไร. ผมเชื่อว่าเราได้ทบทวนประเด็นสำคัญที่สุดเกี่ยวกับ BSC สำหรับองค์กรไม่แสวงหากำไรแล้ว — ส่วนที่เหลือมีความคล้ายคลึงอย่างมากกับสิ่งที่เราได้อภิปรายไว้เมื่อพูดถึง บาลานซ์ สกอร์การ์ด แบบคลาสสิก.
เปลี่ยนสกอร์การ์ดขององค์กรไม่แสวงหากำไรให้เป็นระบบการดำเนินการ
แชร์แผนยุทธศาสตร์หรือสกอร์การ์ด Excel ที่มีอยู่ของคุณกับทีมของเรา เราจะหารือว่า BSC Designer สามารถช่วยผู้บริหารและผู้จัดการแผนกเชื่อมโยงการติดตามยุทธศาสตร์ขององค์กรไม่แสวงหากำไรเข้ากับการรายงาน KPI ในระบบการดำเนินการตามยุทธศาสตร์เดียวได้อย่างไร
หารือเกี่ยวกับโครงการนำร่องสำหรับองค์กรไม่แสวงหากำไร
ทดสอบแนวทางด้วยสกอร์การ์ดหรือแผนก 1 แห่งก่อนพิจารณาการขยายผลในวงกว้าง
สื่อเพิ่มเติม
หากคุณต้องการศึกษาต่อ ผมขอแนะนำ:
- คู่มือที่ครอบคลุมโดย Paul Niven4
- ดูเพิ่มเติมที่ ตัวอย่างของบาลานซ์ สกอร์การ์ด สำหรับโดเมนที่แตกต่างกัน
- บทความเกี่ยวกับ การนำ BSC ไปใช้ อาจเป็นประโยชน์
เพื่อขยายสกอร์การ์ดขององค์กรไม่แสวงหากำไรไปสู่การปฏิบัติจริง โปรดศึกษาว่า องค์กรไม่แสวงหากำไรสามารถจัดการการดำเนินการตามยุทธศาสตร์ ด้วย BSC Designer ได้อย่างไร
เชิญแชร์ความคิดเห็นและสอบถามคำถามของคุณในความคิดเห็นได้ตามสบาย
การจัดการบนพื้นฐานผลลัพธ์ – ทางเลือกแทนบาลานซ์ สกอร์การ์ด
โดยไม่ขึ้นกับบาลานซ์ สกอร์การ์ด กรอบการจัดการบนพื้นฐานผลลัพธ์ได้รับความนิยมในหมู่หน่วยงานของสหประชาชาติในช่วงทศวรรษ 1990
เช่นเดียวกับบาลานซ์ สกอร์การ์ด กรอบ RBM ส่งเสริมความเชื่อมโยงระหว่างกิจกรรมและผลลัพธ์อย่างมีเหตุผลและผลลัพธ์ที่ชัดเจน อีกทั้งยังเน้นความสำคัญของการมองเชิงกลยุทธ์ในมุมมองของผู้มีส่วนได้ส่วนเสียหลายฝ่าย

ในเชิงประวัติศาสตร์ บาลานซ์ สกอร์การ์ดได้รับความนิยมมากกว่าในภาคเอกชน ขณะที่กรอบ RBM ได้รับการสนับสนุนอย่างมากในองค์กรพัฒนาเอกชน (NGOs) รวมถึงองค์กรเพื่อการพัฒนา
การเลือกกรอบแนวคิดสุดท้ายขึ้นอยู่กับมรดกการจัดการขององค์กรของคุณและผู้มีส่วนได้ส่วนเสียที่คุณทำงานด้วย ในบทความอื่น เราได้เปรียบเทียบบาลานซ์ สกอร์การ์ดและการจัดการบนพื้นฐานผลลัพธ์
ใน BSC Designer คุณสามารถหาแม่แบบสำหรับทั้งสองกรอบแนวคิดนี้ได้
กรณีการใช้งานในภาคส่วนไม่แสวงหากำไร
ค้นพบว่าผู้เชี่ยวชาญในองค์กรไม่แสวงหากำไรใช้ BSC Designer เพื่อบรรลุความสอดคล้องเชิงกลยุทธ์อย่างไร
Duncan Earle (Director Malaria Control and Evaluation Partnership in Africa PATH) - แอฟริกาใต้ — องค์กรไม่แสวงหากำไร
Dimitri S. (Maia Consulting) - สวิตเซอร์แลนด์ — องค์กรไม่แสวงหากำไร | Verified by G2
Abdulaziz R. (Sulaiman Bin Abdul Aziz Al Rajhi Charitable Foundation) - ซาอุดีอาระเบีย — องค์กรไม่แสวงหากำไร | Verified by G2
Andrejus Kaleinikovas (Managing Partner of IRS Consulting) - ลิทัวเนีย — องค์กรไม่แสวงหากำไร
Fabián Rivera (Manager of Rivera Consulting Group) - สหรัฐอเมริกา — องค์กรไม่แสวงหากำไร
UNHCR (The UN Refugee Agency) - สวิตเซอร์แลนด์ — องค์กรไม่แสวงหากำไร | Verified by G2
การวิเคราะห์แนวโน้ม: วางแผนยุทธศาสตร์สำหรับองค์กรไม่แสวงหากำไร
จากการวิเคราะห์ของเราเกี่ยวกับ แนวโน้มโดยรวมในการวางแผนยุทธศาสตร์ มาดูอย่างใกล้ชิดว่าแนวโน้มเหล่านี้สะท้อนอยู่ในภาคองค์กรไม่แสวงหากำไรอย่างไร:
- โมเดลการวางแผนแบบ Agile เข้ามาแทนที่แผนยุทธศาสตร์ระยะยาวแบบดั้งเดิมในองค์กรไม่แสวงหากำไร แหล่งที่มา: NonProfit PRO, “Embrace Agility in Nonprofit Strategic Planning for 2025”, 2024.
- ผู้นำองค์กรไม่แสวงหากำไรให้ความสำคัญกับ การสร้างขีดความสามารถ เพื่อสร้างความสอดคล้องของทีมและดำเนินยุทธศาสตร์ให้มีประสิทธิภาพยิ่งขึ้น แหล่งที่มา: McKinsey & Company, “How nonprofits can build capabilities to catalyze impact”, 2023.
- แผนยุทธศาสตร์ให้ความสำคัญกับ ความต้องการที่หลากหลายของผู้มีส่วนได้ส่วนเสีย และการเปลี่ยนแปลงของรูปแบบการดำเนินงานมากขึ้น แหล่งที่มา: Deloitte, Monitor Institute – Nonprofit and Philanthropy Consulting Services, 2023.
- การวางแผน ที่ตระหนักถึงความเสี่ยง และมีความยืดหยุ่น กำลังกลายเป็นยุทธศาสตร์สำคัญในช่วงเวลาที่ไม่แน่นอน แหล่งที่มา: Chronicle of Philanthropy, “Smart and Strategic Planning in Uncertain Times”, 2023.
- ยุทธศาสตร์ผลกระทบที่มีโครงสร้าง ช่วยนำทางองค์กรไม่แสวงหากำไรผ่านการประเมิน ความสอดคล้อง และการดำเนินการ แหล่งที่มา: Stanford Social Innovation Review, “Building Strategic Plans and Impact Strategies”, 2023.
- กรอบแนวคิดพื้นฐาน และแนวทางการดำเนินงาน เป็นสิ่งสำคัญเพื่อหลีกเลี่ยงข้อผิดพลาดเชิงยุทธศาสตร์ที่พบบ่อย แหล่งที่มา: Bridgespan Group, “Fundamentals of Nonprofit Strategy”, 2022.
ใช้แม่แบบ สกอร์การ์ดบาลานซ์สำหรับองค์กรไม่แสวงหากำไร
BSC Designer ช่วยให้องค์กรนำกลยุทธ์ที่ซับซ้อนไปใช้:
- สมัคร แพ็กเกจฟรีบนแพลตฟอร์ม
- ใช้แม่แบบ
 สกอร์การ์ดบาลานซ์สำหรับองค์กรไม่แสวงหากำไร เป็นจุดเริ่มต้น คุณจะพบแม่แบบนี้ที่ ใหม่ > สกอร์การ์ดใหม่ > แม่แบบเพิ่มเติม
- ปฏิบัติตาม ระบบการดำเนินกลยุทธ์ ของเราเพื่อสอดคล้องผู้มีส่วนได้ส่วนเสียและความทะเยอทะยานเชิงกลยุทธ์ให้เป็นกลยุทธ์ที่ครอบคลุม
เริ่มต้นวันนี้และดูว่า BSC Designer ช่วยให้การดำเนินกลยุทธ์ของคุณง่ายขึ้นได้อย่างไร!
- การวัดและการจัดการผลการดำเนินงานเชิงกลยุทธ์ในองค์กรไม่แสวงหาผลกำไร Robert S. Kaplan, Jossey-Bass, สำนักพิมพ์หน่วยหนึ่งของ John Wiley & Sons, Inc. 2001 ↩
- มุมมองด้านการเงินของบาลานซ์ สกอร์การ์ด, Alexis Savkin, 2014, BSC Designer ↩
- Implementing A Balanced Scorecard In A Not-For-Profit Organization, Michael Martello, John G. Watson, Michael J. Fischer, Journal of Business & Economics Research – September 2008 Volume 6, Number 9 ↩
- Balanced Scorecard Step-by-Step for government and nonprofit agencies, Paul R. Niven, 2008, John Wiley & Sons, Inc. ↩

Alexis Savkín เป็นผู้ก่อตั้ง BSC Designer ซอฟต์แวร์ด้านการดำเนินกลยุทธ์และการบริหารจัดการผลการดำเนินงานที่เชื่อมโยงวัตถุประสงค์ KPI โครงการ ความเสี่ยง และข้อมูลผลการดำเนินงานเข้าด้วยกัน ด้วยประสบการณ์มากกว่า 20 ปี ผลงานของเขามุ่งเน้นที่สถาปัตยกรรมการดำเนินกลยุทธ์ — วิธีที่องค์กรผสานกลยุทธ์ การวัดผล ความเป็นเจ้าของ ความเสี่ยง และกระบวนการทบทวนให้เป็นระบบการดำเนินงานที่สอดคล้องกัน เขาได้สร้าง Strategy Execution Canvas และระบบ KPI 10 ขั้นตอน และเป็นผู้เขียนหนังสือ 2 เล่มและบทความมากกว่า 100 บทความเกี่ยวกับกลยุทธ์และการบริหารจัดการผลการดำเนินงาน ติดต่อ Alexis ได้ทาง LinkedIn.