ช่วงเวลาแห่งความไม่แน่นอนและภาวะถดถอยทางการเงินบ่งชี้ถึงความจำเป็นในการลดต้นทุน มาหารือกันว่าจะดำเนินการอย่างมีวินัยเพื่อย่อให้เล็กสุดซึ่งผลกระทบเชิงลบต่อองค์กรได้อย่างไร
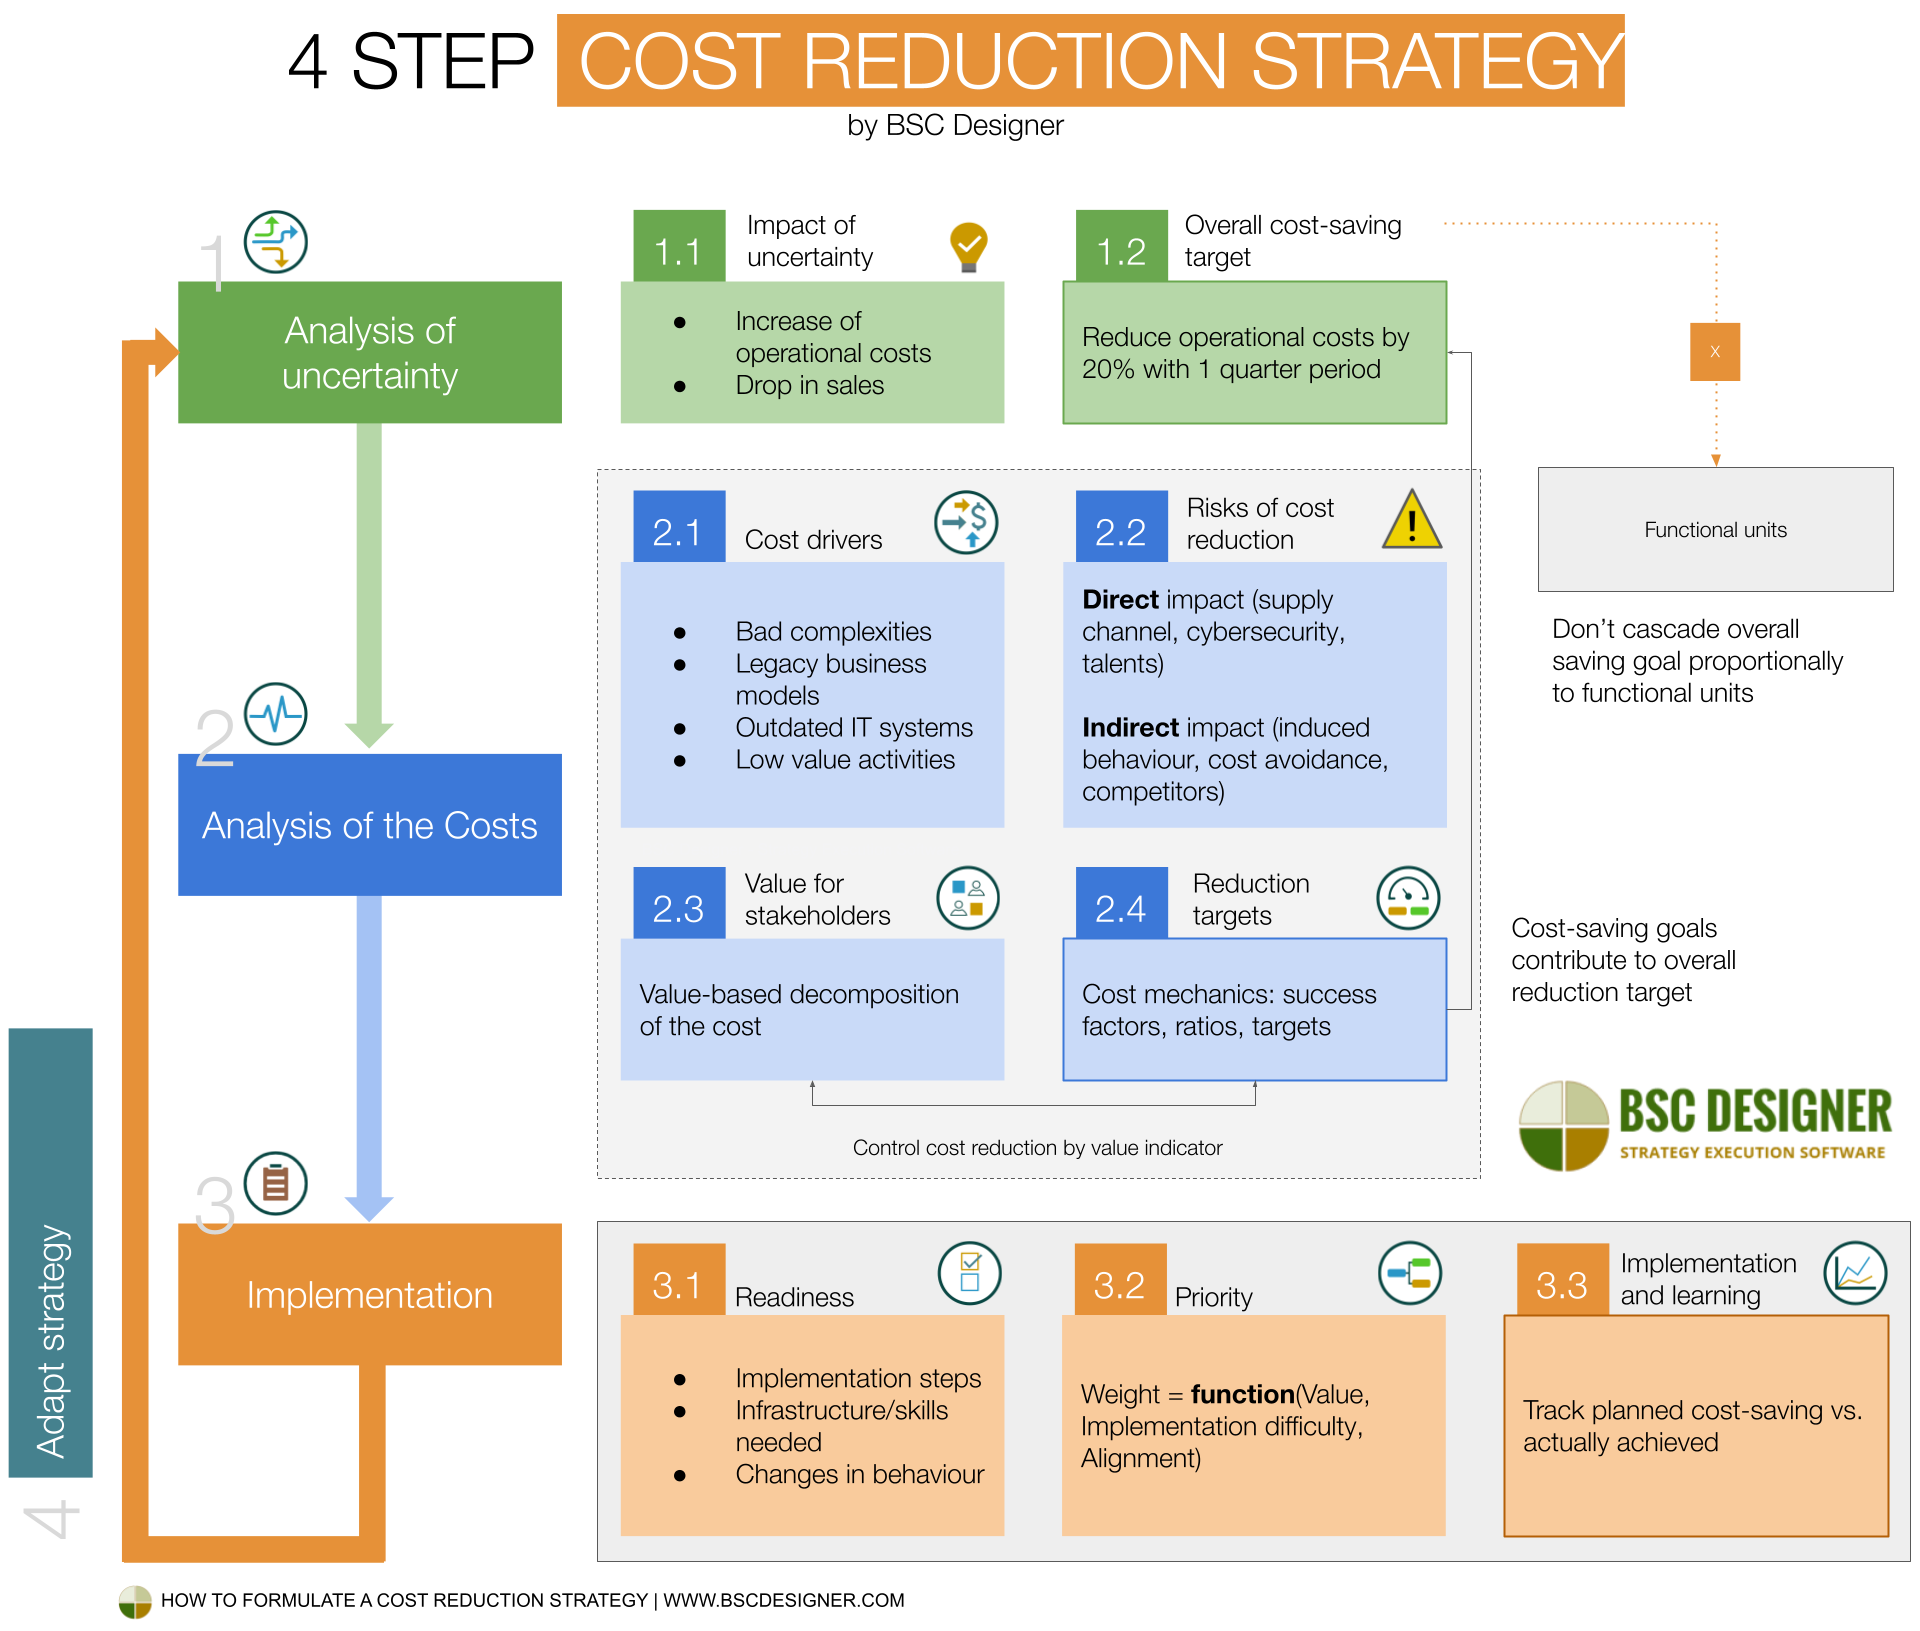
เรากำลังอยู่ในช่วงเวลาแห่งความไม่แน่นอน—การเปลี่ยนแปลงที่ก่อให้เกิดความปั่นป่วนและเหตุการณ์ที่คาดเดาไม่ได้ทำให้องค์กรต้องรัดเข็มขัดและมุ่งเน้นการลดต้นทุน วิธีที่ง่ายที่สุดในการทำเช่นนี้คือกำหนดเป้าหมายการประหยัดต้นทุนและถ่ายทอดเป้าหมายสู่ระดับปฏิบัติลงไปยังระดับล่าง…
นี่คือคำถามที่ดีเพื่อเริ่มการอภิปราย:
เราควรถ่ายทอดเป้าหมายการประหยัดต้นทุนโดยรวมไปยังระดับหน้าที่ขององค์กรหรือไม่?
หน่วยงานตามหน้าที่ขององค์กรมีความเฉพาะตัว:
- การมีส่วนร่วมต่อการสร้างค่ามีความเฉพาะตัว
- การตอบสนองต่อความไม่แน่นอนควรได้รับการปรับให้เหมาะสมเฉพาะกรณี
- เผชิญความเสี่ยงที่แตกต่างกัน
แนวคิดในการถ่ายทอดเป้าหมายการลดโดยรวมแบบ ตามสัดส่วน ไปยังหน่วยงานตามหน้าที่นั้นไม่สมเหตุสมผล…
แนวทางที่ดีกว่าคือเริ่มจาก ตัวขับเคลื่อนต้นทุนที่เฉพาะเจาะจง และ:
- ดำเนินการแบบ จากล่างขึ้นบน (ขั้นตอนที่ 2) เพื่อทำให้การมีส่วนร่วมของเป้าหมายย่อยสอดคล้องกับเป้าหมายการประหยัดต้นทุนโดยรวม
- ดำเนินการแบบ จากบนลงล่าง (ขั้นตอนที่ 3) เพื่อเพิ่มรายละเอียดที่จำเป็นต่อการดำเนินการให้สำเร็จ
- เรียนรู้และนำข้อค้นพบไปใช้ระหว่างทาง (ขั้นตอนที่ 4)
นั่นคือกระบวนการลดต้นทุนโดย BSC Designer ที่เราจะอภิปรายด้านล่าง โดยประกอบด้วย 4 ขั้นตอน:
- ขั้นตอนที่ 1. วิเคราะห์ความไม่แน่นอน
- ขั้นตอนที่ 2. วิเคราะห์ค่าใช้จ่ายอย่างครอบคลุม: ตัวขับเคลื่อนต้นทุน ความเสี่ยง กลไกทั่วไป ค่าให้แก่ผู้มีส่วนได้ส่วนเสีย
- ขั้นตอนที่ 3. ดำเนินการ: ความพร้อม ลำดับความสำคัญ การติดตามความคืบหน้า
- ขั้นตอนที่ 4. ปรับยุทธศาสตร์ให้สอดคล้องกับความไม่แน่นอน นอกเหนือจากการตัดลดต้นทุน
ขั้นตอนที่ 1. การวิเคราะห์ความไม่แน่นอน
เราไม่เริ่มต้นการประหยัดต้นทุนด้วยการวิเคราะห์ค่าใช้จ่าย แต่เราจะลงทุนเวลาในการทำความเข้าใจกับความไม่แน่นอนที่เรากำลังเผชิญอยู่ในขณะนี้ การวิเคราะห์นี้จะช่วยให้เข้าใจธรรมชาติของผลกระทบที่คาดหวังได้ดีขึ้นและกำหนดเป้าหมายการลดต้นทุนโดยรวม
ขั้นตอน 1.1 วิเคราะห์ผลกระทบของความไม่แน่นอน
คำถามสำคัญของขั้นตอนนี้:
ผลกระทบที่คาดว่าจะเกิดจากความไม่แน่นอน/วิกฤต/ภาวะถดถอยต่อองค์กรคืออะไร?
ตัวอย่าง:
- ต้นทุนการดำเนินงานเพิ่มขึ้น
- ความท้าทายในการสรรหา/รักษาบุคลากรที่มีความสามารถ
- ต้นทุนวัตถุดิบเพิ่มขึ้น
- ต้นทุนโลจิสติกส์เพิ่มขึ้น
- อัตราดอกเบี้ยเพิ่มขึ้น
- ยอดขายลดลง
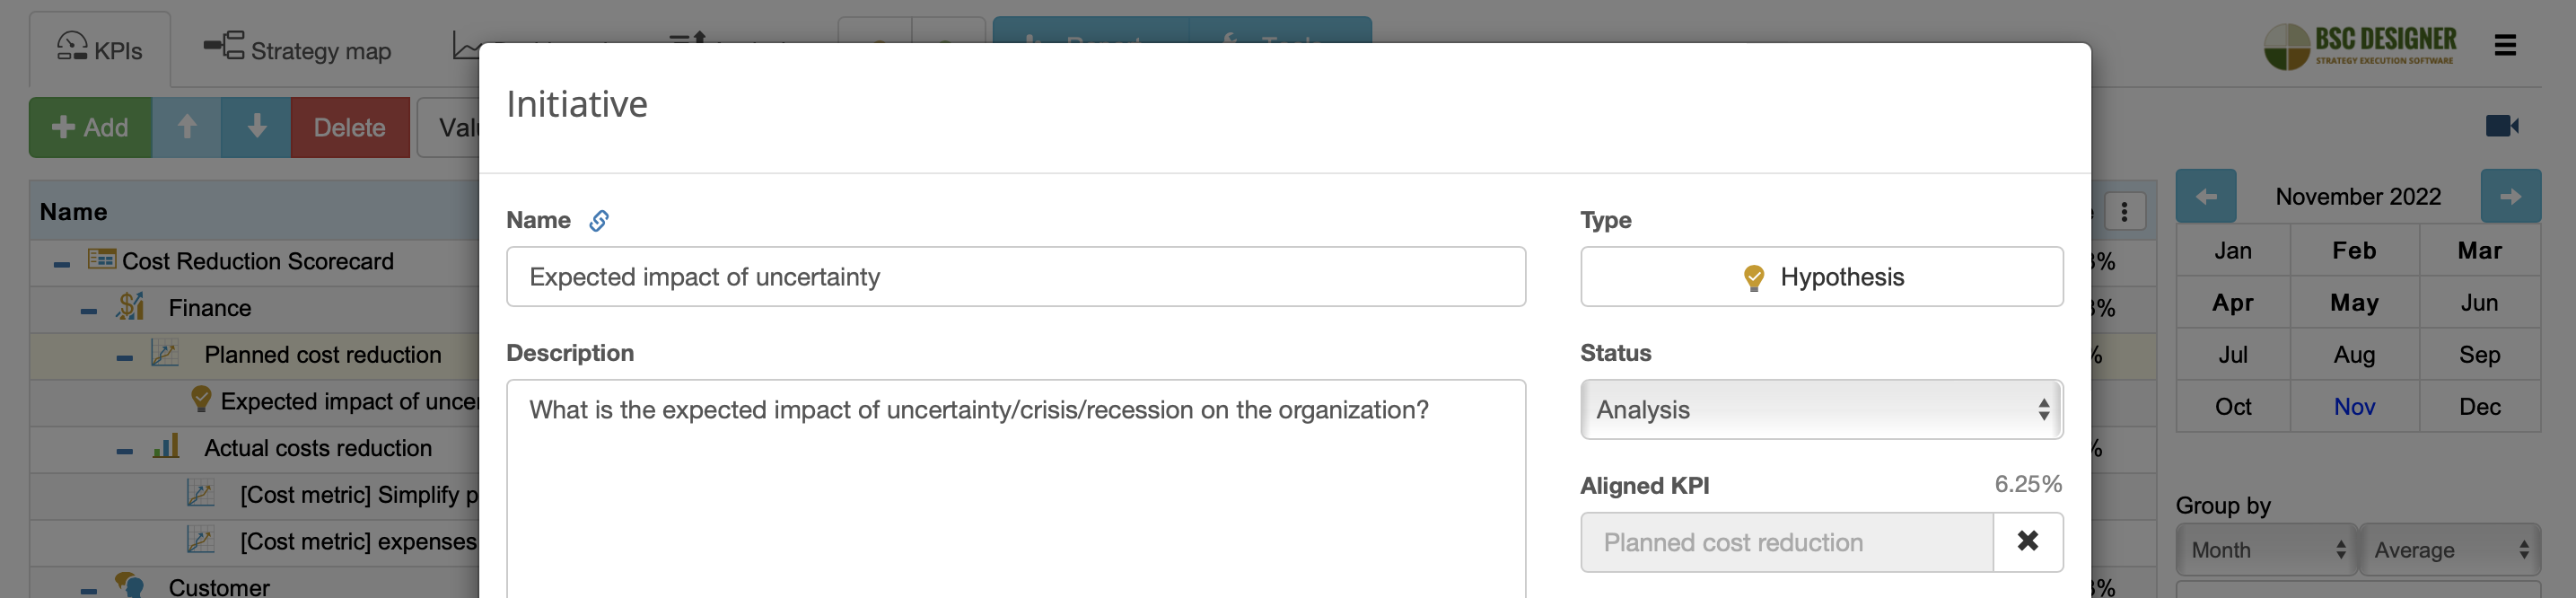
 สกอร์การ์ดการลดต้นทุน.
หากคุณได้ทำแบบฝึกหัด การวางแผนสถานการณ์ แล้ว คุณย่อมมีคำตอบบางส่วนสำหรับคำถามนี้อยู่แล้ว รวมถึงตัวชี้วัดเชิงนำระยะเริ่มต้นและร่างแผนการตอบสนอง หากยังไม่ได้ทำ ให้ใช้การวิเคราะห์ PESTEL เพื่อทำความเข้าใจสภาพแวดล้อมภายนอกในปัจจุบันให้ดียิ่งขึ้น
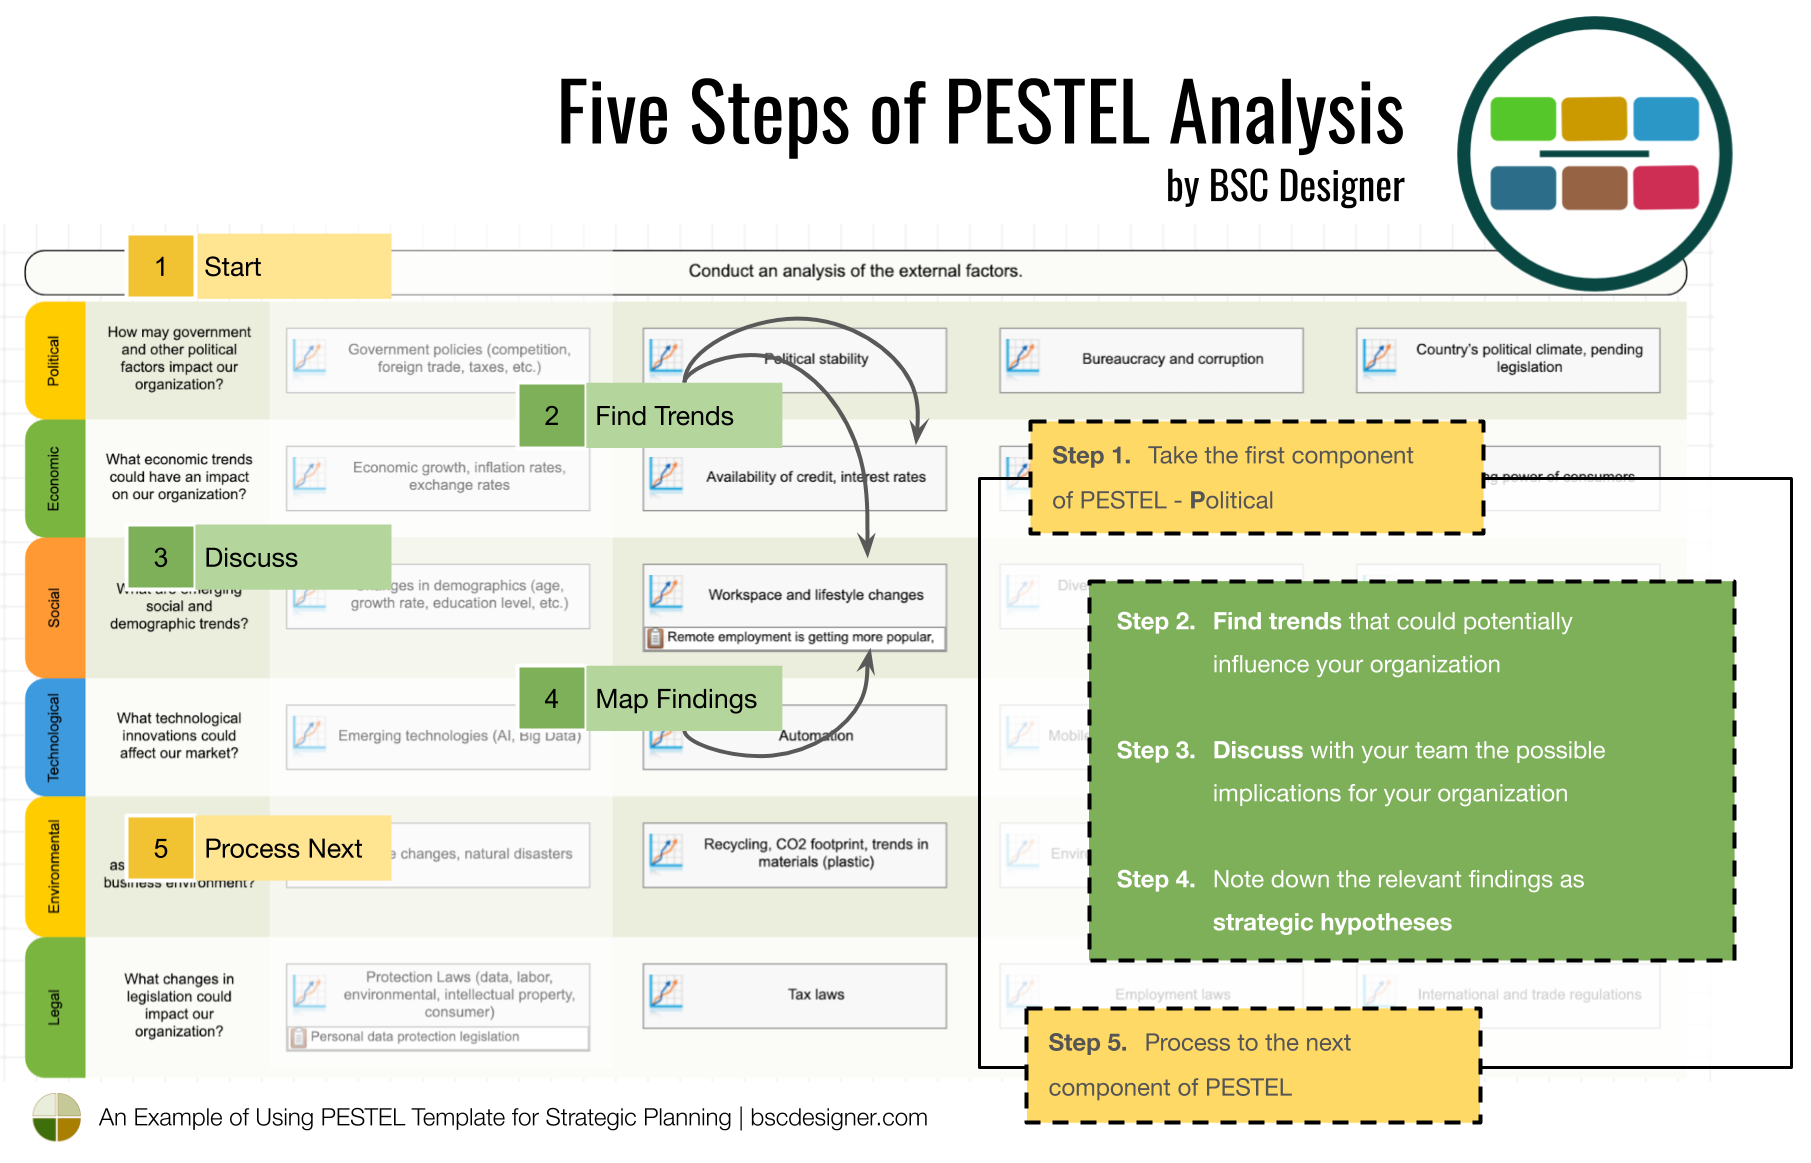
แม่แบบการวิเคราะห์ PESTEL. ขั้นตอน 1.2 คำนวณเป้าหมายการลดต้นทุนโดยรวม
การระบุเพียงฟังก์ชันขององค์กรที่ได้รับผลกระทบยังไม่เพียงพอ — ควรพยายาม กำหนดเป็นตัวเลข ของผลกระทบที่คาดว่าจะเกิดขึ้น โดยอ้างอิงจากกรณีในอดีตที่ใกล้เคียงกันหรือข้อมูลที่กำลังจะมี
ตัวอย่างเช่น การประเมินคร่าว ๆ ของ ผลกระทบจากการระบาดใหญ่ของโควิด-19 สามารถทำได้โดยการวิเคราะห์ การระบาดใหญ่อื่น ๆ
ในช่วงเริ่มต้นของการระบาดใหญ่ เราสามารถประเมินได้ว่า:
- ฟังก์ชันที่เกี่ยวข้องกับการปฏิสัมพันธ์แบบเผชิญหน้ากับลูกค้าอาจได้รับผลกระทบจากการลดลง 60% ในระยะสั้น และลดลง 20% ในระยะยาว โดยคาดว่ายอดขายจะลดลง 35% และ 15% ตามลำดับ
หลังจากการล็อกดาวน์ครั้งแรก เราจำเป็นต้องปรับการประเมินเหล่านี้ให้เป็นเปอร์เซ็นต์ที่สูงขึ้น
ผลลัพธ์ของขั้นตอนนี้ คือเป้าหมายที่มี เป้าหมาย การลดต้นทุนที่เฉพาะเจาะจง
ตัวอย่างเช่น เพื่อรองรับยอดขายที่ลดลง 35% บริษัทควรลดต้นทุนการดำเนินงานลง 20% ภายในระยะเวลา 1 ไตรมาส
เพื่อกำหนดตัวชี้วัดนี้ เรามี 2 ตัวเลือก:
- ตัวเลือก 1: ติดตาม ต้นทุนที่ประหยัดได้ ในกรณีนี้ ค่าพื้นฐาน=0 และ เป้าหมาย คือการลดต้นทุนที่จำเป็นเพื่อตอบสนองต่อความไม่แน่นอน โดยควรกำหนดค่าตัวชี้วัดให้เป็นการ เพิ่มให้มากสุด หรือ
- ตัวเลือก 2: ติดตาม การลดลงของต้นทุน ในกรณีนี้ ค่าพื้นฐาน คือยอดต้นทุนรวมปัจจุบัน และ เป้าหมาย คือระดับต้นทุนที่ต้องการ โดยควรกำหนดค่าตัวชี้วัดให้เป็นการ ย่อให้เล็กสุด
ในตัวอย่างสกอร์การ์ดของฉัน ฉันใช้ตัวเลือก 2 และสร้างตัวชี้วัด การลดต้นทุนตามแผน ในมุมมองด้านการเงิน
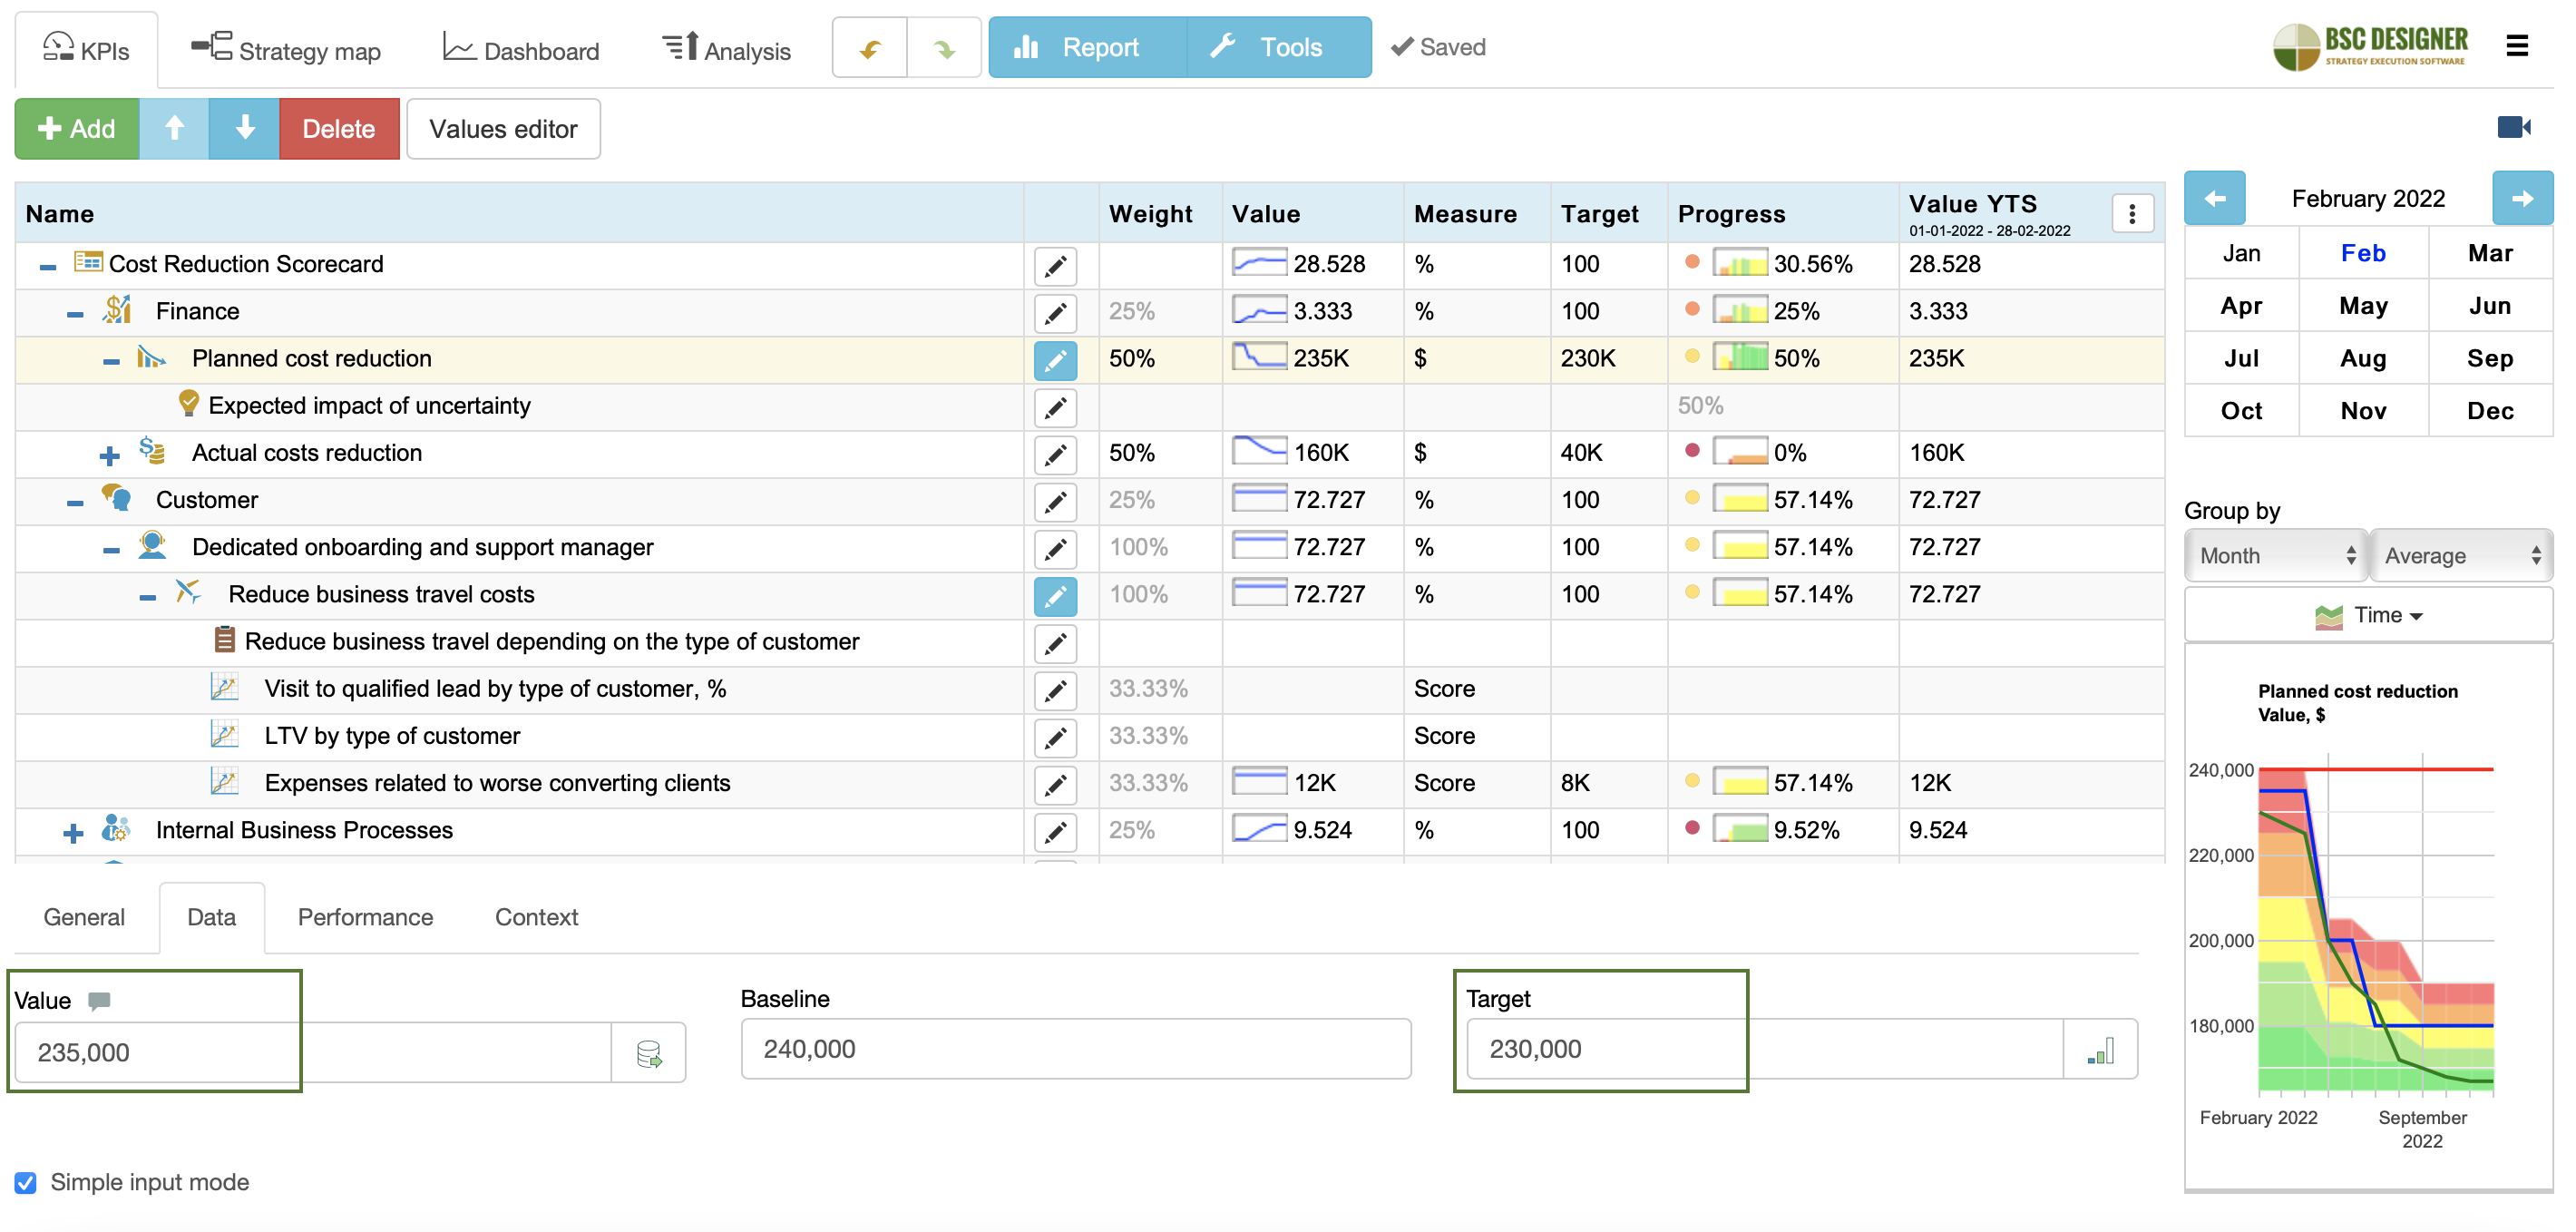
สกอร์การ์ดการลดต้นทุน.ขั้นตอนที่ 2 การวิเคราะห์ค่าใช้จ่าย
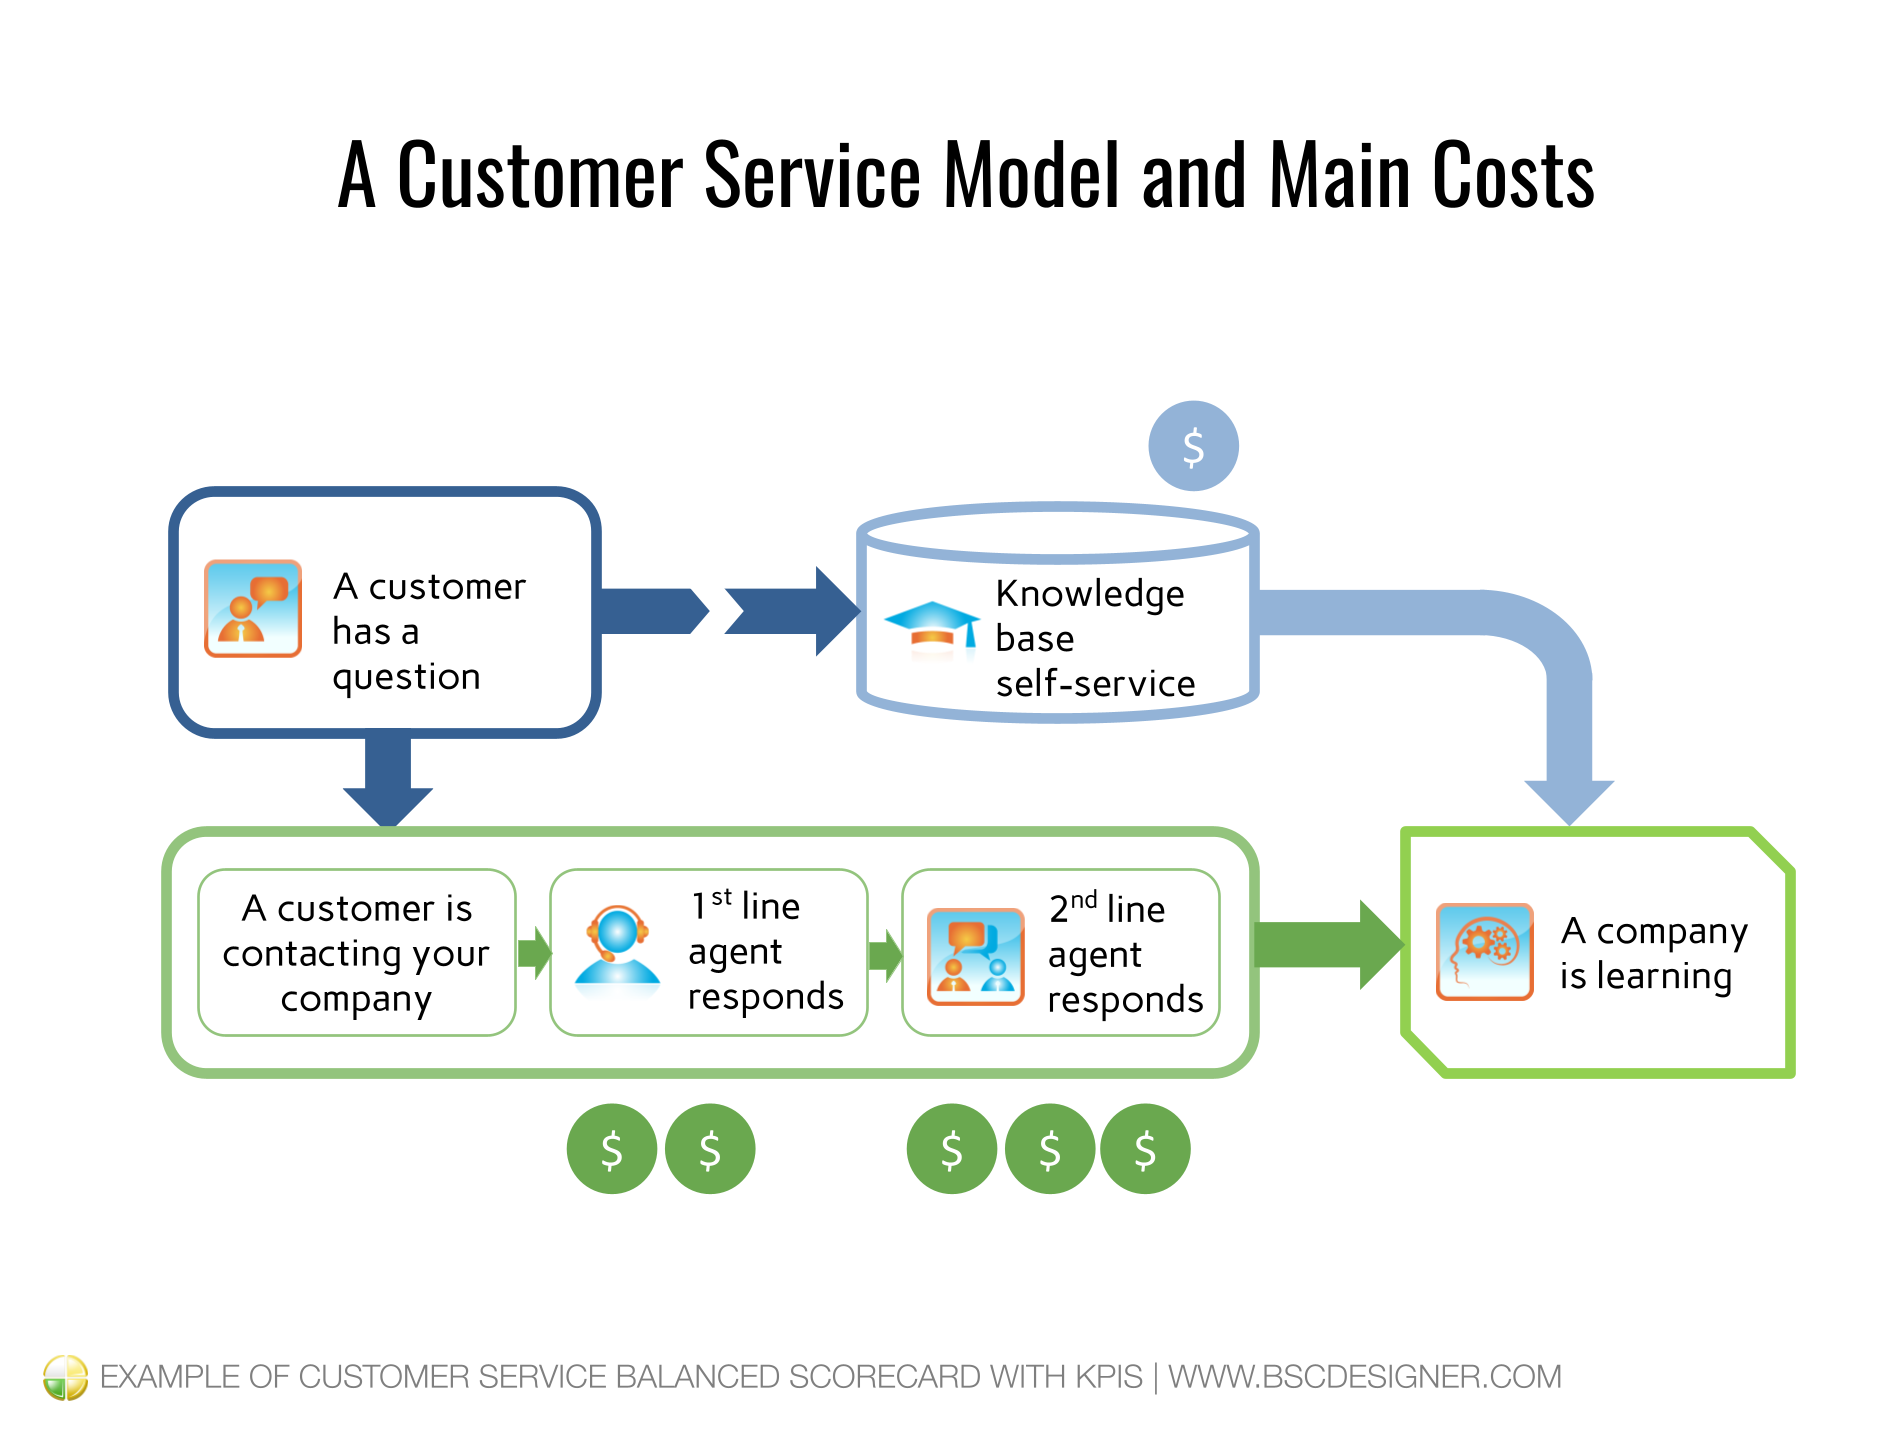
จัดทำแผนที่ต้นทุน อาจเป็นเอกสารงบประมาณแบบละเอียด หรือแผนที่ยุทธศาสตร์/กระบวนการที่มีการไหลเวียนทางการเงินซึ่งสอดคล้องกับรายการต่าง ๆ (เช่นที่เรามีใน ตัวอย่างการบริการลูกค้า)
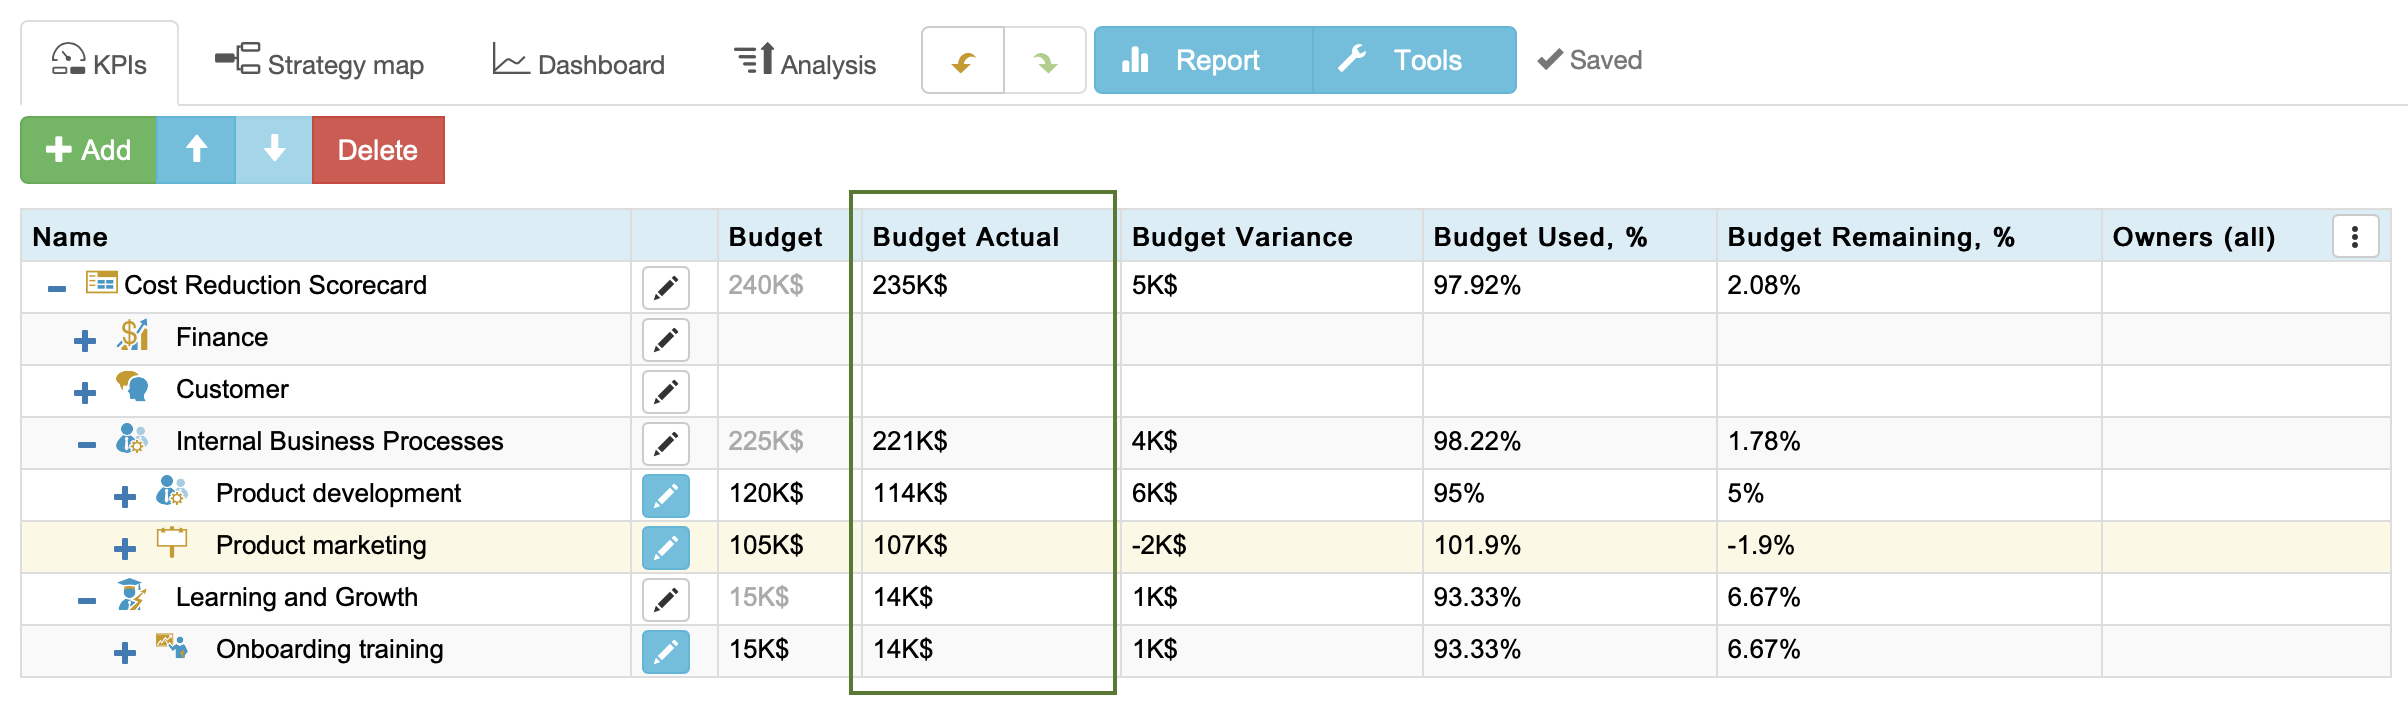
หากคุณมีสกอร์การ์ดยุทธศาสตร์ใน BSC Designer ให้สลับไปยังมุมมอง “งบประมาณ” บนแท็บ KPIs เพื่อแสดงงบประมาณทั้งหมดตามโครงการ รวมถึงงบประมาณรวมที่ วางแผน และ ใช้ไป
สกอร์การ์ดการลดต้นทุน.ขั้นตอน 2.1 ทำแผนที่ตัวขับเคลื่อนต้นทุน
ควรมุ่งความพยายามไปที่ใดเพื่อย่อให้เล็กสุดค่าใช้จ่าย? ตัวเลือกที่เหมาะสมสำหรับการลดต้นทุน ได้แก่:
- ความซับซ้อนที่ไม่ก่อให้เกิดประโยชน์ ต้นทุนที่เกี่ยวข้องกับ ผลิตภัณฑ์ที่ซับซ้อน ซึ่งยากต่อการบำรุงรักษา รวมถึงกระบวนการด้านการบริหารที่ทำให้การตัดสินใจล่าช้า
- แบบจำลองธุรกิจแบบเดิม ที่มีฟังก์ชันล้าสมัยหรือซ้ำซ้อน
- ระบบไอทีที่ล้าสมัย ซึ่งมีความเปราะบางต่อ ความเสี่ยงด้านความมั่นคงปลอดภัยไซเบอร์ และไม่สอดคล้องกับข้อกำหนดใหม่
- กิจกรรมที่มีมูลค่าต่ำ เช่น การเปลี่ยนผ่านสู่ดิจิทัล ที่ไม่ได้จัดให้สอดคล้องกับคุณค่าของผู้มีส่วนได้ส่วนเสียอย่างเหมาะสม
ตัวอย่าง:
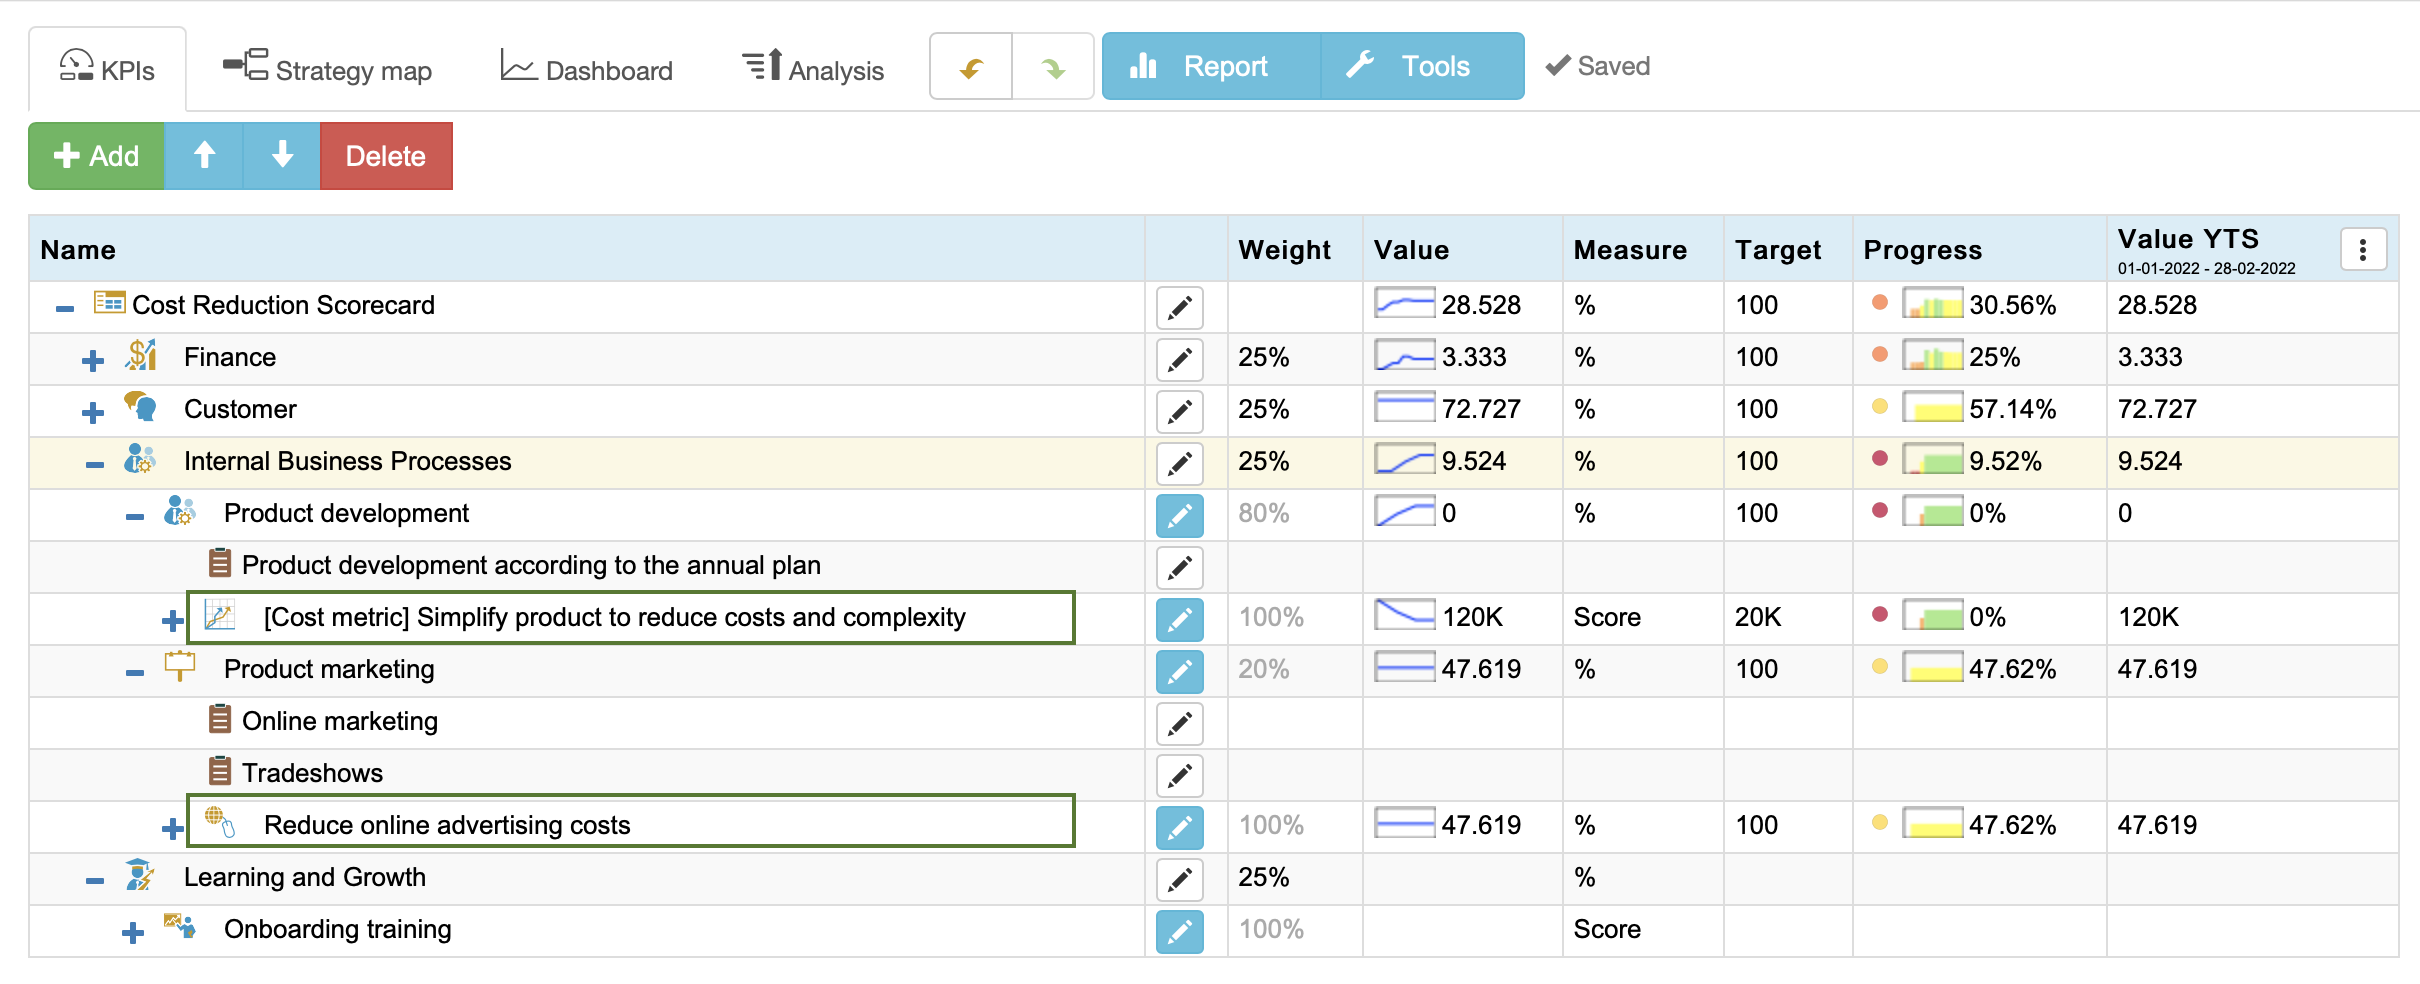
ในสกอร์การ์ดการลดต้นทุน ฉันได้กำหนดเป้าหมายย่อย 2 ข้อดังนี้:
- “ทำให้ผลิตภัณฑ์เรียบง่ายขึ้นเพื่อลดต้นทุนและความซับซ้อน” สำหรับเป้าหมาย “การพัฒนาผลิตภัณฑ์”
- “ลดต้นทุนโฆษณาออนไลน์” สำหรับเป้าหมาย “การตลาดผลิตภัณฑ์”
สกอร์การ์ดการลดต้นทุน.ขั้นตอน 2.2 ทำแผนที่ความเสี่ยงที่เกี่ยวข้อง
เราได้อภิปรายถึงโอกาสในการลดต้นทุนและผลกระทบเชิงบวกต่อสุขภาพทางการเงินแล้ว แล้วผลกระทบเชิงลบที่อาจเกิดขึ้นล่ะ – ความเสี่ยงที่คาดว่าจะเกิดจากการลดต้นทุนมีอะไรบ้าง? ให้พิจารณา:
- ผลกระทบ โดยตรง ของการลดต้นทุนต่อ คุณภาพ, ความมั่นคงปลอดภัยทางไซเบอร์, บุคลากรที่มีความสามารถ, ห่วงโซ่อุปทาน เป็นต้น ตัวอย่างเช่น การลดงบประมาณจัดซื้ออาจทำให้คุณภาพของวัตถุดิบลดลง คุณภาพของผลิตภัณฑ์สำเร็จรูปลดลง และท้ายที่สุดจะส่งผลต่อความพึงพอใจของลูกค้า
- ผลกระทบโดยอ้อม – จะมีการเปลี่ยนแปลงพฤติกรรมใดที่ถูกกระตุ้นให้เกิดขึ้น? ตัวอย่างเช่น การลดงบประมาณสำหรับนวัตกรรมจะทำให้มีแนวคิดจากทีมลดลง (จะเสนออะไรไปทำไมในเมื่อไม่มีงบประมาณอยู่แล้ว?) ซึ่งท้ายที่สุดอาจส่งผลให้สูญเสียตำแหน่งทางการตลาดให้แก่คู่แข่ง
ในบรรดาผลกระทบโดยอ้อม ให้ให้ความสนใจกับ:
- การหลีกเลี่ยงต้นทุนที่สอดคล้องกับต้นทุน ค่าธรรมเนียมการสมัครสมาชิกซอฟต์แวร์เฉพาะทางเป็นต้นทุน แต่ทางเลือกอื่นอาจหมายถึงต้นทุนแรงงานที่สูงเกินควร
- ปฏิกิริยาของคู่แข่ง ใช้กรอบงาน แรงกดดันทั้ง 5 สำหรับการวิเคราะห์อย่างเป็นทางการ
ตัวอย่าง:
- ความเสี่ยง: ด้วยการลดความซับซ้อนของผลิตภัณฑ์ เราอาจตัดฟังก์ชันที่ลูกค้าบางรายใช้ออกไป
- การบรรเทาความเสี่ยง: อธิบายวิธีทำงานที่ต้องการให้เสร็จโดยใช้ฟังก์ชันอื่น; ฝึกอบรมเจ้าหน้าที่ฝ่ายสนับสนุน; เตรียม video_tutorial
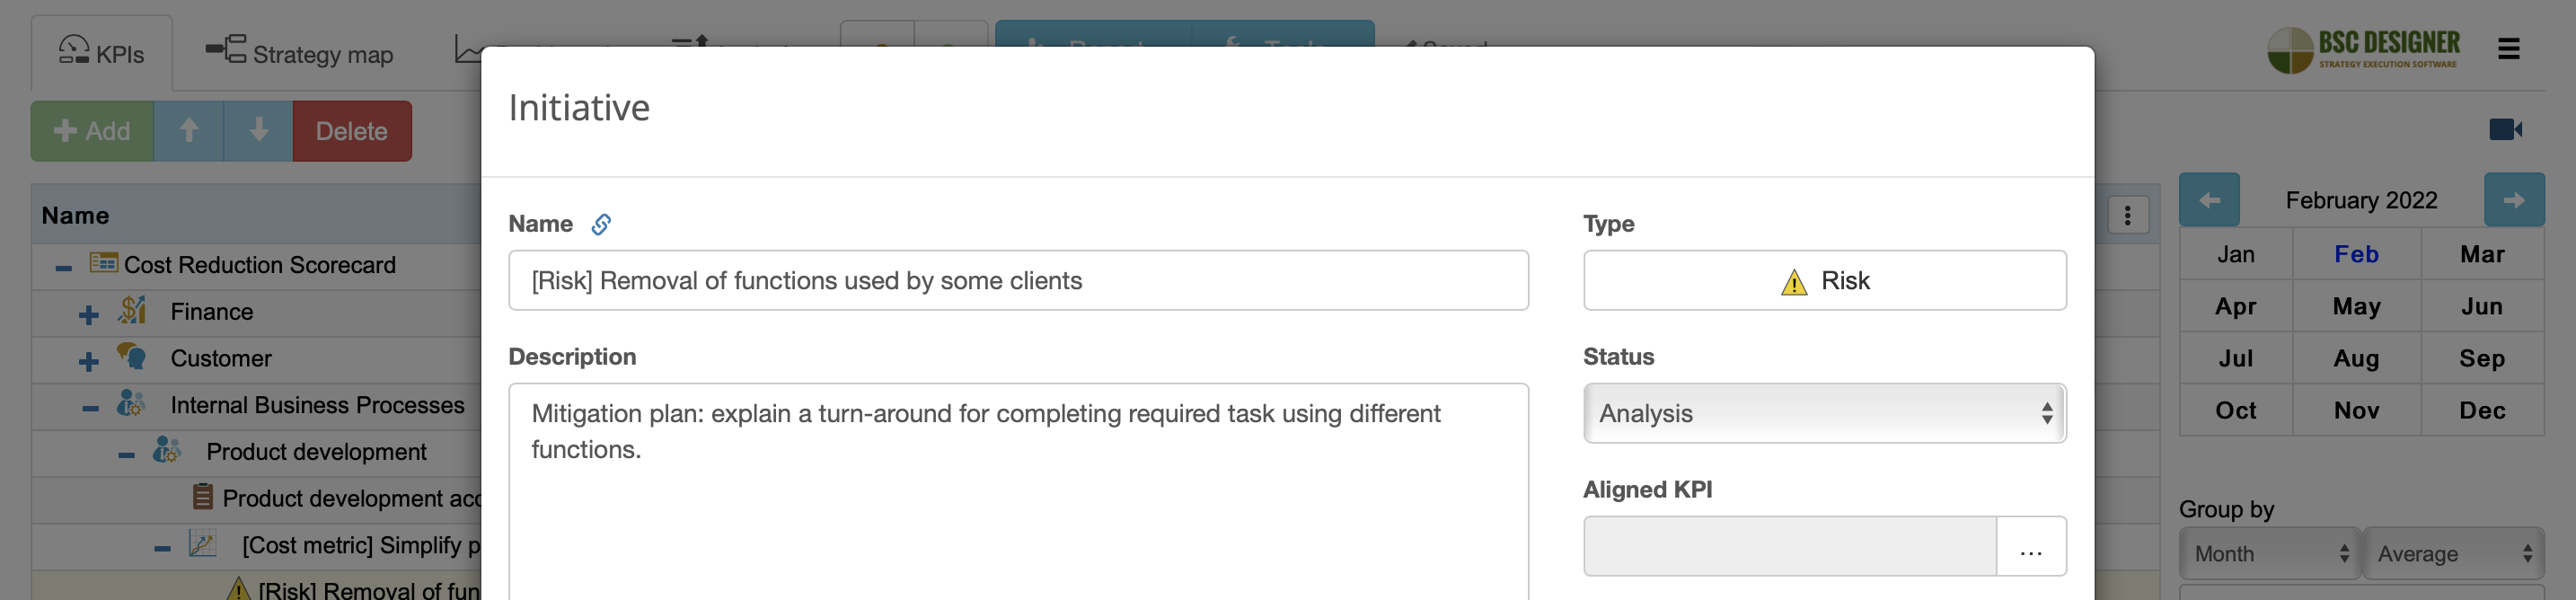
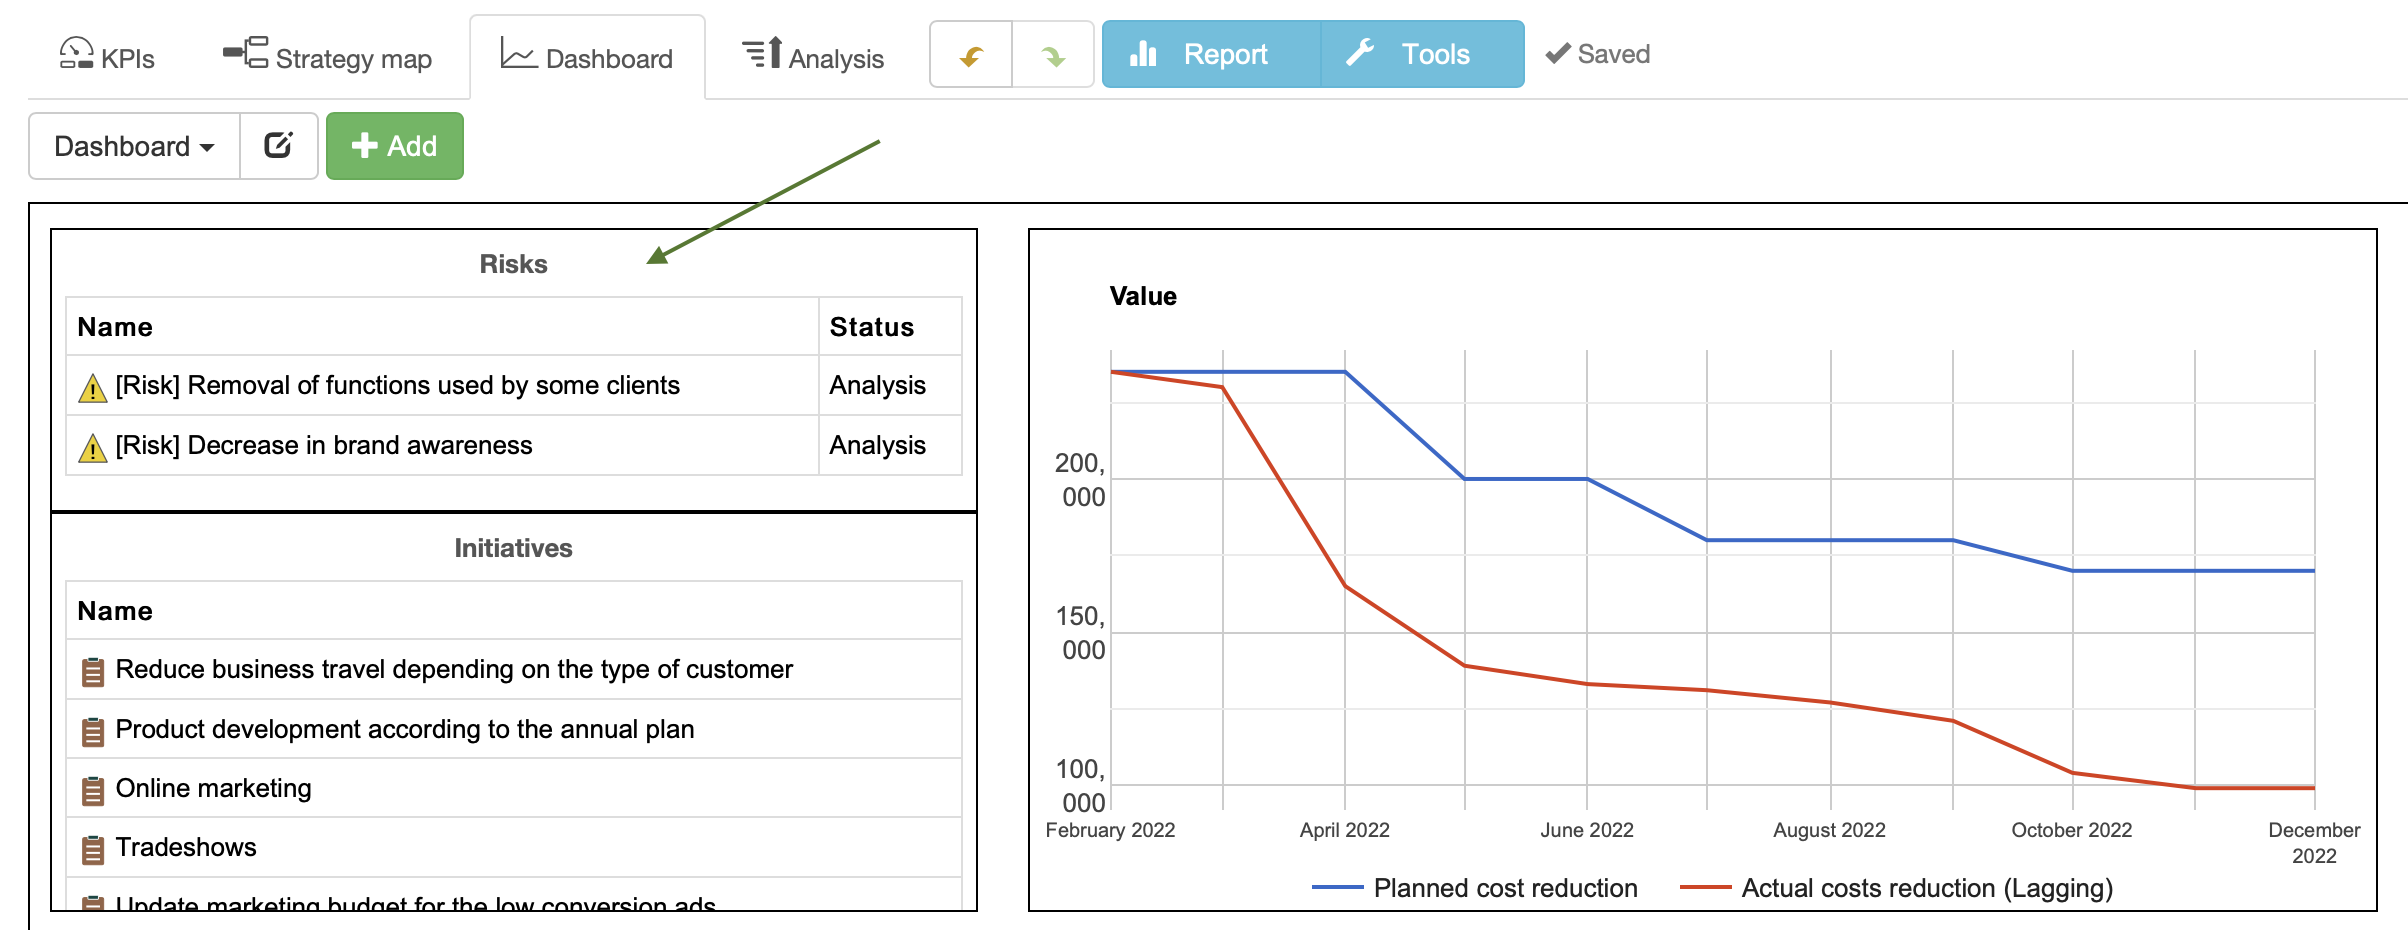
สกอร์การ์ดการลดต้นทุน.ผู้ใช้ของ BSC Designer สามารถแสดงภาพความเสี่ยงที่เกิดขึ้นอยู่บนแดชบอร์ดได้:
สกอร์การ์ดการลดต้นทุน.ขั้นตอน 2.3 วัดปริมาณค่าให้แก่ผู้มีส่วนได้ส่วนเสีย
ต้นทุนคืองบประมาณที่ลงทุนเพื่อสนอง ความต้องการของผู้มีส่วนได้ส่วนเสียบางราย.
- ใครคือ ผู้มีส่วนได้ส่วนเสีย เหล่านั้น?
- ความต้องการของพวกเขาคืออะไร? ควรจะสร้างค่า ตามที่ตั้งใจ ให้แก่พวกเขาอย่างไร?
- มีการสร้างค่า จริง เท่าใด?
- จะ วัดปริมาณ ค่านี้อย่างไร? ที่นี่ คุณจะพบตัวอย่างเฉพาะของการแบ่งย่อยตามค่า.
ตัวอย่างเช่น ผู้มีส่วนได้ส่วนเสียหลักของการโฆษณาออนไลน์คือทีมขาย เราสามารถวัดปริมาณค่าให้แก่พวกเขาได้ด้วยตัวชี้วัด “เมตริกค่า: ผู้เข้าชมเป็นลีด”.
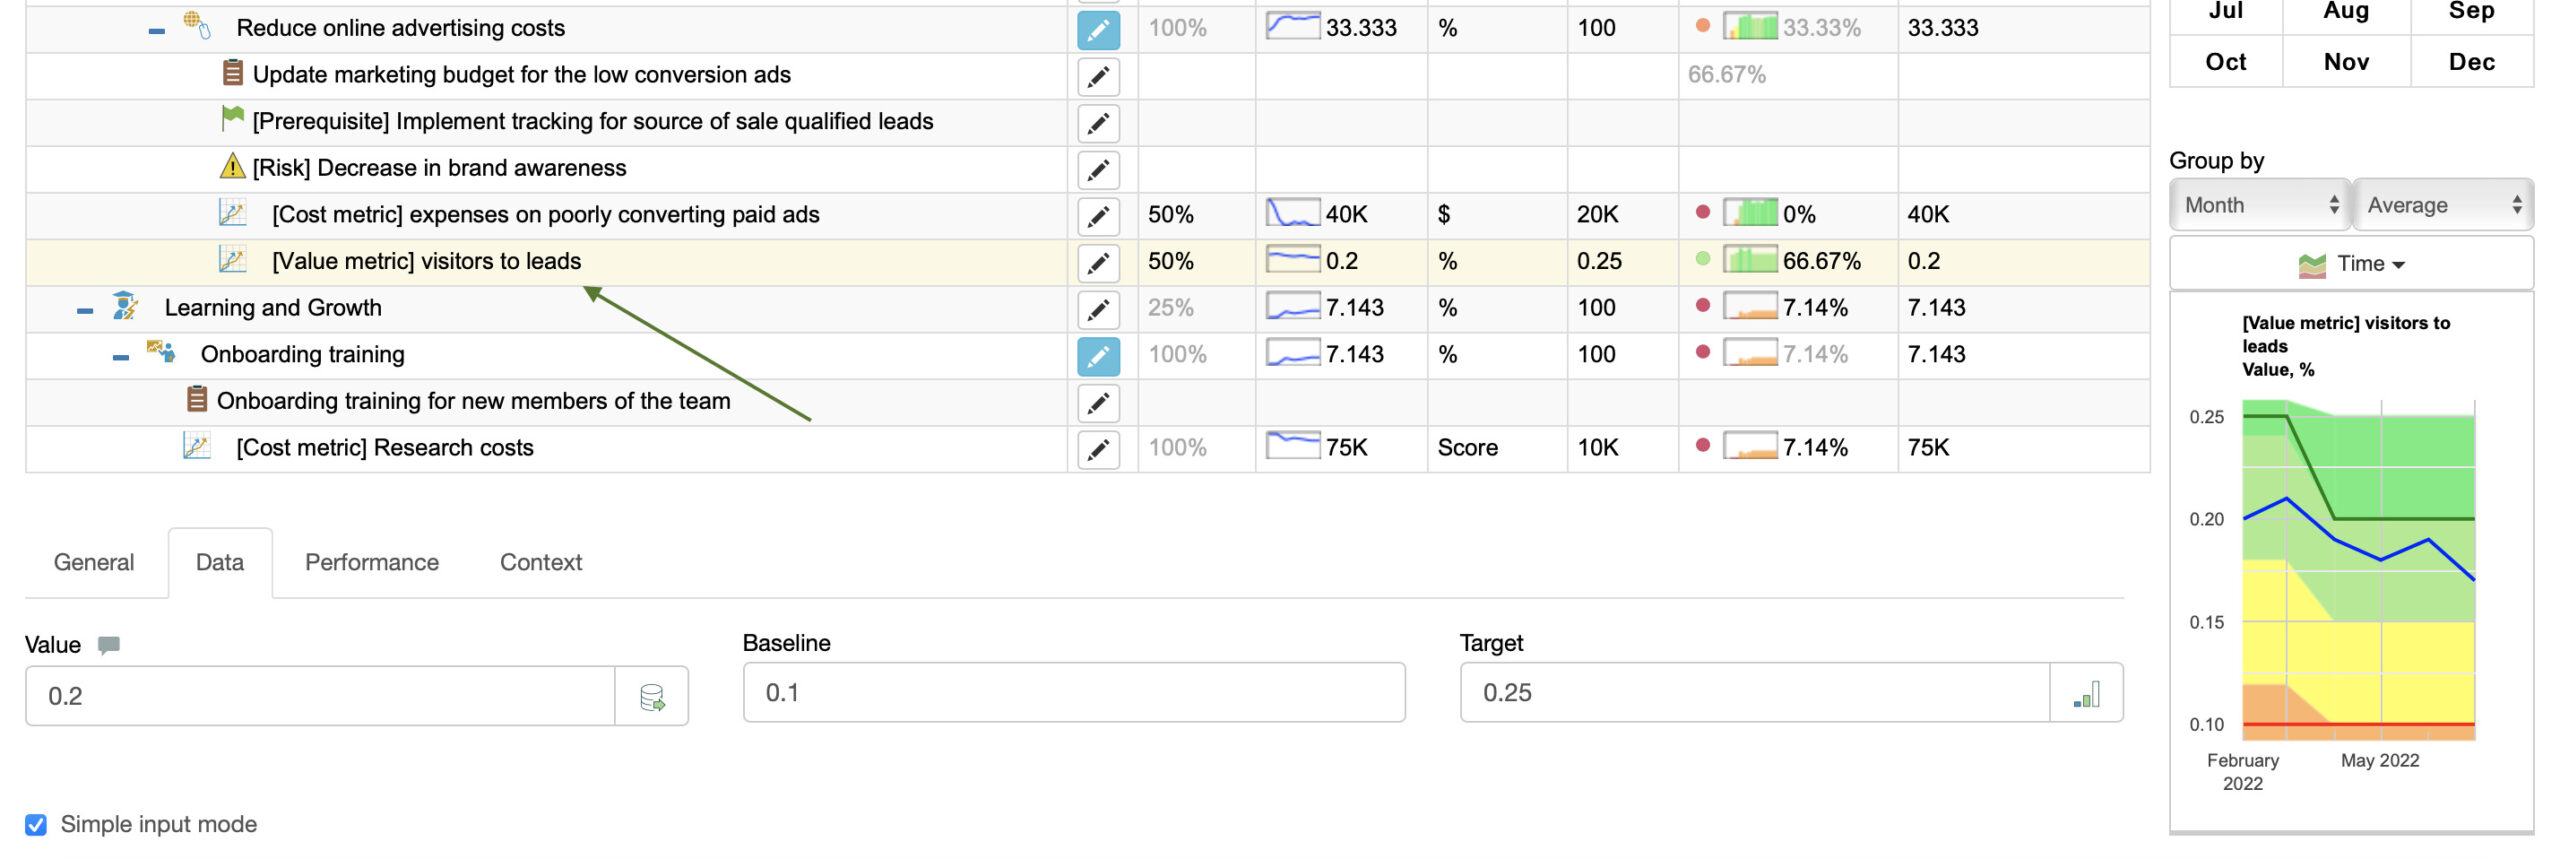
สกอร์การ์ดการลดต้นทุน.เราวัดปริมาณค่าเพื่อให้มีตัวชี้วัดที่ดีว่าเรากำลังเคลื่อนไปในทิศทางที่ถูกต้องในการลดต้นทุนหรือไม่
ตัวอย่าง:
- ลดงบประมาณสำหรับการปรับแต่งให้เหมาะสมกับเครื่องมือค้นหา (เมตริกต้นทุน)
- คาดหวัง: ความผันผวนเล็กน้อยในจำนวนการเข้าชมเว็บไซต์และจำนวนลีด
- ความเป็นจริง: สูญเสียอันดับในเครื่องมือค้นหาภายใน 4 เดือน; จำนวนลีด (เมตริกค่า) ลดลงอย่างมีนัยสำคัญ.
- ข้อสรุป: ทบทวนโครงการประหยัดต้นทุนเพื่อปกป้องกิจกรรมที่สร้างค่า
ขั้นตอน 2.4 ทำความเข้าใจกลไกของต้นทุน
เราสนใจทำความเข้าใจ ระดับของการลดต้นทุนที่เป็นไปได้ ตลอดจนทำความเข้าใจกลไกทั่วไปที่เกี่ยวข้องกับต้นทุน
ตั้งคำถาม เช่น:
- ปัจจัยความสำเร็จของการลดต้นทุนคืออะไร?
- การประหยัดต่อขนาดใช้ได้ผลหรือไม่? เป็นต้นทุนครั้งเดียวหรือต้นทุนที่เกิดซ้ำ?
- มีอัตราส่วนใดเกี่ยวข้องบ้าง?
ลองยกแนวคิดการประหยัดต้นทุนนี้เป็นตัวอย่าง: “การไปพบลูกค้าใหม่ด้วยตนเองเป็นต้นทุนที่มีนัยสำคัญ”
- การวิเคราะห์: พิจารณาอัตราส่วน การเข้าพบต่อผู้มุ่งหวังที่ผ่านการคัดกรอง แยกตามประเภทลูกค้า และพิจารณา LTV
- ข้อสรุป: การลดต้นทุนมีเหตุผลเฉพาะกับลูกค้าบางประเภทเท่านั้น
เรากำหนดตัวชี้วัดต้นทุนดังนี้:
- ค่าใช้จ่ายที่เกี่ยวข้องกับลูกค้าที่มีอัตราการแปลงต่ำกว่า
ตัวชี้วัดนี้ได้รับการปรับให้เหมาะสมสำหรับการย่อให้เล็กสุด:
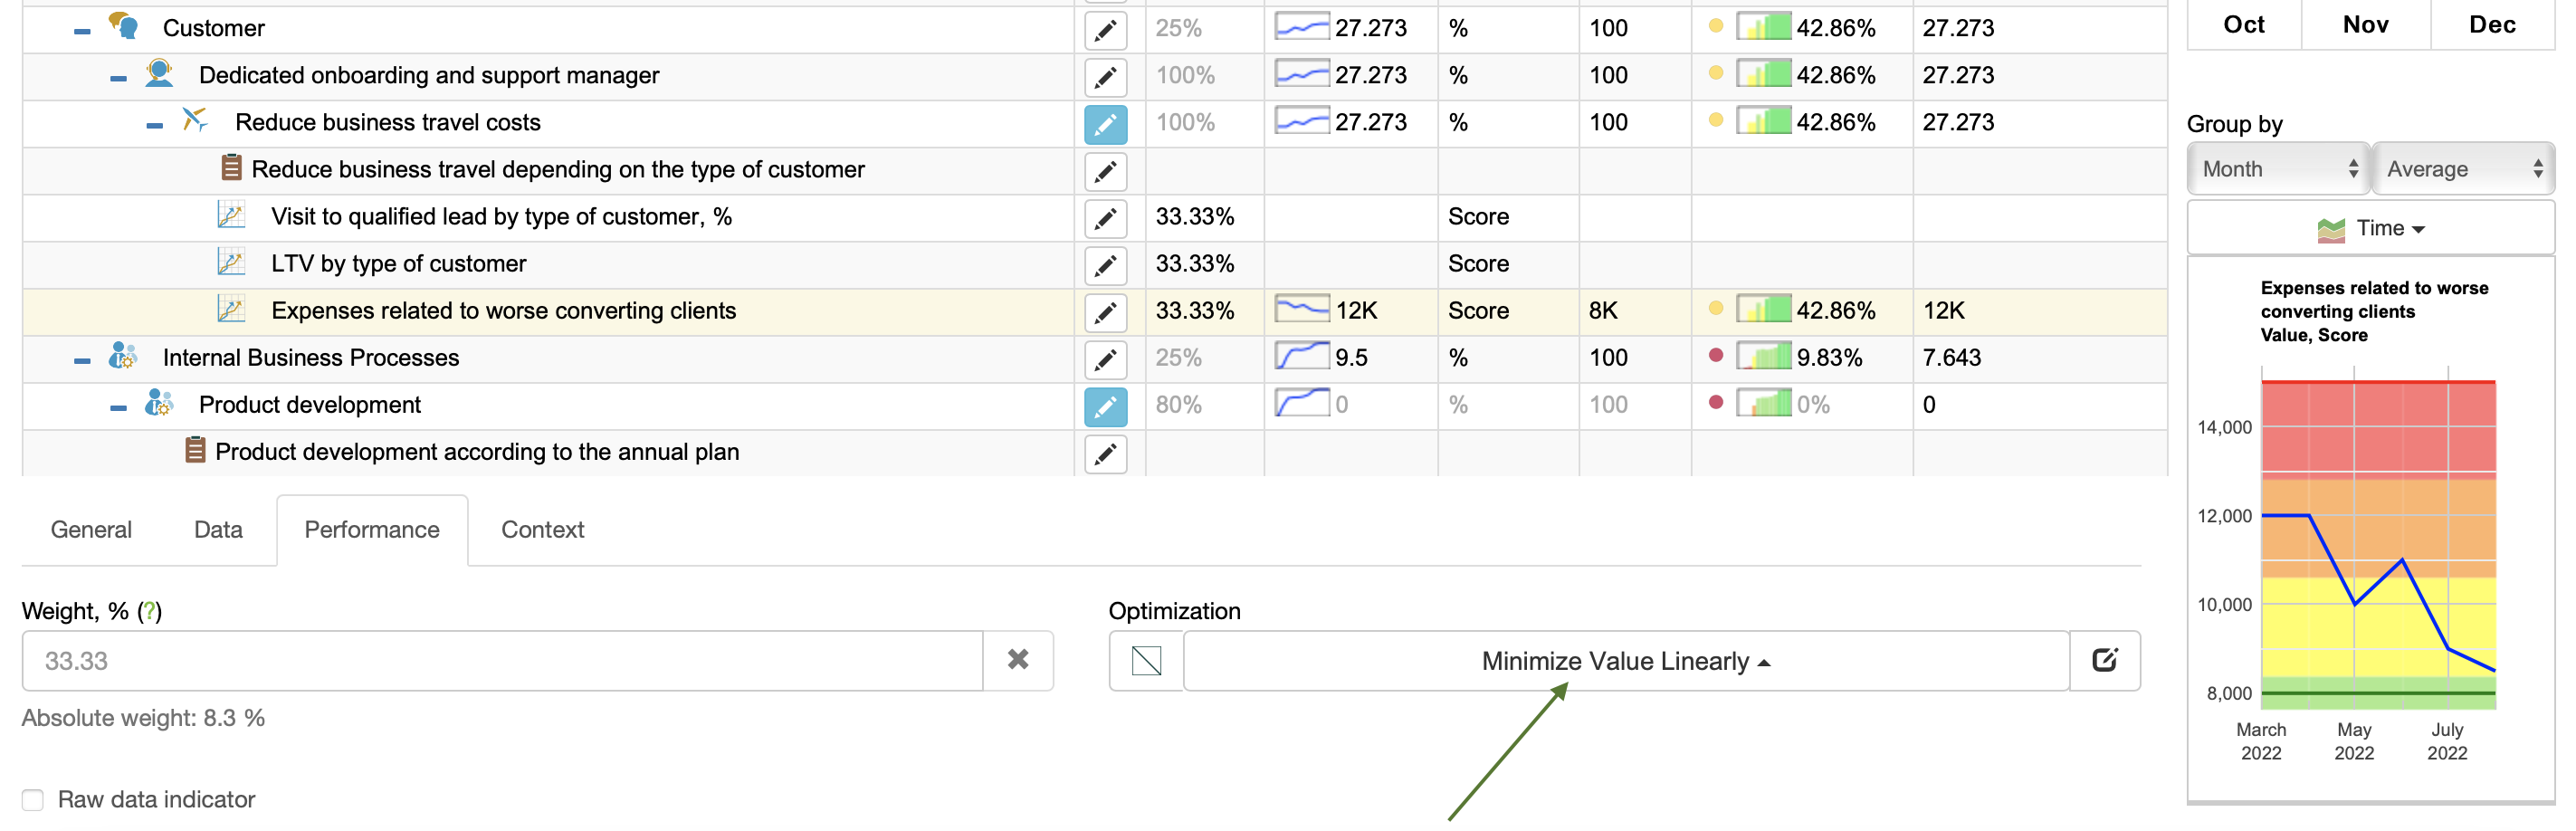
สกอร์การ์ดการลดต้นทุน.กล่าวอีกนัยหนึ่ง เราเพิ่มความคืบหน้า/ผลการดำเนินงานโดยการลดค่าปัจจุบันลง เมื่อเราบรรลุเป้าหมาย ความคืบหน้าจะเป็น 100%
เป็นไปได้มากว่าเป้าหมายของตัวชี้วัดนี้จะไม่สำเร็จในทันที ดังนั้นเราจึงสามารถกำหนด เกณฑ์เปรียบเทียบ บางอย่างสำหรับช่วงเวลาที่แตกต่างกันได้
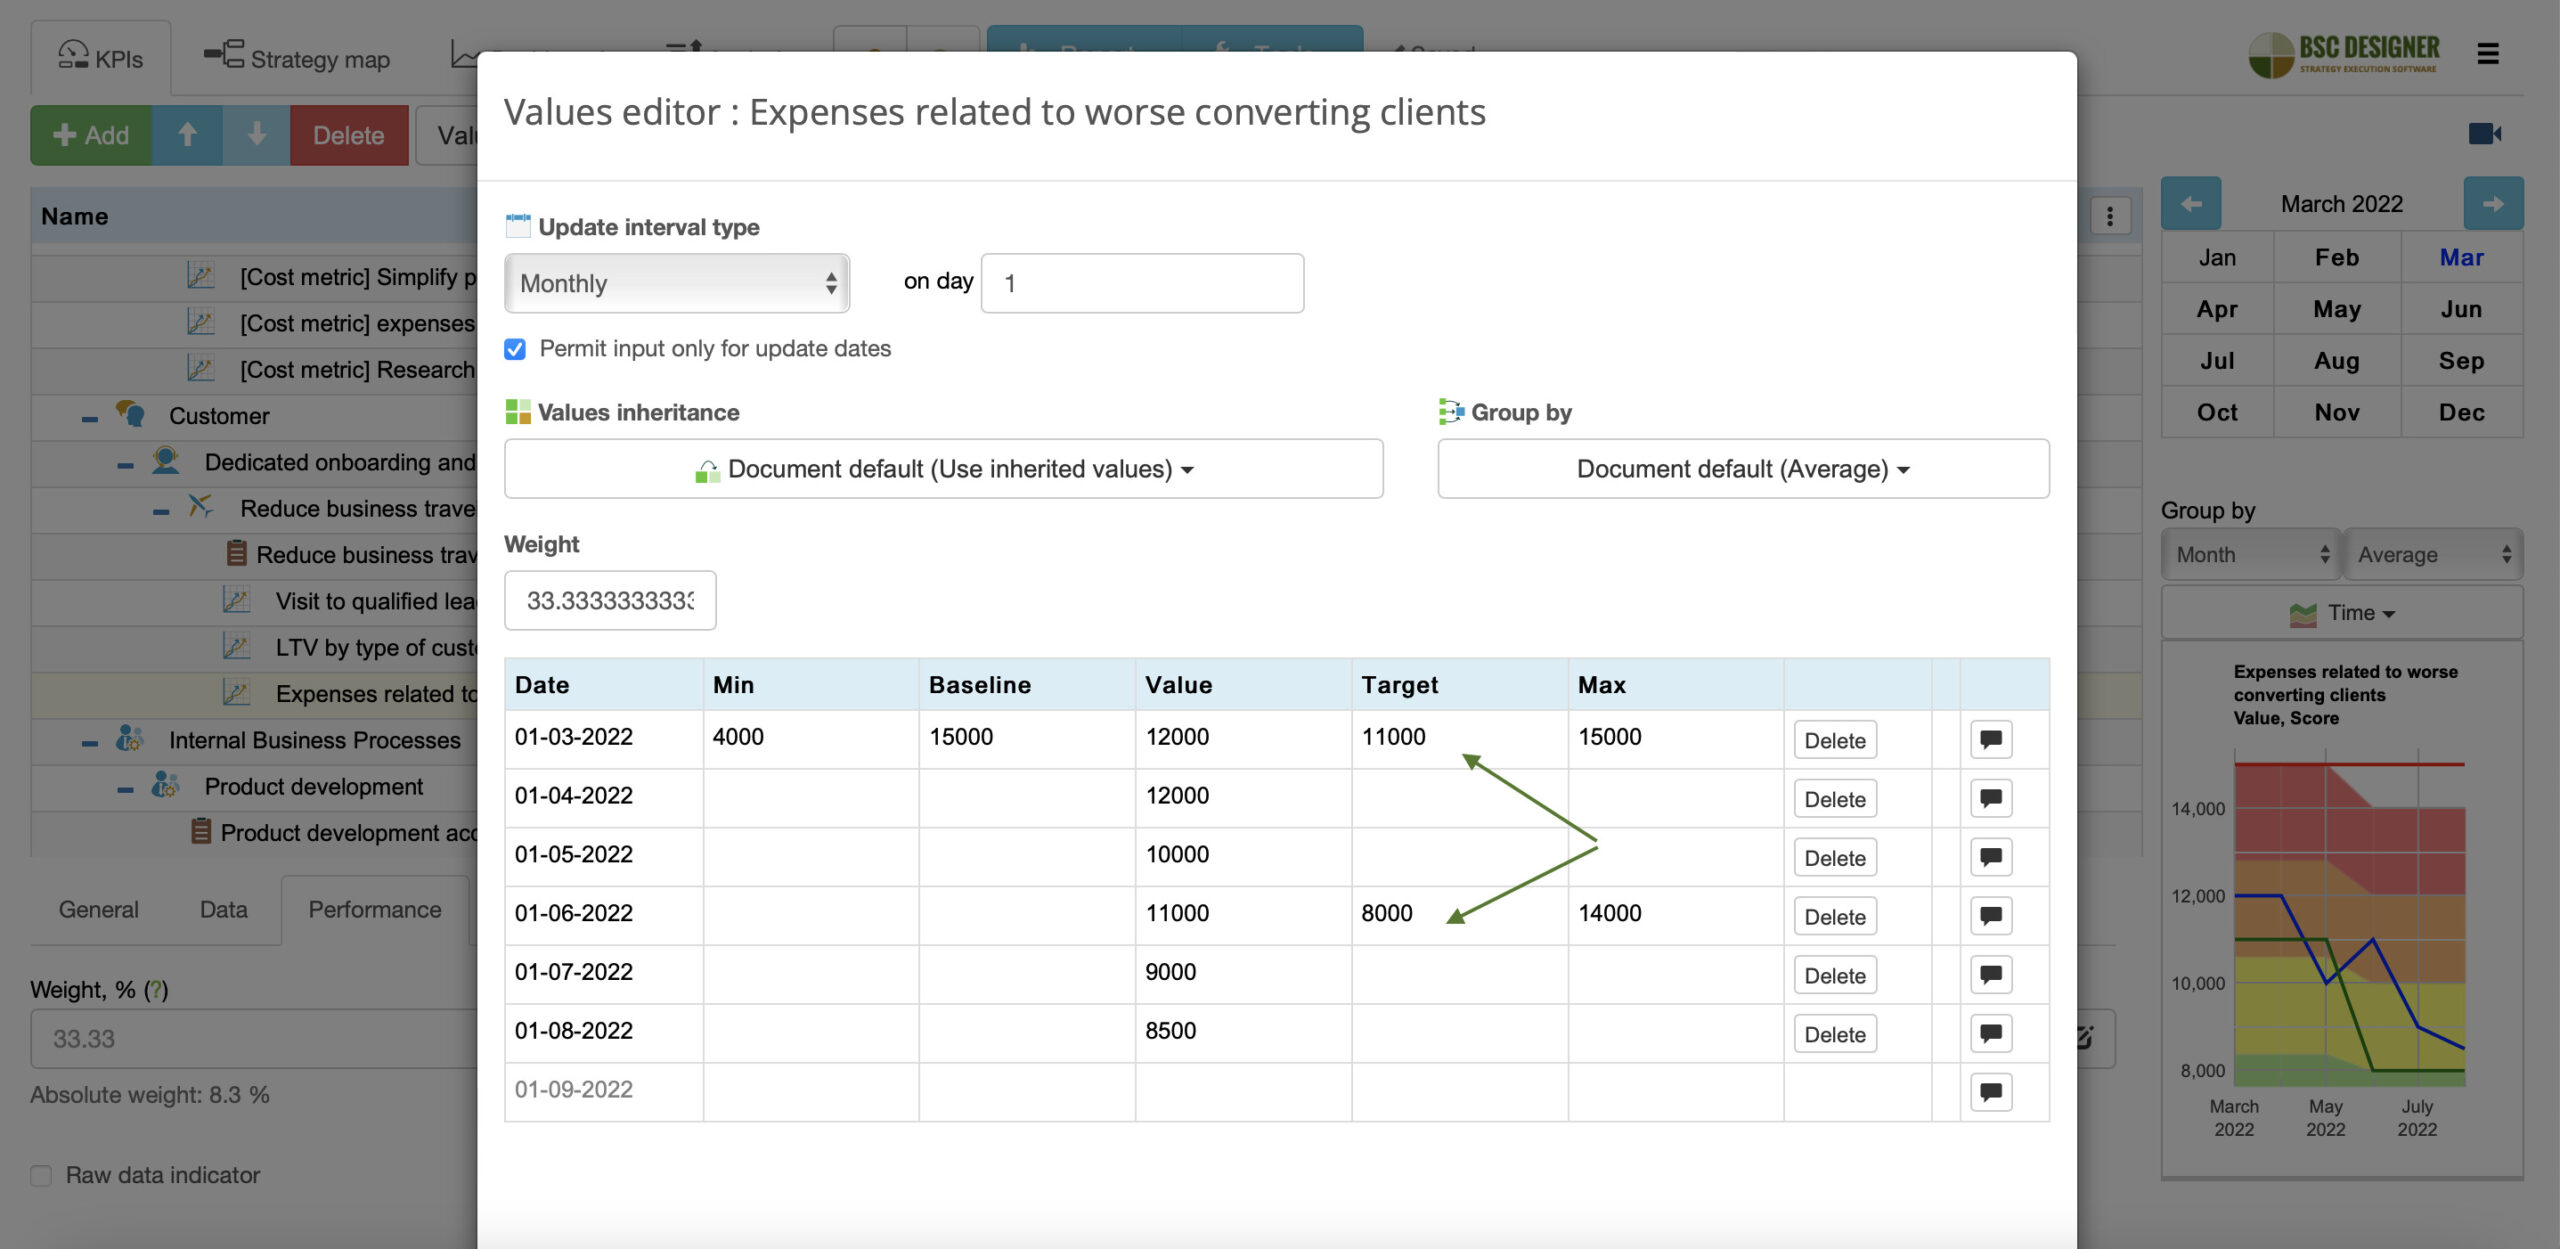
สกอร์การ์ดการลดต้นทุน.เป้าหมายการลดเหล่านี้พิจารณา:
- การวิเคราะห์ต้นทุน
- ผลกระทบโดยประมาณต่อการสร้างค่า
- ความเสี่ยงที่เป็นไปได้
และกำหนดเกณฑ์การประหยัดต้นทุนที่สามารถทำได้โดยไม่กระทบต่อหน้าที่ที่สำคัญ
ยุทธศาสตร์การลดต้นทุน และเอไอ
ลองใช้เอไอเพื่อสร้างสำหรับ ยุทธศาสตร์การลดต้นทุน
ใน BSC Designer:- เพิ่ม 'ยุทธศาสตร์การลดต้นทุน' ไปยังบัญชีของคุณ (ผ่านทาง ใหม่ > สกอร์การ์ดใหม่ > แม่แบบเพิ่มเติม)
- เปิดแม่แบบ, เปลี่ยนไปที่แท็บ 'เอไอ', และตั้งคำถามของคุณ
ขั้นตอนที่ 3 การดำเนินการเพื่อประหยัดค่าใช้จ่าย
ตอนนี้เราพร้อมที่จะพูดคุยเกี่ยวกับโครงการเพื่อประหยัดค่าใช้จ่ายแล้ว
ขั้นตอน 3.1 ความพร้อมสำหรับการนำไปปฏิบัติ
เพื่อกำหนดโครงการลดต้นทุน ให้ถามคำถามเหล่านี้:
- ขั้นตอนการนำไปปฏิบัติโดยเฉพาะมีอะไรบ้าง?
- เราจำเป็นต้องปรับระบบ/โครงสร้างพื้นฐานทางธุรกิจใดบ้าง?
- เราจำเป็นต้องดำเนินการเปลี่ยนแปลงด้านพฤติกรรม/ทักษะใดบ้าง?
ตัวอย่างเช่น:
- หากเรากำลังพูดถึงการลดค่าใช้จ่ายด้านการตลาดออนไลน์ ปัจจัยความสำเร็จของโครงการนี้จะเป็นระบบติดตามบางอย่างที่ช่วยระบุแหล่งที่มาของลีดที่มีคุณภาพ
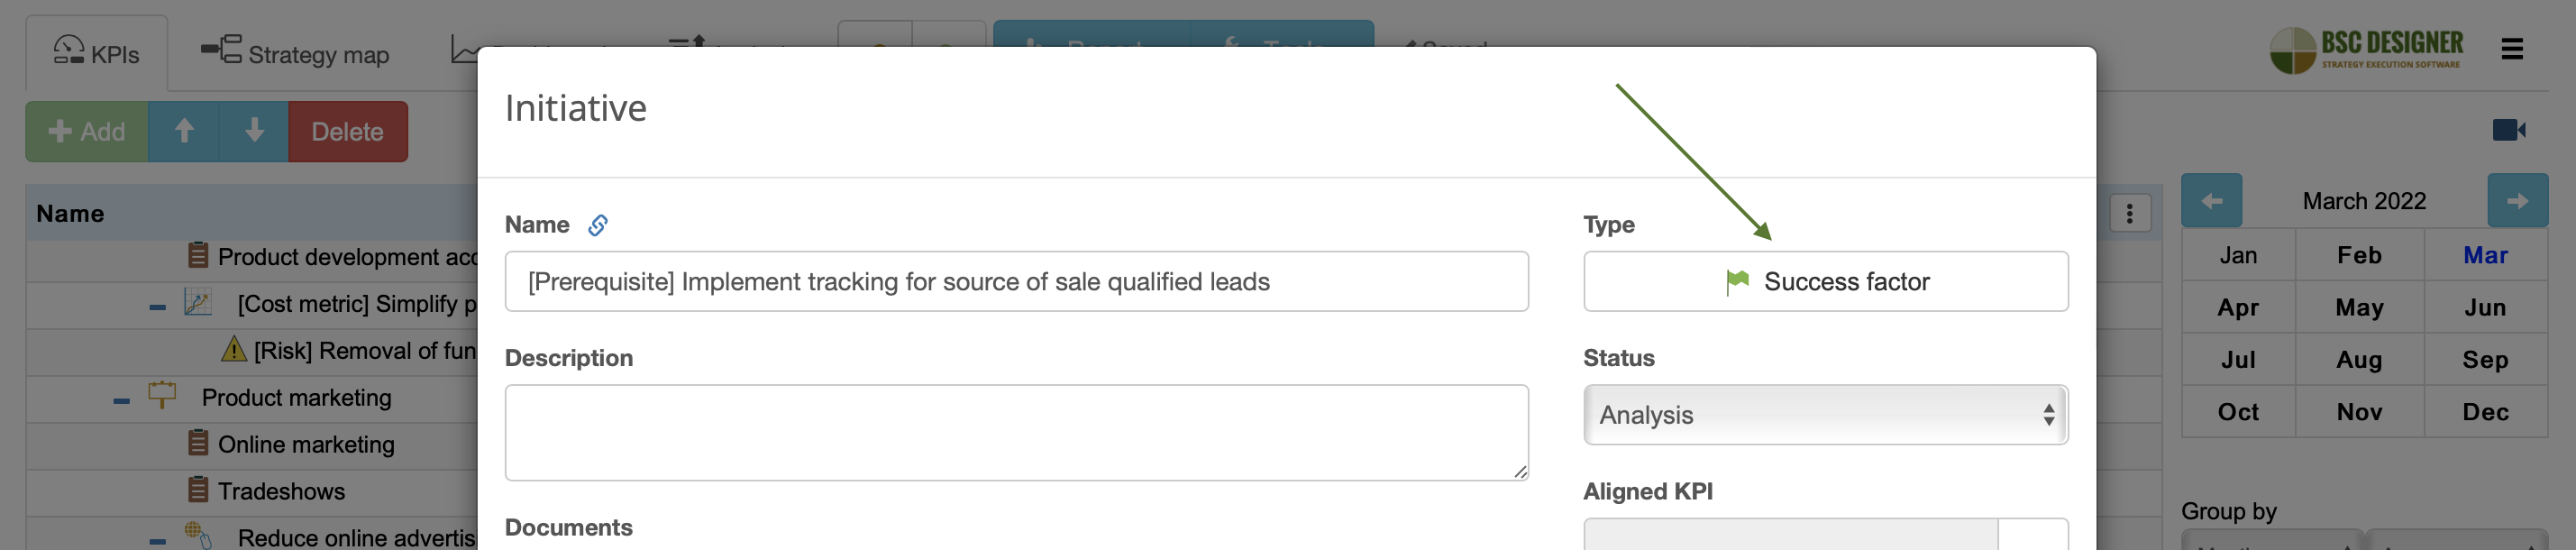
สกอร์การ์ดการลดต้นทุน.ขั้นตอน 3.2 จัดลำดับความสำคัญของโครงการลดต้นทุน
ด้วยการวิเคราะห์ต้นทุน เราสามารถยึดหลักการดังต่อไปนี้:
- ย่อใหเล็กสุดงบประมาณ/ต้นทุนสำหรับกิจกรรมที่มีมูลค่าต่ำ
- ปกป้องกิจกรรมที่มีมูลค่าสูง
โมเดลการจัดลำดับความสำคัญ จะรวมถึงอำนาจทางการเมืองของผู้มีส่วนได้ส่วนเสีย ความเสี่ยงที่คาดการณ์ไว้ และความยากในการนำไปปฏิบัติด้วย
ใน BSC Designer ให้ใช้ฟังก์ชัน น้ำหนัก เพื่อแสดงความสำคัญที่เกี่ยวข้องของเป้าหมายหนึ่ง ๆ หรือโครงการลดต้นทุนของเป้าหมายนั้น
- อาจจะ ฟังดูขัดแย้ง: ทำไมเราจำเป็นต้องกำหนดน้ำหนัก/ลำดับความสำคัญ ในเมื่อ “ต้นทุน” เองก็เป็นลำดับความสำคัญอยู่แล้ว (ต้นทุนสูง = ลำดับความสำคัญสูง)?
ต้นทุนแสดงเพียงการคาดการณ์งบประมาณ ขณะที่ลำดับความสำคัญ/น้ำหนักอาจรวมการคาดการณ์อื่น ๆ เช่น มูลค่าที่สร้างให้ผู้มีส่วนได้ส่วนเสีย ความยากในการดำเนินการ และความสอดคล้องกับเป้าหมายอื่น ๆ
ในตัวอย่างของเรา ฉันได้กำหนดน้ำหนัก 80% ให้กับการพัฒนาผลิตภัณฑ์ และกำหนดน้ำหนัก 20% ให้กับการทำการตลาดผลิตภัณฑ์:
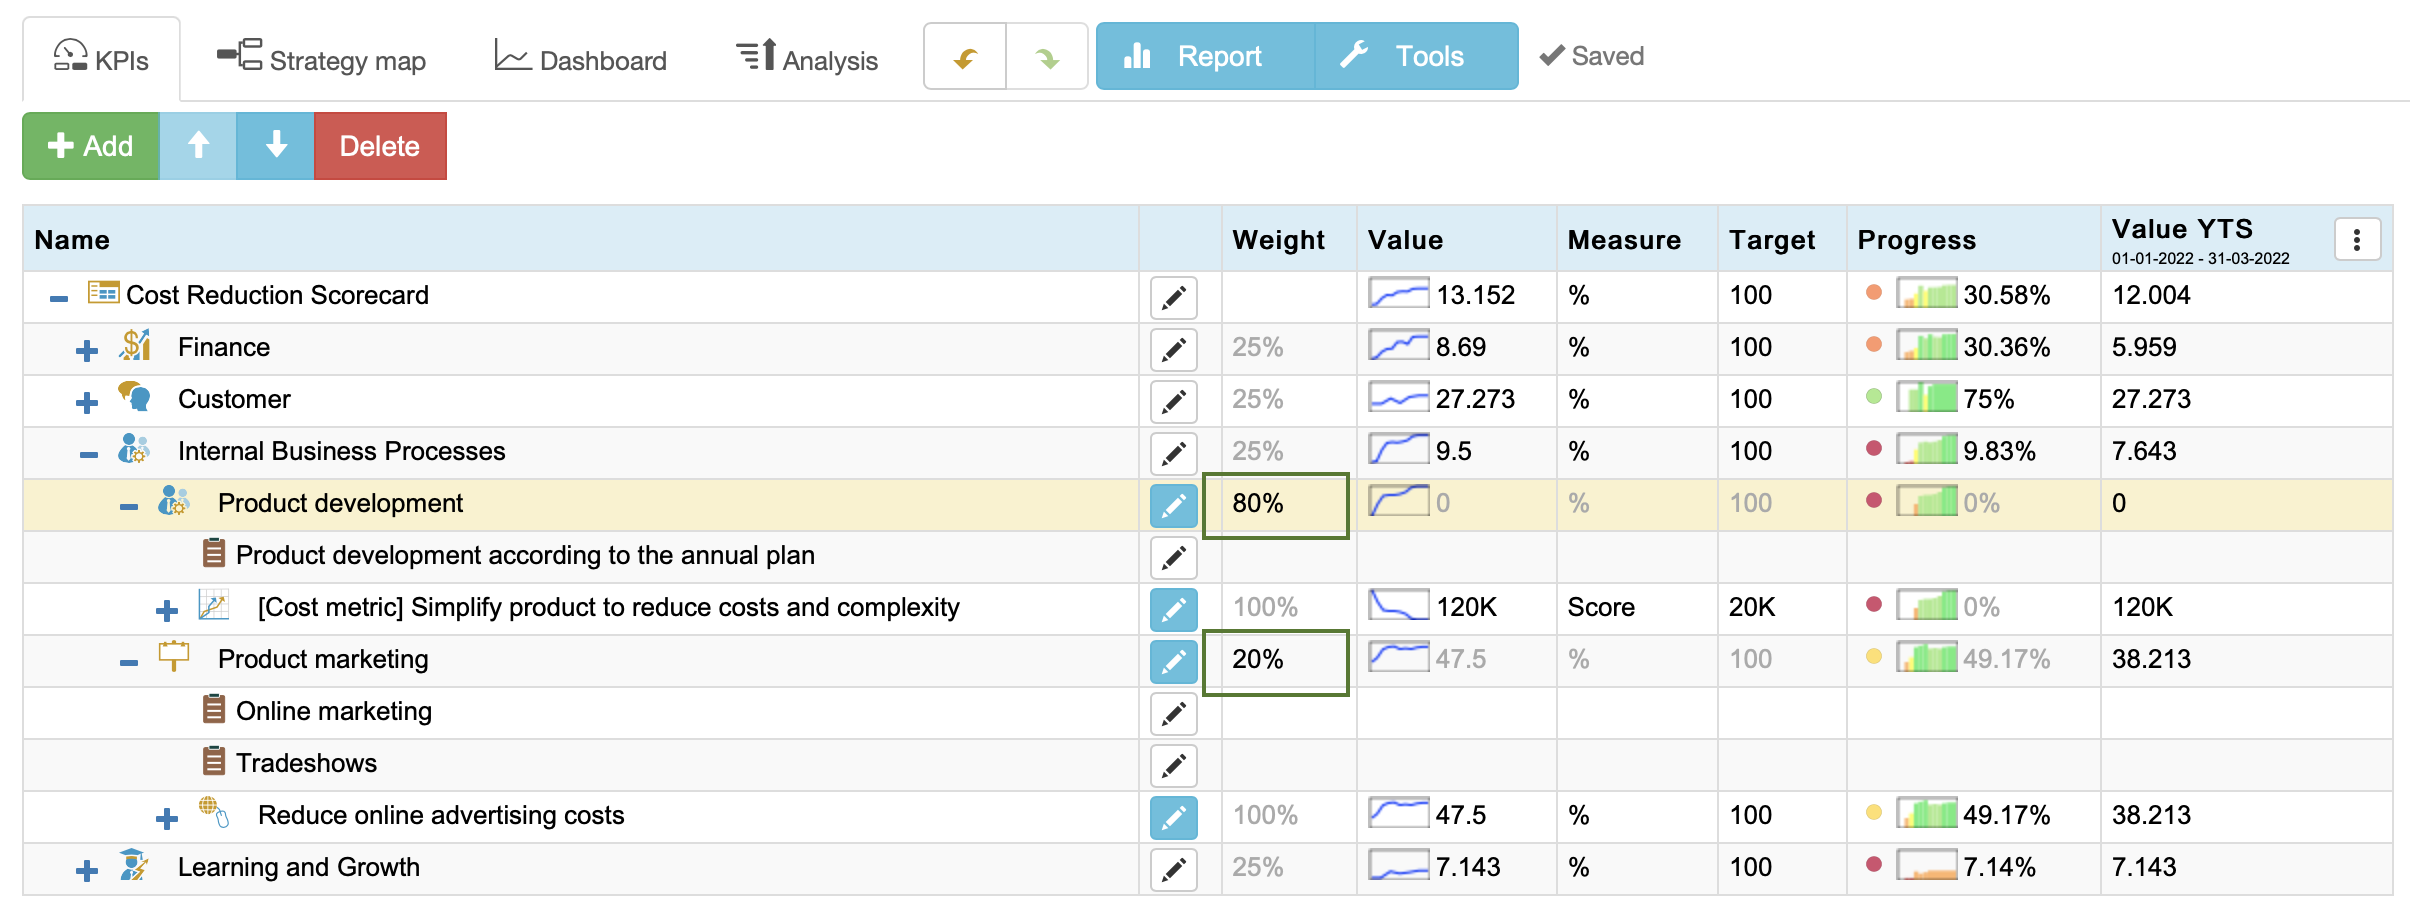
สกอร์การ์ดการลดต้นทุน.โปรแกรมจะใช้น้ำหนักเหล่านี้เพื่อคำนวณผลการดำเนินงานของมุมมองด้านกระบวนการภายใน ในกรณีนี้ การลดต้นทุนของการพัฒนาผลิตภัณฑ์จะมีผลกระทบต่อความคืบหน้าโดยรวมมากกว่าการลดต้นทุนในระดับเดียวกันของการทำการตลาดผลิตภัณฑ์
ขั้นตอน 3.3 ติดตามการลดต้นทุน: การลดต้นทุนตามแผนเทียบกับการลดจริง
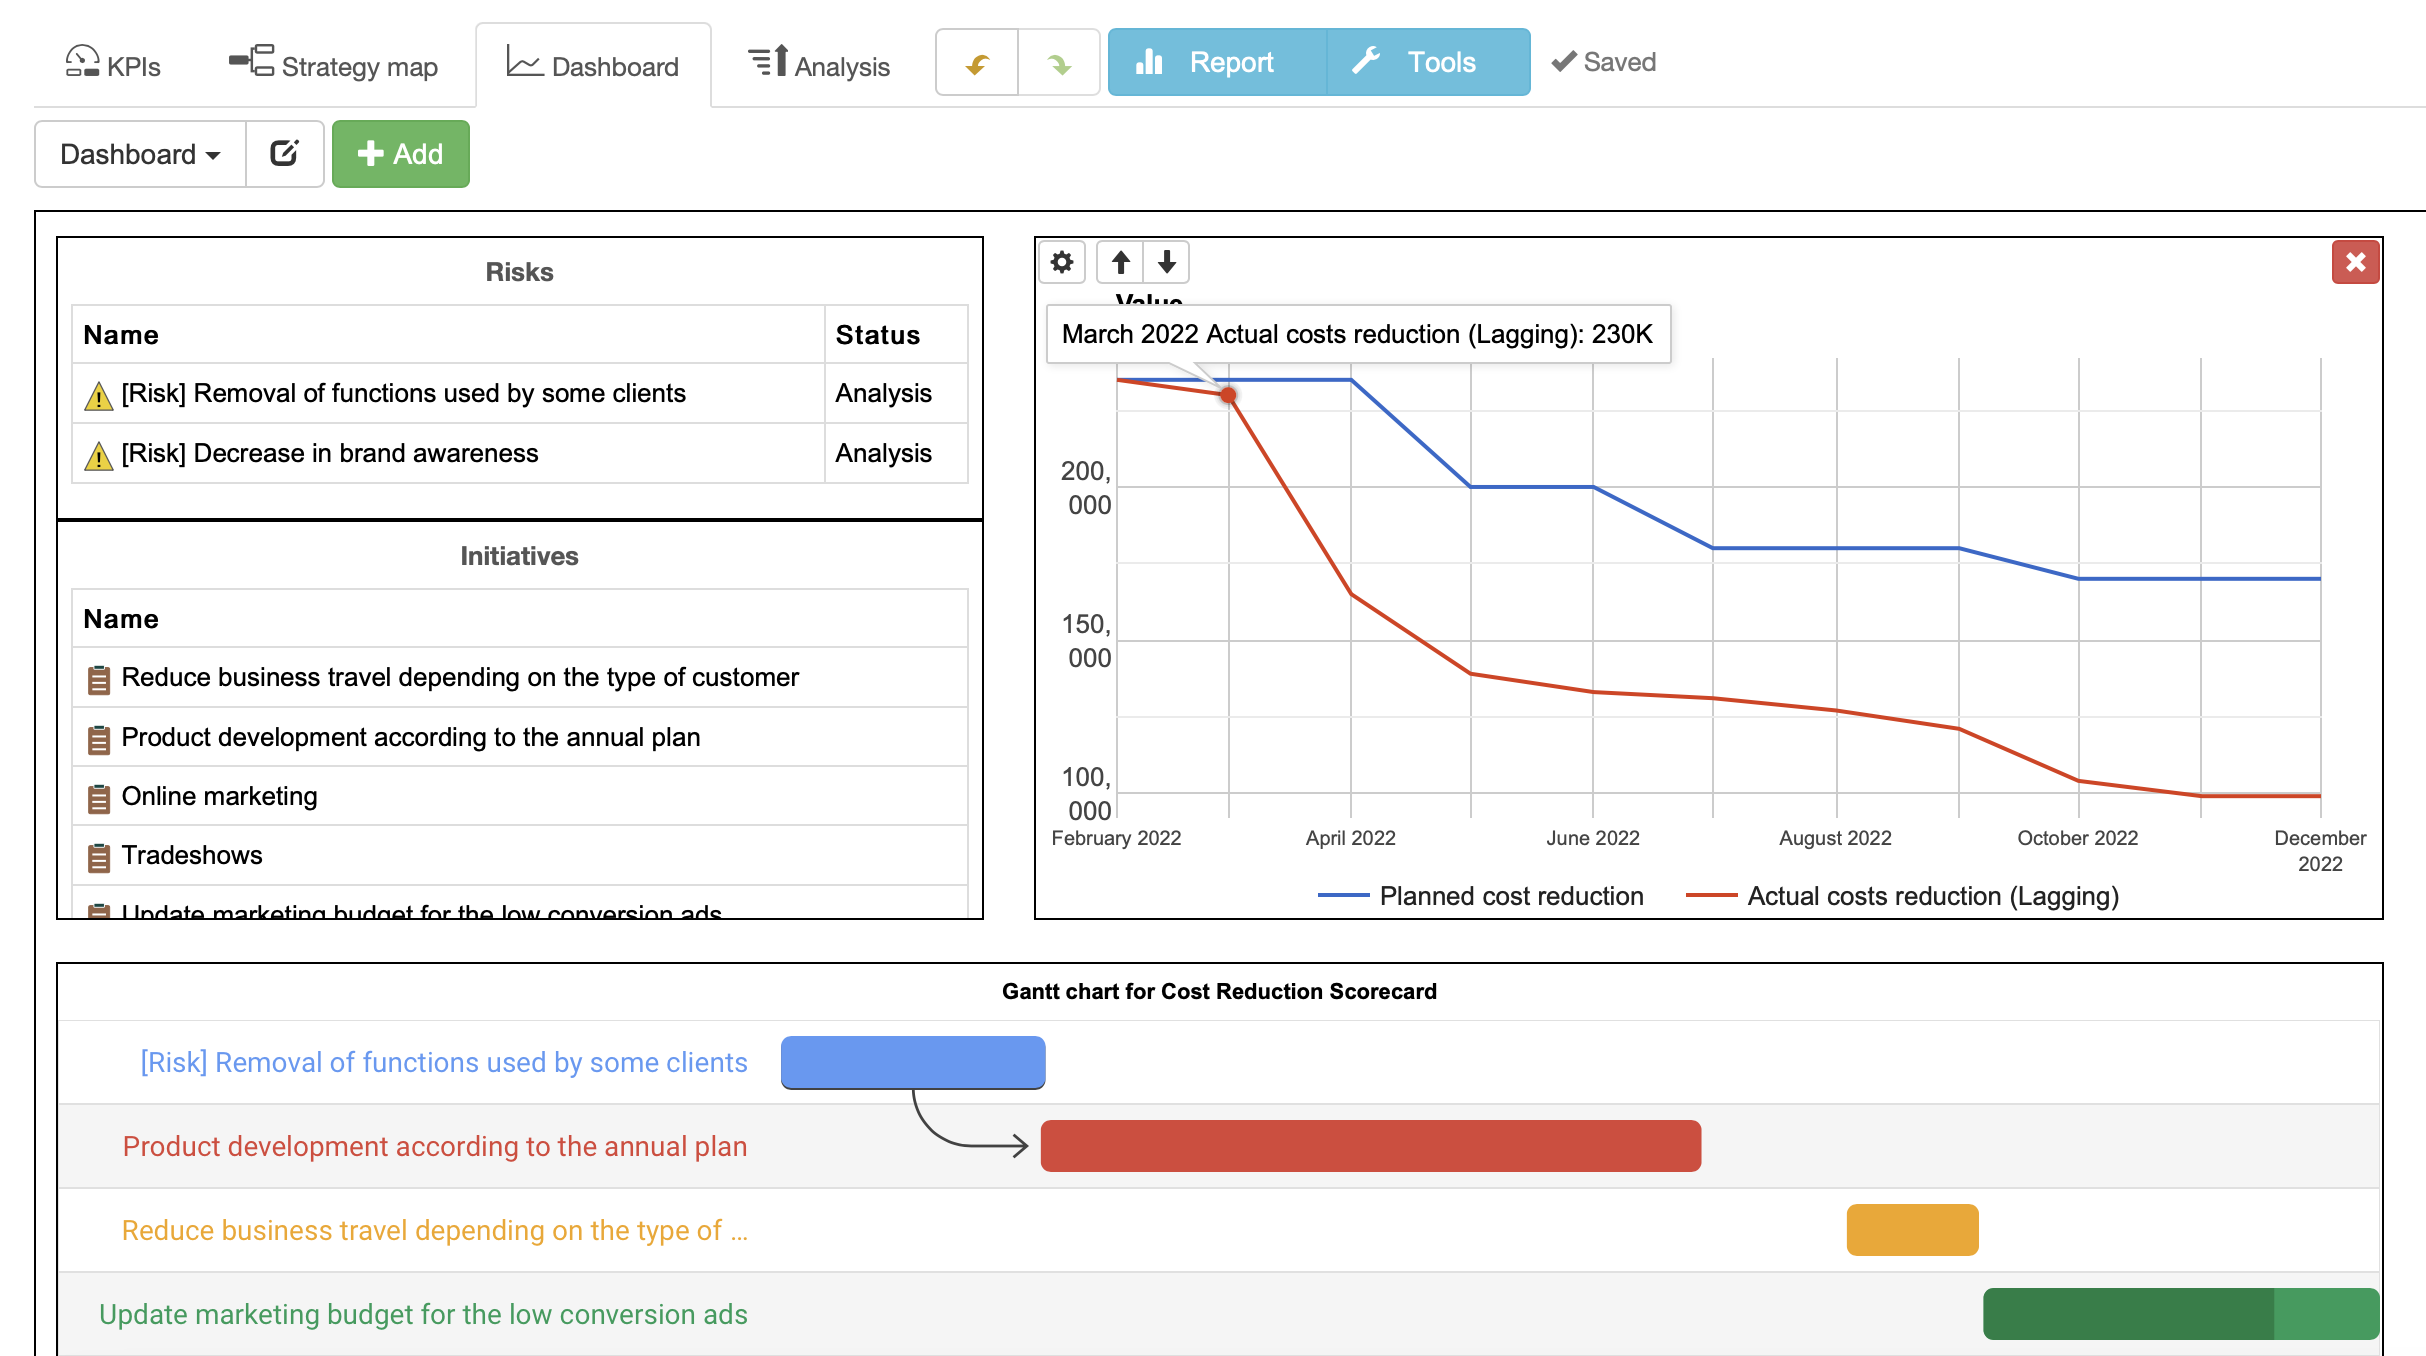
ในช่วงเริ่มต้น เราได้สร้างตัวชี้วัดชื่อ การลดต้นทุนตามแผน มาแล้ว ให้เราสร้างอีกตัวหนึ่งชื่อ การลดต้นทุนจริง
เราจำเป็นต้องกำหนดค่าให้คำนวณเป็นผลรวมของค่าภายใน:
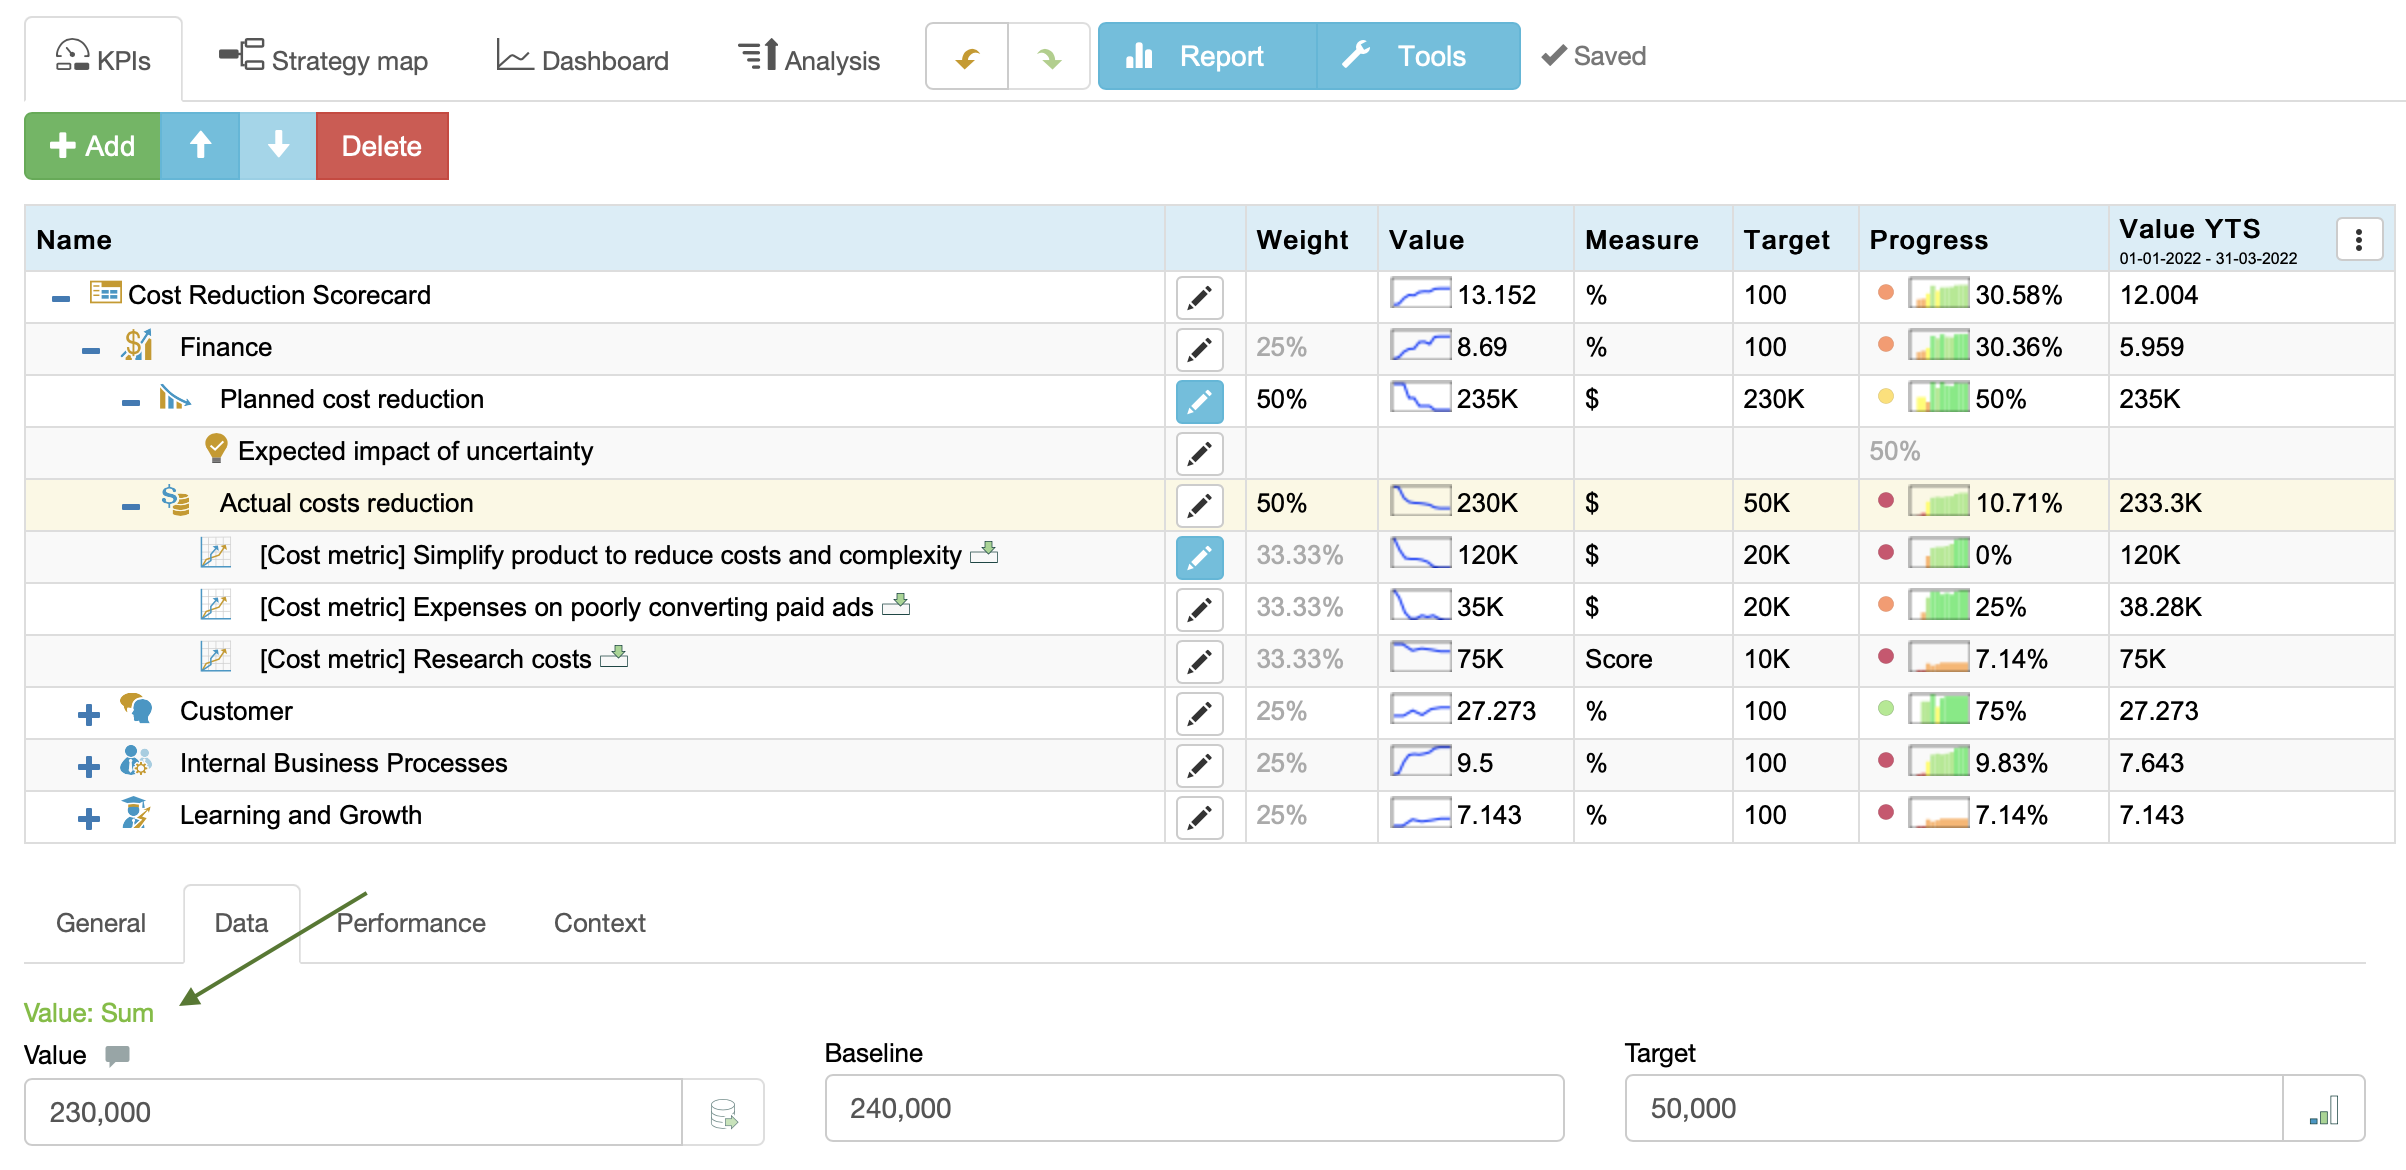
สกอร์การ์ดการลดต้นทุน.ตอนนี้เราสามารถลิงก์ตัวชี้วัดการประหยัดต้นทุนเข้ากับตัวชี้วัดนั้นได้ โดยการคัดลอกและวาง แล้วเลือกตัวเลือก “ลิงก์”:
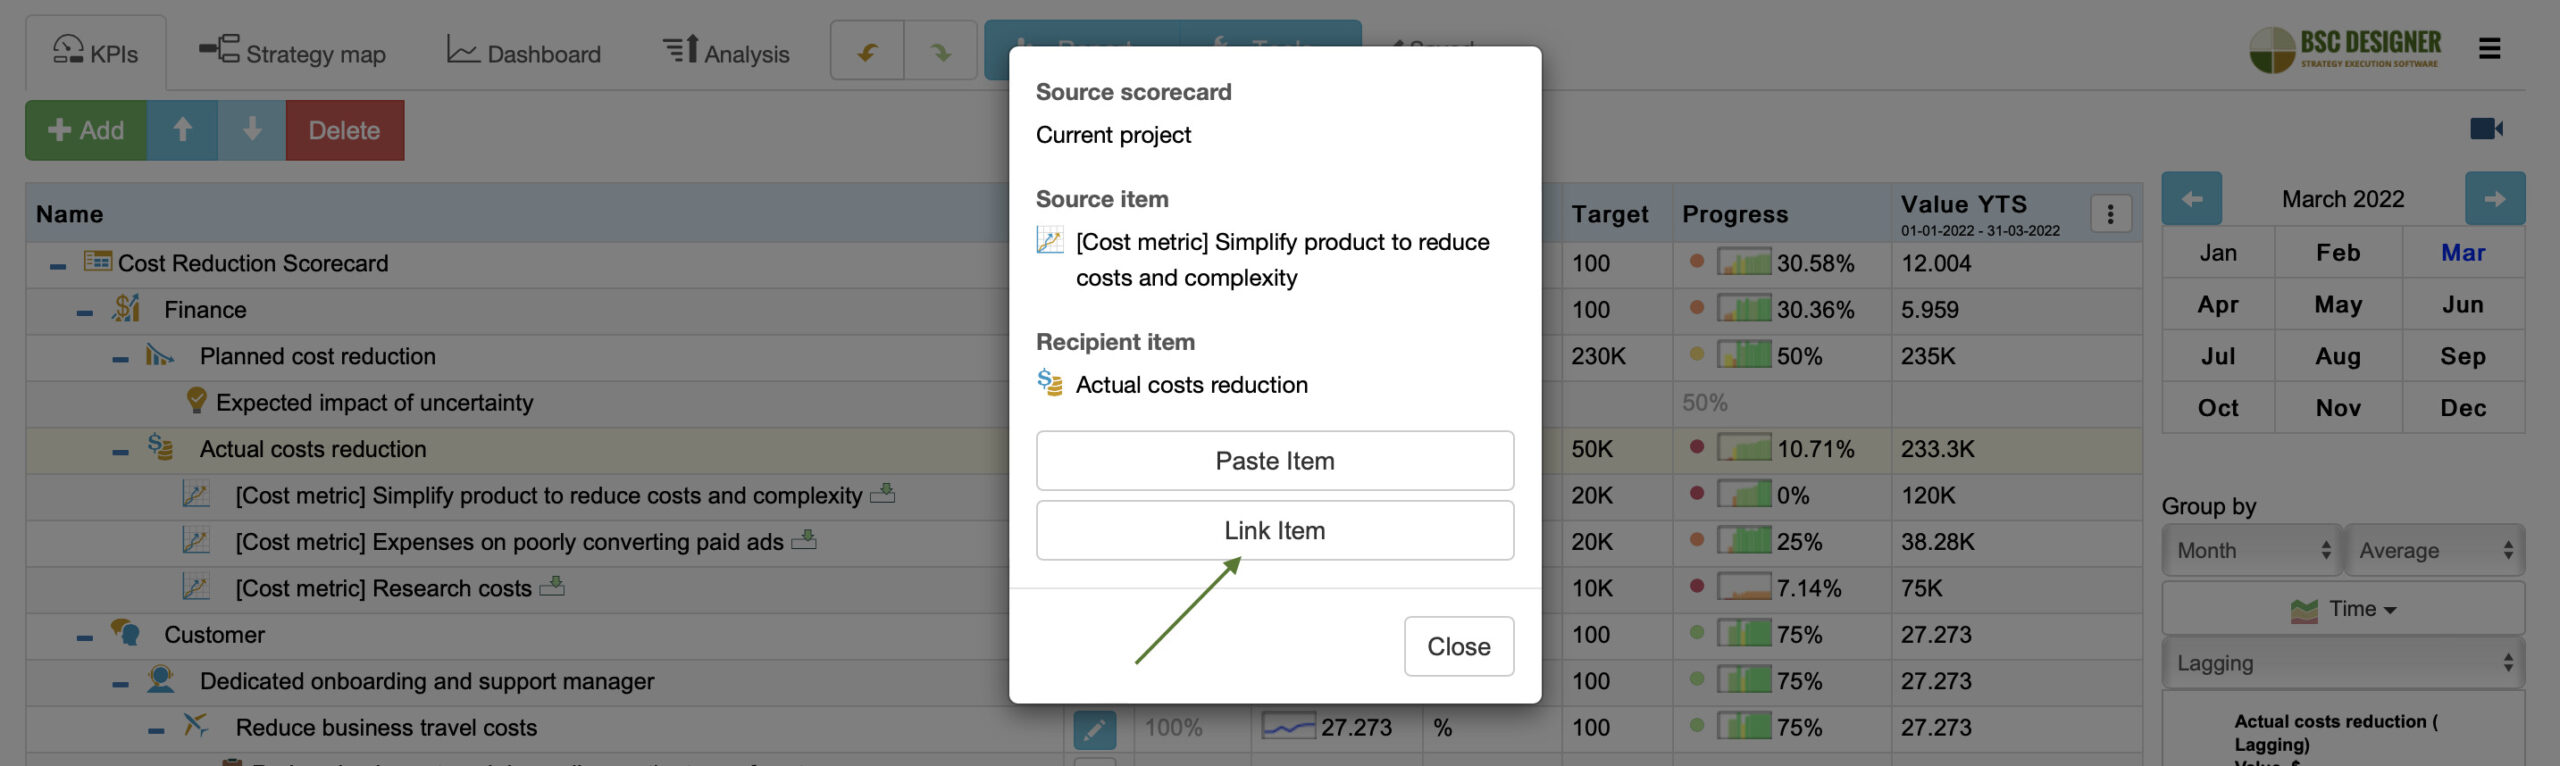
สกอร์การ์ดการลดต้นทุน.ฟิลด์ ค่า ของตัวชี้วัด ต้นทุนจริง จะแสดงระดับปัจจุบันของการลดต้นทุนที่ทำได้สำหรับช่วงเวลาที่เลือก
คอลัมน์ความคืบหน้าจะเป็นตัวบ่งชี้ของการประหยัดต้นทุนที่ทำได้บนสเกลตั้งแต่ 0% ถึง 100% โดยที่:
- 0% หมายถึงยังไม่สามารถลดต้นทุนได้ และ
- 100% หมายถึงตัวชี้วัดทั้งหมดบรรลุเป้าหมายการลดต้นทุนที่กำหนดไว้
แสดงผลตัวชี้วัดทั้งสองบนแผนภาพเปรียบเทียบเพื่อแสดงการประหยัดต้นทุนที่คาดหวังเทียบกับการประหยัดต้นทุนจริง; เรายังสามารถแสดงโครงการประหยัดต้นทุนบนแผนภูมิแกนต์ได้ด้วย:
สกอร์การ์ดการลดต้นทุน.ขั้นตอนที่ 4. ปรับยุทธศาสตร์ให้เข้ากับความไม่แน่นอนที่เกินกว่าการปรับค่าใช้จ่ายให้เหมาะสม
การลดค่าใช้จ่ายเป็นการแก้ไขปัญหาเฉพาะหน้าในการรับมือกับความไม่แน่นอน เมื่อสถานการณ์สงบ ทีมของคุณจำเป็นต้องทบทวนยุทธศาสตร์เดิมโดยอิงข้อมูลที่แม่นยำมากขึ้นเพื่อหาทางออกที่ถาวร
คำถามสำหรับการอภิปรายคือ:
- เราได้เรียนรู้อะไรหลังจากดำเนินโครงการลดค่าใช้จ่าย?
- เราได้เรียนรู้อะไรเกี่ยวกับค่าใช้จ่ายและการสร้างค่าสำหรับผู้มีส่วนได้ส่วนเสีย?
- ปัจจัยใหม่ของความไม่แน่นอนที่ถูกค้นพบคืออะไร?
- เราจะปรับยุทธศาสตร์ให้เข้ากับความไม่แน่นอนได้อย่างไร?
- ความพร้อมของเราต่อความท้าทายในอนาคตคืออะไร (ดูการวางแผนสถานการณ์)?

Alexis Savkín เป็นสถาปนิกด้านยุทธศาสตร์และผู้ก่อตั้ง BSC Designer ซึ่งเป็นแพลตฟอร์มสำหรับการดำเนินการตามยุทธศาสตร์ที่มี บาลานซ์ สกอร์การ์ด เป็นแกนหลัก เขาเป็นผู้สร้าง Strategy Execution Canvas เป็นผู้เขียนหนังสือ 2 เล่มและบทความมากกว่า 100 บทความเกี่ยวกับยุทธศาสตร์และการวัดผลการดำเนินงาน และเป็นวิทยากรในการประชุมระดับนานาชาติ ติดต่อ Alexis ผ่าน LinkedIn ได้เลย