Sebagai bagian dari Kesepakatan Hijau UE, standar dan arahan pelaporan baru telah diperkenalkan. Meskipun adopsinya menantang karena kompleksitas standar baru, pada intinya, persyaratan baru berfokus pada praktik terbaik perencanaan strategis dan pelaporan, seperti pemetaan pemangku kepentingan, tujuan, aktivitas kunci, risiko, pelacakan indikator kinerja terkemuka dan tertinggal.
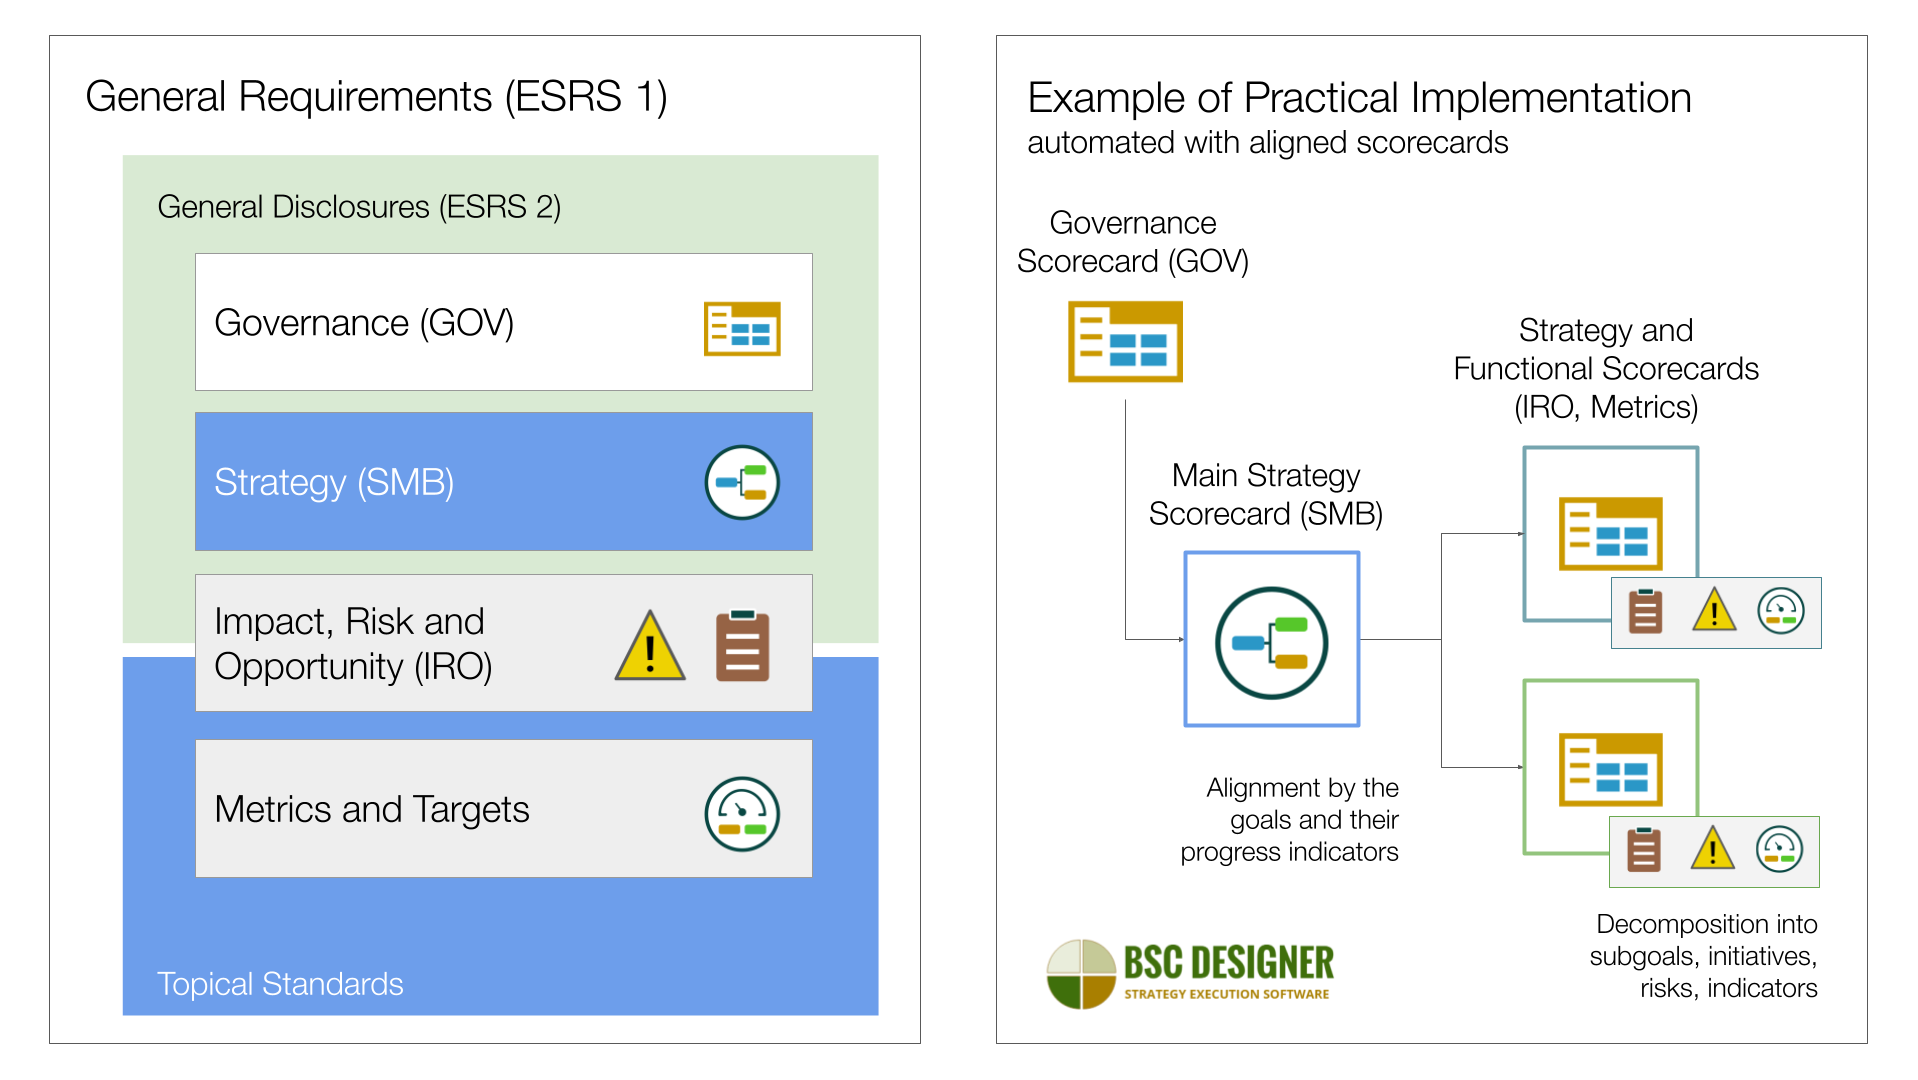
Kami akan membahas cara mempersiapkan kartu skor strategi untuk pelaporan keberlanjutan dan menyelaraskannya sesuai dengan ESRS 1, ESRS 2, dan Standar Topikal.
Artikel ini akan berguna untuk:
- Pengguna BSC Designer yang sudah melacak strategi keberlanjutan / KPI mereka dengan perangkat lunak dan ingin mempersiapkan pelaporan sesuai dengan standar keberlanjutan baru.
- Konsultan keberlanjutan yang tertarik dalam mengotomatisasi pelaporan untuk klien mereka.
Pembaruan 2024
- Menurut Survei PwC (November 2024): hanya 42% perusahaan yang yakin dapat memenuhi persyaratan CSRD.
Persyaratan Tingkat Tinggi dari CSRD
9 Juni 2023, Komisi Eropa menerbitkan draf pertama standar pelaporan keberlanjutan (ESRS) yang pada akhirnya akan menjadi bagian dari Corporate Sustainability Reporting Directive (CSRD).
Merangkum persyaratan standar, kita dapat merumuskan persyaratan pengungkapan tingkat tinggi berikut:
- Pemangku Kepentingan. Memiliki daftar pemangku kepentingan yang harus mencakup dua kelompok – pemangku kepentingan yang terpengaruh dan pengguna laporan keberlanjutan (investor, mitra, pemerintah).
- Pemetaan strategi. Memiliki informasi kontekstual yang diperlukan untuk strategi, aktivitas kunci, risiko, indikator kinerja (pada dasarnya, menggambarkan sifat dari peta strategi klasik).
- Pengukuran kinerja. Melacak sejauh mana kebijakan diimplementasikan (indikator terkemuka), melacak hasil dalam konteks lingkungan yang terpengaruh (indikator tertinggal).
- Materialitas ganda. Melacak dampak masalah keberlanjutan terhadap organisasi dan dampak organisasi terhadap lingkungan.
- Keselarasan antara strategi dan kartu skor fungsional. Menurut ESRS 1 dan ESRS 2, cakupan pelaporan mencakup tata kelola, strategi tingkat tinggi, dan pelaporan sesuai dengan standar topikal.
Di bawah ini, kami membahas bagaimana menerapkan persyaratan pengungkapan yang disebutkan dalam praktik dan bagaimana terminologinya sesuai dengan perencanaan strategis.
Pemangku Kepentingan yang Terpengaruh dan Pengguna Pernyataan Keberlanjutan
Standar ini menyarankan definisi yang luas untuk pemangku kepentingan, membaginya menjadi dua kelompok:
- Pemangku kepentingan yang terpengaruh (pemangku kepentingan yang terpengaruh secara positif atau negatif, di seluruh rantai nilai)
- Pengguna pernyataan keberlanjutan (investor, mitra, pemerintah, dll.)
Standar ini mengakui bahwa beberapa pemangku kepentingan mungkin termasuk dalam kedua kelompok tersebut sekaligus.
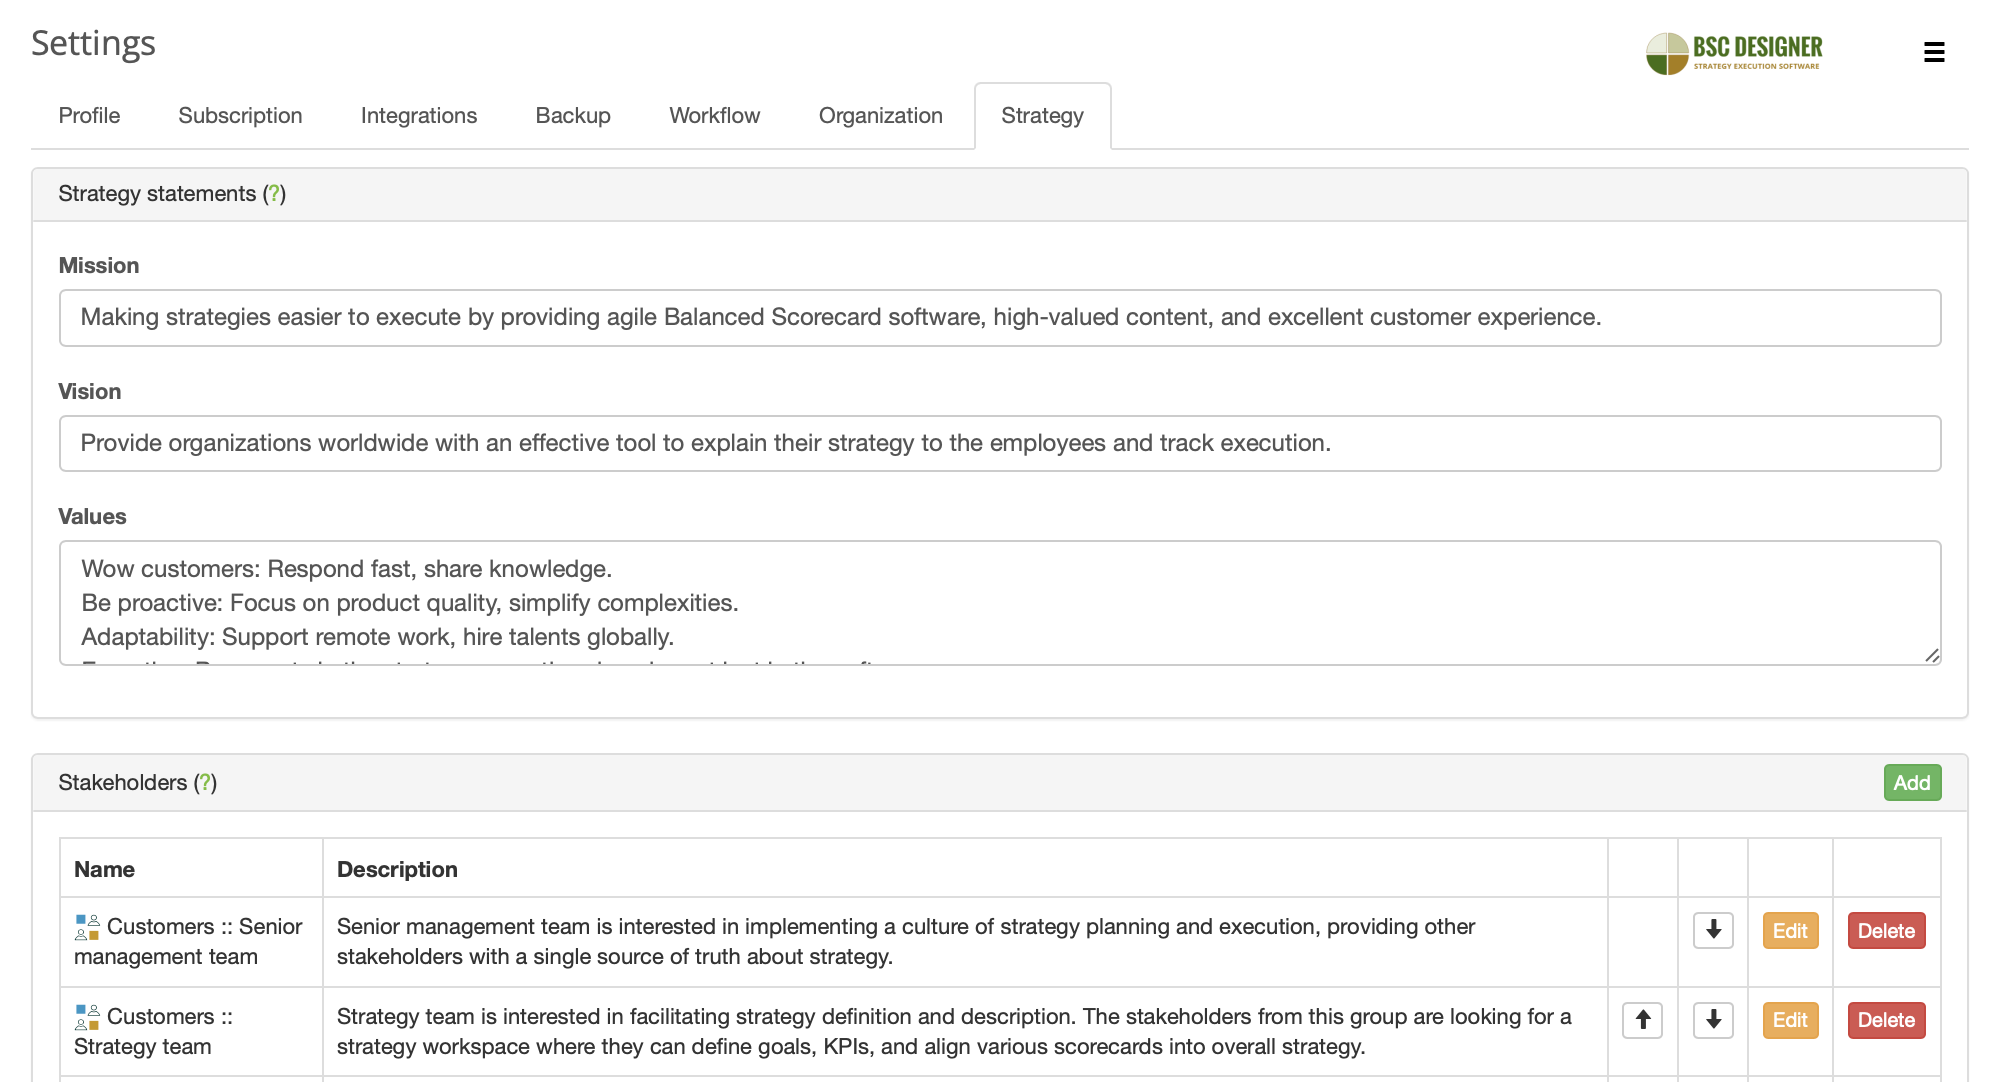
Dalam perencanaan strategis, kita mulai dengan definisi pemangku kepentingan dan kebutuhan mereka. Rekomendasi praktisnya adalah:
- Meninjau daftar pemangku kepentingan yang ada, menambahkan jenis pemangku kepentingan sesuai dengan persyaratan standar.
- Dalam deskripsi untuk kelompok pemangku kepentingan, buat catatan tentang keterlibatan mereka dalam salah satu atau kedua kelompok tersebut.
Area Pelaporan – Praktik Terbaik Peta Strategi
Istilah “Peta Strategi” tidak digunakan dalam standar, tetapi dengan melihat “1.2 Area pelaporan dan persyaratan pengungkapan konten minimum mengenai kebijakan, tindakan, target, dan metrik,” kita akan melihat karakteristik khas dari Peta Strategi:
- Pemetaan strategi/tujuan
- Risiko
- Informasi kontekstual
- Metrik dengan target
- Kebijakan dan tindakan (Inisiatif)
Dengan Kartu Skor Strategi yang dirancang dengan baik dan Peta strategi masing-masing, sebuah organisasi memiliki alat yang diperlukan untuk menyajikan dan melaporkan strategi sebagaimana dipersyaratkan oleh standar.
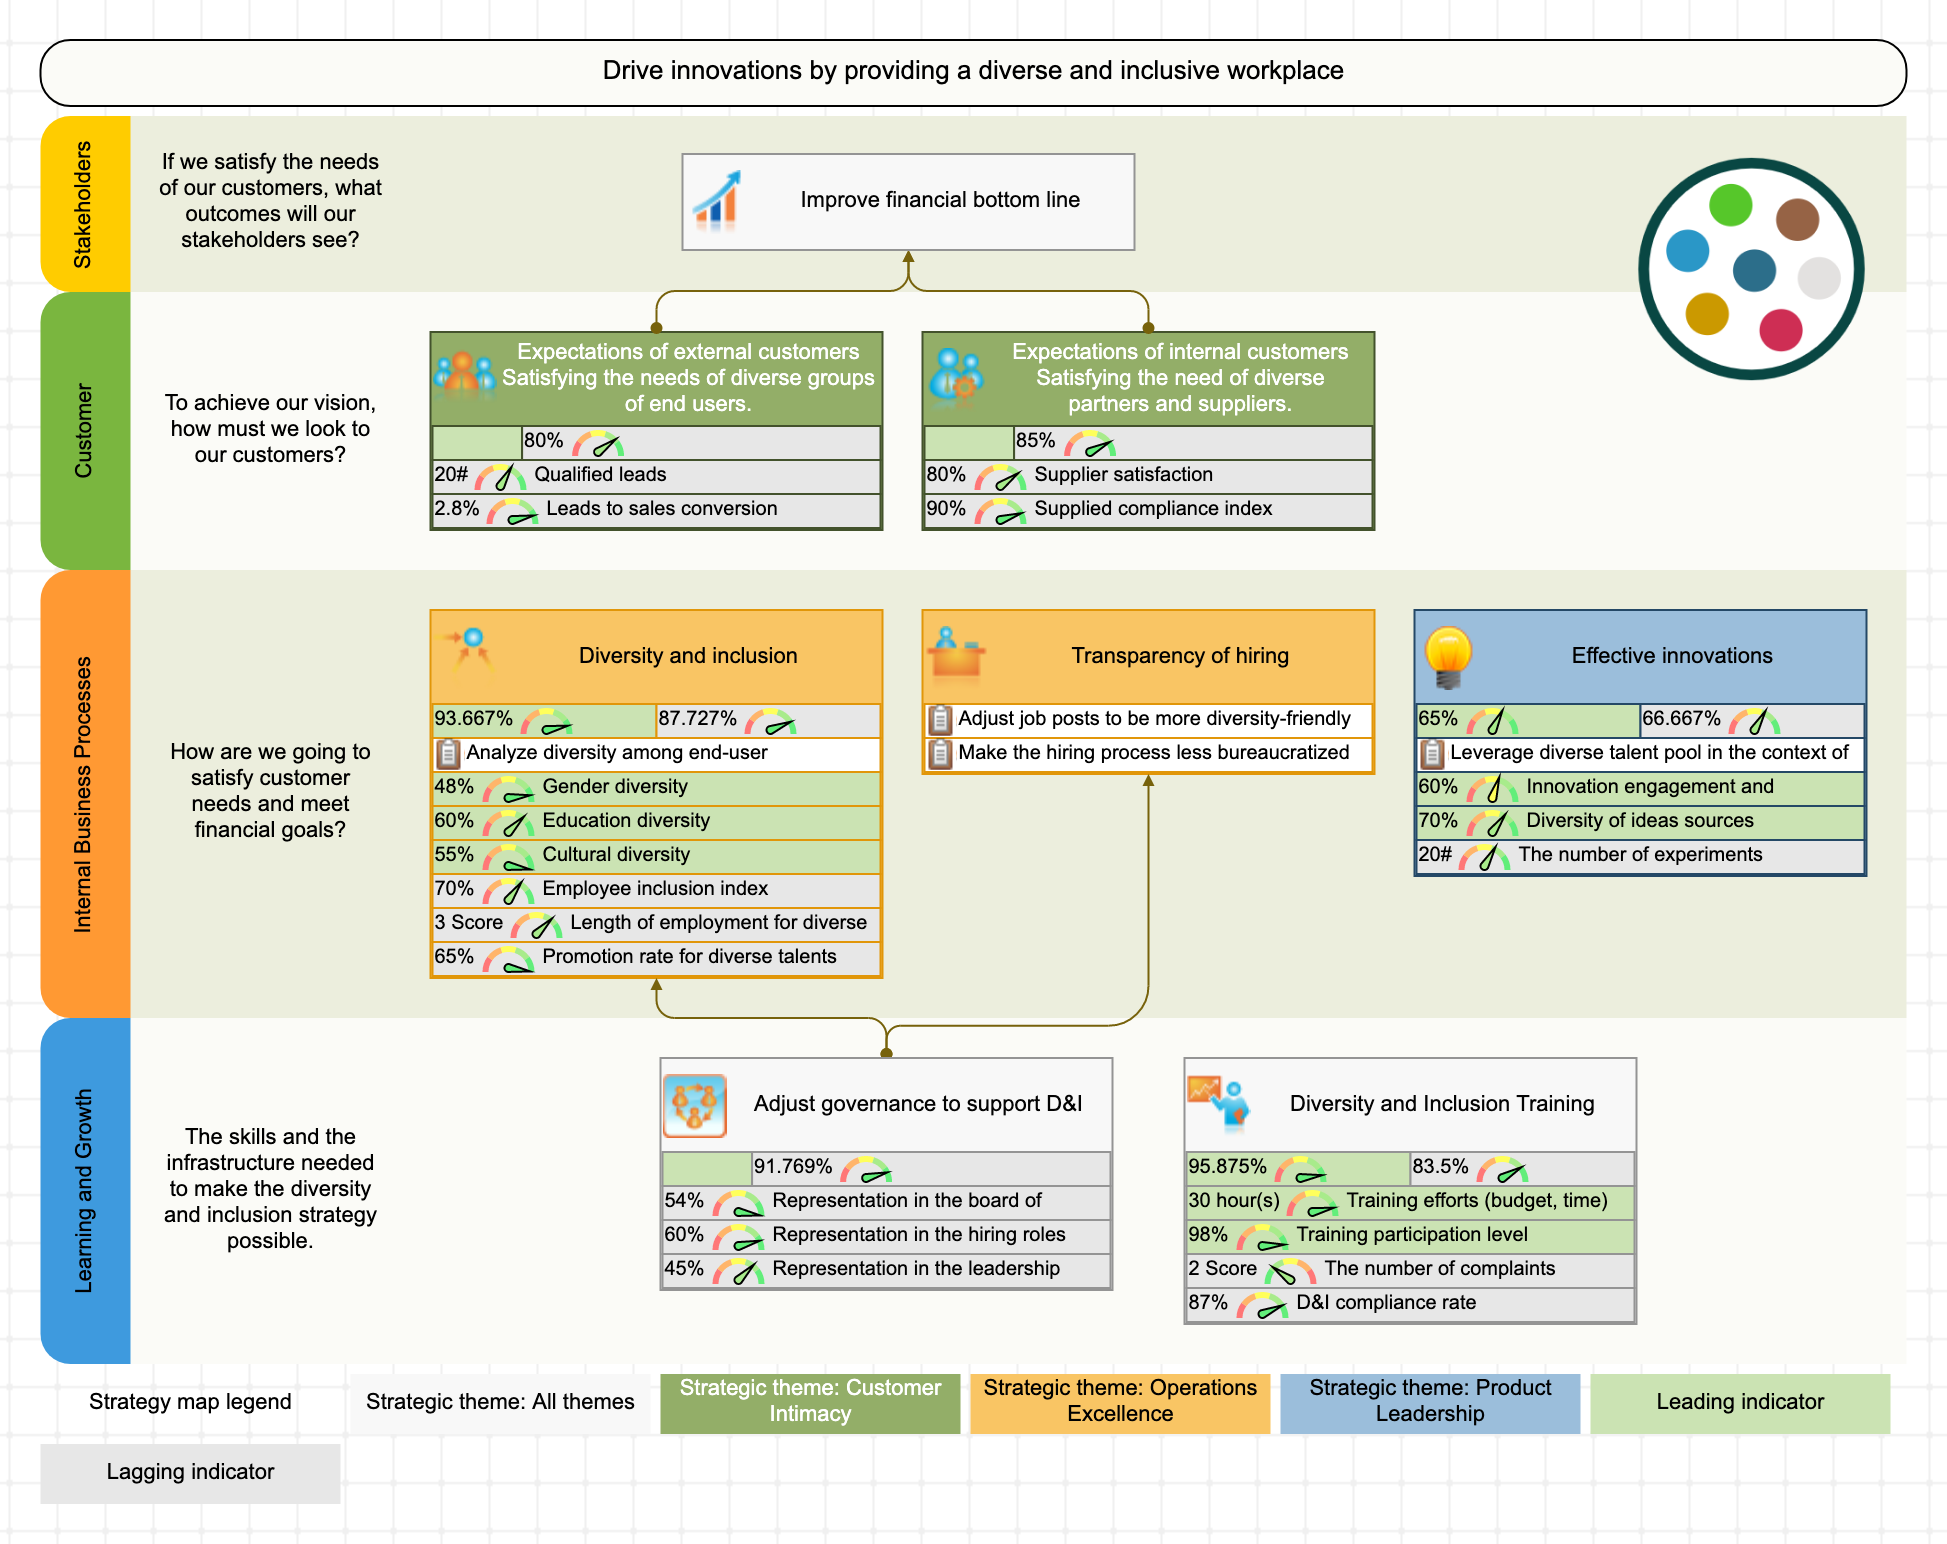
 Diversity and Inclusion Strategy Scorecard.
Meskipun demikian, Peta strategi tersebut akan memenuhi fungsi utamanya: mendukung diskusi yang terinformasi seputar strategi, membantu pelaksanaan strategi, serta memfasilitasi diskusi dengan pemangku kepentingan.
Metrik dan Target – Pelaporan Kinerja
Seperti yang dapat kita simpulkan dari definisi yang diberikan untuk “metrik” (lihat LAMPIRAN II Akronim Dan Glosarium Istilah), dari sudut pandang metrik standar:
- Dapat bersifat kuantitatif dan kualitatif.
- Harus mengukur efektivitas kebijakan terkait keberlanjutan (metrik terkemuka).
- Harus mengukur hasil dalam konteks lingkungan yang terdampak (metrik tertinggal).
- Harus dilacak dari waktu ke waktu.
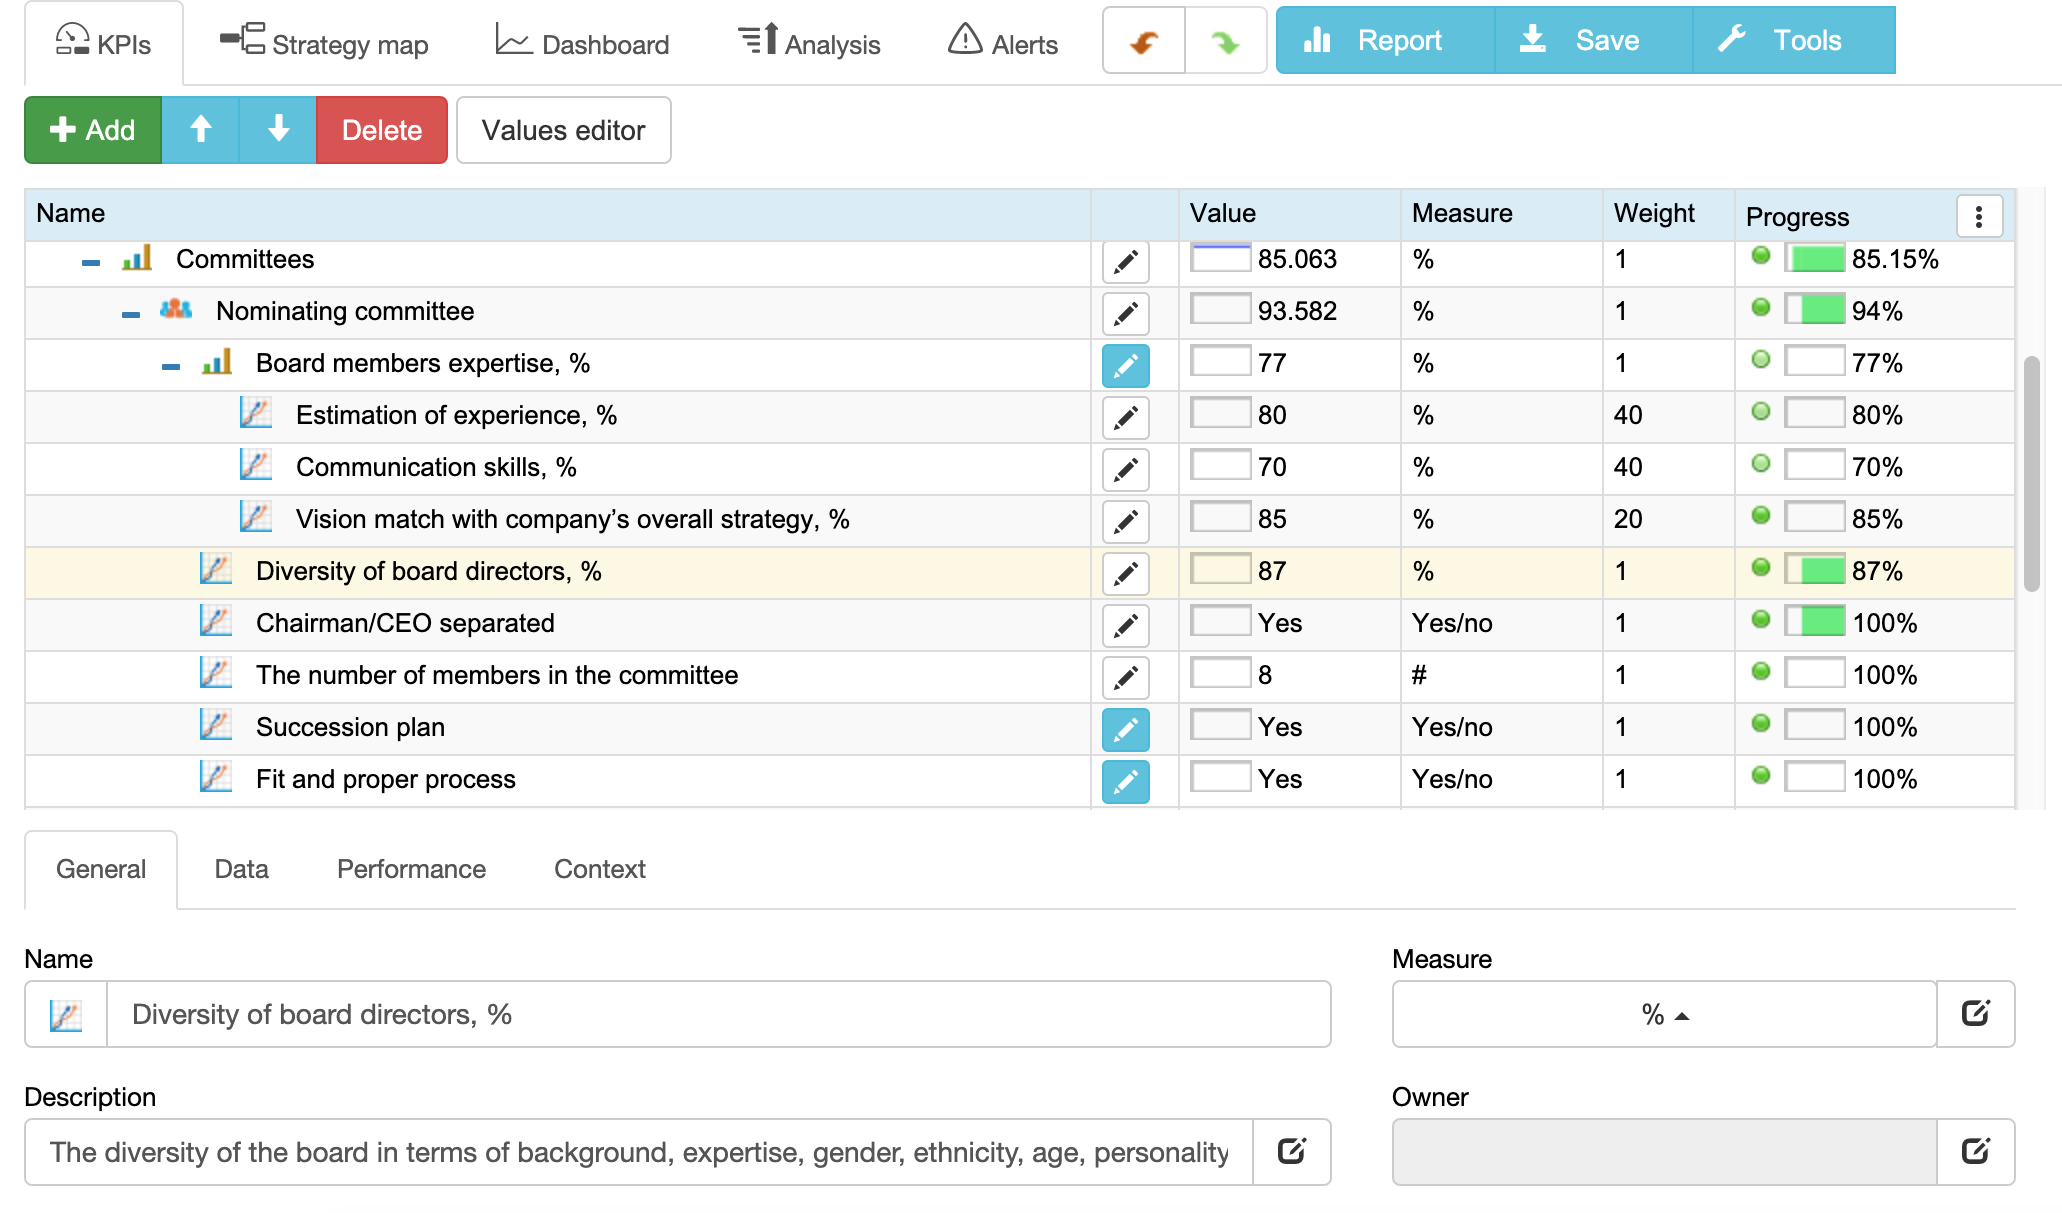
KPI Tata Kelola Perusahaan. Dengan kartu skor strategi yang diotomatisasi oleh BSC Designer, persyaratan yang disebutkan disediakan secara siap pakai. Pengguna BSC Designer:
- Dapat mendefinisikan unit pengukuran kuantitatif dan kualitatif.
- Memiliki dukungan bawaan untuk indikator terkemuka dan tertinggal (lihat properti “Tipe” pada tab “Konteks”).
- Melacak data untuk indikator selama periode pelaporan yang ditentukan (bulanan, triwulanan, tahunan, dll.).
- Memiliki fungsi otomasi tambahan, termasuk notifikasi, pelaporan, impor/ekspor, visualisasi pada dasbor.
Materialitas Ganda – Mengukur Dampak pada Organisasi dan Dampak dari Organisasi
Standar ini menetapkan prinsip materialitas ganda (lihat LAMPIRAN II Akronim Dan Glosarium Istilah), membaginya menjadi:
- Materialitas finansial – dampak dari masalah keberlanjutan terhadap organisasi
- Materialitas dampak – dampak organisasi terhadap lingkungan
Di bawah payung Materialitas Finansial, organisasi harus mempertimbangkan:
- Risiko dan peluang yang mempengaruhi atau dapat secara wajar mempengaruhi perspektif finansial dalam jangka pendek, menengah, atau panjang.
Materialitas Dampak mencakup dampak pada lingkungan yang:
- Nyata atau potensial
- Positif atau negatif
- Jangka pendek, menengah, atau panjang
- Terkait dengan operasi dan rantai nilai sendiri
Dari perspektif praktis, persyaratan standar memperluas cakupan pengukuran. Ide materialitas ganda dapat diotomatisasi sebagai dua kartu skor terpisah, satu didedikasikan untuk materialitas finansial dan satu lagi untuk materialitas dampak.
Menyelaraskan Kartu Skor Strategi – Interaksi antara ESRS 1 dan ESRS 2
Seperti yang dijelaskan dalam ESRS 1 dan ESRS 2, pelaporan diperlukan pada tingkat:
- Tata Kelola (GOV – ESRS 2 – Pengungkapan Umum)
- Strategi (SBM – ESRS 2 – Pengungkapan Umum)
- Dampak, Risiko, Peluang (IRO – ESRS 2 – Pengungkapan Umum dan Standar Topikal) dengan pelaporan kebijakan dan rencana aksi
- Metrik dan Target (Standar topikal) dengan pelaporan kemajuan dan efektivitas
Pengguna BSC Designer dapat mengorganisir kartu skor pelaporan masing-masing melalui sejumlah kartu skor yang selaras:
- Kartu skor tata kelola sebagai kartu skor strategi utama (lihat template kartu skor tata kelola).
- Kartu skor strategi untuk mendeskripsikan strategi keseluruhan, serta sub-strategi spesifik dengan tujuan, risiko, dan peluang masing-masing (lihat panduan untuk menerapkan strategi dalam lingkungan yang kompleks).
- Kartu skor fungsional akan sesuai dengan pengungkapan menurut standar topikal.
- Hasil kemajuan dari kartu skor fungsional dapat digunakan sebagai masukan untuk kartu skor strategi.
Kesimpulan
Strategi yang diatur dengan baik dan kartu skor fungsional memfasilitasi pelaporan organisasi sesuai dengan standar pelaporan baru dan mengungkapkan persyaratan.
Peta jalan adopsi harus mencakup:
- Revisi daftar pemangku kepentingan untuk menambahkan pihak yang terdampak dan pengguna pernyataan keberlanjutan.
- Dengan mengikuti praktik terbaik pemetaan strategi, organisasi mempersiapkan informasi kontekstual, risiko, dan kinerja yang diperlukan untuk pelaporan sesuai dengan standar baru.
- Persyaratan untuk memiliki indikator terkemuka dan tertinggal dalam kartu skor tidak dapat lagi diabaikan. Selain persyaratan pengukuran lainnya, standar baru jelas tentang pengukuran efektivitas kebijakan (dikuantifikasi oleh indikator terkemuka) dan hasil dalam konteks persyaratan yang terdampak (indikator tertinggal).
- Ruang lingkup pengukuran dan pelaporan harus diperluas sesuai dengan materialitas ganda, mengukur tidak hanya dampak organisasi terhadap lingkungan tetapi juga dampak terhadap organisasi.
- Direktif mengharuskan pelaporan sesuai dengan beragam area: Tata Kelola, Strategi (ESRS2), Risiko, Metrik, dan Target (Standar Topikal). Pada tingkat praktis, area pelaporan ini dapat diotomatisasi melalui sejumlah kartu skor strategis dan fungsional yang selaras.
Meskipun standar baru berfokus pada organisasi yang lebih besar, UKM akan mendapatkan manfaat dari mengadopsi prinsip umum pelaporan berkelanjutan (lihat keselarasan dengan SDGs sebagai contoh).
BSC Designer adalah perangkat lunak eksekusi strategi yang akan mendukung pengguna di semua tahap definisi, deskripsi, dan eksekusi strategi, termasuk definisi pemangku kepentingan, pemetaan tujuan, melacak indikator terkemuka dan tertinggal dengan targetnya, menyelaraskan strategi dan kartu skor fungsional.

Alexis Savkín adalah arsitek strategi dan pendiri BSC Designer, sebuah platform eksekusi strategi dengan Kartu Skor Berimbang sebagai intinya. Ia adalah pencipta Strategy Execution Canvas, penulis dua buku dan lebih dari 100 artikel tentang strategi dan pengukuran kinerja, serta pembicara konferensi internasional. Terhubunglah dengan Alexis di LinkedIn.