Les périodes d’incertitude et de récession financière impliquent une réduction des coûts. Voyons comment le faire de manière disciplinée afin de minimiser l’impact négatif sur l’organisation.
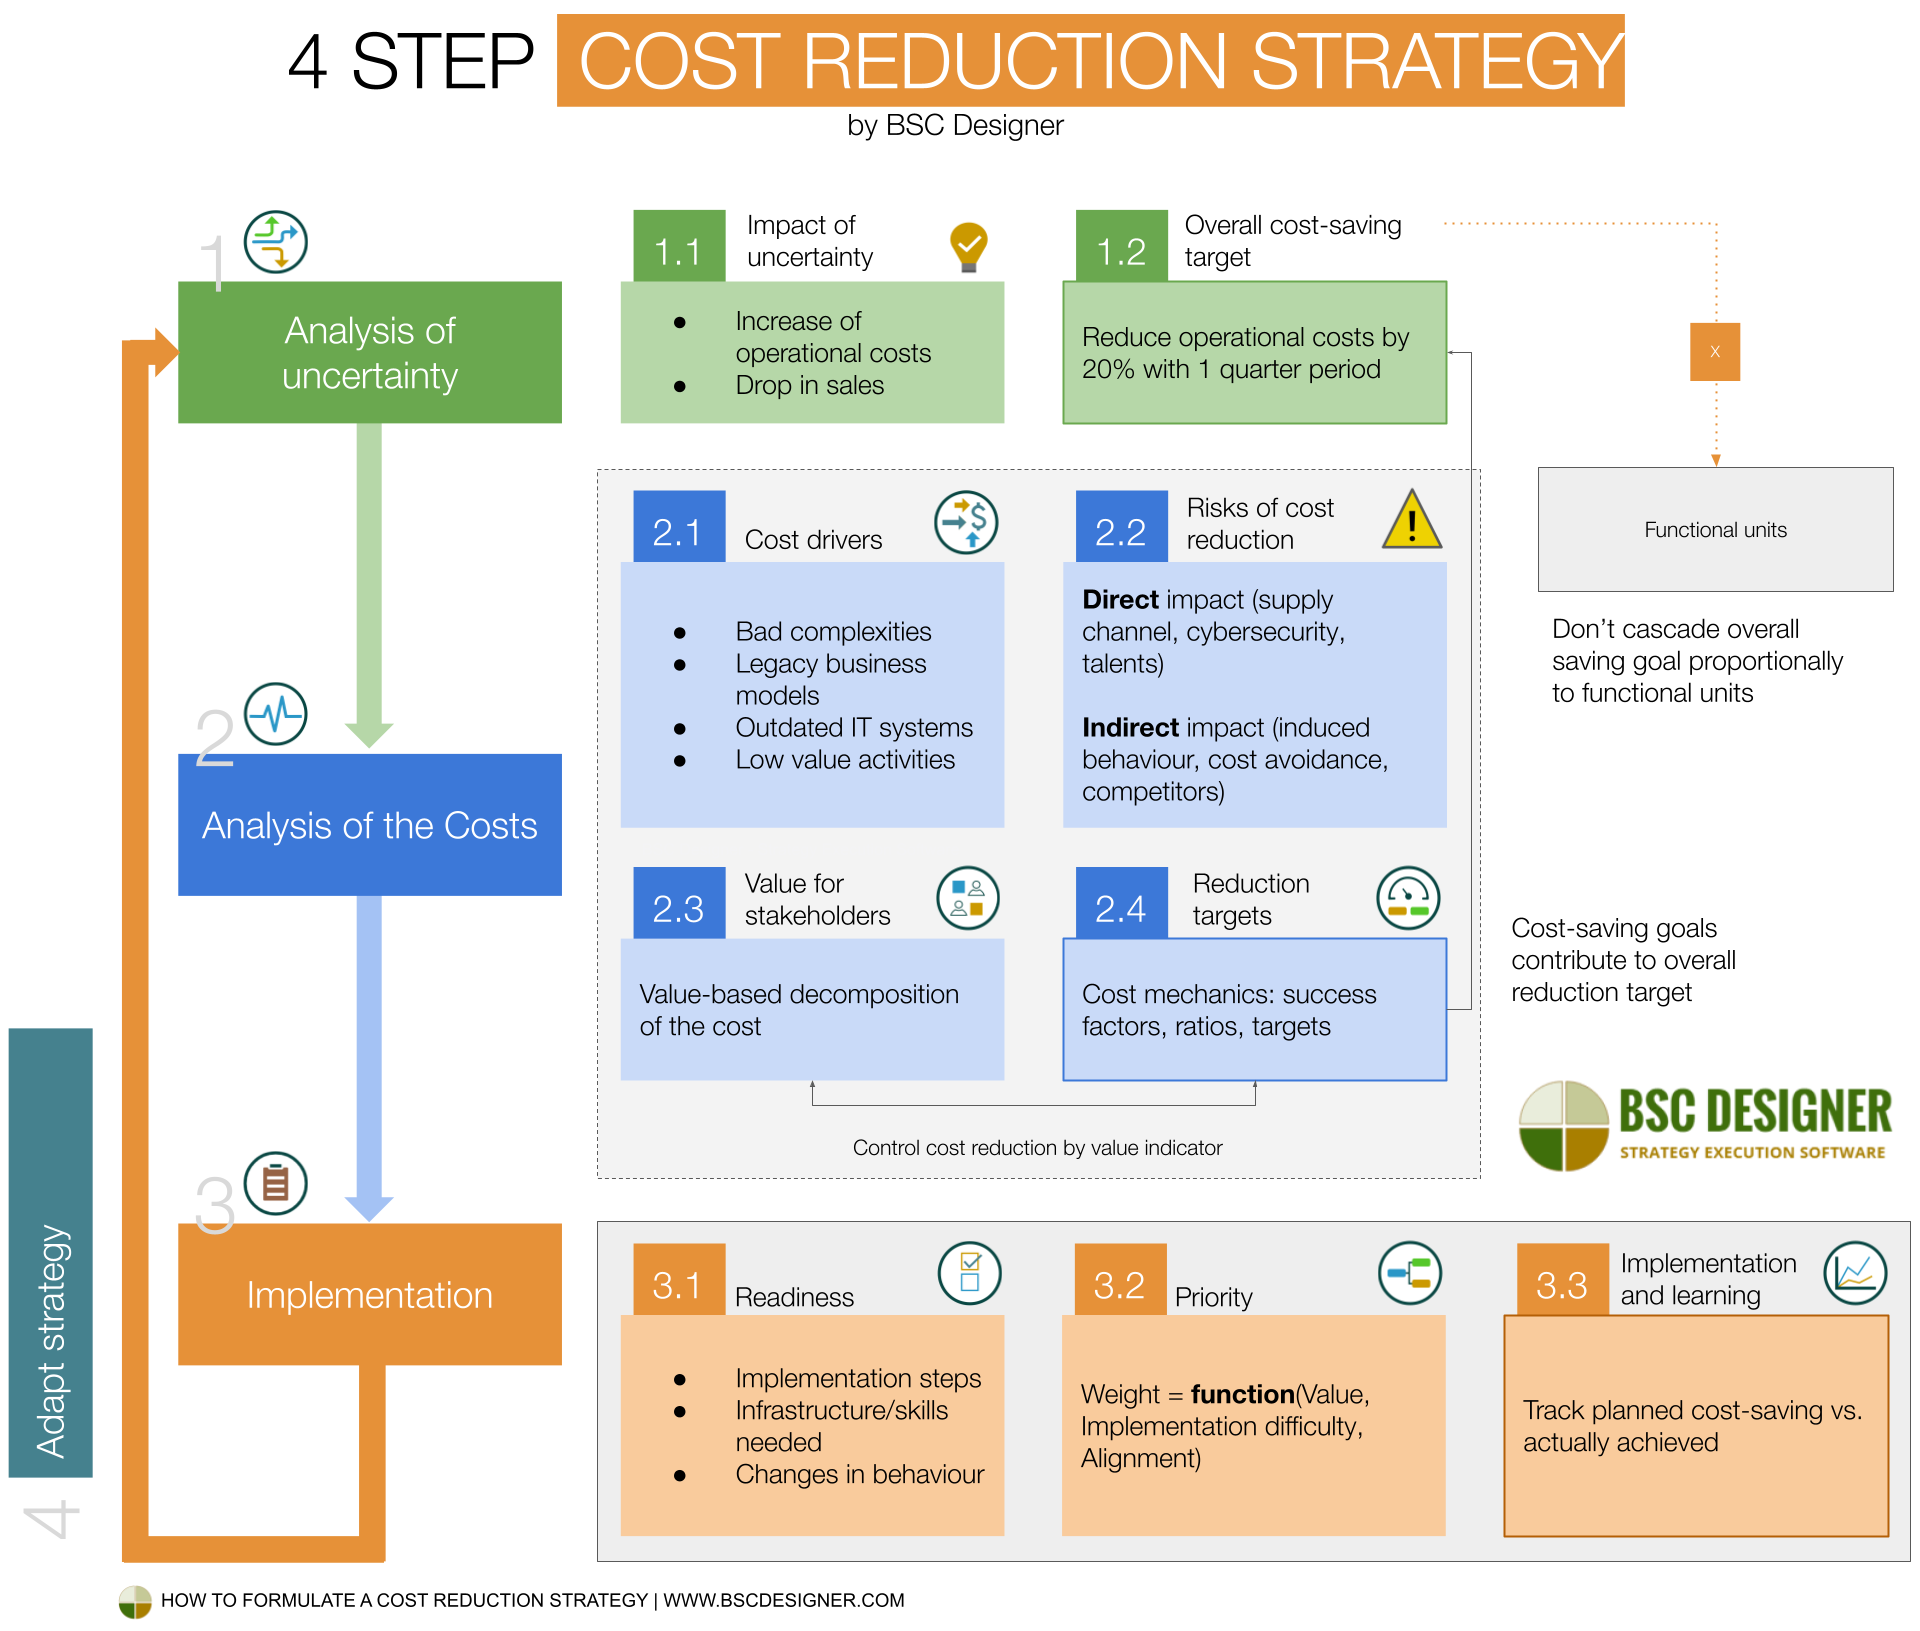
Nous vivons une période d’incertitude : des changements disruptifs et des événements imprévisibles amènent les organisations à se serrer la ceinture et à se concentrer sur la réduction des coûts. La façon la plus simple d’y parvenir consiste à définir des cibles d’économies et à les décliner aux niveaux inférieurs…
Voici une bonne question pour lancer la discussion :
Devons-nous décliner les cibles globales d’économies aux niveaux fonctionnels des organisations ?
Les unités fonctionnelles de l’organisation sont uniques :
- Leur contribution à la création de valeur est unique
- Leur réponse à l’incertitude doit être adaptée sur mesure
- Elles font face à des risques différents
L’idée de décliner proportionnellement la cible globale de réduction vers les unités fonctionnelles n’a aucun sens…
Une meilleure approche consiste à partir de facteurs de coût spécifiques et à :
- Procéder de bas en haut (Étape 2) afin d’aligner la contribution des sous-objectifs sur la cible globale d’économies
- Procéder de haut en bas (Étape 3) pour ajouter les détails nécessaires à une exécution réussie
- Apprendre et mettre en œuvre les enseignements au fil du parcours (Étape 4)
C’est le processus de réduction des coûts de BSC Designer que nous allons examiner ci-dessous. Il comprend quatre étapes :
- Étape 1. Analyse de l’incertitude
- Étape 2. Analyse complète des dépenses : facteurs de coût, risques, mécanismes généraux, valeur pour les parties prenantes
- Étape 3. Mise en œuvre : préparation, priorités, suivi des progrès
- Étape 4. Adapter la stratégie à l’incertitude au-delà de la réduction des coûts
Étape 1. Analyse de l’incertitude
Nous ne commençons pas la réduction des coûts par l’analyse des dépenses. Au contraire, nous allons consacrer du temps à comprendre l’incertitude à laquelle nous sommes confrontés actuellement. Cette analyse aidera à mieux comprendre la nature de l’impact attendu et à formuler l’objectif global de réduction des coûts.
Étape 1.1 Analyser l’impact de l’incertitude
La question clé de cette étape :
Quel est l’impact attendu de l’incertitude/crise/récession sur l’organisation ?
Par exemple :
- Augmentation des coûts opérationnels
- Difficultés à recruter/à fidéliser les talents
- Augmentation des coûts des matières premières
- Augmentation des coûts logistiques
- Augmentation des taux d’intérêt
- Baisse des ventes
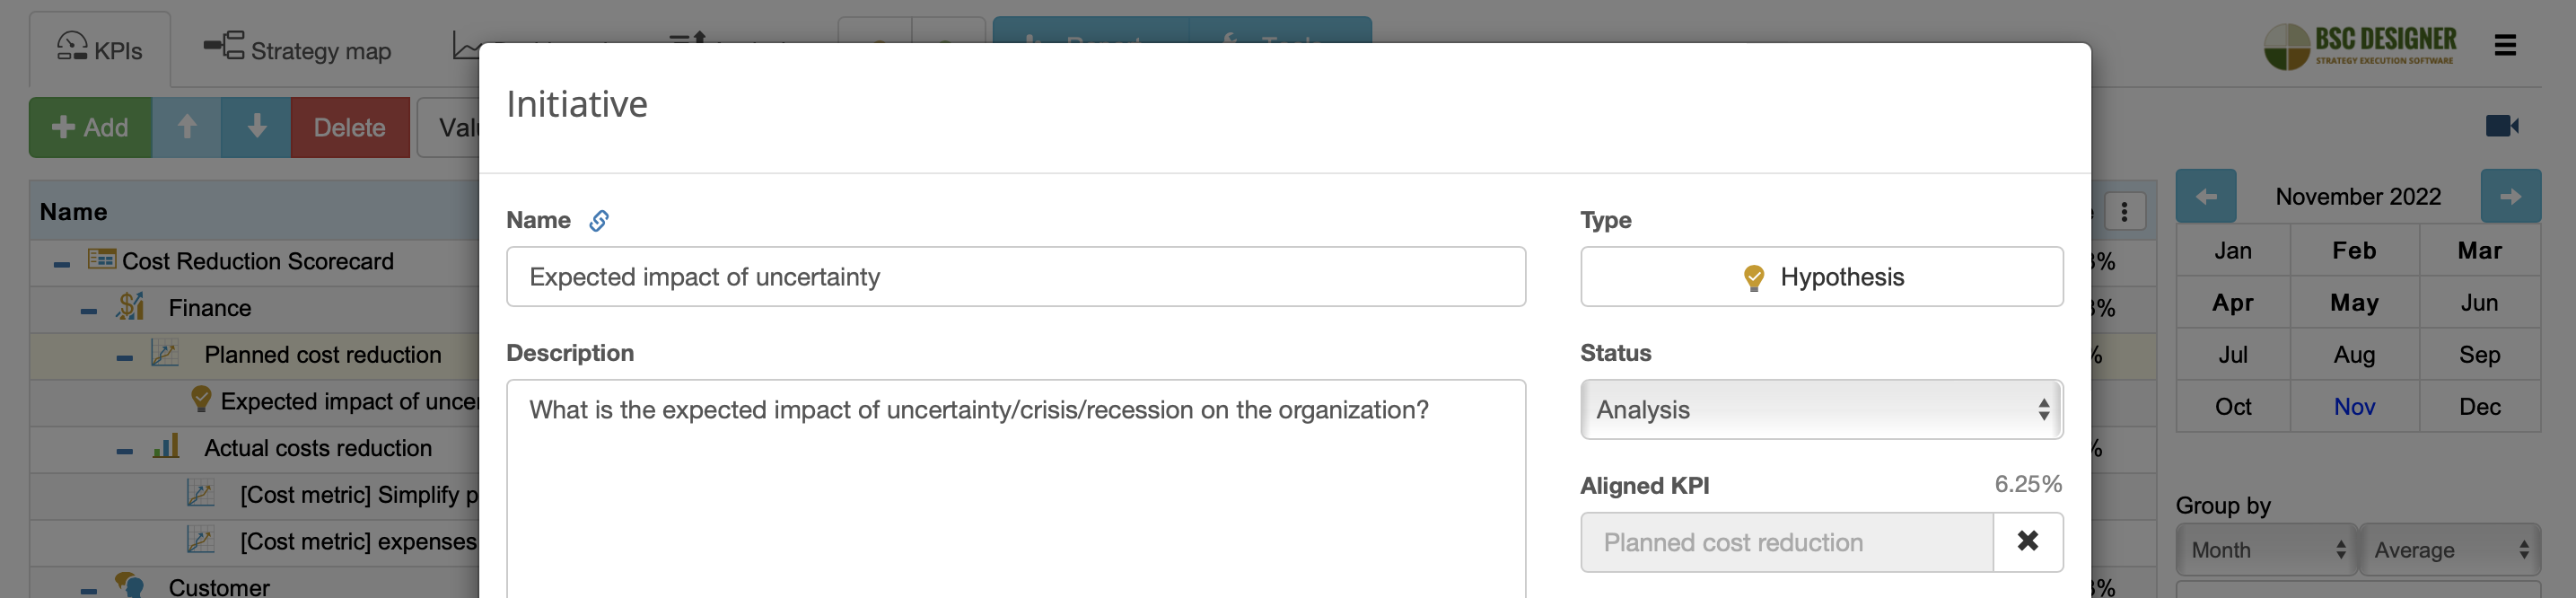
 Tableau de bord de réduction des coûts.
Si vous avez réalisé un exercice de planification de scénarios, vous avez déjà certaines réponses à cette question, notamment des indicateurs précoces et une ébauche de plan de réponse. Sinon, utilisez une analyse PESTEL pour mieux comprendre l’environnement externe actuel.
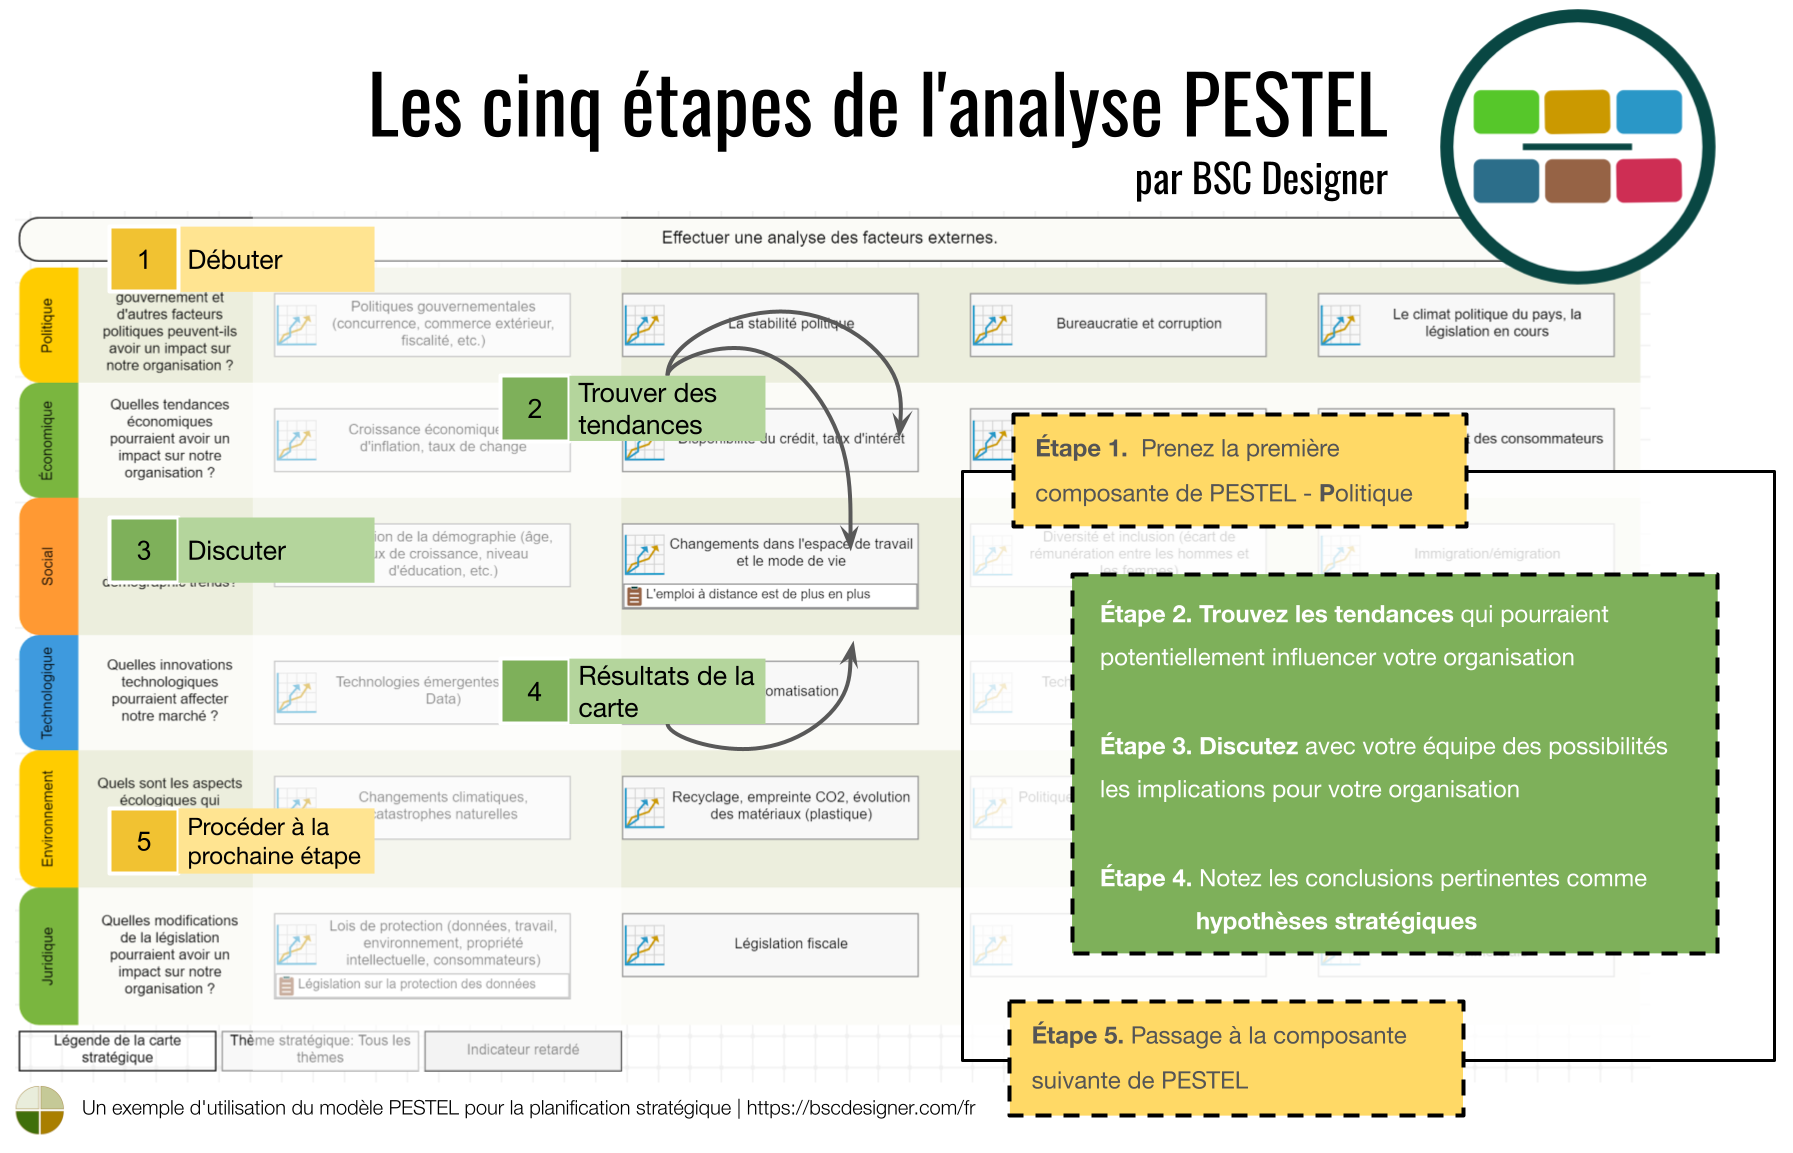
Modèle d’analyse PESTEL. Étape 1.2 Calculez la cible globale de réduction des coûts
Il ne suffit pas de nommer les fonctions de l’organisation concernées — essayez de quantifier l’impact attendu en vous appuyant sur certaines analogies historiques ou sur des données à venir.
Par exemple, une estimation approximative de l’impact de la pandémie de Covid-19 était possible grâce à l’analyse d’autres pandémies.
Au début de la pandémie, nous pouvions estimer que :
- Les fonctions liées à l’interaction en face à face avec les clients pouvaient être affectées par une réduction de 60 % à court terme et de 20 % à long terme, avec une baisse attendue des ventes de 35 % et 15 %, respectivement.
Après les premiers confinements, nous devrions ajuster ces estimations à des pourcentages plus élevés.
Le résultat de cette étape est un objectif avec une cible spécifique de réduction des coûts.
Par exemple, pour faire face à une baisse des ventes de 35 %, une entreprise devrait réduire ses coûts opérationnels de 20 % sur une période d’un trimestre.
Pour configurer cet indicateur, nous avons deux options :
- Option 1 : Suivre les coûts économisés. Dans ce cas, la référence=0 et la cible correspond à la réduction des coûts nécessaire pour répondre à l’incertitude ; l’indicateur doit être configuré pour la maximisation, ou
- Option 2 : Suivre la réduction des coûts. Dans ce cas, la référence correspond au total actuel des coûts, et la cible correspond au niveau de coûts souhaité ; l’indicateur doit être configuré pour la minimisation.
Dans mon exemple de tableau de bord, j’ai utilisé l’option 2 et créé l’indicateur Réduction des coûts planifiée dans la perspective Finances.
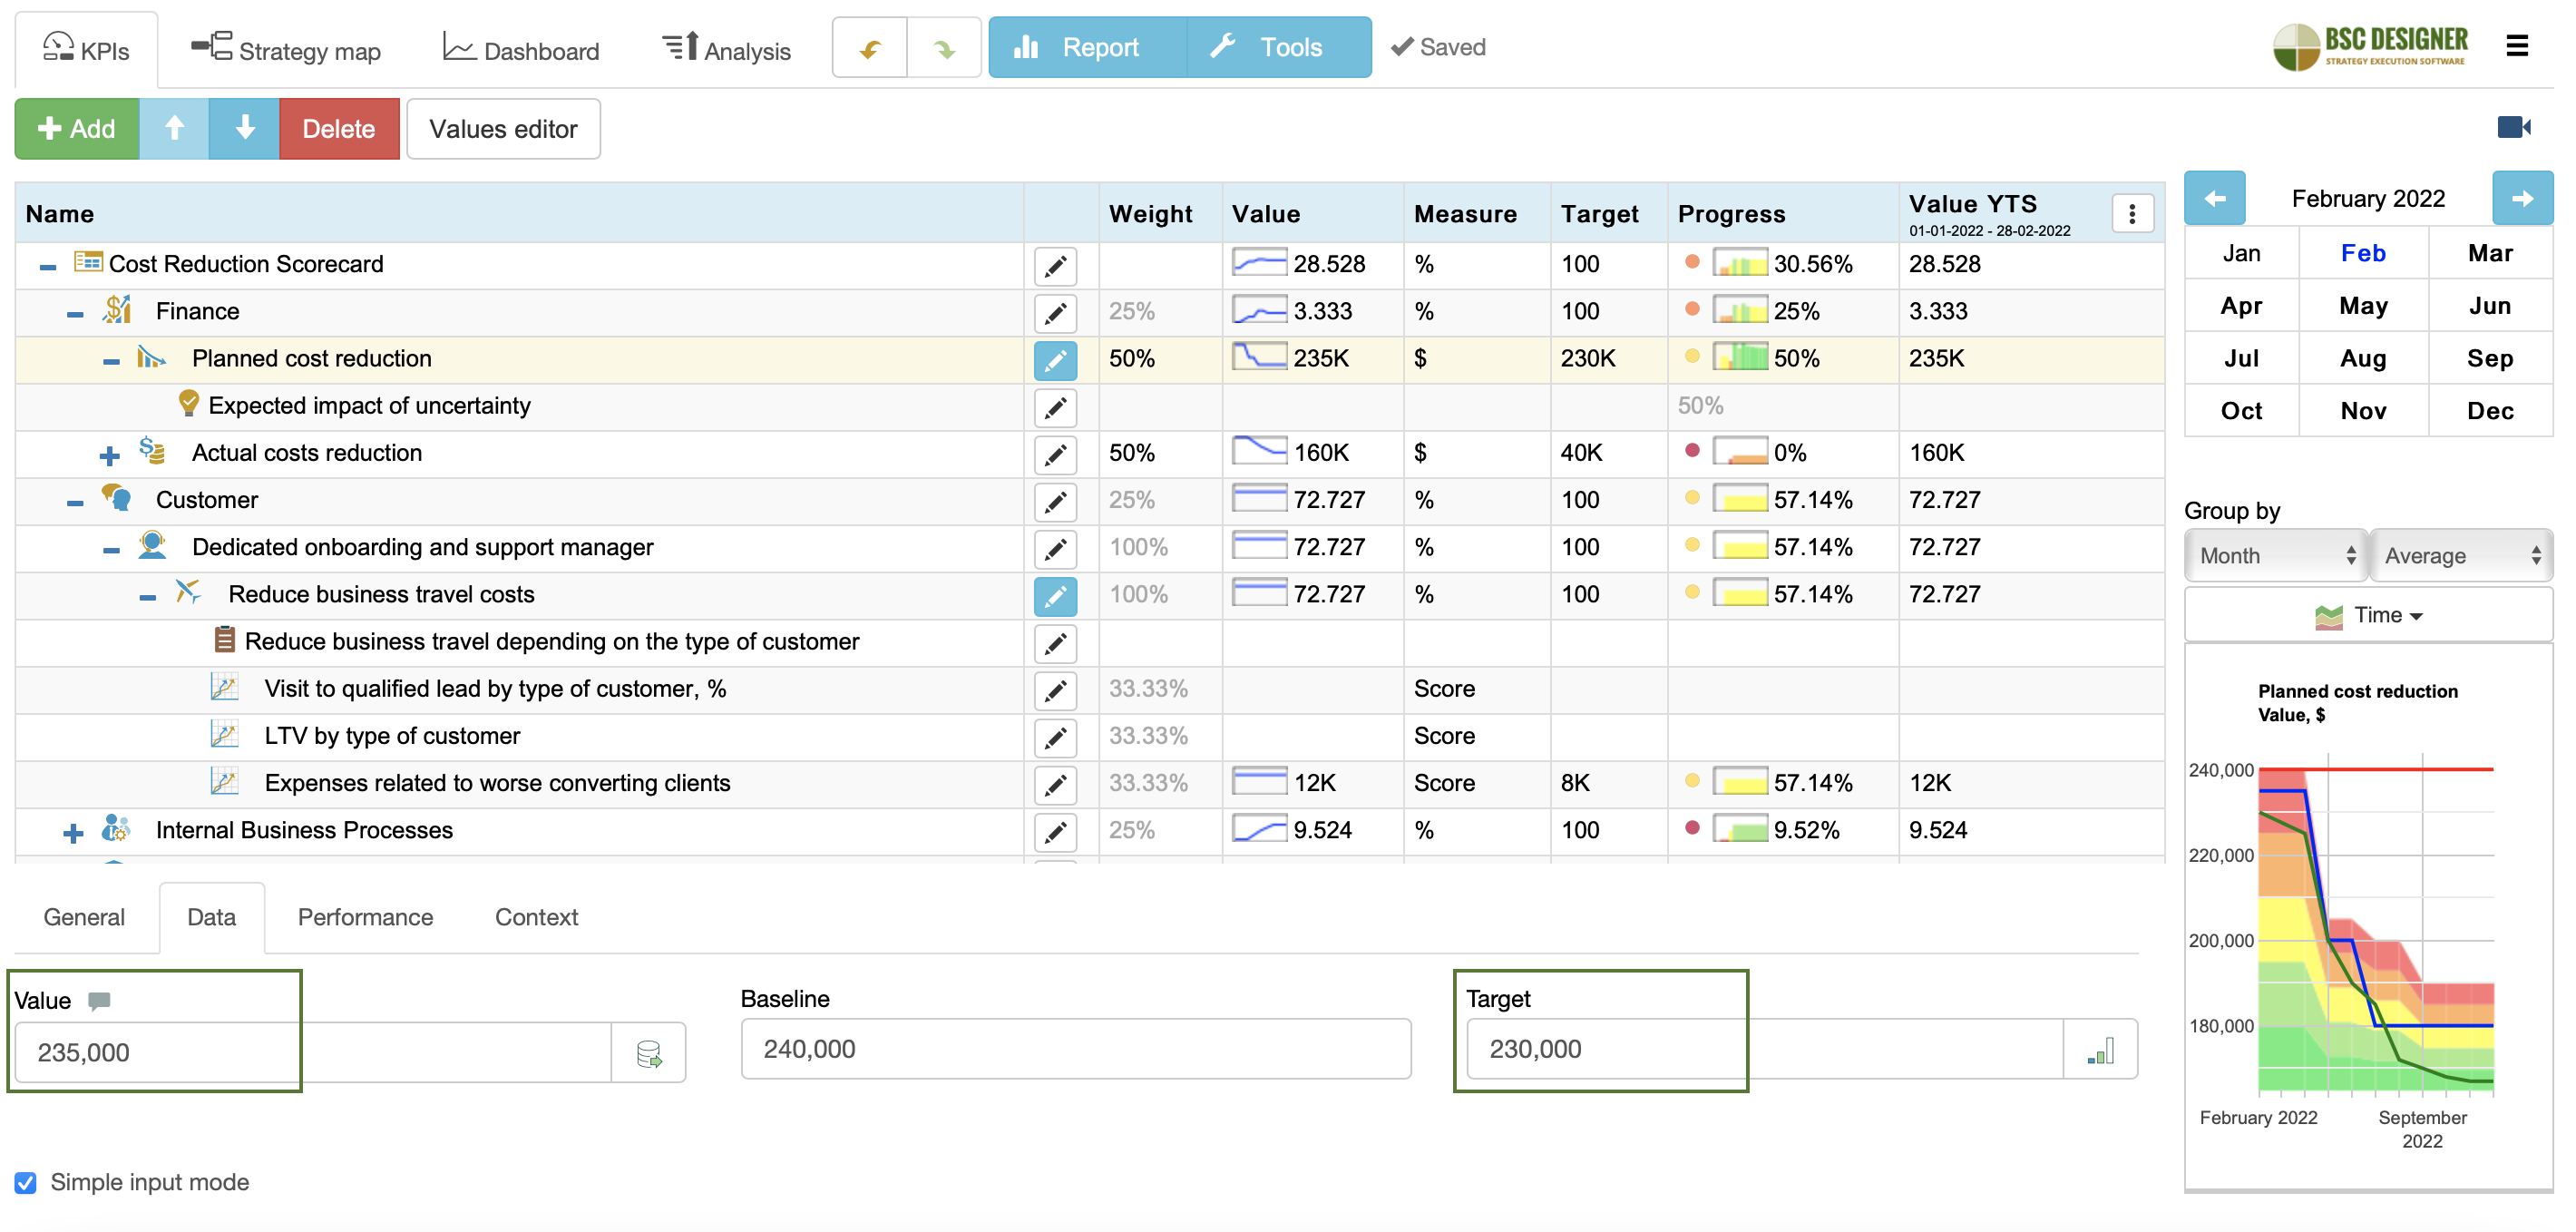
Tableau de bord de réduction des coûts.Étape 2. Analyse des dépenses
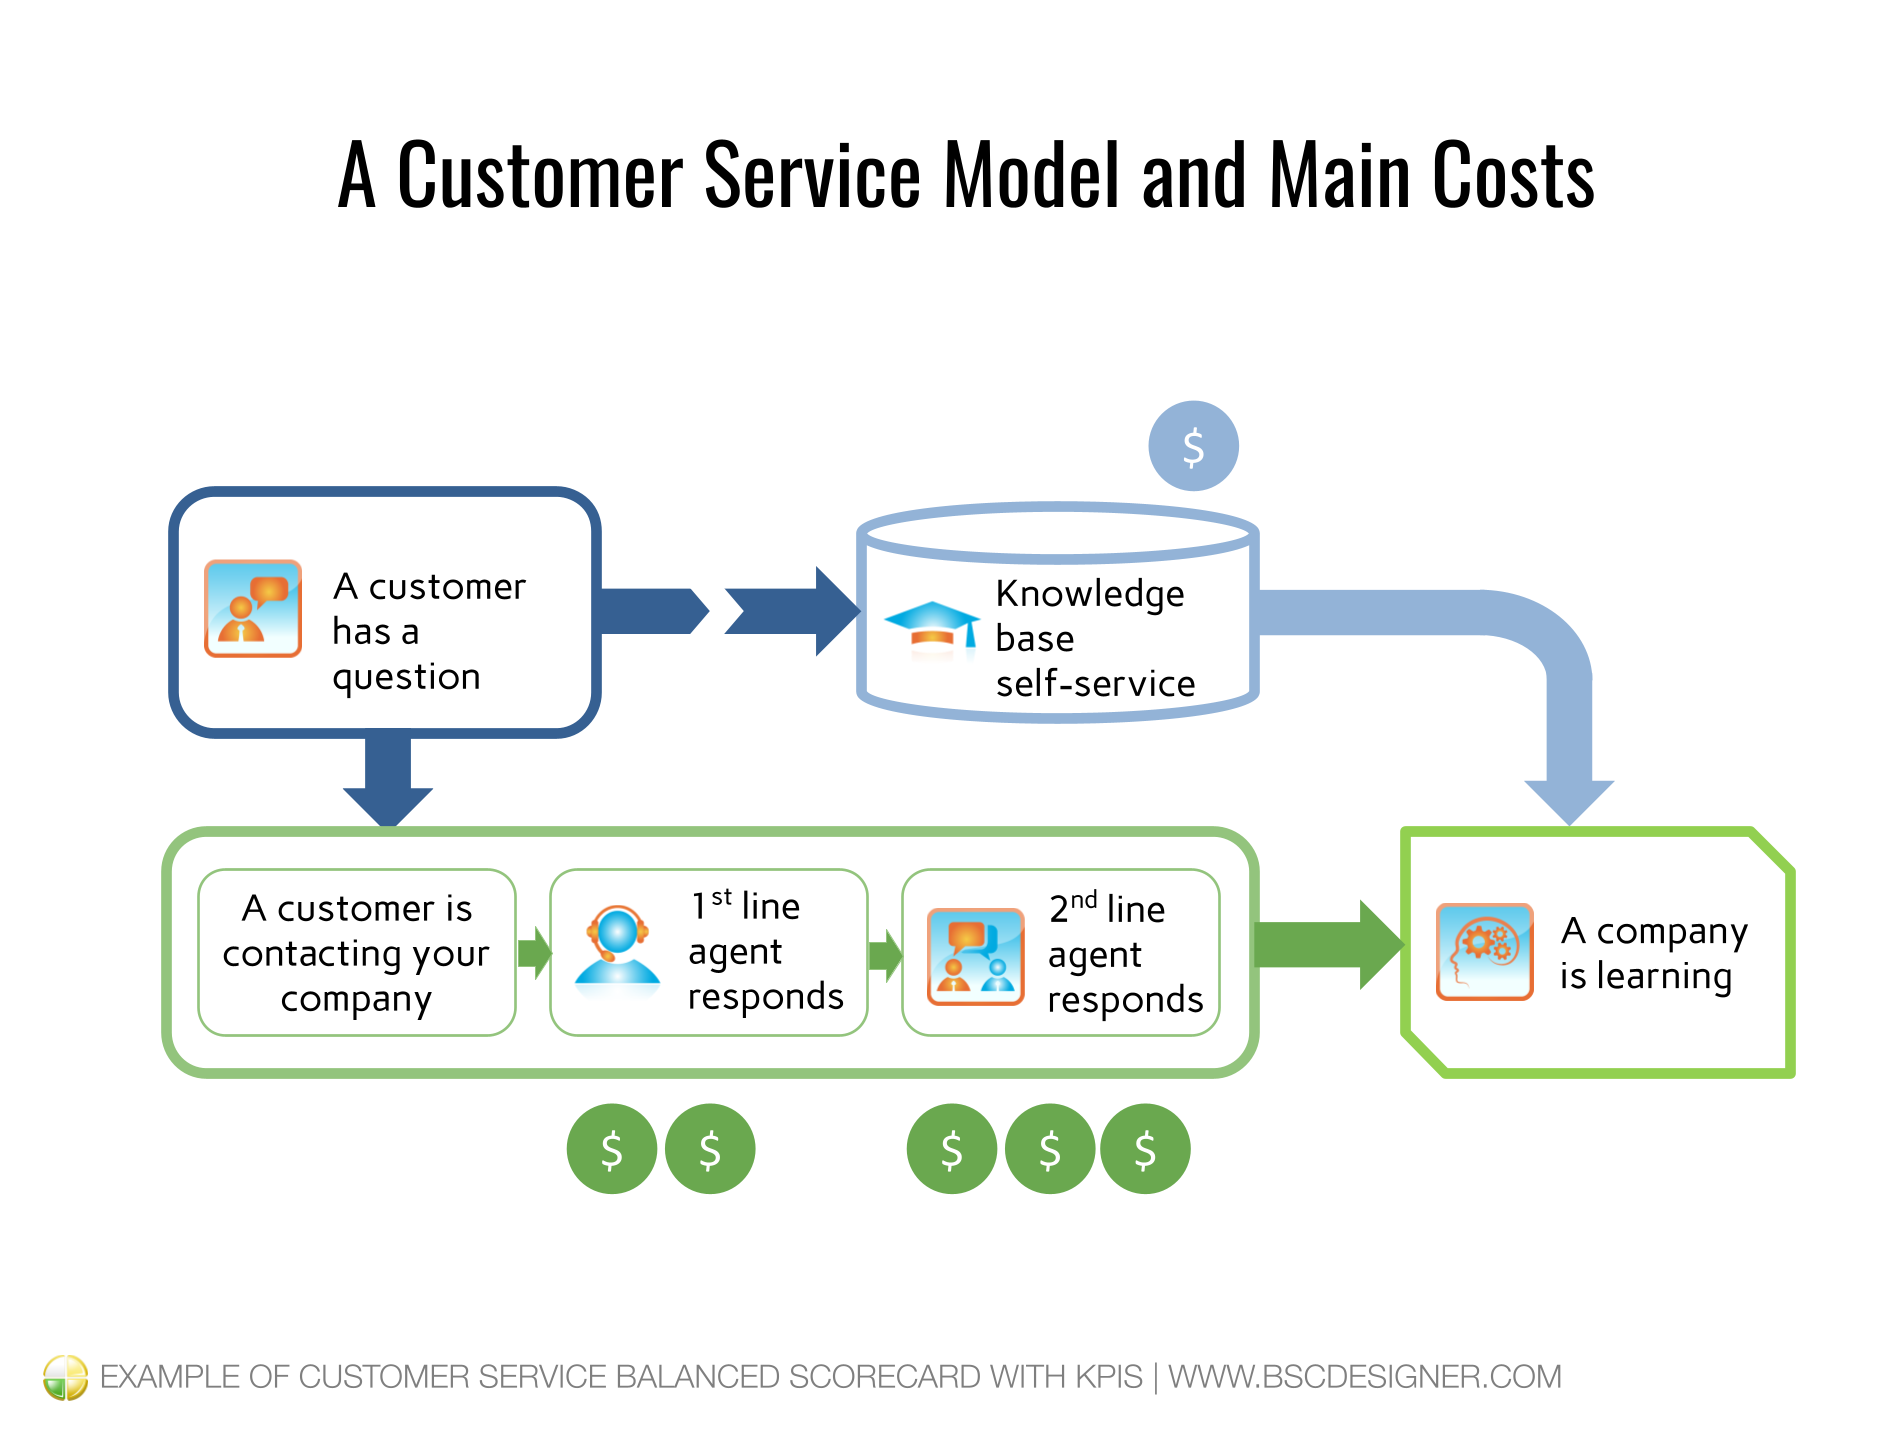
Préparez la carte des coûts. Il peut s’agir d’un document budgétaire détaillé ou d’une carte de stratégie/processus avec des flux financiers alignés sur les éléments (comme nous l’avions fait pour l’exemple du service client).
Si vous avez votre tableau de bord de stratégie dans BSC Designer, passez à la vue « Budgets » dans l’onglet KPI pour afficher tous les budgets par initiative, ainsi que le budget total planifié et utilisé.
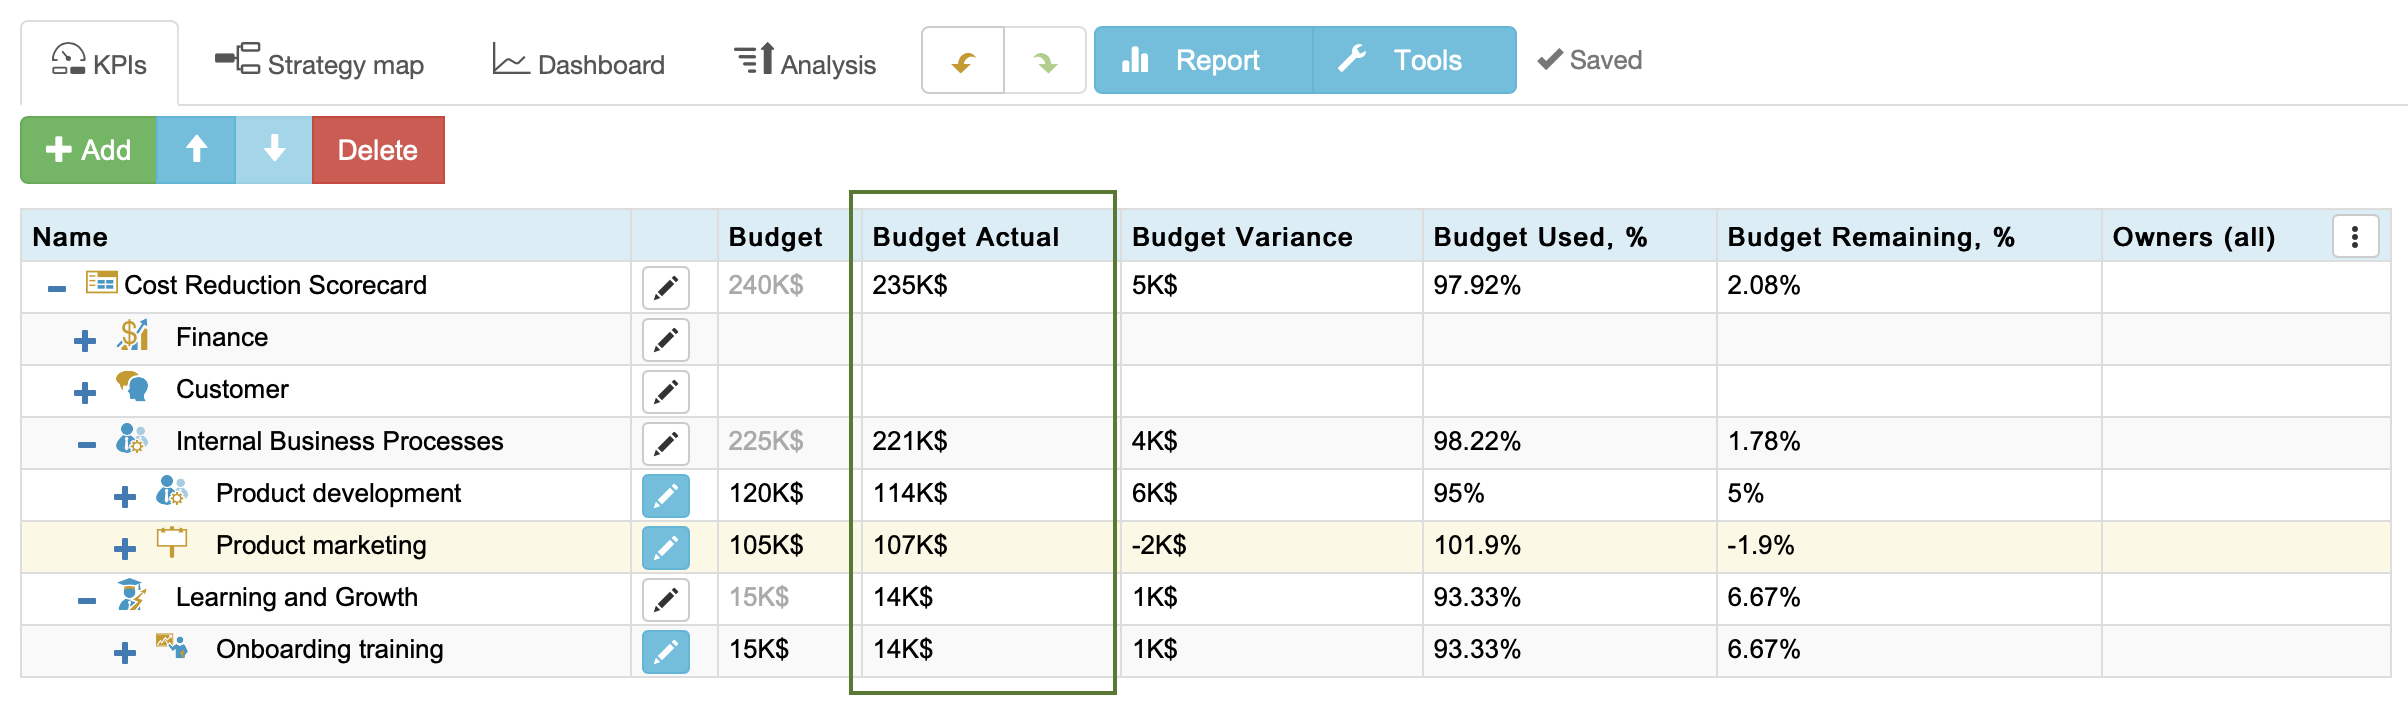
Tableau de bord de réduction des coûts.Étape 2.1 cartographier les inducteurs de coûts
Où concentrer les efforts pour réduire les dépenses ? Parmi les bons candidats à la réduction des coûts, on trouve :
- Complexités inutiles. Coûts associés à des produits complexes difficiles à maintenir, à des processus administratifs qui ralentissent la prise de décision.
- Modèle économique hérité avec des fonctions obsolètes ou dupliquées.
- Systèmes informatiques obsolètes vulnérables aux risques de cybersécurité et non alignés sur les nouvelles exigences.
- Activités à faible valeur comme la transformation numérique qui n’étaient pas correctement alignées sur la valeur pour les parties prenantes.
Exemple :
Dans le tableau de bord de réduction des coûts, j’ai formulé ces deux sous-objectifs :
- « Simplifier le produit pour réduire les coûts et la complexité » pour l’objectif « Développement produit »
- « Réduire les coûts de publicité en ligne » pour l’objectif « Marketing produit »
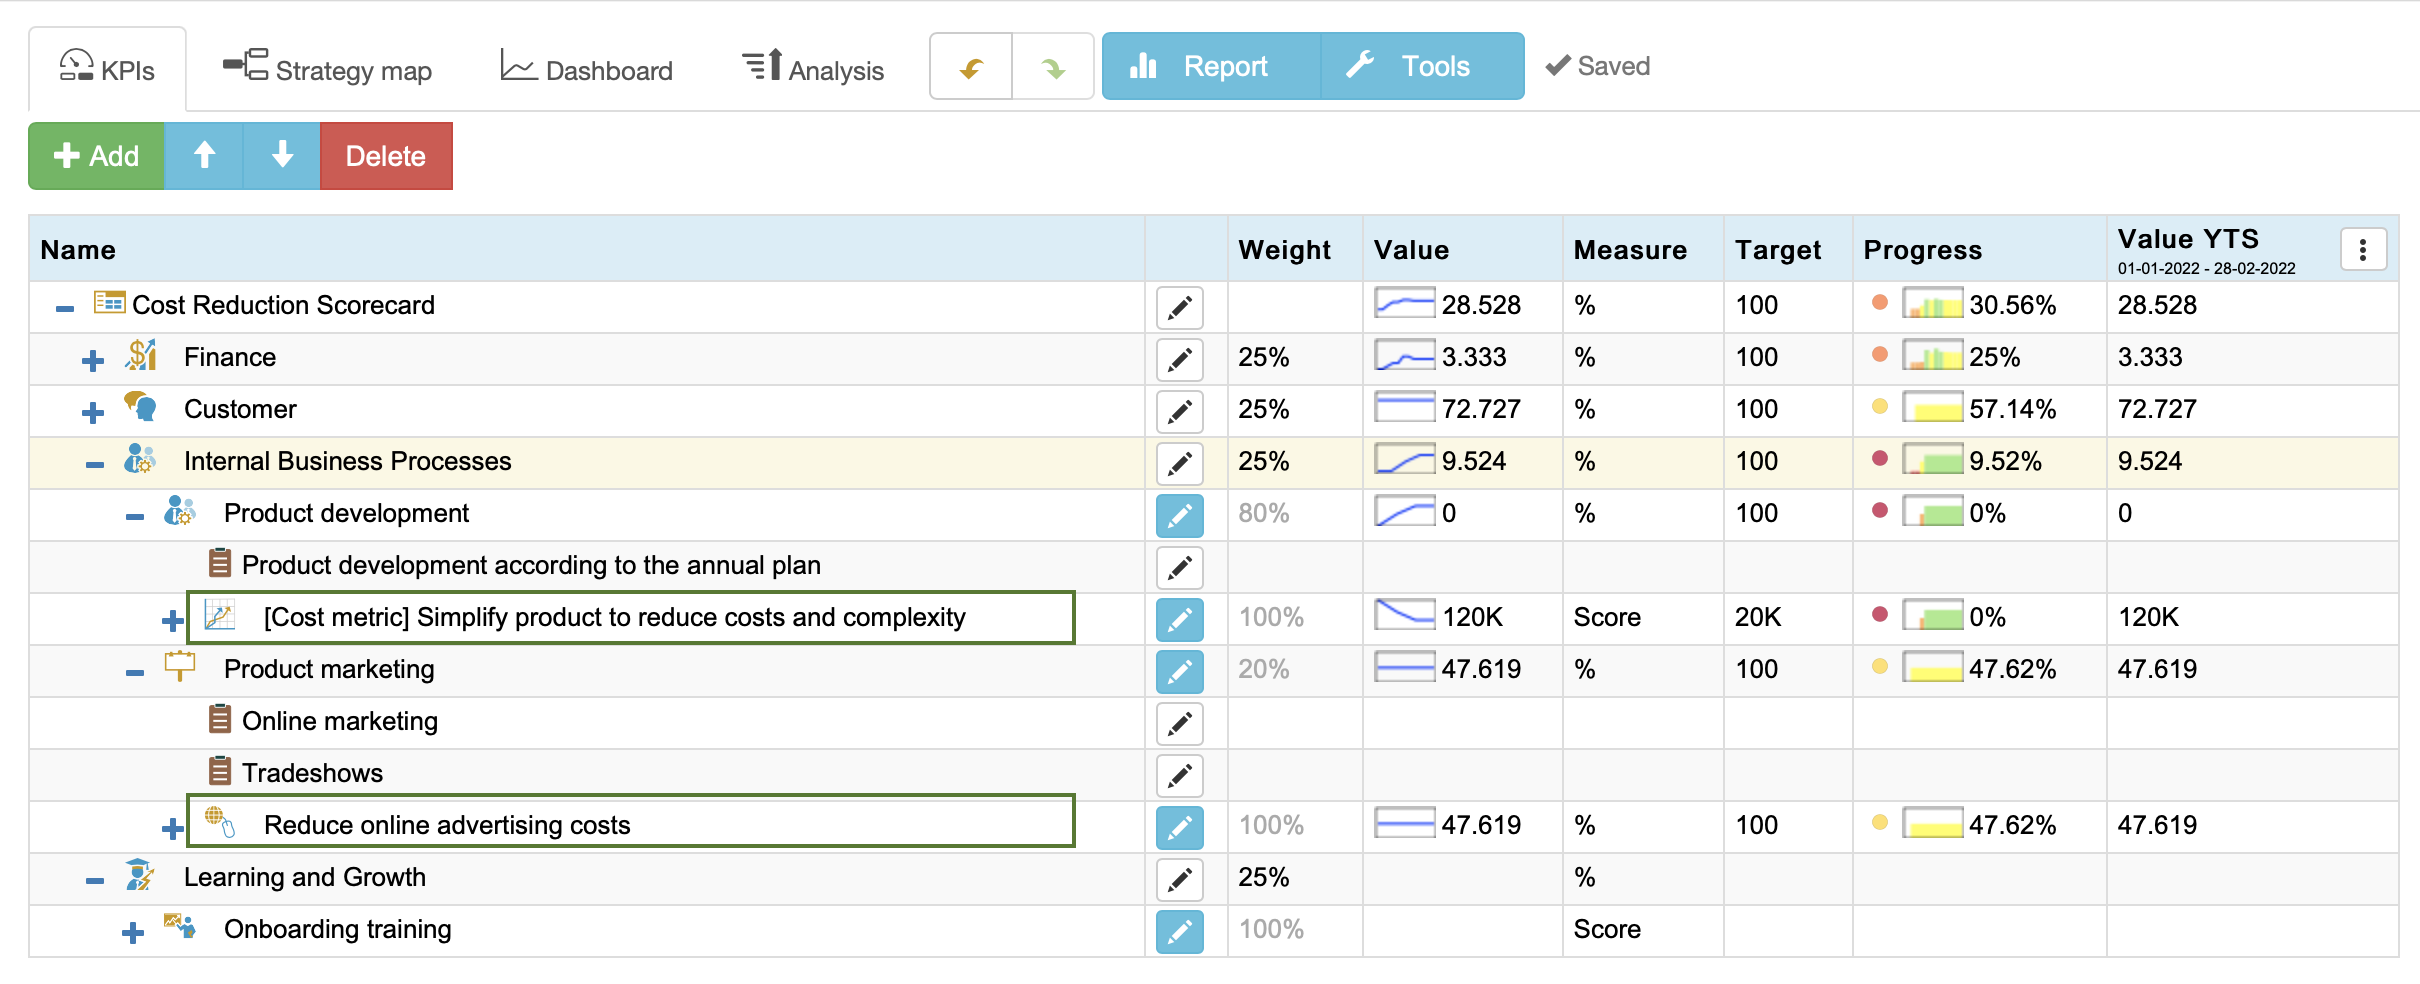
Tableau de bord de réduction des coûts.Étape 2.2 Cartographiez les risques pertinents
Nous avons abordé les opportunités de réduction des coûts et leur impact positif sur la santé financière. Qu’en est-il d’un éventuel impact négatif : quels sont les risques attendus de la réduction des coûts ? Réfléchissez à :
- Impact direct de la réduction des coûts sur la qualité, la cybersécurité, les talents, la chaîne d’approvisionnement, etc. Par exemple, réduire les budgets d’achats peut entraîner une baisse de la qualité des matières premières, de la qualité du produit final, et, en fin de compte, avoir un impact sur la satisfaction client.
- Impact indirect — quels changements de comportement seront induits ? Par exemple, réduire les budgets dédiés aux innovations entraînera moins d’idées de la part de l’équipe (pourquoi proposer quelque chose lorsqu’il n’y a de toute façon pas de budget ?), ce qui peut, à terme, conduire à perdre des positions sur le marché au profit des concurrents.
Parmi les impacts indirects, prêtez attention à :
- Évitement des coûts aligné sur les coûts. Les frais d’abonnement à un logiciel spécialisé constituent un coût, mais l’alternative implique des coûts de main-d’œuvre excessifs.
- Réaction des concurrents. Utilisez le cadre des cinq forces pour une analyse formelle.
Exemple :
- Risque : en réduisant la complexité du produit, nous pourrions supprimer des fonctionnalités utilisées par certains clients.
- Atténuation du risque : expliquer comment réaliser la tâche requise en utilisant d’autres fonctionnalités ; former les agents du support ; préparer des tutoriels vidéo.
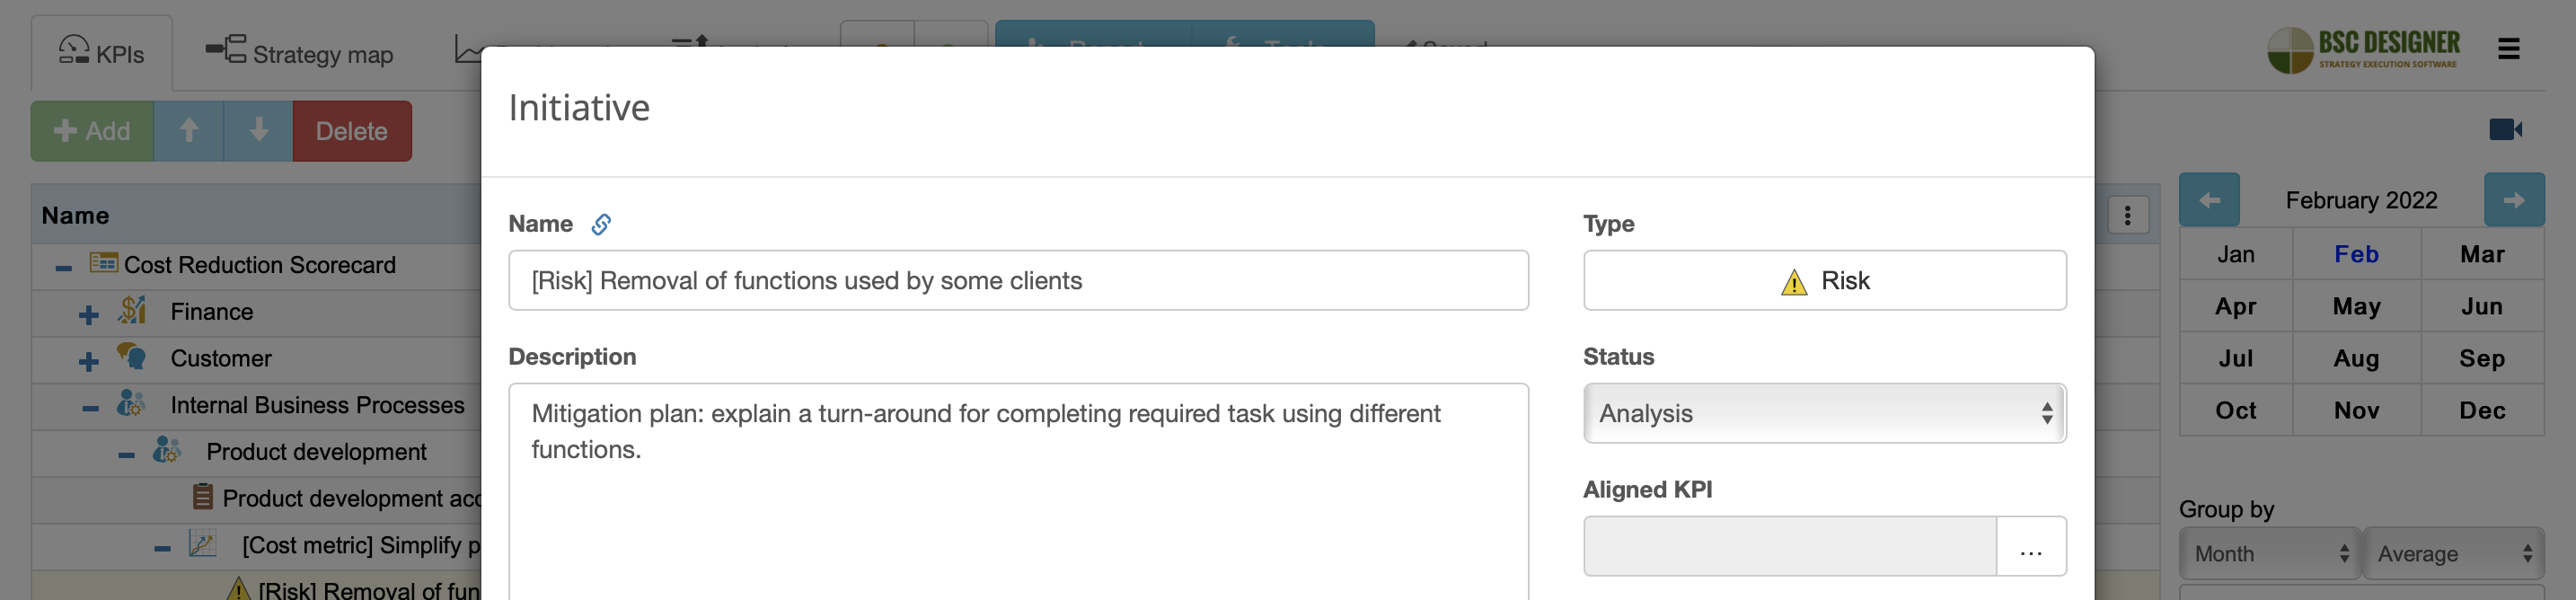
Tableau de bord de réduction des coûts.Les utilisateurs de BSC Designer peuvent visualiser le risque actif sur le tableau de bord :
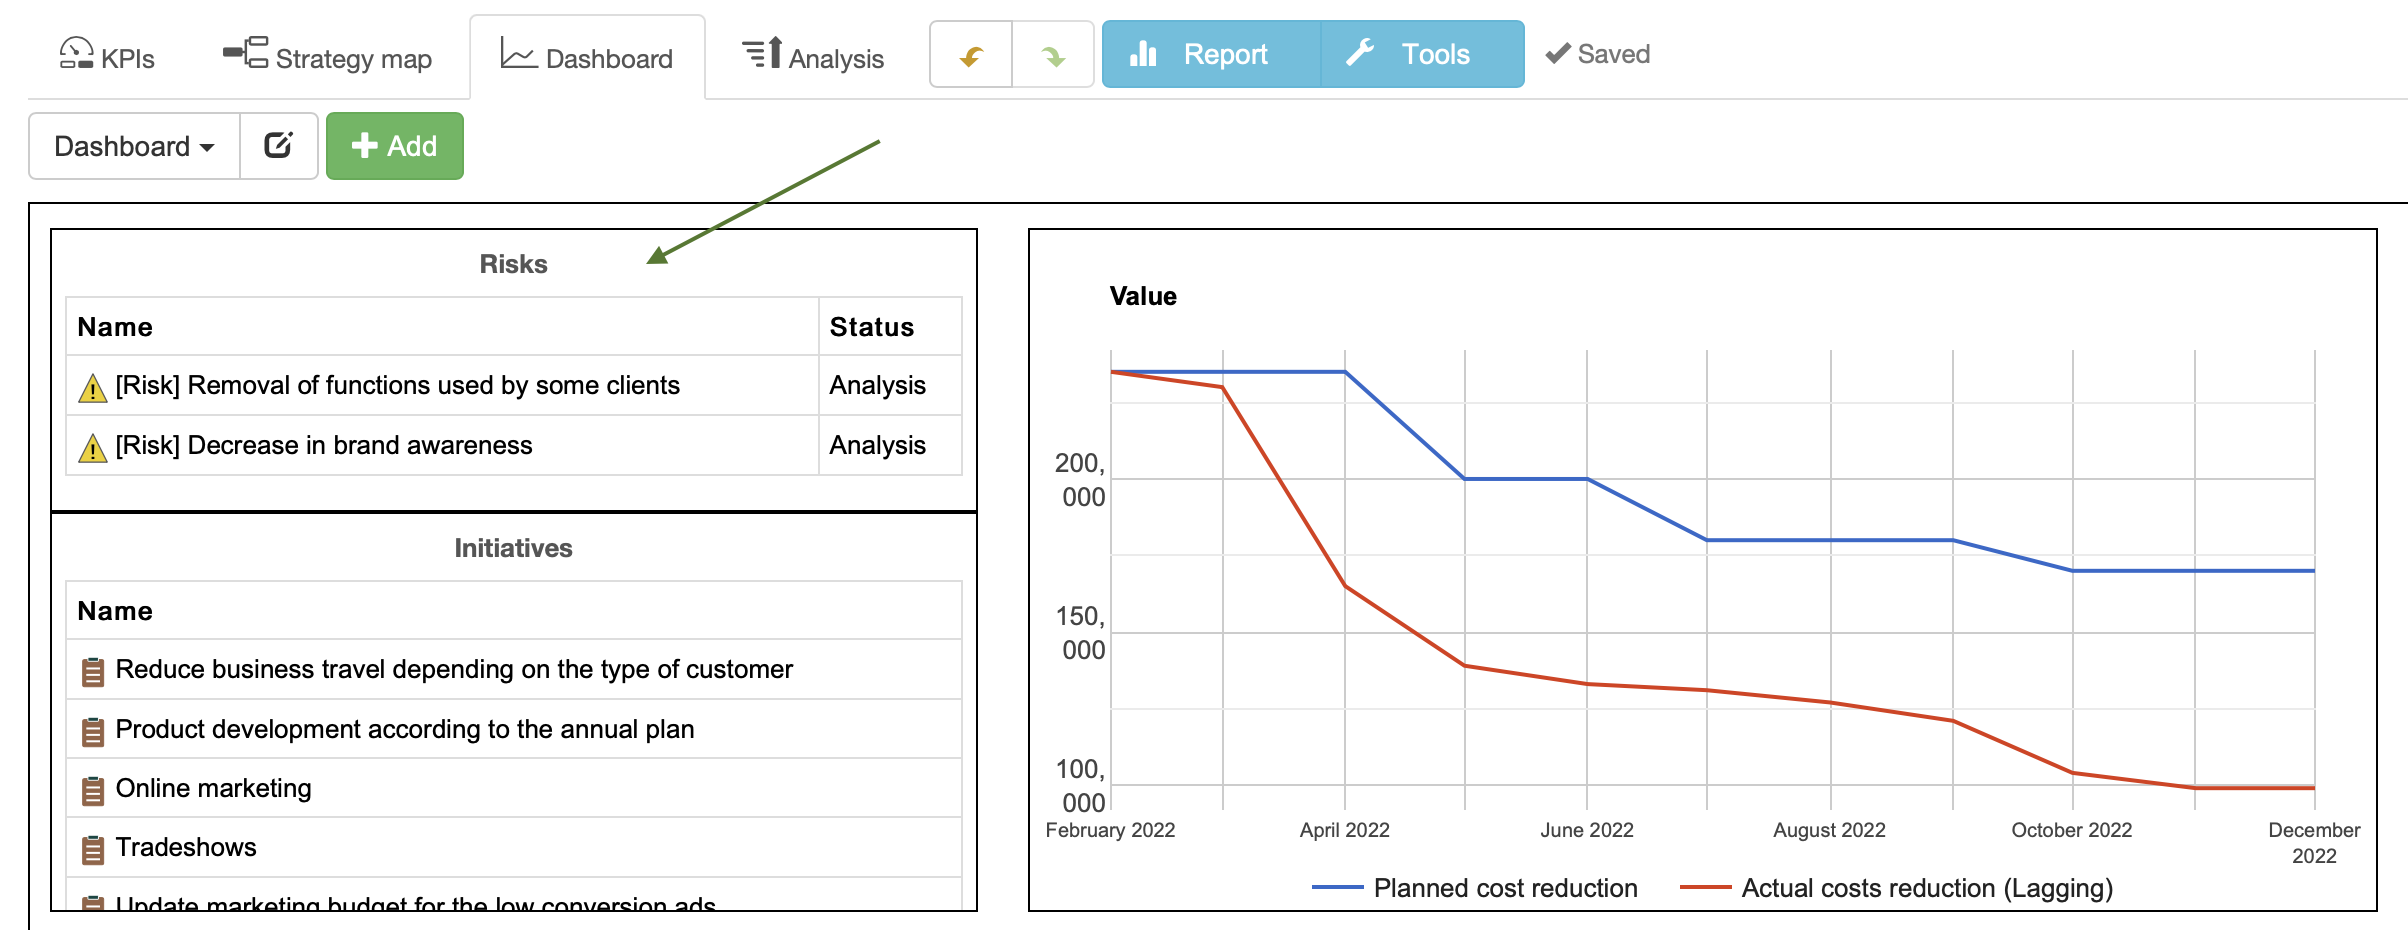
Tableau de bord de réduction des coûts.Étape 2.3 Quantifier la valeur pour les parties prenantes
Un coût est un budget investi pour satisfaire les besoins de certaines parties prenantes.
- Qui sont ces parties prenantes ?
- Quels sont leurs besoins ? Quelle valeur est censée être créée pour elles ?
- Quelle valeur est réellement créée ?
- Comment quantifier cette valeur ? Ici, vous trouverez des exemples spécifiques de déclinaison basée sur la valeur.
Par exemple, la principale partie prenante de la publicité en ligne est l’équipe commerciale. Nous pouvons quantifier la valeur pour elle au moyen de l’indicateur « Mesure de valeur : visiteurs vers prospects ».
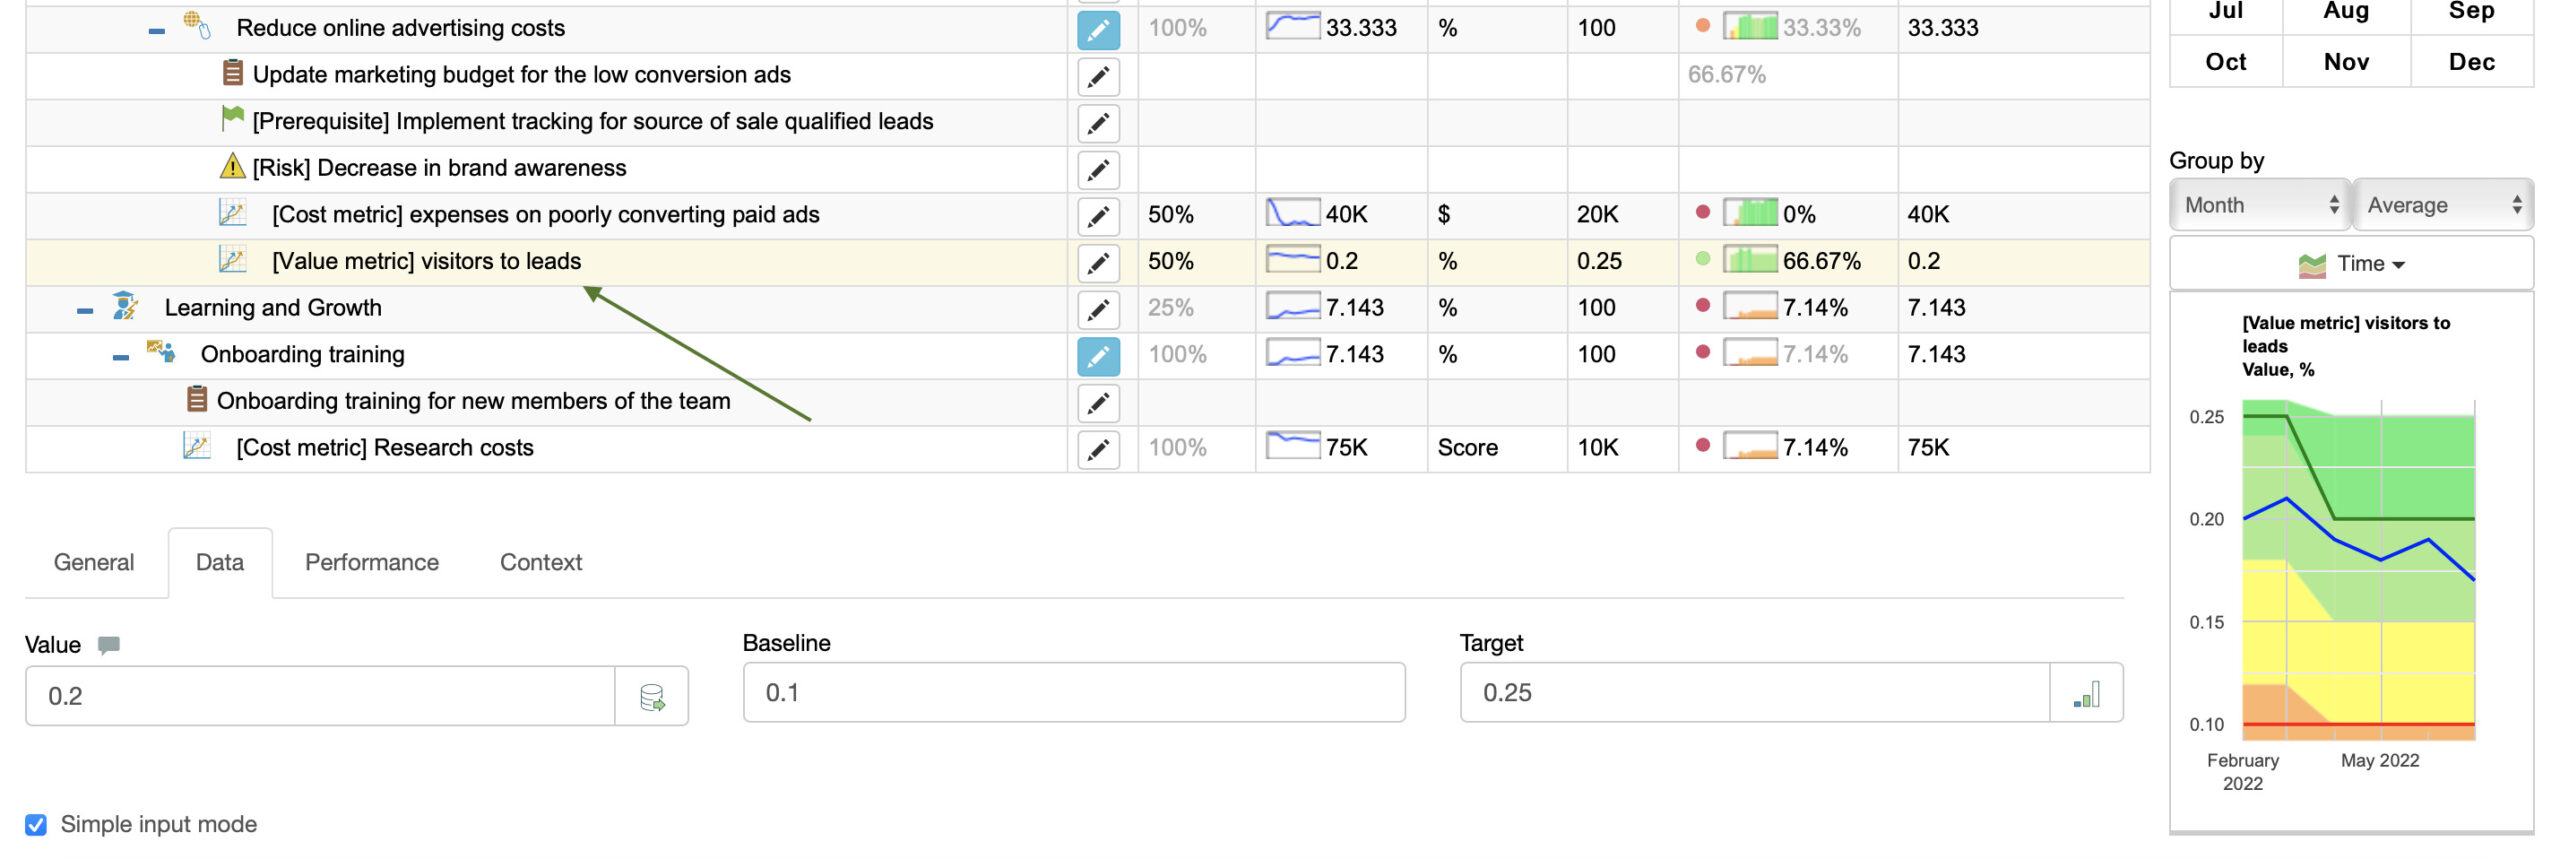
Tableau de bord de réduction des coûts.Nous quantifions la valeur afin de disposer d’un bon indicateur permettant de savoir si nous avançons dans la bonne direction en matière de réduction des coûts.
Exemple :
- Budget réduit pour l’optimisation pour les moteurs de recherche (mesure de coût)
- Attendu : légère fluctuation du nombre de visites du site web et de prospects
- Réalité : perte de positions dans les moteurs de recherche en 4 mois ; le nombre de prospects (mesure de valeur) a diminué de manière significative.
- Conclusions : réviser l’initiative de réduction des coûts afin de protéger les activités créatrices de valeur
Étape 2.4 Comprendre la mécanique du coût
Nous cherchons à comprendre le degré de réduction possible du coût, ainsi qu’à comprendre la mécanique générale liée au coût.
Posez des questions telles que :
- Quels sont les facteurs de réussite de la réduction ?
- Les économies d’échelle fonctionnent-elles ? S’agit-il d’un coût ponctuel ou récurrent ?
- Quels ratios sont impliqués ?
Prenons cette idée d’économies de coûts comme exemple : « Rendre visite en personne à de nouveaux clients représente un coût important. »
- Analyse : Examinez le ratio visites / prospect qualifié par type de client et tenez compte de la LTV.
- Conclusion : Réduire les coûts n’a de sens que pour certains types de clients.
Nous formulons un indicateur de coût comme suit :
- Dépenses liées à des clients dont le taux de conversion est plus faible
Cet indicateur est optimisé pour la minimisation :
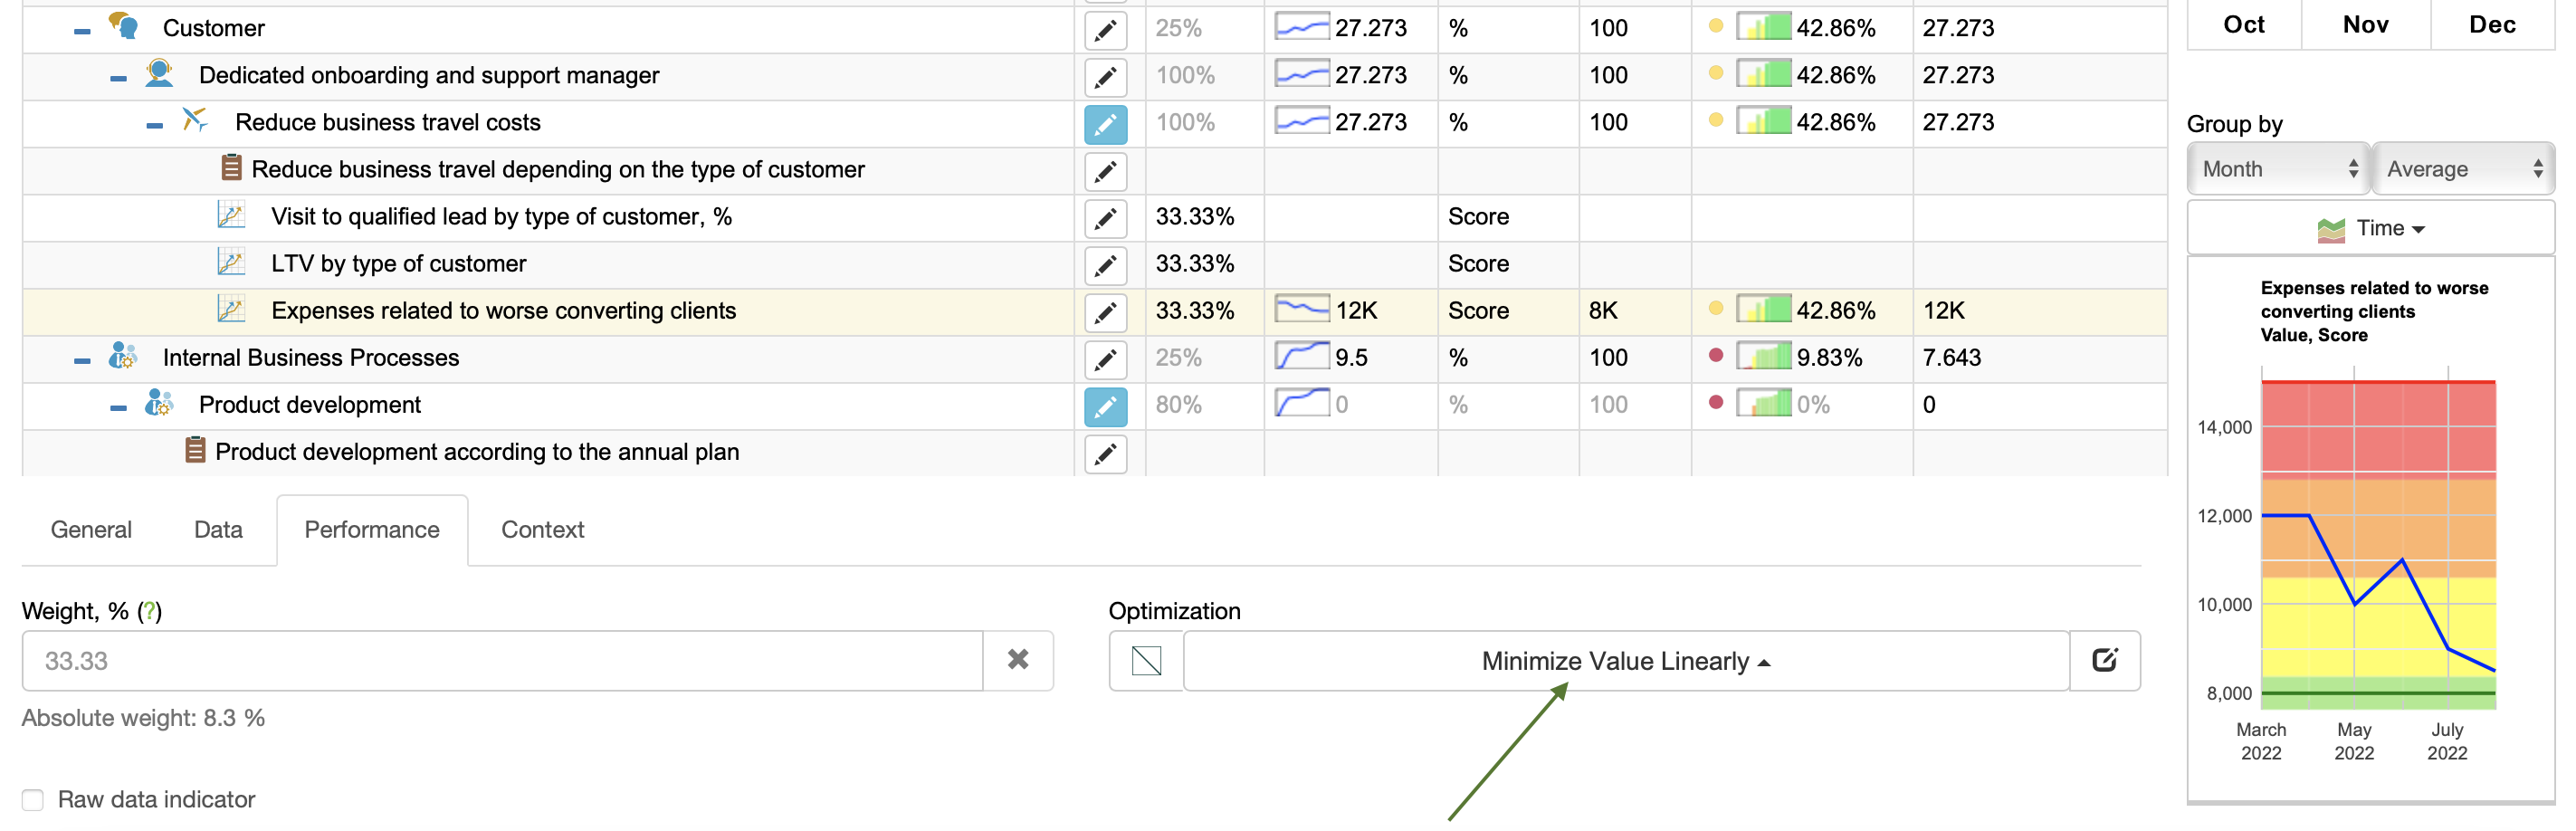
Tableau de bord de réduction des coûts.En d’autres termes, nous augmentons sa progression/performance en diminuant la valeur actuelle. Lorsque nous atteignons la cible, la progression sera de 100 %.
Très probablement, la cible de cet indicateur ne sera pas atteinte immédiatement ; nous pouvons donc introduire des références pour différentes périodes.
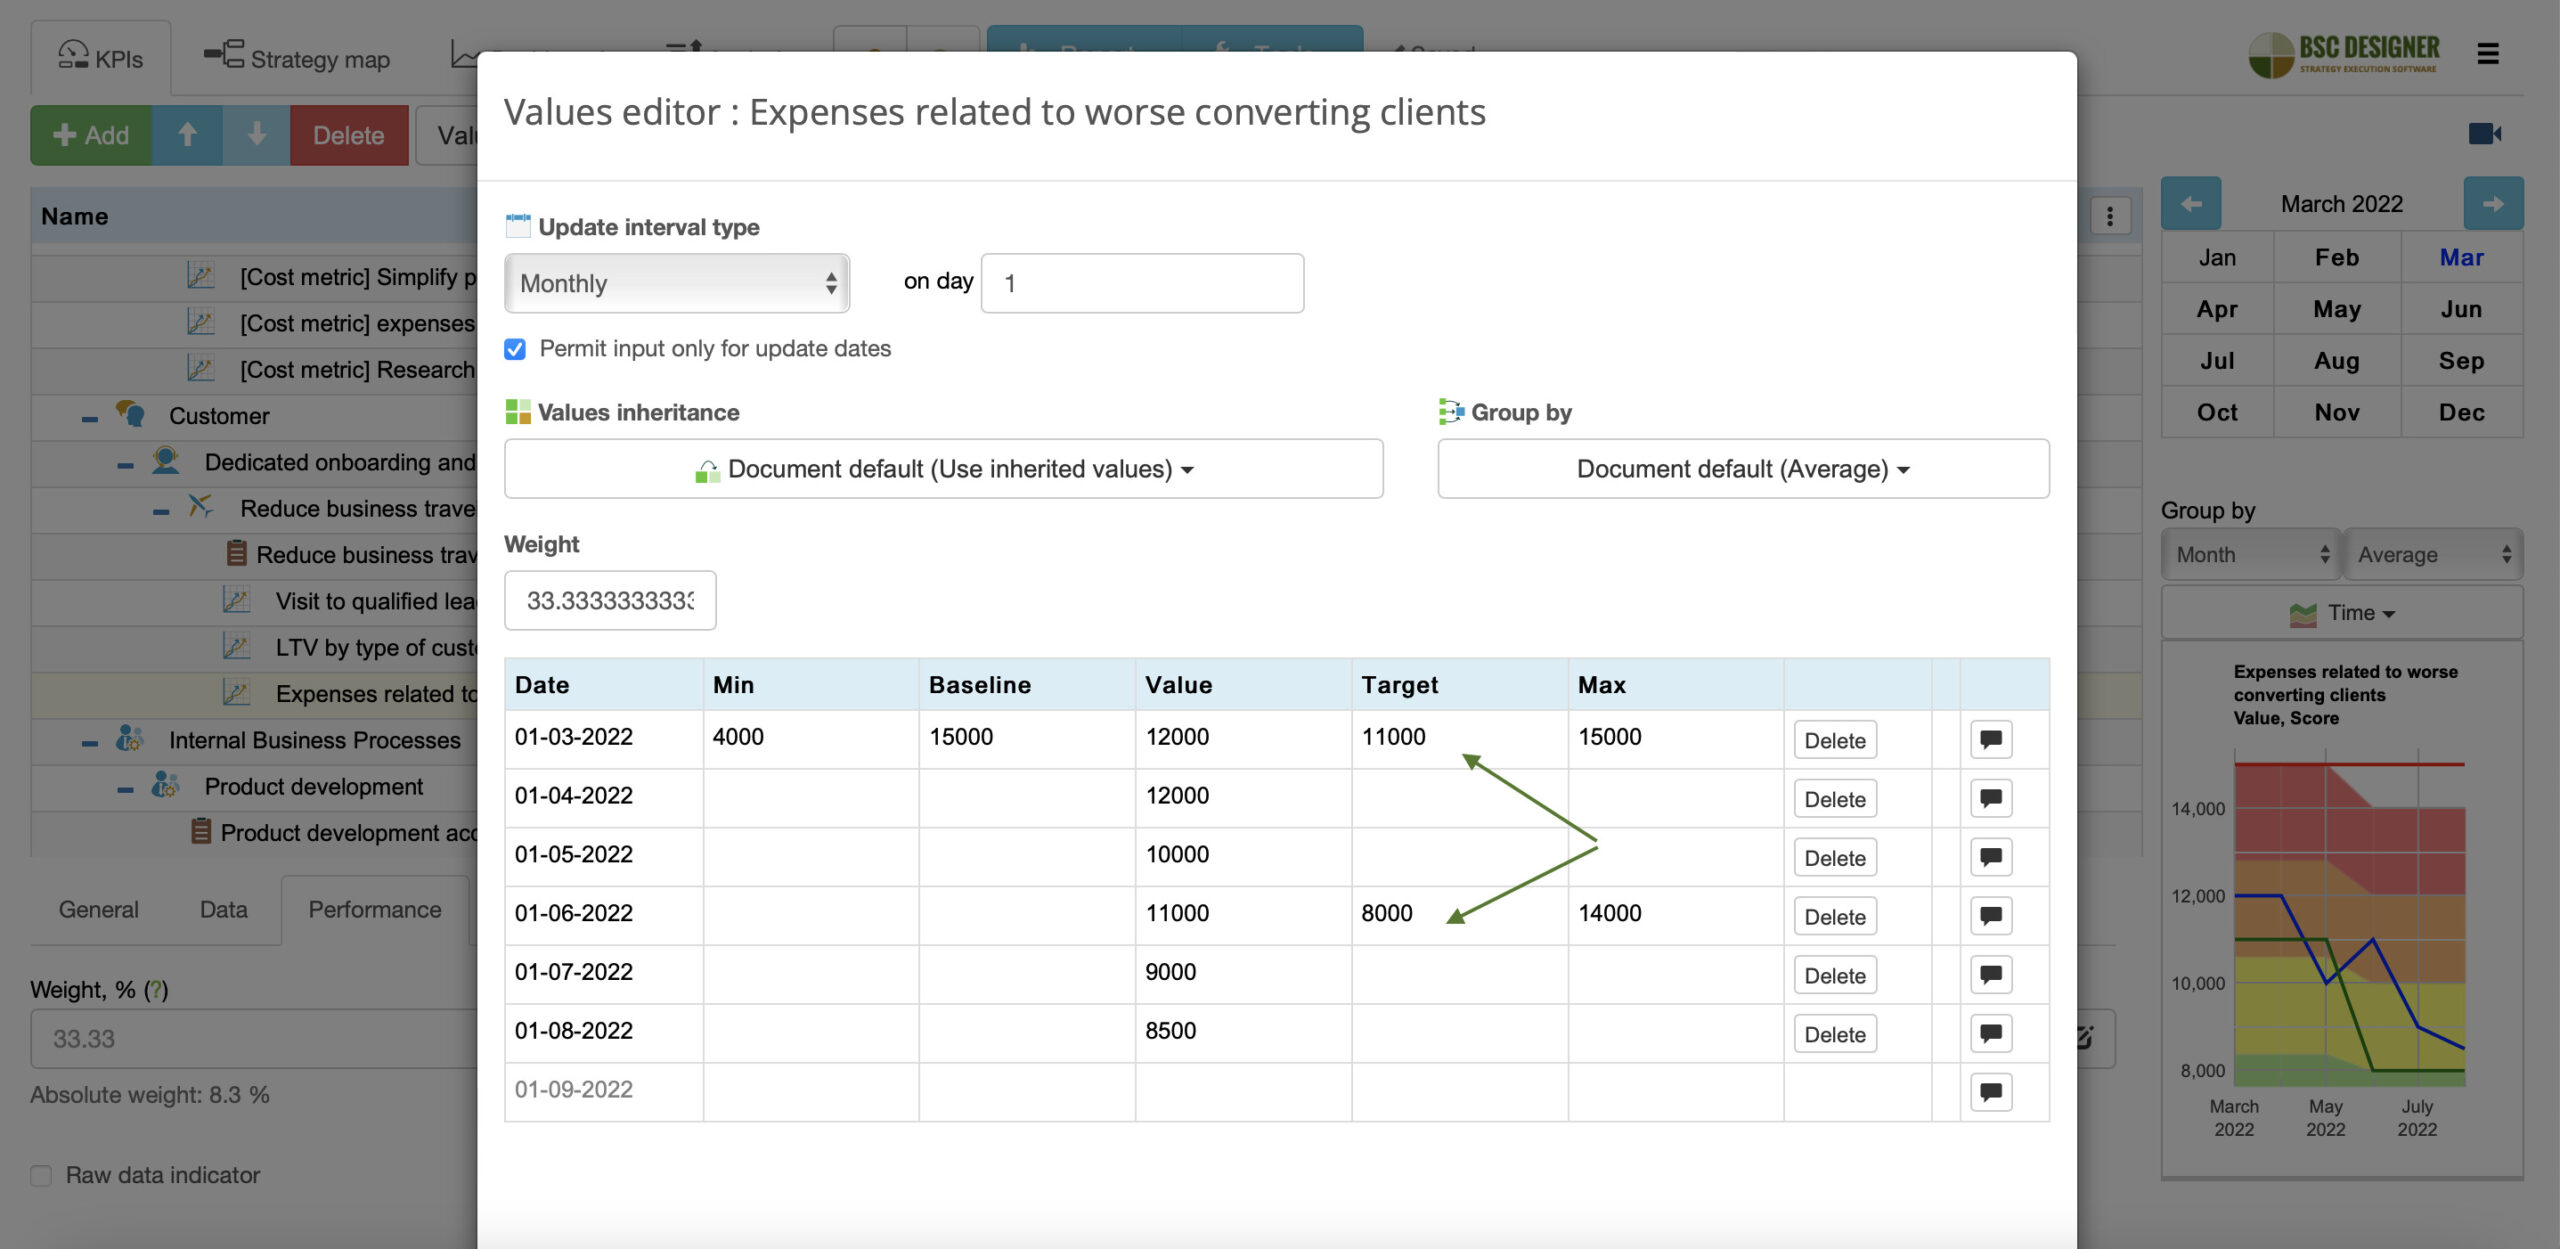
Tableau de bord de réduction des coûts.Ces cibles de réduction tiennent compte :
- de l’Analyse du coût,
- de l’Impact estimé sur la création de valeur,
- des Risques possibles,
et définissent les seuils d’économies de coûts qui peuvent être atteints sans affecter les fonctions critiques.
Stratégie de réduction des coûts et IA
Envisagez d'utiliser l'IA générative pour Stratégie de réduction des coûts.
Dans BSC Designer :- Ajoutez 'Stratégie de réduction des coûts' à votre compte (via Nouveau > Nouveau Tableau de bord > Plus de modèles).
- Ouvrez le modèle, passez à l'onglet 'IA', et formulez votre question.
Étape 3. Mise en œuvre économique
Nous sommes maintenant prêts à discuter des initiatives de réduction des coûts.
Étape 3.1 Préparez la mise en œuvre
Pour formuler une initiative de réduction des coûts, posez ces questions :
- Quelles sont les étapes spécifiques de mise en œuvre ?
- Quels systèmes/infrastructures métier devons-nous ajuster ?
- Quels changements de comportements/compétences devons-nous mettre en œuvre ?
Par exemple :
- Si nous parlons de réduire les dépenses de marketing en ligne, alors un facteur de réussite de cette initiative sera un système de suivi permettant d’identifier la source de prospects qualifiés.
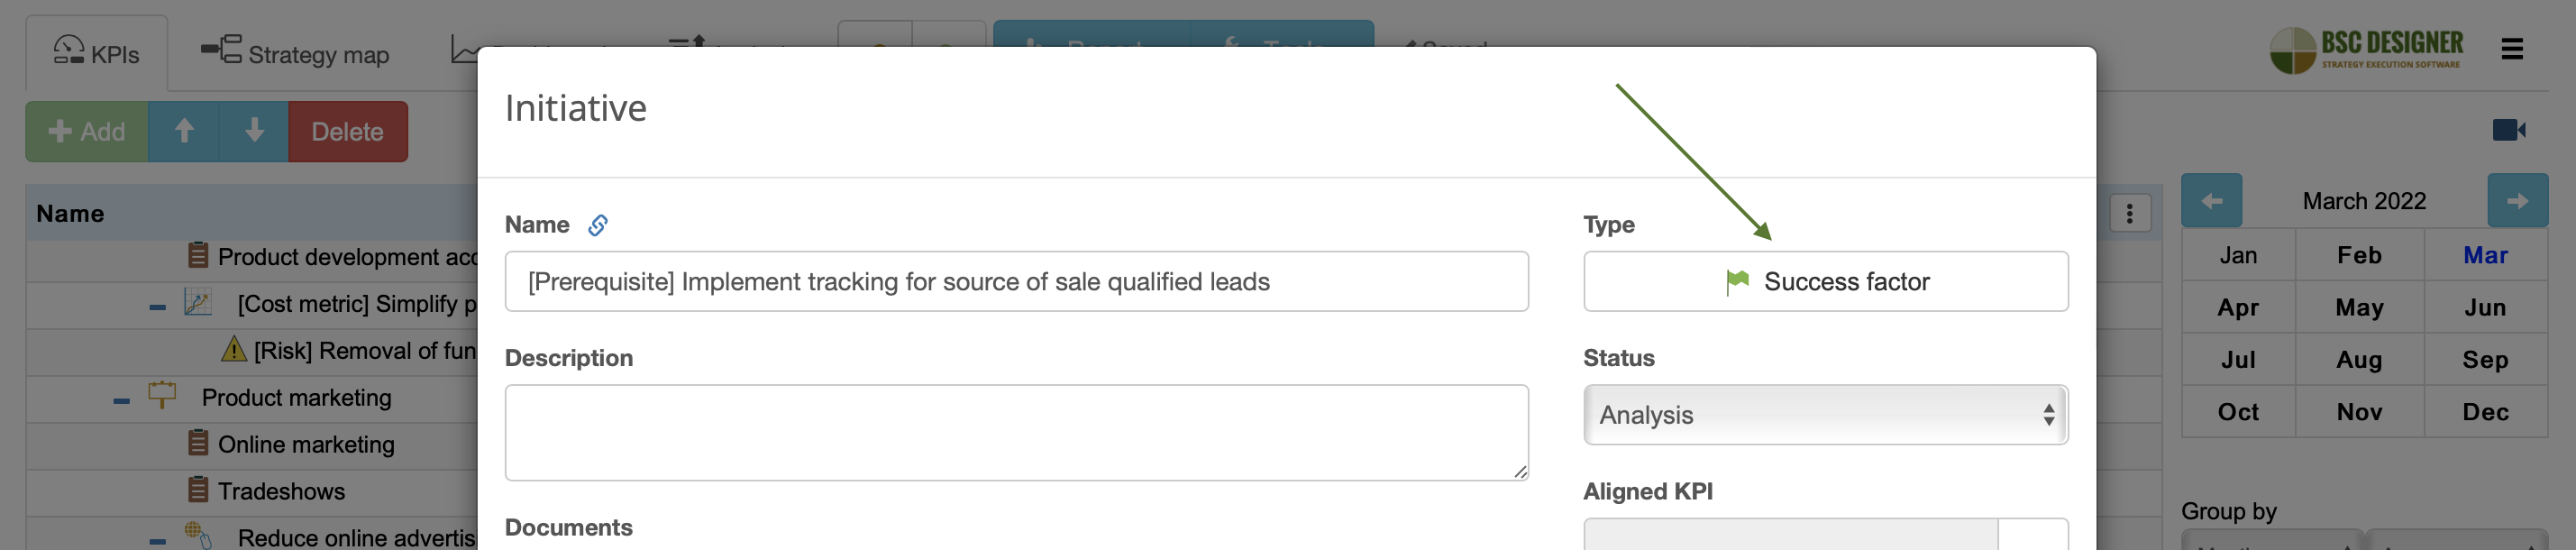
Tableau de bord de réduction des coûts.Étape 3.2 Prioriser les initiatives de réduction des coûts
Avec l’analyse des coûts, nous pouvons suivre ces principes :
- Minimiser les budgets/coûts des activités à faible valeur
- Protéger les activités à forte valeur
Le modèle de priorisation prendra également en compte le pouvoir politique des parties prenantes, les risques attendus et les difficultés de mise en œuvre.
Dans BSC Designer, utilisez la fonction poids pour afficher l’importance relative de l’objectif concerné ou de ses initiatives de réduction des coûts.
- Cela peut sembler contradictoire : pourquoi devons-nous définir un poids/une priorité alors que le coût lui-même est une priorité (coût plus élevé = priorité plus élevée) ?
Le coût n’est qu’une projection budgétaire, tandis que la priorité/le poids peut inclure d’autres projections, telles que la valeur créée pour les parties prenantes, la difficulté de mise en œuvre, l’alignement avec d’autres objectifs.
Dans notre exemple, j’ai attribué un poids de 80 % au développement de produit et un poids de 20 % au marketing produit :
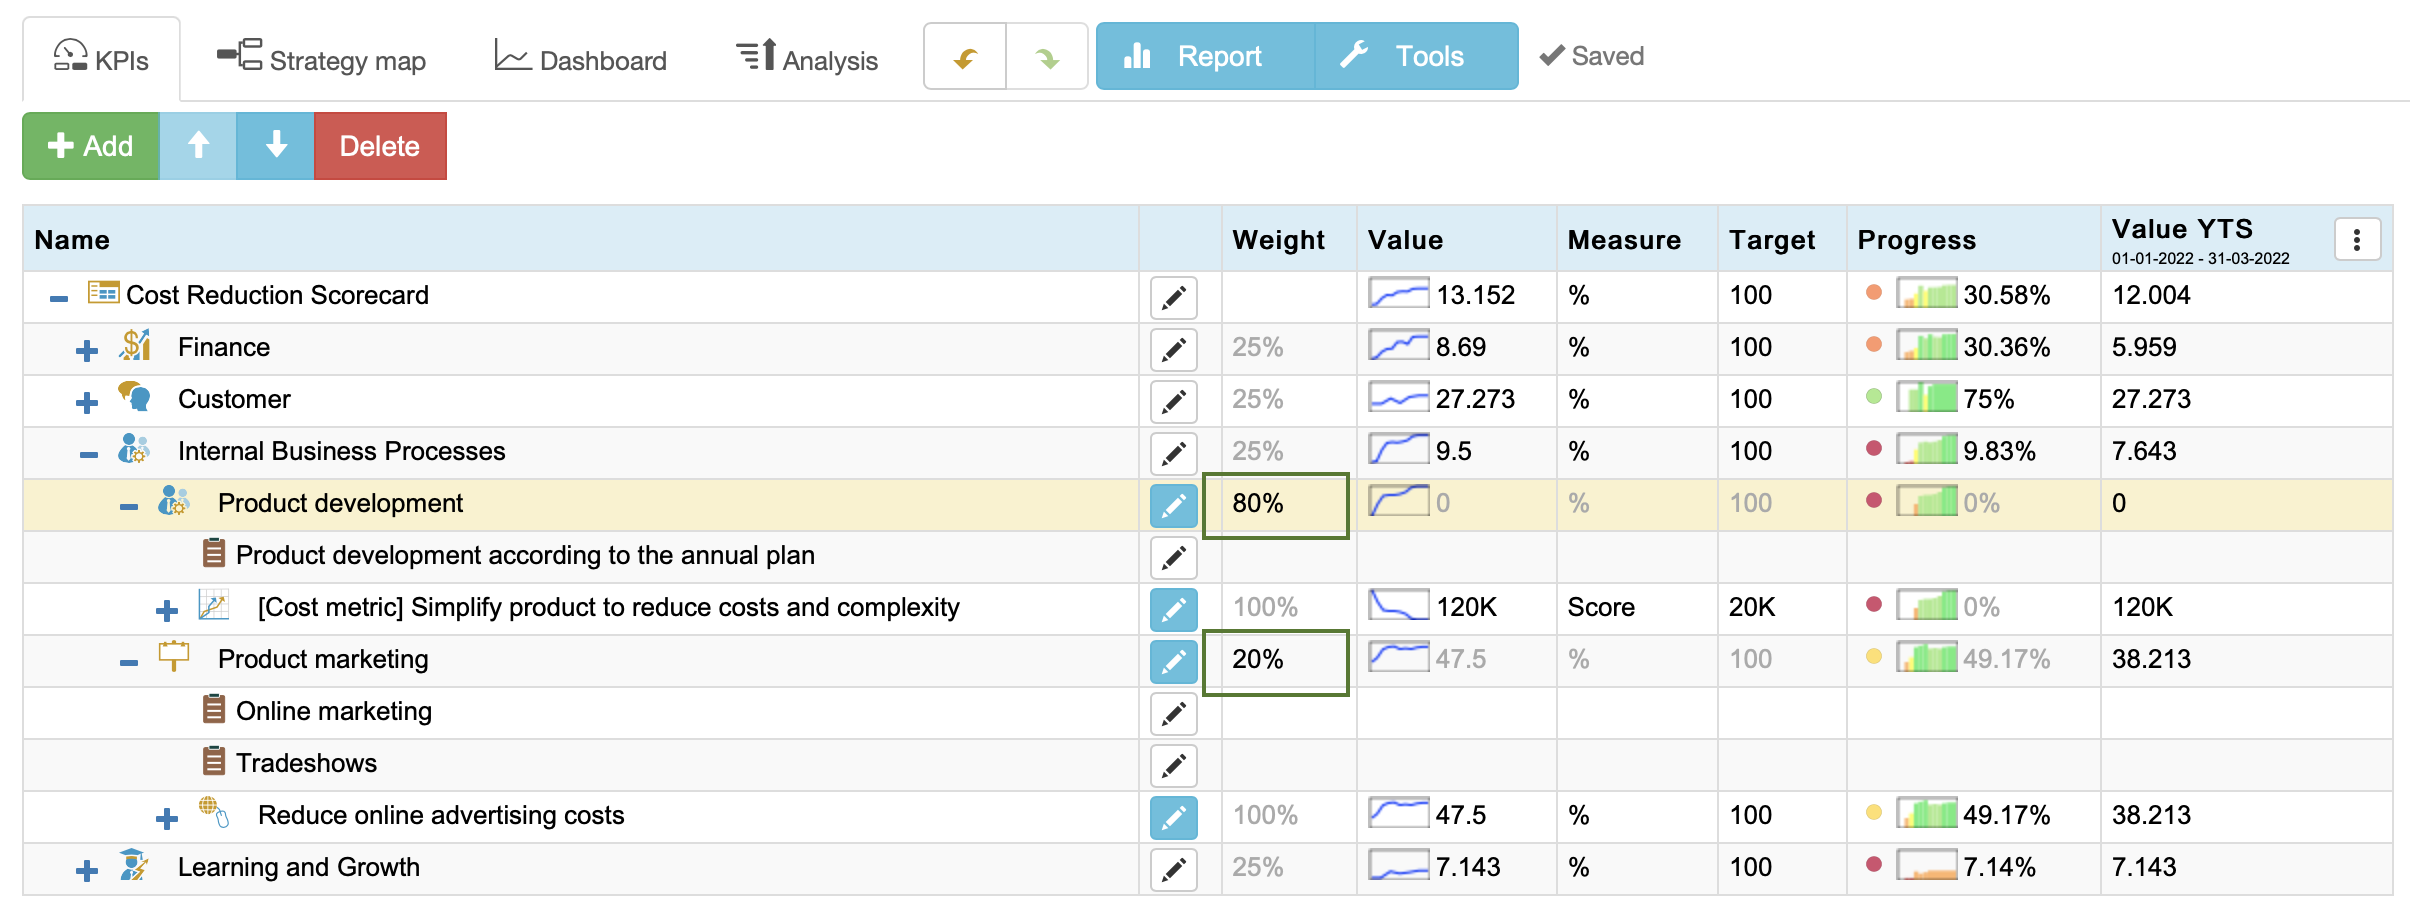
Tableau de bord de réduction des coûts.Le programme utilisera ces poids pour calculer la performance de la perspective interne. Dans ce cas, une réduction des coûts du développement de produit aura un impact plus élevé sur l’avancement total que la même réduction des coûts du marketing produit.
Étape 3.3 Suivre la réduction des coûts : réduction des coûts planifiée vs réduction réelle
Au début, nous avons créé un indicateur appelé Réduction des coûts planifiée. Créons-en un autre appelé Réduction réelle des coûts.
Nous devons configurer sa valeur pour qu’elle soit calculée comme la somme des valeurs à l’intérieur :
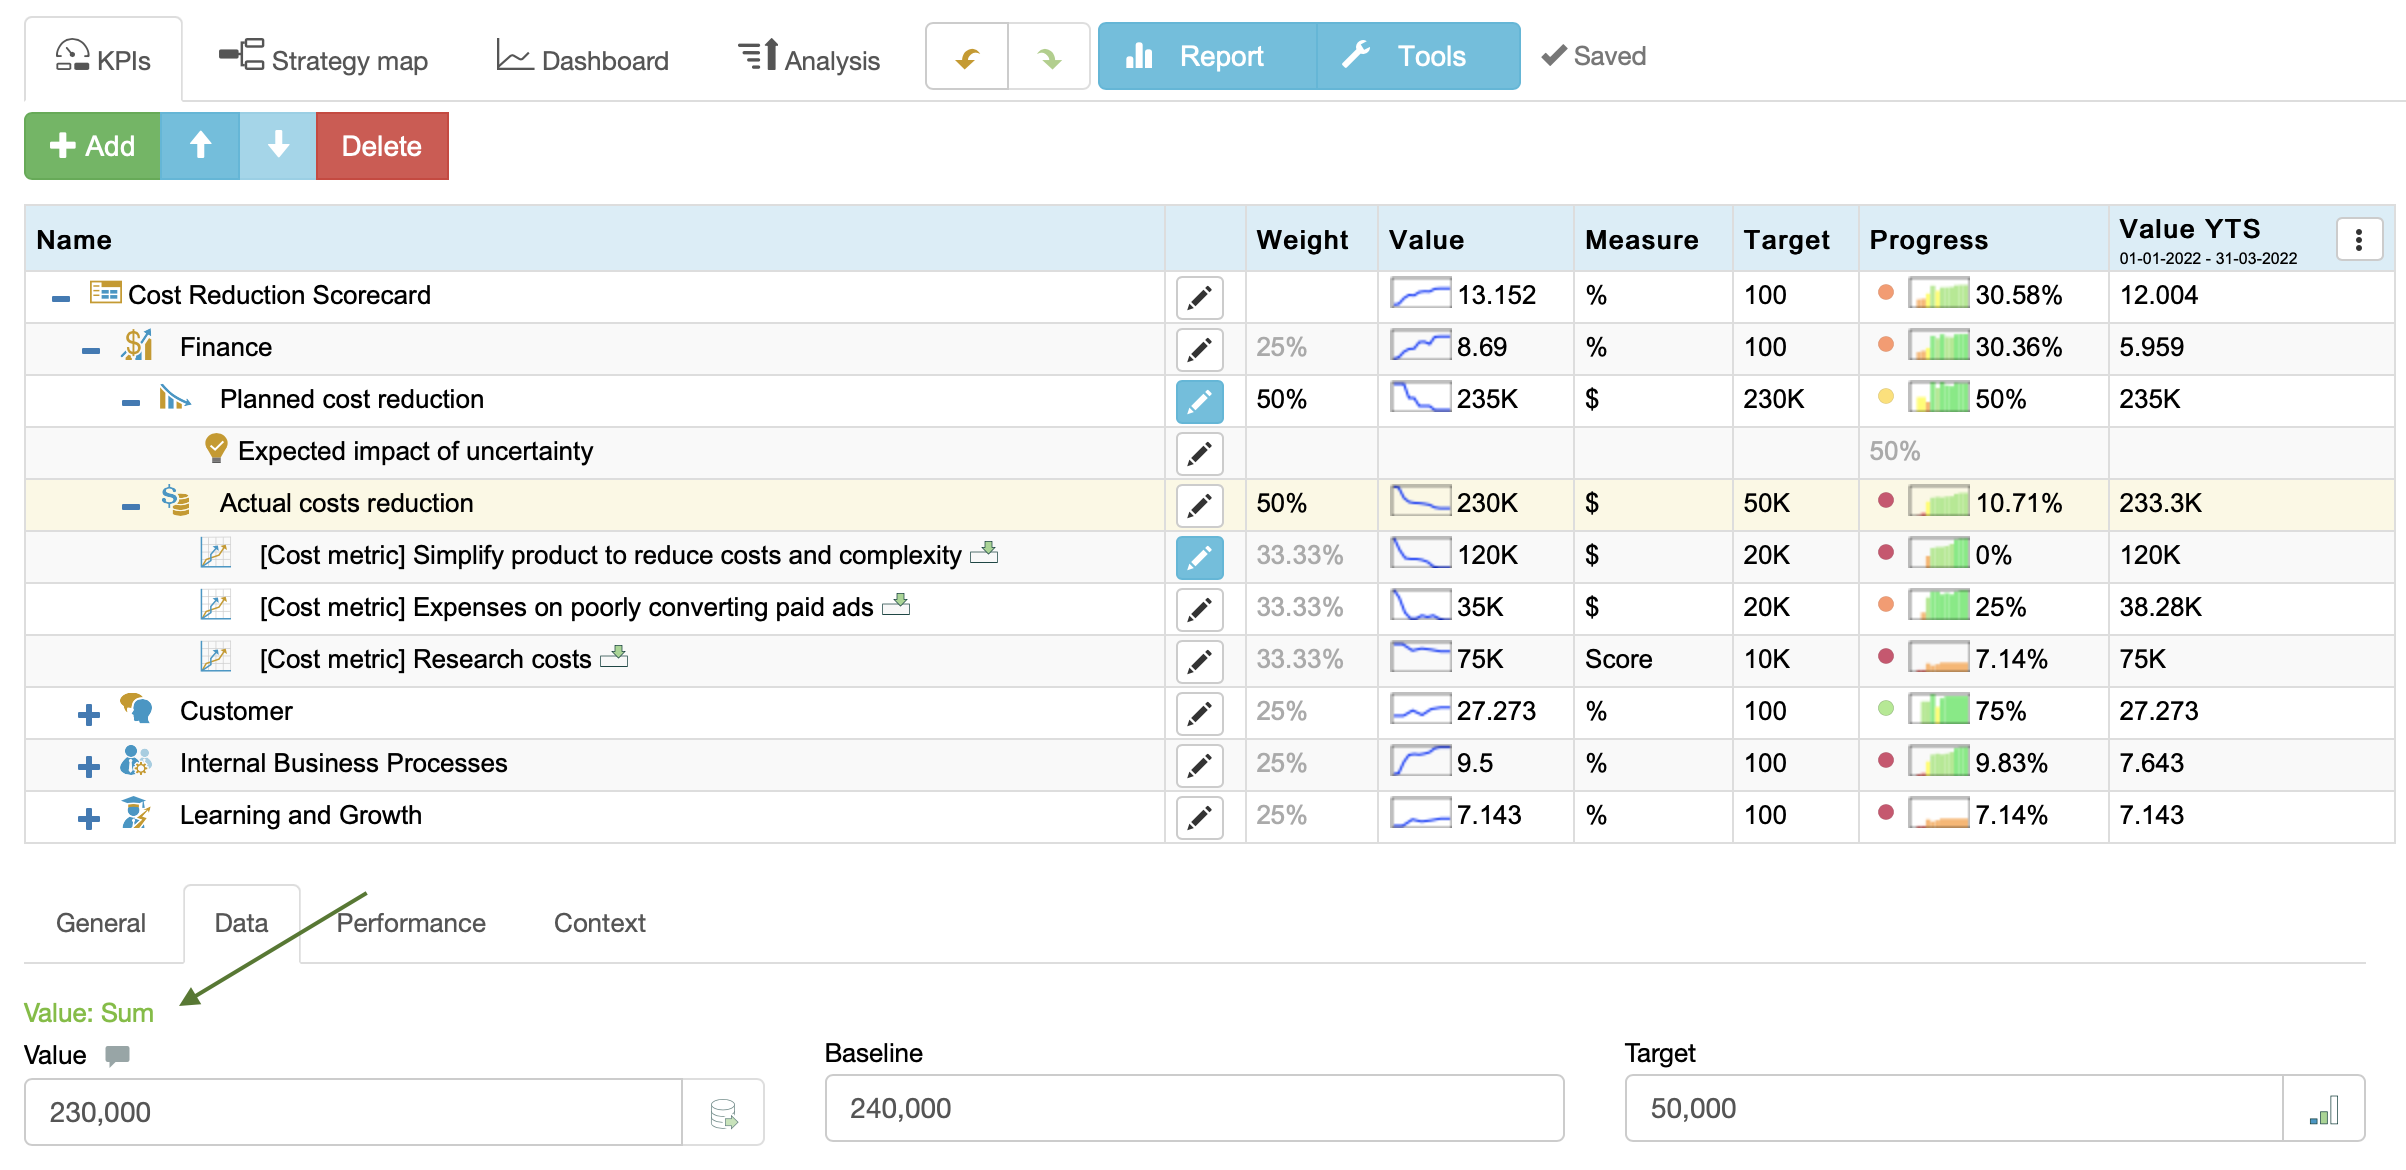
Cost Reduction Scorecard.Nous pouvons maintenant lier les indicateurs d’économies de coûts à cet indicateur en les copiant-collant et en sélectionnant l’option « Lien » :
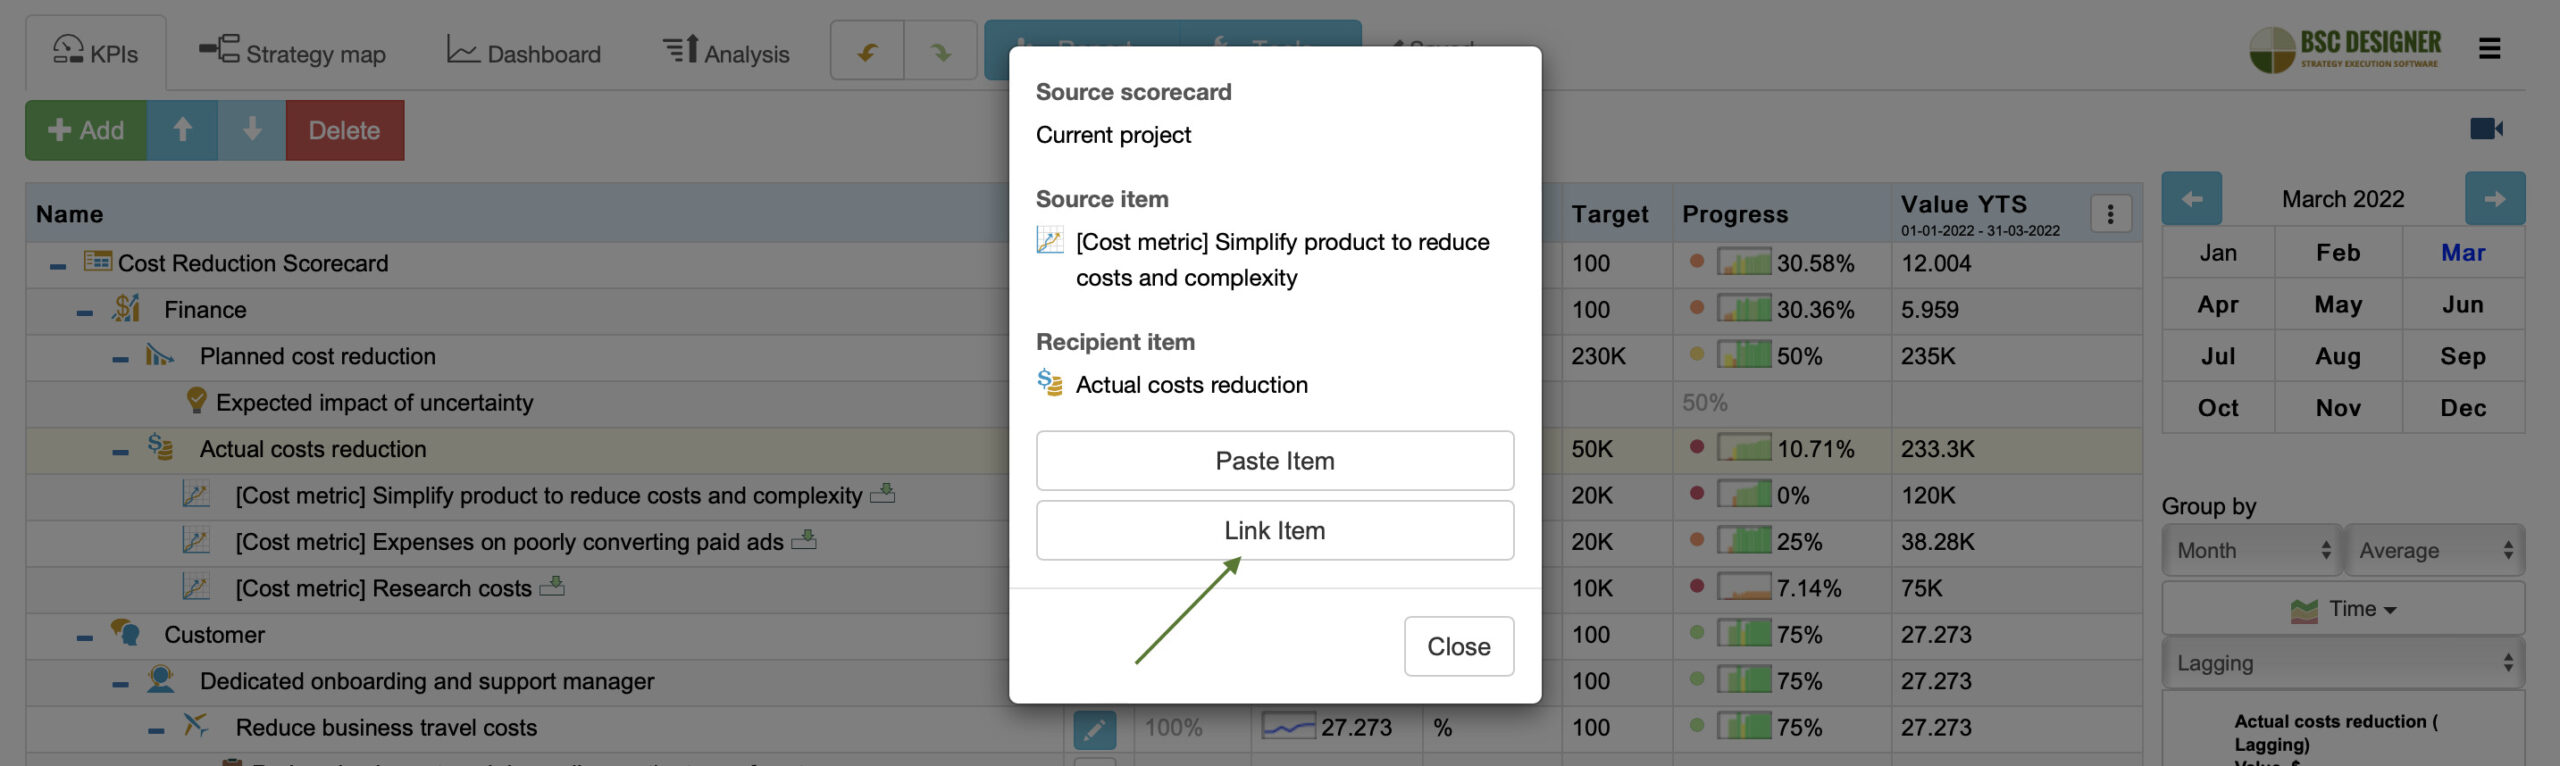
Cost Reduction Scorecard.Le champ Valeur de l’indicateur Coûts réels affichera le niveau actuel de réduction des coûts atteint pour la période sélectionnée.
La colonne de progression indiquera les économies de coûts réalisées sur une échelle de 0 % à 100 %, où :
- 0 % signifie qu’aucune réduction des coûts n’a encore été réalisée, et
- 100 % signifie que tous les indicateurs ont atteint les cibles de réduction des coûts attribuées
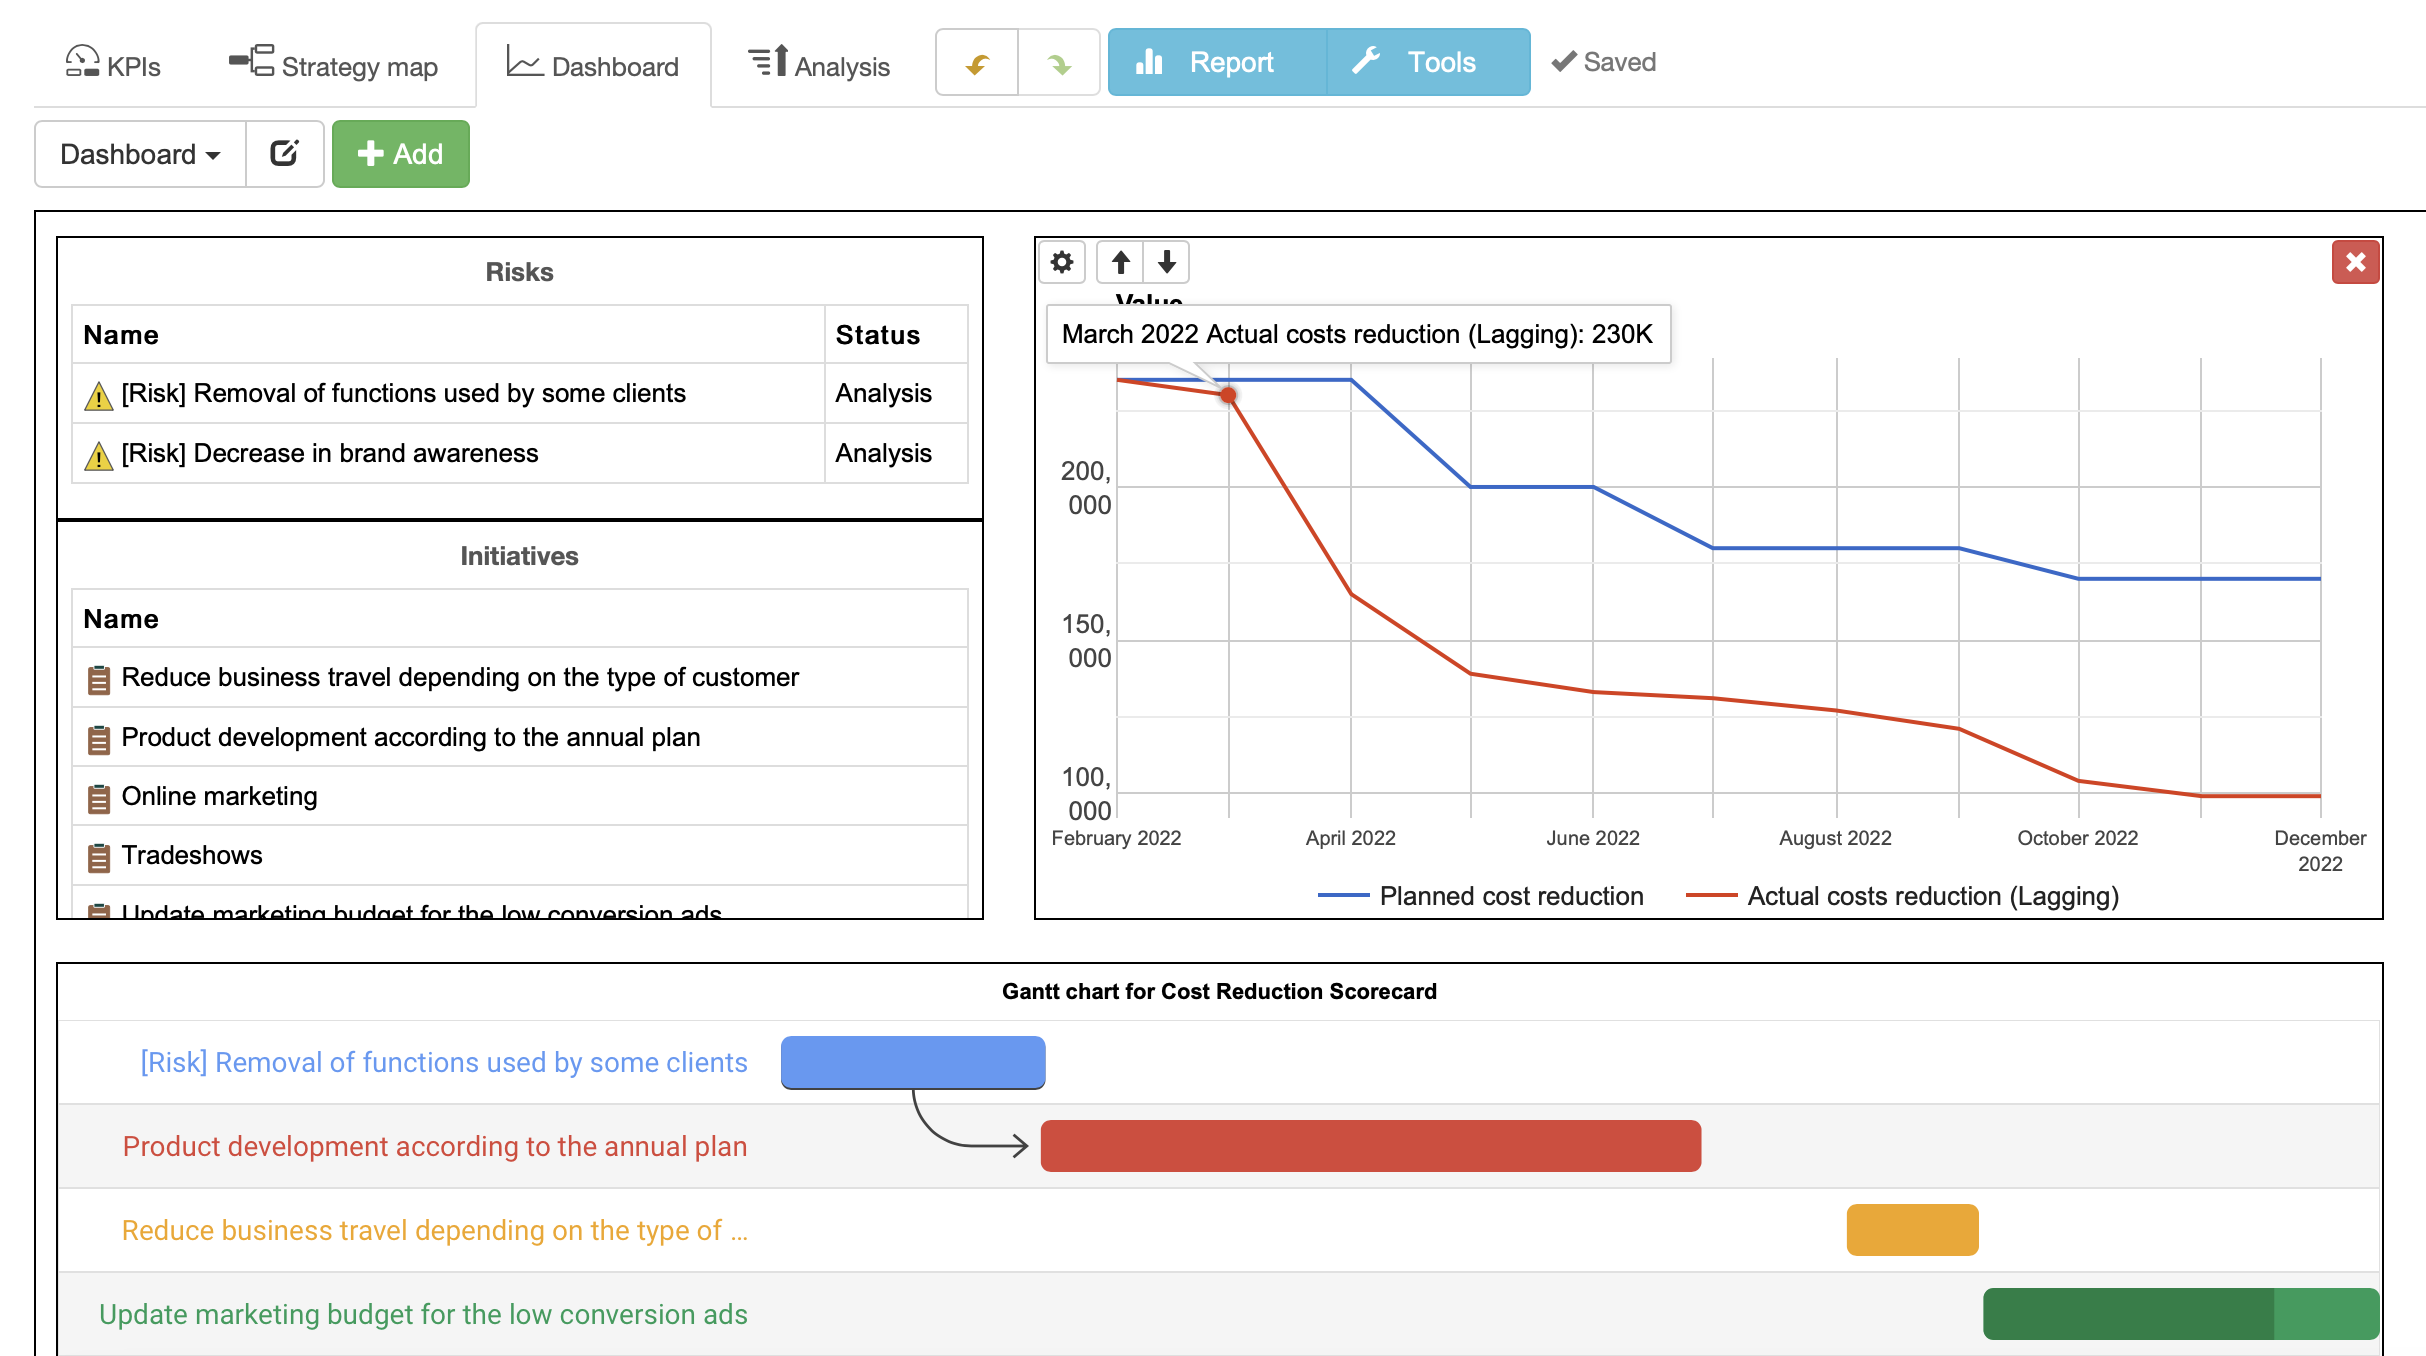
Visualisez les deux indicateurs sur le diagramme comparatif afin de représenter les économies de coûts attendues par rapport aux économies de coûts réelles ; nous pouvons également visualiser les initiatives d’économies de coûts sur un diagramme de Gantt :
Cost Reduction Scorecard.Étape 4. Adapter la stratégie à l’incertitude au-delà de l’optimisation des coûts
La réduction des coûts est une solution rapide aux défis de l’incertitude. Une fois dans des eaux calmes, votre équipe doit réviser la stratégie existante en tenant compte de données plus précises pour trouver une solution permanente.
Les questions à discuter sont :
- Quelles leçons avons-nous tirées après la mise en œuvre des initiatives de réduction des coûts ?
- Qu’avons-nous appris sur le coût et la création de valeur pour les parties prenantes ?
- Quels nouveaux facteurs d’incertitude ont été découverts ?
- Comment pouvons-nous adapter la stratégie à l’incertitude ?
- Quelle est notre préparation aux défis futurs (voir la planification de scénarios) ?

Alexis Savkín est le fondateur de BSC Designer, un logiciel d’exécution de la stratégie et de gestion de la performance qui relie les objectifs, les KPI, les initiatives, les risques et les données de performance. Fort de plus de 20 ans d’expérience, son travail se concentre sur l’architecture d’exécution de la stratégie — la manière dont les organisations rassemblent la stratégie, la mesure, la responsabilité, les risques et les processus de revue au sein d’un système d’exécution cohérent. Il a créé le Strategy Execution Canvas et le système KPI en 10 étapes, et a publié deux livres ainsi que plus de 100 articles sur la stratégie et la gestion de la performance. Connectez-vous avec Alexis sur LinkedIn.