Il s’agit probablement de l’une des questions les plus fréquemment posées : quels KPI devrions-nous utiliser pour le système de rémunération ? Dans cet article, je souhaiterais passer en revue les meilleures pratiques concernant l’utilisation, ou dans la plupart des cas, la non-utilisation des KPI de récompense.
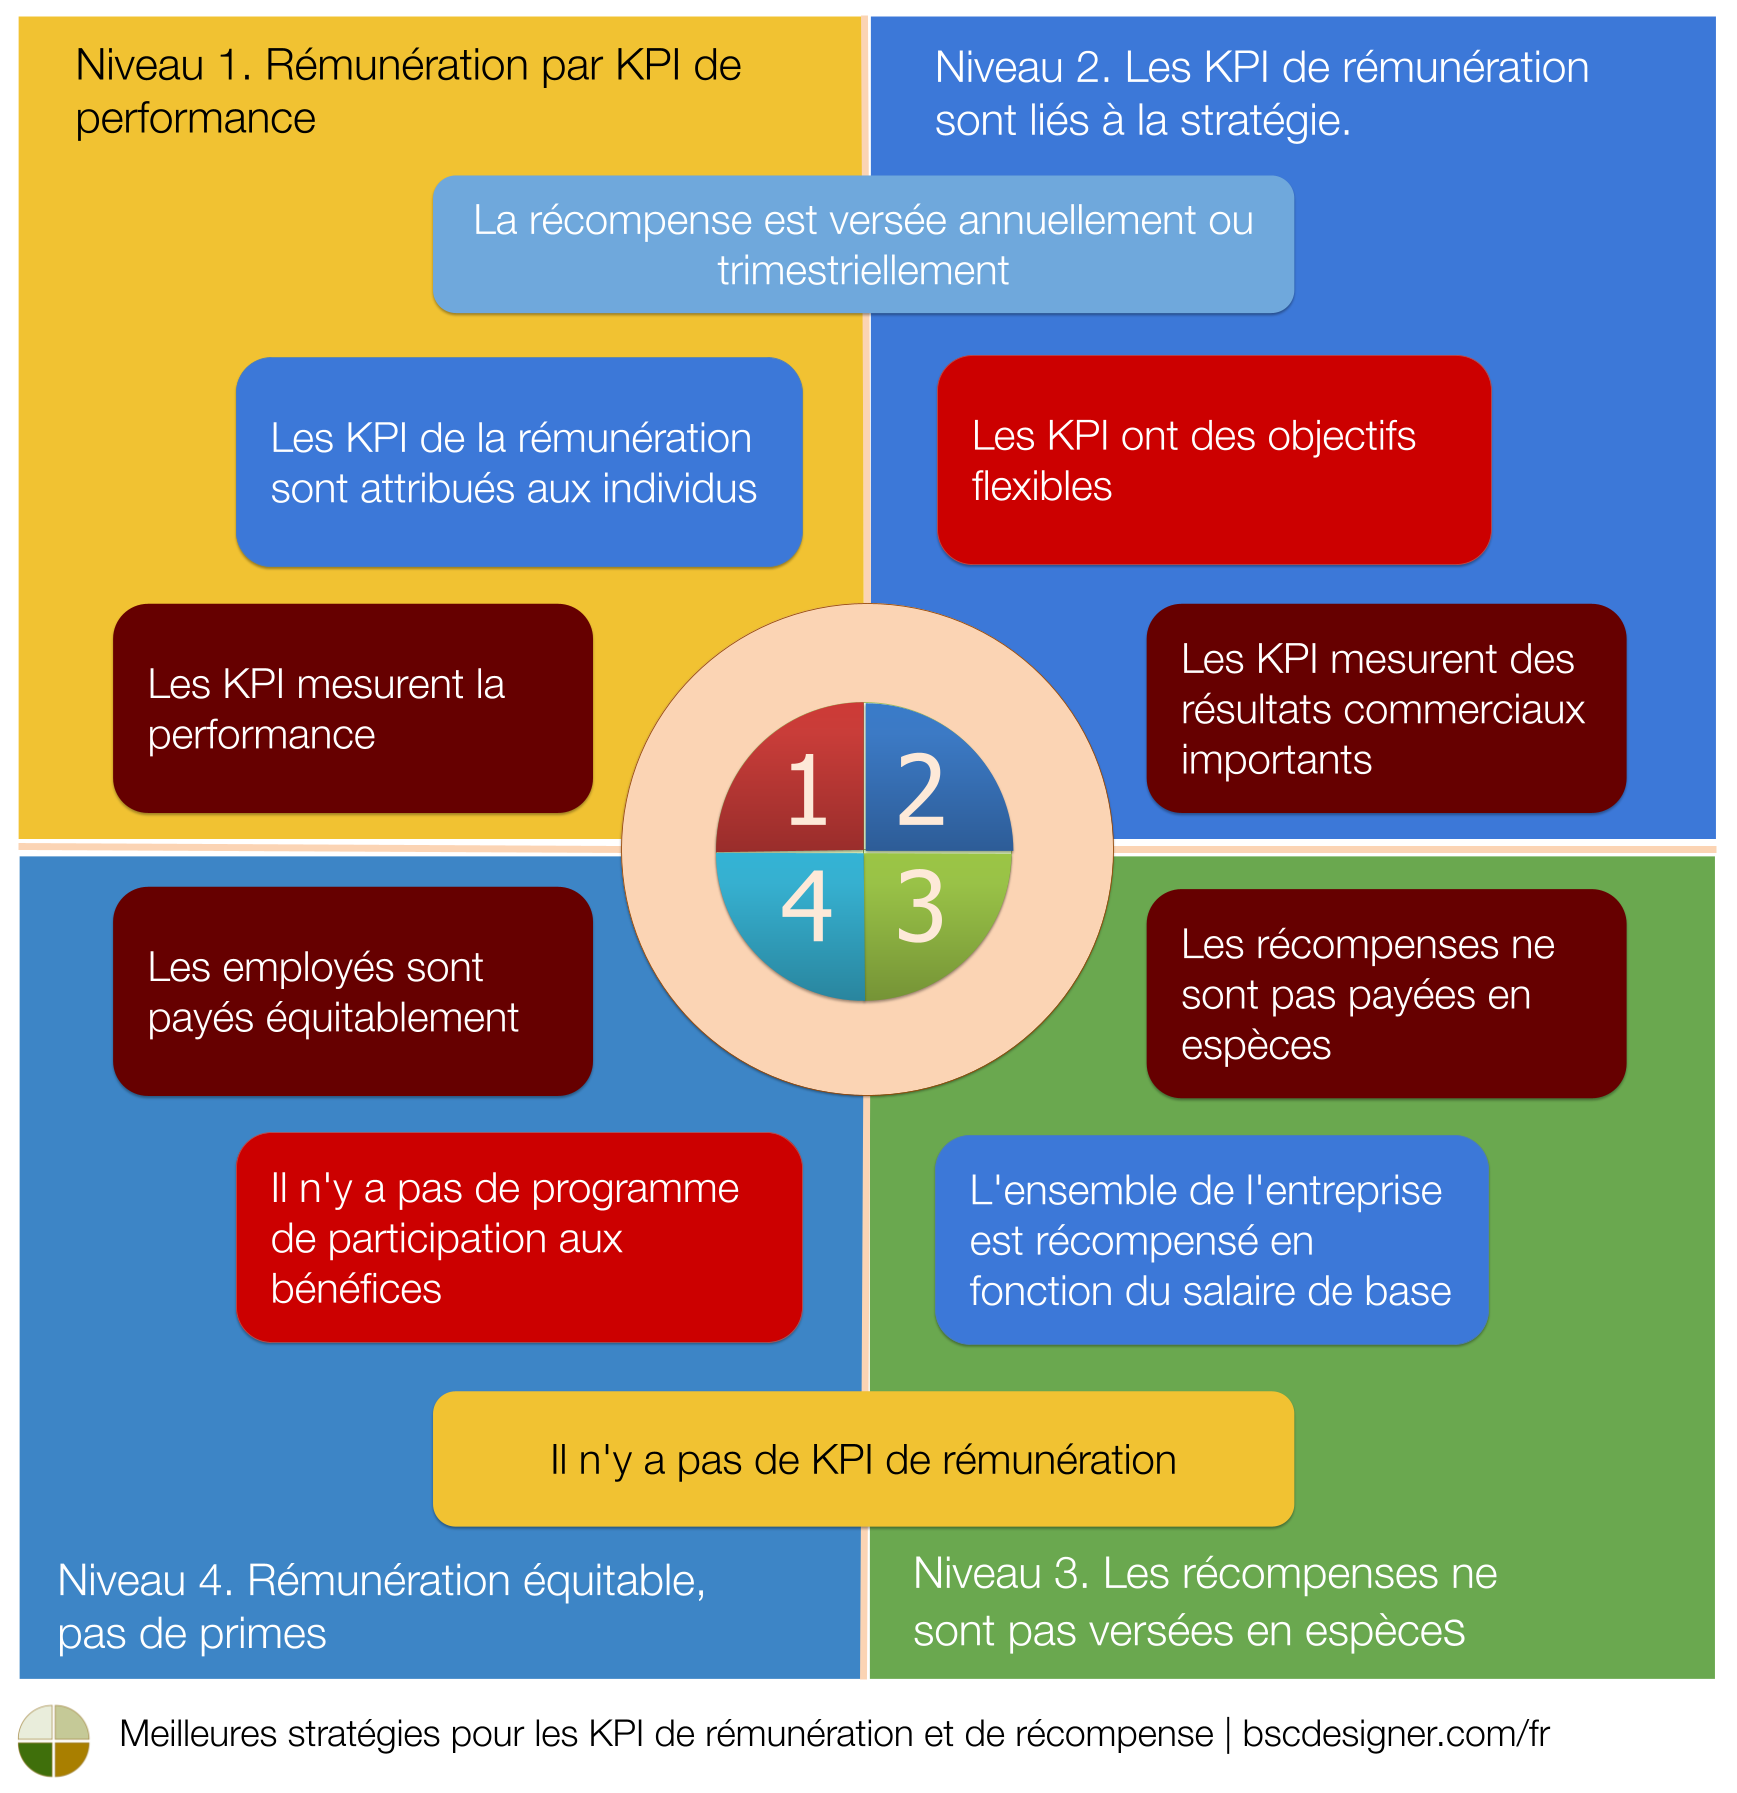
J’ai établi une classification des approches possibles du système de récompense. Ne considérez pas ces niveaux comme des niveaux de maturité de l’entreprise ; votre objectif pourrait ne pas être d’atteindre le niveau 4, mais d’atteindre l’excellence au niveau 2.
Toute entreprise choisit l’un ou l’autre modèle de récompense en raison de l’environnement spécifique de l’entreprise et des défis actuels de l’entreprise.
Il n’existe pas de vérité absolue quant aux approches à utiliser.
La nécessité de la récompense. Théorie XY
La première question est la suivante : pourquoi les employés doivent-ils être récompensés ?
- La récompense est censée accroître la motivation d’un employé.
- La hiérarchie des besoins de Maslow (Maslow, 1970)
- La théorie bi-factorielle de la motivation et de l’hygiène de Herzberg (Herzberg, 2003)
- La théorie XY de McGregor1.
Niveau 1. Définissez la rémunération par les KPI de performance
L’idée de base consistant à lier un plan de rémunération aux KPI est simple.
Suivez la performance de nos employés et, s’ils obtiennent de bons résultats, accordez-leur une prime censée les motiver à fournir des résultats encore meilleurs.
Cette approche présente certains inconvénients importants :
Inconvénient : mesure biaisée de la performance
Prenons les représentants commerciaux comme exemple. Le lien de cause à effet entre leurs efforts et les résultats financiers semble clair, mais les résultats financiers à court terme doivent néanmoins être validés par l’impact à long terme sur l’entreprise.
Il est difficile de mesurer la performance des employés, en particulier lorsque les employés savent que leurs primes dépendent des résultats.
Les entreprises qui l’oublient se retrouvent confrontées à des situations comme celles que nous avons examinées dans l’article mauvaise utilisation des KPI.
Caractéristiques communes
- Les managers suivent l’approche de la « théorie X »
- Les KPI sont attribués à des individus afin de mesurer leur performance
- Les KPI ont des valeurs cibles fixes
- La récompense est versée annuellement, trimestriellement et/ou mensuellement en fonction des KPI
Boîte à outils
- Utilisez un logiciel de feuille de calcul pour créer un prototype des calculs de récompense.
- Passez à l’outil professionnel pour le calcul du tableau de bord une fois que la logique sous-jacente est stable.


Niveau 2. Liez les KPI de rémunération aux objectifs stratégiques
Une meilleure approche consisterait à disposer d’une stratégie correctement décrite et à relier les KPI de récompense aux objectifs stratégiques de l’entreprise.
- En théorie, cette approche est meilleure, car un plan de rémunération est désormais lié à l’atteinte des objectifs stratégiques ;
- En pratique, la plupart des managers se concentrent encore sur des KPI de performance à court terme (voir l’étude « KPI, Performance & Reward »2) ou utilisent des KPI stratégiques qui n’ont pas de sens pour les managers opérationnels.
Inconvénient : déclinez d’abord la stratégie
Cette approche présente deux inconvénients :
- Il n’est pas clair si/comment des individus spécifiques ont contribué au succès de l’entreprise.
- Mesurer le succès d’une entreprise constitue en soi un défi important.
Prenons une banque de détail où les dirigeants mesurent le succès de leur organisation par le bénéfice par action. Cet indicateur dépend de nombreux facteurs :
- Les décisions des actionnaires et des dirigeants
- La concurrence des entreprises FinTech
- Les éventuels problèmes avec les organismes de réglementation
Si nous associons la récompense à ce KPI stratégique, cela aura probablement du sens pour les dirigeants, mais n’aura aucun sens pour les managers de terrain.
Quelle pourrait être une solution à ces défis ?
Un objectif stratégique doit être correctement décliné pour avoir du sens au niveau local.
Dans le cas de la banque, il sera bien plus pertinent d’associer la récompense à la version « locale » des objectifs stratégiques qui présente une certaine pertinence pour les employés évalués.
Caractéristiques communes
- Les managers disent qu’ils suivent la « théorie Y », mais, dans de nombreux cas, ils continuent à adopter l’approche de la « théorie X »
- Les KPI suivent les résultats commerciaux importants
- Les KPI ont des cibles flexibles
- La récompense est versée annuellement ou trimestriellement
Boîte à outils
- Utilisez un logiciel de tableau de bord équilibré pour formuler et décliner votre stratégie
- Alignez les KPI des primes sur la performance des objectifs stratégiques

 Tableau de bord du service client.
Niveau 3. Les récompenses ne sont pas versées en espèces
À ce niveau, les employés ne sont pas du tout rémunérés par des primes financières. L’idée est la suivante : pourquoi quelqu’un devrait-il être payé deux fois (une première fois avec un salaire et une seconde fois avec une prime) pour le même travail ?
Jeremy Hope, dans « How KPIs can help motivate and reward the right behavior »3, partage un exemple intéressant. L’auteur cite Herb Kelleher, président de Southwest Airlines, lorsqu’il parle de la rémunération des employés :
« Si quelqu’un travaillait uniquement pour être rémunéré, nous ne le voulions probablement pas chez Southwest Airlines. Nous voulions qu’ils travaillent afin de faire quelque chose d’excellent. Et de servir les gens. »
Southwest Airlines dispose d’un programme de primes, mais les employés ne verront pas les fonds de sitôt, car l’entreprise les investit dans un plan de retraite des employés.
Inconvénient : gagner la concurrence pour les talents est plus difficile
Le niveau 3 offre un compromis :
- Il n’y a pas de primes en espèces, de sorte que toute approche à court terme visant à contourner le système ne fonctionnera pas.
- Les équipes sont rémunérées sous forme d’actions qui, par définition, sont liées à la réussite financière de l’entreprise.
La stratégie de gestion des talents d’une entreprise n’est jamais isolée du marché. Si des primes en espèces sont traditionnellement versées pour un certain poste, il peut alors être difficile pour votre organisation de passer du niveau 2 au niveau 3.
- Soyez prêt à constater une baisse de vos indicateurs de recrutement des talents et de rétention. Compensez-les par un engagement plus élevé.
Caractéristiques communes
- Les managers adoptent l’approche de la « théorie Y »
- Il n’y a pas de KPI pour les récompenses
- L’ensemble de l’entreprise est récompensé sur la base du salaire de base
- Les récompenses ne sont pas versées en espèces, mais sont investies dans le régime de retraite ou dans l’achat d’actions
Boîte à outils
Bien qu’il n’y ait pas de KPI bonus, votre équipe doit tout de même connaître les objectifs de l’organisation et doit toujours mesurer sa performance.
- Utilisez le cadre du tableau de bord équilibré pour suivre l’exécution de la stratégie
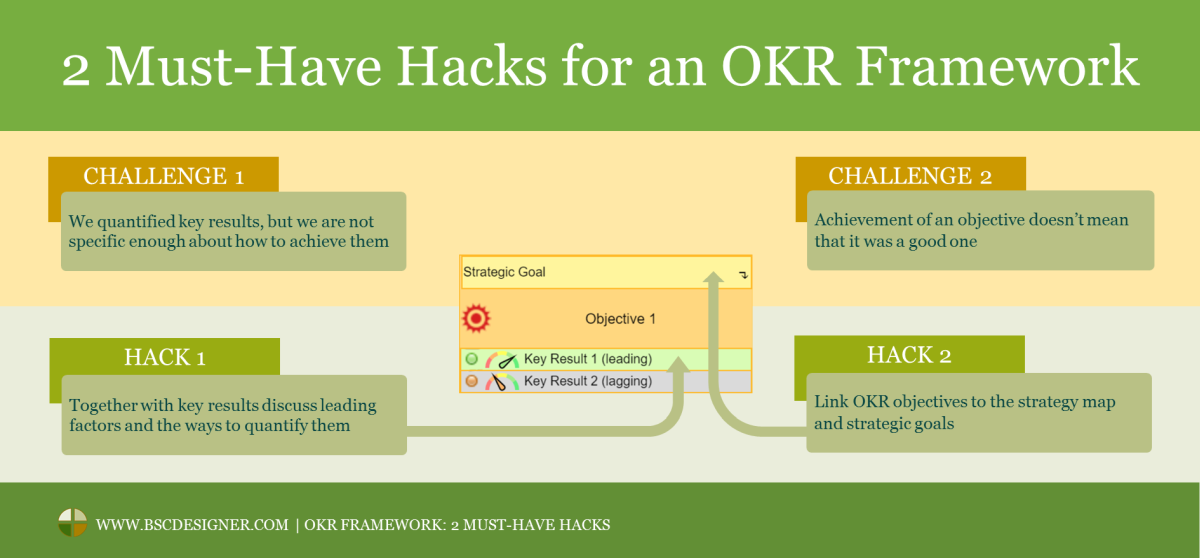
- Utilisez le cadre léger OKR pour concentrer les efforts de votre équipe

Programme de récompenses chez Apple
Dans le précédent article, j’ai mentionné qu’Apple peut se permettre d’avoir un taux de rotation supérieur à la moyenne du secteur et continuer à trouver et à retenir les meilleurs talents de l’industrie. Qu’en est-il de leur système de récompenses ?
Selon les informations disponibles au public, Apple propose à ses employés un plan d’achat d’actions et des réductions sur ses produits. Par exemple, en 2012, Apple accordait à ses employés une bonne réduction sur un nouveau Mac et un iPad. Cela peut être considéré comme une récompense ainsi que comme un programme d’engagement des employés.
Les cadres dirigeants d’Apple figurent dans la liste des 5 dirigeants les mieux rémunérés. En plus du salaire de base, ils ont reçu une rémunération sous forme d’actions. Cela a été fait dans un objectif précis : « retenir l’équipe dirigeante de l’entreprise pendant la transition du PDG ». Quant au PDG d’Apple, Tim Cook, la nouvelle initiative lie l’attribution d’actions de Cook à l’indice de performance de l’entreprise dans le Standard & Poor’s 500.
Niveau 4. Rémunération équitable, sans primes
Henry Mintzberg, professeur à la Faculté de gestion de l’Université McGill, propose un point de vue encore plus extrême. Dans son article4 pour le Wall Street Journal, il ne propose aucun remède au problème des primes des dirigeants ; il dit simplement que « le problème, c’est qu’elles [les primes des dirigeants] existent » !
L’auteur évoque cinq raisons pour lesquelles les dirigeants ne devraient pas percevoir de primes. Comme alternative possible, il cite le versement de primes à tous les employés en fonction de leur salaire de base (comme cela a été discuté au niveau 3), mais il estime néanmoins qu’il subsiste un problème possible, car la performance ne peut jamais être évaluée correctement en tenant compte d’une perspective à long terme.
Il est évident que, pour pouvoir opérer à ce niveau, une entreprise doit disposer d’un leadership fort, entièrement (à 100 %) axé sur la manière « Théorie Y » de travailler avec les employés. De plus, l’entreprise doit avoir une marque établie auprès des candidats potentiels afin de pouvoir se permettre d’écarter les employés principalement motivés par les plans de rémunération.
Comment les employés sont-ils alors motivés ?
Les organisations de niveau 4 passent d’une motivation extrinsèque (niveaux 1 à 3) à une motivation intrinsèque. Selon Kenneth Thomas5, il existe quatre récompenses intrinsèques :
- Sens de la signification. Comprendre la finalité. Un énoncé de mission sur la carte stratégique devrait y contribuer.
- Sens du choix. L’employé comprend l’objectif et peut choisir la meilleure façon de l’atteindre. Au niveau de la description de la stratégie, cela signifie que la stratégie est le fruit d’une discussion à chaque niveau, et non pas seulement un ensemble d’objectifs imposés par la direction.
- Sens de la compétence. Le sentiment d’un travail de haute qualité accompli. Auparavant, nous avons expliqué comment une entreprise peut quantifier et mesurer la qualité.
- Sens du progrès. Le sentiment d’avancer dans la bonne direction. C’est probablement la meilleure façon d’utiliser les KPI.
Ces quatre éléments sembleront très familiers à ceux qui ont évalué l’engagement des employés à l’aide de l’indice Q12.
Inconvénient : vous testez le terrain
Comme au niveau 3, vous pourriez constater que vos pratiques innovantes en matière de rémunération ne sont pas partagées par vos collègues du secteur.
- Vous devrez franchir de nombreuses barrières mentales chez les managers, les RH et les employés.
- Vous devrez trouver un niveau de salaire équitable, défendable auprès du conseil d’administration et suffisamment attractif pour alimenter votre entonnoir de recrutement en candidats.
- Votre équipe devra prendre au sérieux la motivation intrinsèque (consultez la section des outils ci-dessous pour quelques conseils).
Caractéristiques communes
- Leadership selon l’approche de la « théorie Y »
- Il n’y a pas de KPI de récompense extrinsèque
- L’entreprise se concentre sur les KPI de récompense intrinsèque
- Il n’y a pas de programmes de rémunération ou de partage des bénéfices
- Les employés sont rémunérés équitablement, aucune prime supplémentaire n’est versée
Boîte à outils
- Continuez à utiliser les cadres tableau de bord équilibré et OKR, comme indiqué au niveau 3
- Travaillez sur vos systèmes de qualité et d’innovation afin de donner un sentiment de compétence
- Travaillez sur votre culture de mesure de la performance afin de donner un sentiment de progrès

 Tableau de bord des innovations.
Comment BSC Designer peut-il aider ?
Voici quelques scénarios typiques montrant comment le logiciel BSC Designer peut aider en matière de calcul des récompenses et de la performance.
- Niveau 1. Utilisez BSC Designer comme alternative à Excel, notamment si vous avez des calculs de tableau de bord complexes avec différentes échelles de mesure, la normalisation, des pondérations, diverses fonctions de performance.
- Niveau 2. Utilisez BSC Designer pour créer votre tableau de bord équilibré et cartographier les objectifs métier dans les quatre perspectives. Établissez un lien avec les indicateurs retardés afin d’obtenir les chiffres de performance pour le calcul des primes.
- Niveau 3. Déclinez la stratégie dans l’ensemble de votre organisation et alignez les objectifs de haut niveau du tableau de bord équilibré sur les objectifs de niveau local issus des OKR légers.
- Niveau 4. Utilisez BSC Designer pour suivre l’exécution de la stratégie, y compris ses aspects qualité et innovation.
Où se situe le juste milieu ?
Comme nous pouvons le constater, il existe différentes approches des programmes de rémunération.
- Il existe des entreprises comme Apple qui suivent un modèle traditionnel et peuvent se le permettre.
- Il existe des organisations comme Southwest Airlines qui préfèrent se concentrer sur la fidélisation de personnes qui ne recherchent pas de primes.
La pratique de la rémunération des dirigeants peut être quelque chose qui n’aide pas, voire qui cause des dommages (voir les idées d’Henry Mintberg mentionnées au niveau 4), mais elle reste largement utilisée.
Voici quelques réflexions de synthèse concernant un système de récompense :
- Adaptez le programme de récompense à l’environnement de l’entreprise. Choisissez la forme du programme de récompense en fonction de vos défis commerciaux actuels.
- Faites le lien avec ce qui compte réellement. Ne liez pas les programmes de récompense à la performance d’un employé ; liez plutôt les programmes de récompense aux résultats tangibles des objectifs stratégiques.
- Récompensez les équipes, pas les individus. Envisagez le passage de la récompense des individus à la récompense des équipes ou de l’ensemble de l’entreprise.
- Aucune récompense en espèces. Évitez les récompenses sous forme d’argent liquide, car les achats d’actions fonctionnent mieux.
Récompenses intrinsèques. Aidez votre équipe à maîtriser la motivation intrinsèque et les récompenses.
- Douglas McGregor, The Human Side of Enterprise, 1960, McGraw-Hill ↩
- KPI, Performance & Reward, Paula Kager, Dirk Lindenbergh, Global Equity Organization ↩
- How KPIs can help motivate and reward the right behavior, Jeremy Hope, 2013, IBM Software Business Analytics ↩
- No More Executive Bonuses!, Henry Mintzberg, 2009, The Wall Street Journal ↩
- The Four Intrinsic Rewards that Drive Employee Engagement, Kenneth Thomas, 2009 ↩

Alexis Savkín est le fondateur de BSC Designer, une plateforme d’exécution de la stratégie ayant le tableau de bord équilibré en son cœur. Il possède plus de 20 ans d’expérience en exécution de la stratégie et en gestion de la performance, et il est le créateur du Strategy Execution Canvas, l’auteur de deux livres et de plus de 100 articles sur la stratégie, les KPI et la gestion de la performance. Connectez-vous avec Alexis sur LinkedIn.