El crecimiento sostenible es un tema clave de la mayoría de las estrategias corporativas actuales. En este artículo, analizaremos las formas de implementar los pilares de la sostenibilidad (ESG) en la estrategia.
El contenido del artículo:
- Introducción. ¿Qué es la sostenibilidad?
- Parte 1. KPIs de sostenibilidad
- Parte 2. Construya un cuadro de mando integral sostenible

 Plantilla de estrategia sostenible.
¿Qué queremos decir con «sostenibilidad»?
«Sostenibilidad» es hoy una palabra de moda:
- Algunas empresas hablan de productos «sostenibles» refiriéndose a algo fabricado con materiales reciclados.
- Otras organizaciones explican su estrategia de sostenibilidad generando un impacto positivo en la sociedad o logrando resultados económicos importantes.
- La definición del diccionario define sostenible como «no ser perjudicial para el medio ambiente».
Aunque podemos encontrar muchas definiciones, la mayoría de los autores coinciden en tres pilares de la sostenibilidad (también conocidos bajo el acrónimo ESG):
- Aspectos ambientales, como fabricar productos ecológicos, combatir la contaminación y el cambio climático.
- Impacto social que puede variar desde crear un entorno de trabajo seguro hasta programas de concienciación ecológica.
- Resultados económicos importantes, por ejemplo, el ahorro de costes que también da como resultado la reducción de la huella de carbono.
Parte 1. KPIs de sostenibilidad
A continuación, se presentan algunas métricas de sostenibilidad ampliamente utilizadas. Las enumero aquí como ejemplo de cómo podrían verse los KPIs de sostenibilidad.
Un mejor enfoque para los KPIs de sostenibilidad sería:
- Formule primero una estrategia sostenible
- Cuantifique la estrategia agregando algunas medidas de rendimiento relevantes o utilizando algunos de los, por ejemplo, marcos de informesODS o Informes europeos de sostenibilidad.
Energía
- Consumo de energía, kWh / año
- Uso de energía en oficinas, kWh / m2
- Energía ahorrada debido a las mejoras implementadas, %
Agua
- Consumo de agua
- % de agua reciclada
- % de agua reutilizada
Residuos
- Residuos por tipo y método de eliminación
Emisiones
- Emisiones tóxicas
- Emisiones directas de CO2
- Emisiones indirectas de CO2
- Emisiones de CO2 de los viajes de negocios por empleado
- Emisión de óxido nítrico
- Emisión de óxido sulfúrico
Materiales
- % de materiales no renovables
- % de materiales reciclados utilizados
- Tasa de reciclaje del producto, %
- Tasa de reciclaje de materiales de embalaje, %
Social
- Seguridad en el lugar de trabajo (más KPIs para seguridad)
- % de innovaciones que incluyen objetivos de sostenibilidad
- % penetración de la formación de concienciación sobre sostenibilidad
Administración
- % de proveedores revisados en el contexto de la sostenibilidad
- % de proveedores que cumplen con la estrategia de sostenibilidad establecida
Más KPIs para compras.
Las métricas específicas de sostenibilidad cambiarán según el dominio empresarial.
- Por ejemplo, aquí están los KPIs de sostenibilidad para la gestión de propiedades, tal como los presenta el Programa de las Naciones Unidas para el Medio Ambiente.
- Algunas métricas y principios de medición son establecidos por los gobiernos, como en el caso del Informe europeo de sostenibilidad.
Parte 2. Cuadro de mando sostenible frente a estrategia sostenible
No existe un Cuadro de mando integral de sostenibilidad:
- Cuando hablamos de un Cuadro de mando integral sostenible, en realidad estamos hablando de un cuadro de mando de estrategia clásico que describe una estrategia sostenible.
Por lo tanto, una mejor pregunta es:
¿Cómo podemos describir una estrategia sostenible utilizando el marco del Cuadro de mando integral?
He visto dos enfoques:
- Agregar perspectivas. Agregar perspectivas sociales y ambientales adicionales (no recomiendo este enfoque; consulte mis argumentos a continuación).
- Enfocar la estrategia existente en la sostenibilidad. Actualice los objetivos en su mapa estratégico teniendo en cuenta la sostenibilidad.
Por qué agregar la perspectiva de «Sociedad» o «Ecología» es una mala idea
Este enfoque apareció en 2002 bajo el término «SBSC» (Cuadro de mando integral de sostenibilidad) como resultado de un proyecto de investigación de dos años patrocinado por el Ministerio Federal de Educación e Investigación de Alemania. La investigación sobre el «Cuadro de mando integral de sostenibilidad» fue realizada por el Instituto de Economía y Medio Ambiente (St. Gallen) y la Universidad de Lüneburg.
El resultado de la investigación fue el método de integración de las ideas de sostenibilidad desarrolladas previamente en un marco existente de cuadro de mando integral, mediante la adición de dos perspectivas adicionales al método del cuadro de mando integral: Sociedad y Medio Ambiente.
KPMG introdujo una idea similar centrada en integrar indicadores de desempeño ambiental.
¿Qué hay de nuevo y qué está mal en estas dos perspectivas? Una respuesta breve:
Agregar las perspectivas desplaza el foco de la organización de la estrategia a la medición del desempeño.
La práctica de BSC Designer muestra que las empresas con más perspectivas tienden a convertir su cuadro de mando de estrategia en un cuadro de mando de KPI y a utilizar las perspectivas como contenedores para sus innumerables métricas.
El seguimiento de los KPIs de sostenibilidad es imprescindible, pero es necesario realizarlo en el contexto de determinados objetivos y de la estrategia; de lo contrario, su impacto será limitado.
Céntrese en la sostenibilidad en la estrategia existente
Un mejor enfoque sería analizar el cuadro de mando de la estrategia actual y asegurarse de que los objetivos asignados en todas las perspectivas cumplan los requisitos de sostenibilidad.
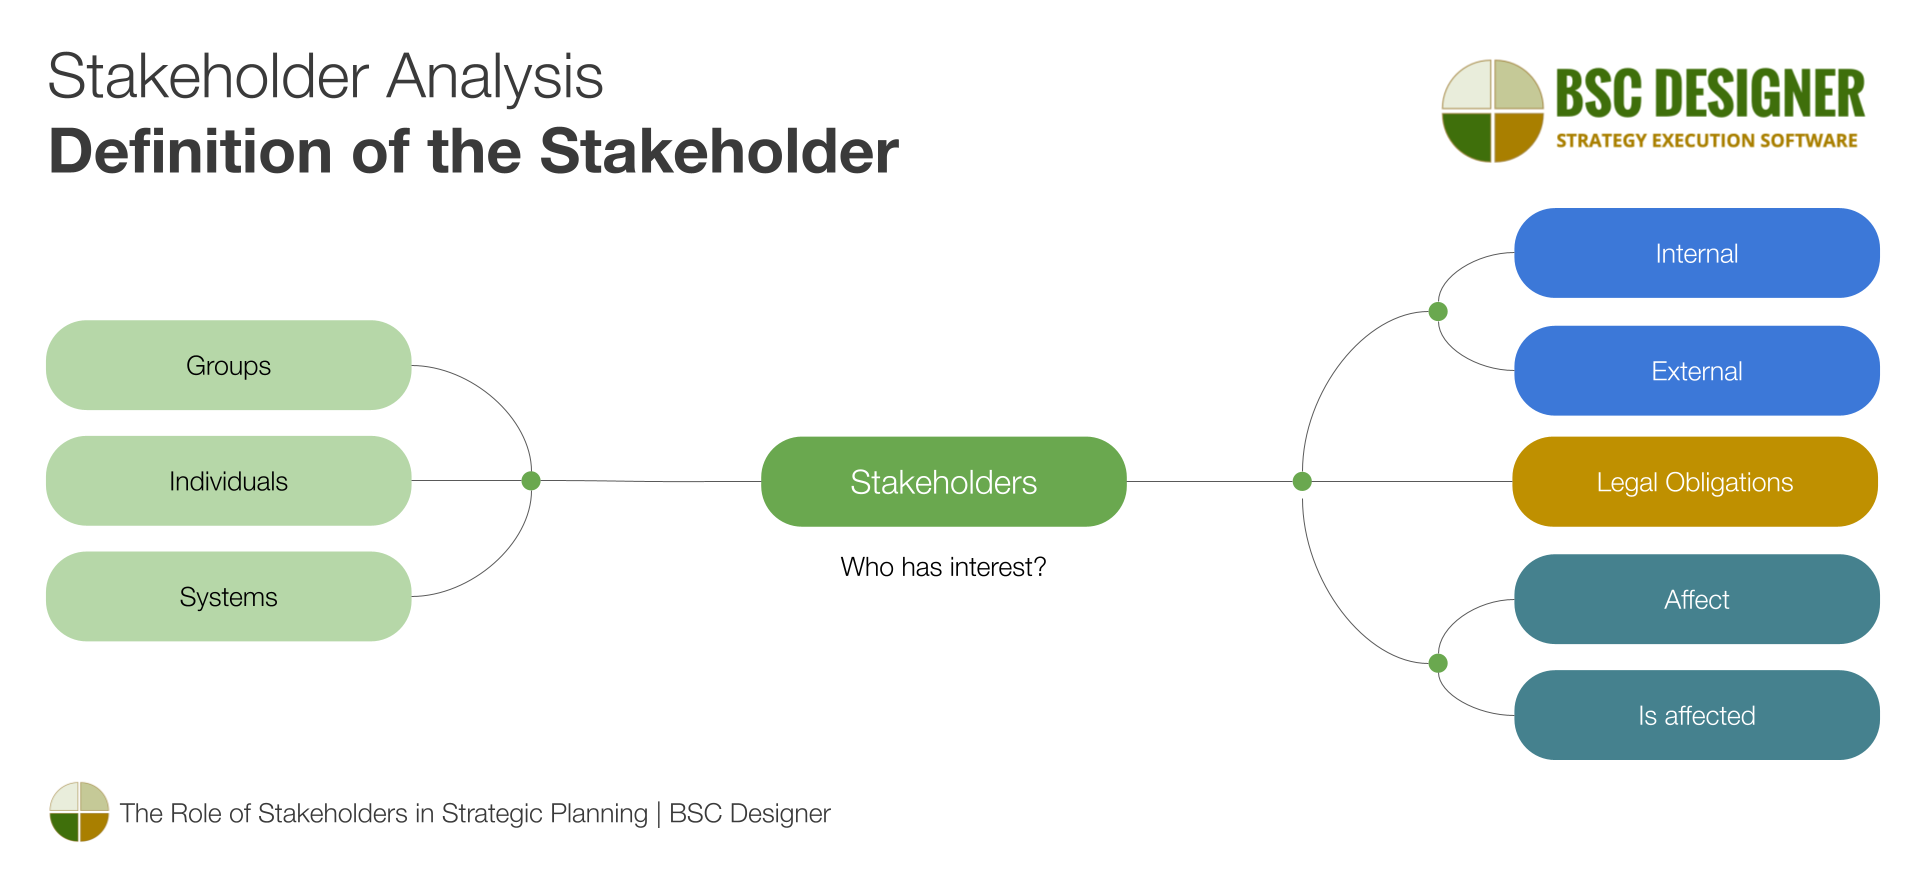
Analice las partes interesadas
Un punto de partida sería ampliar la lista de partes interesadas. ¿Quién está interesado en lograr objetivos sostenibles? En el mejor de los casos, todas las partes interesadas lo están. Las partes interesadas típicas de la sostenibilidad son:
- Reguladores gubernamentales
- Clientes verdes: clientes y empleados conscientes de la sostenibilidad
- Comunidades locales
Enfoque los objetivos en cada perspectiva
El siguiente paso es estimar el componente de sostenibilidad de los objetivos empresariales. Es similar a lo que hicimos al revisar las cuatro perspectivas, pero en este caso, las preguntas se formularán en el contexto de la sostenibilidad:
- ¿Tienen en cuenta los objetivos del cliente los intereses de las partes interesadas de la sostenibilidad?
- ¿Estiman los objetivos internos el impacto ambiental (residuos, energía, impacto en el agua y el aire)?
- ¿Ayuda la perspectiva de aprendizaje y crecimiento a promover los valores y la cultura de sostenibilidad? ¿Cómo ayuda TI a la empresa a ser más sostenible?
- ¿Tienen en cuenta los objetivos relacionados con el talento (consulte el cuadro de mando de RR. HH.) las mejores prácticas laborales, el impacto en la comunidad?

Sustainable Strategy Template. Informar sobre sostenibilidad con la Global Reporting Initiative (GRI)
La percepción de la sostenibilidad varía entre dominios, comunidades e individuos. Algunas iniciativas promovidas por la organización como respetuosas con el medio ambiente podrían ser percibidas como no relevantes por los clientes verdes.
Las organizaciones necesitan un marco reconocido globalmente para enfocar su estrategia de sostenibilidad. En este contexto, tenemos algunos actores importantes:
- Global Reporting Initiative (GRI)
- Objetivos de Desarrollo Sostenible (ODS) de la ONU
- Informes europeos de sostenibilidad (ESRS y CSRD)
La Global Reporting Initiative proporciona un conjunto de estándares de informes que ofrece a las empresas orientación específica sobre qué información necesitan informar en función de su dominio operativo.
Los Objetivos de Desarrollo Sostenible (ODS) de la ONU serán más relevantes a nivel de estrategia. Muchas organizaciones (véase, por ejemplo, la “Inversión comunitaria” en el artículo del cuadro de mando del banco o El informe ambiental del Grupo Emirates) alinean sus estrategias con los ODS. A continuación, analizamos un ejemplo de dicha alineación.

Sustainable Strategy Template. Ponga a prueba su cuadro de mando de estrategia de sostenibilidad
Comparta su plan estratégico existente o su cuadro de mando en Excel. Hablaremos sobre cómo BSC Designer puede ayudar a su equipo de estrategia a trasladarlo a un sistema conectado para el seguimiento y la elaboración de informes de la estrategia de sostenibilidad.
Analice un piloto de sostenibilidad
Pruebe el enfoque con un cuadro de mando antes de considerar una implementación más amplia.
Implemente de forma práctica los ODS en la estrategia de la organización
En este artículo, analizamos los pasos específicos para implementar los Objetivos de Desarrollo Sostenible de la ONU y los objetivos de las Agendas Nacionales en la estrategia de la organización.
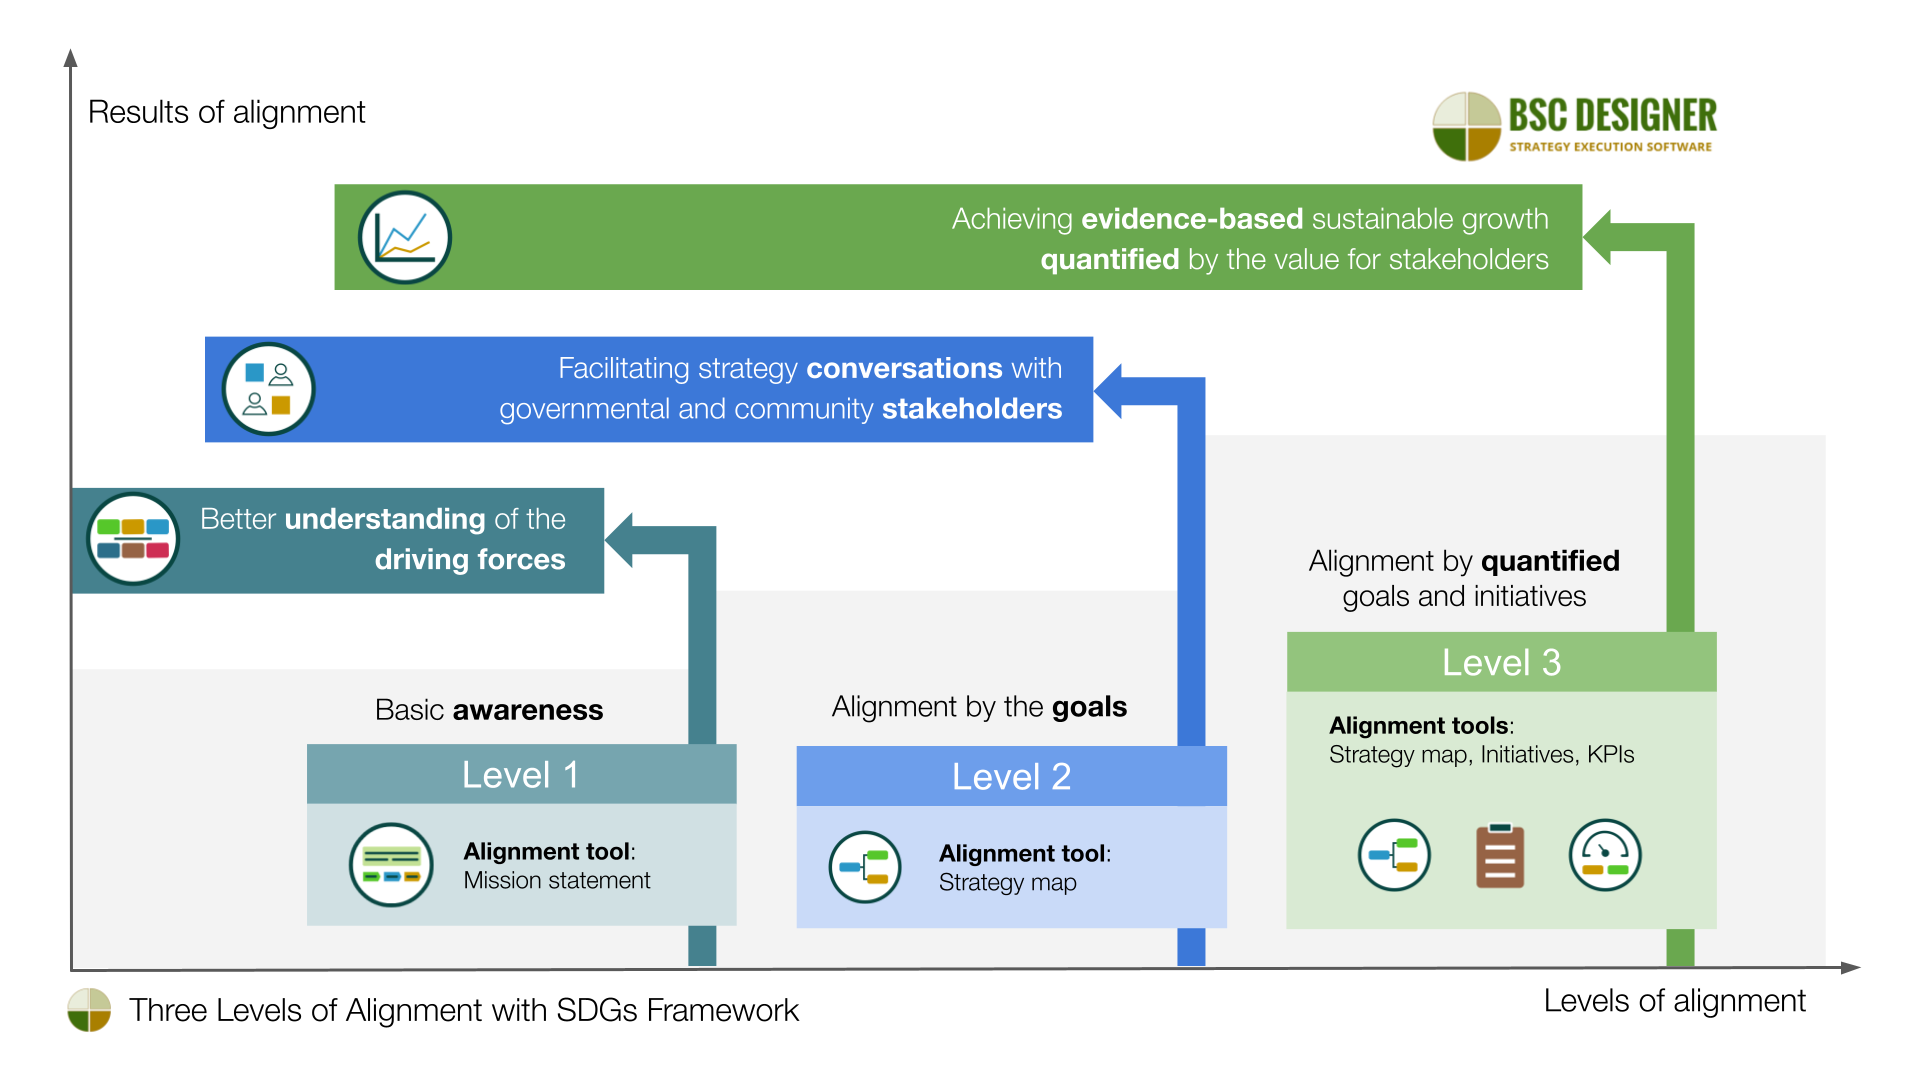
Hablamos de tres niveles de posible integración que varían desde la concienciación básica (Nivel 1) hasta los objetivos e iniciativas cuantificados por el valor para las partes interesadas (Nivel 3).
Use la plantilla Sustainable Strategy Template
BSC Designer ayuda a las organizaciones a implementar sus estrategias complejas:
- Regístrese para un plan gratuito en la plataforma.
- Use la plantilla

 Sustainable Strategy Template como punto de partida. La encontrará en Nuevo > Nuevo cuadro de mando > Más plantillas.
- Siga nuestro Sistema de Implementación de Estrategias para alinear a los interesados y las ambiciones estratégicas en una estrategia integral.
¡Comience hoy y vea cómo BSC Designer puede simplificar la implementación de su estrategia!

Alexis Savkín es arquitecto de estrategia y fundador de BSC Designer, una plataforma de ejecución de la estrategia con el cuadro de mando integral como núcleo. Es el creador del Strategy Execution Canvas, el autor de dos libros y de más de 100 artículos sobre estrategia y medición del desempeño, y ponente en conferencias internacionales. Conéctese con Alexis en LinkedIn.