Zeiten der Unsicherheit und der finanziellen Rezession implizieren Kostensenkungen. Lassen Sie uns besprechen, wie man dies auf disziplinierte Weise umsetzt, um eine negative Wirkung auf die Organisation zu minimieren.
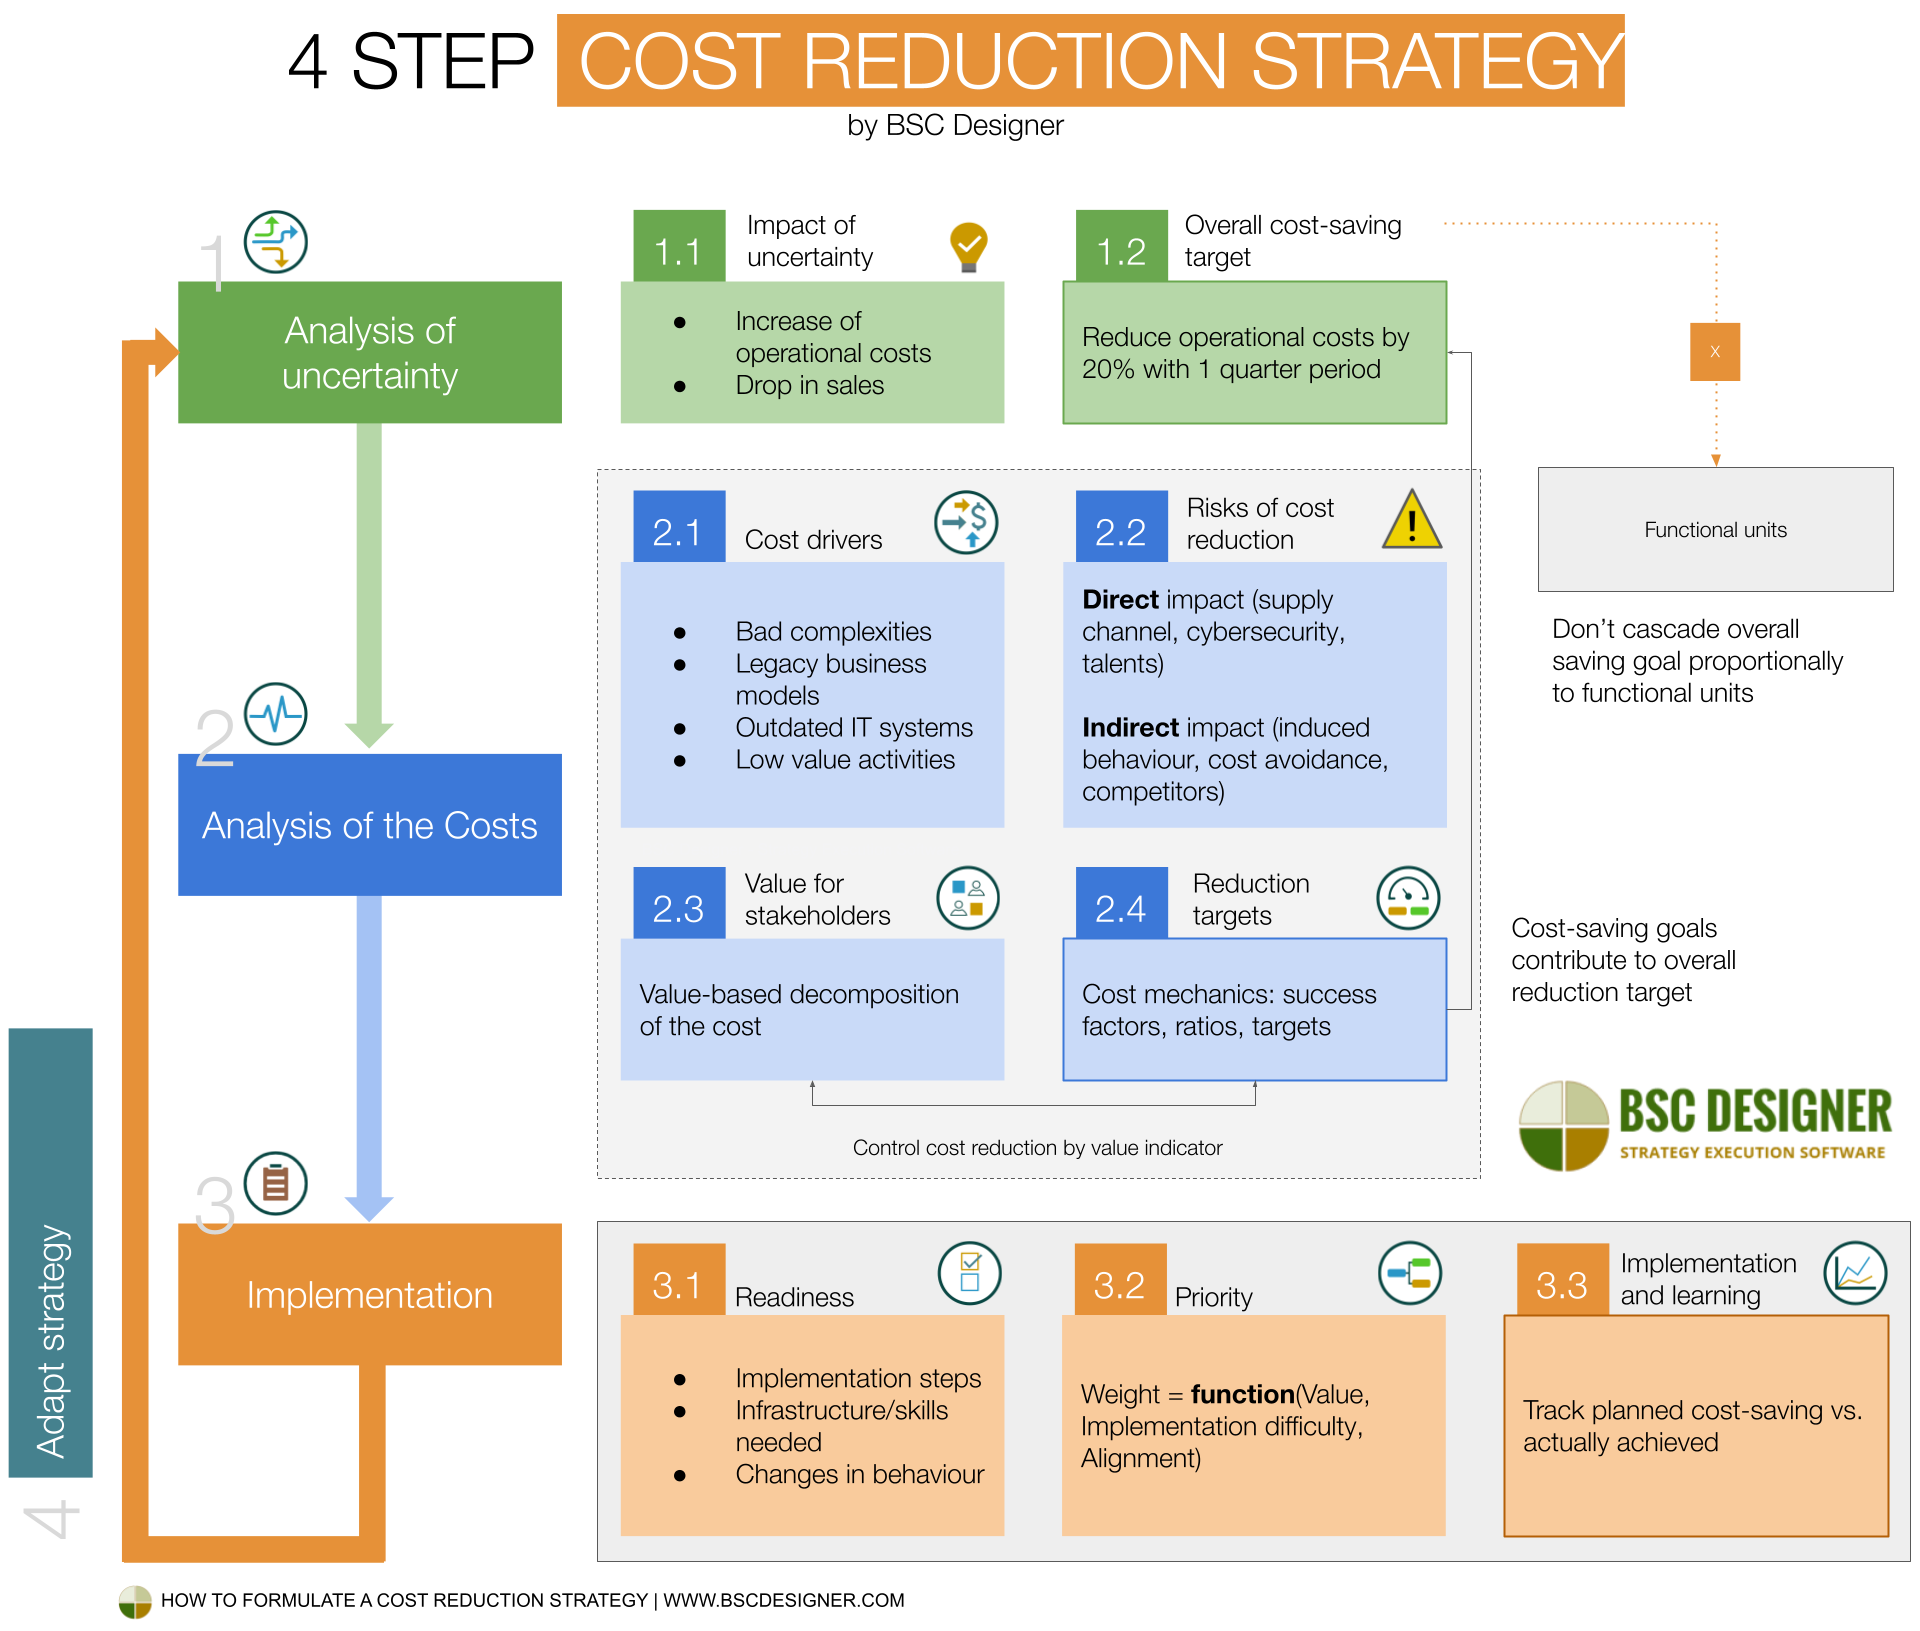
Wir leben in einer Phase der Unsicherheit – disruptive Veränderungen und unvorhersehbare Ereignisse veranlassen Organisationen, den Gürtel enger zu schnallen und sich auf Kostensenkungen zu konzentrieren. Der einfachste Weg, dies zu tun, besteht darin, Kosteneinsparungsziele zu definieren und sie auf die unteren Ebenen zu kaskadieren …
Hier haben wir eine gute Frage, um die Diskussion zu beginnen:
Sollten wir die übergeordneten Kosteneinsparungsziele auf die funktionalen Ebenen von Organisationen kaskadieren?
Die funktionalen Einheiten der Organisation sind einzigartig:
- Ihr Beitrag zur Wertschöpfung ist einzigartig
- Ihre Reaktion auf die Unsicherheit sollte maßgeschneidert sein
- Sie sind unterschiedlichen Risiken ausgesetzt
Die Idee, das übergeordnete Reduktionsziel proportional auf die funktionalen Einheiten zu kaskadieren, ergibt keinen Sinn …
Ein besserer Ansatz besteht darin, mit spezifischen Kostentreibern zu beginnen und:
- von unten nach oben zu gehen (Schritt 2), um den Beitrag der Teilziele zum übergeordneten Kosteneinsparungsziel auszurichten
- von oben nach unten zu gehen (Schritt 3), um die für eine erfolgreiche Umsetzung notwendigen Details hinzuzufügen
- Erkenntnisse zu gewinnen und diese unterwegs umzusetzen (Schritt 4)
Das ist der Kostensenkungsprozess von BSC Designer, den wir im Folgenden besprechen werden. Er umfasst vier Schritte:
- Schritt 1. Analyse der Unsicherheit
- Schritt 2. Umfassende Analyse der Ausgaben: Kostentreiber, Risiken, allgemeine Mechanik, Wert für Stakeholder
- Schritt 3. Implementierung: Bereitschaft, Prioritäten, Fortschrittsverfolgung
- Schritt 4. Strategie anpassen an Unsicherheit über Kostensenkungen hinaus
Schritt 1. Analyse der Unsicherheit
Wir beginnen mit Kosteneinsparungen nicht mit der Analyse der Ausgaben. Stattdessen werden wir etwas Zeit investieren, um die Unsicherheit zu verstehen, mit der wir derzeit konfrontiert sind. Diese Analyse wird dabei helfen, die Natur der erwarteten Wirkung besser zu verstehen und das übergeordnete Ziel der Kostenreduzierung zu formulieren.
Schritt 1.1 Analysiere die Wirkung der Unsicherheit
Die Schlüsselfrage dieses Schritts:
Welche erwartete Wirkung hat Unsicherheit/Krise/Rezession auf die Organisation?
Zum Beispiel:
- Anstieg der operativen Kosten
- Herausforderungen bei der Einstellung/Bindung von Talenten
- Anstieg der Kosten für Rohstoffe
- Anstieg der Logistikkosten
- Anstieg der Zinssätze
- Rückgang der Verkäufe
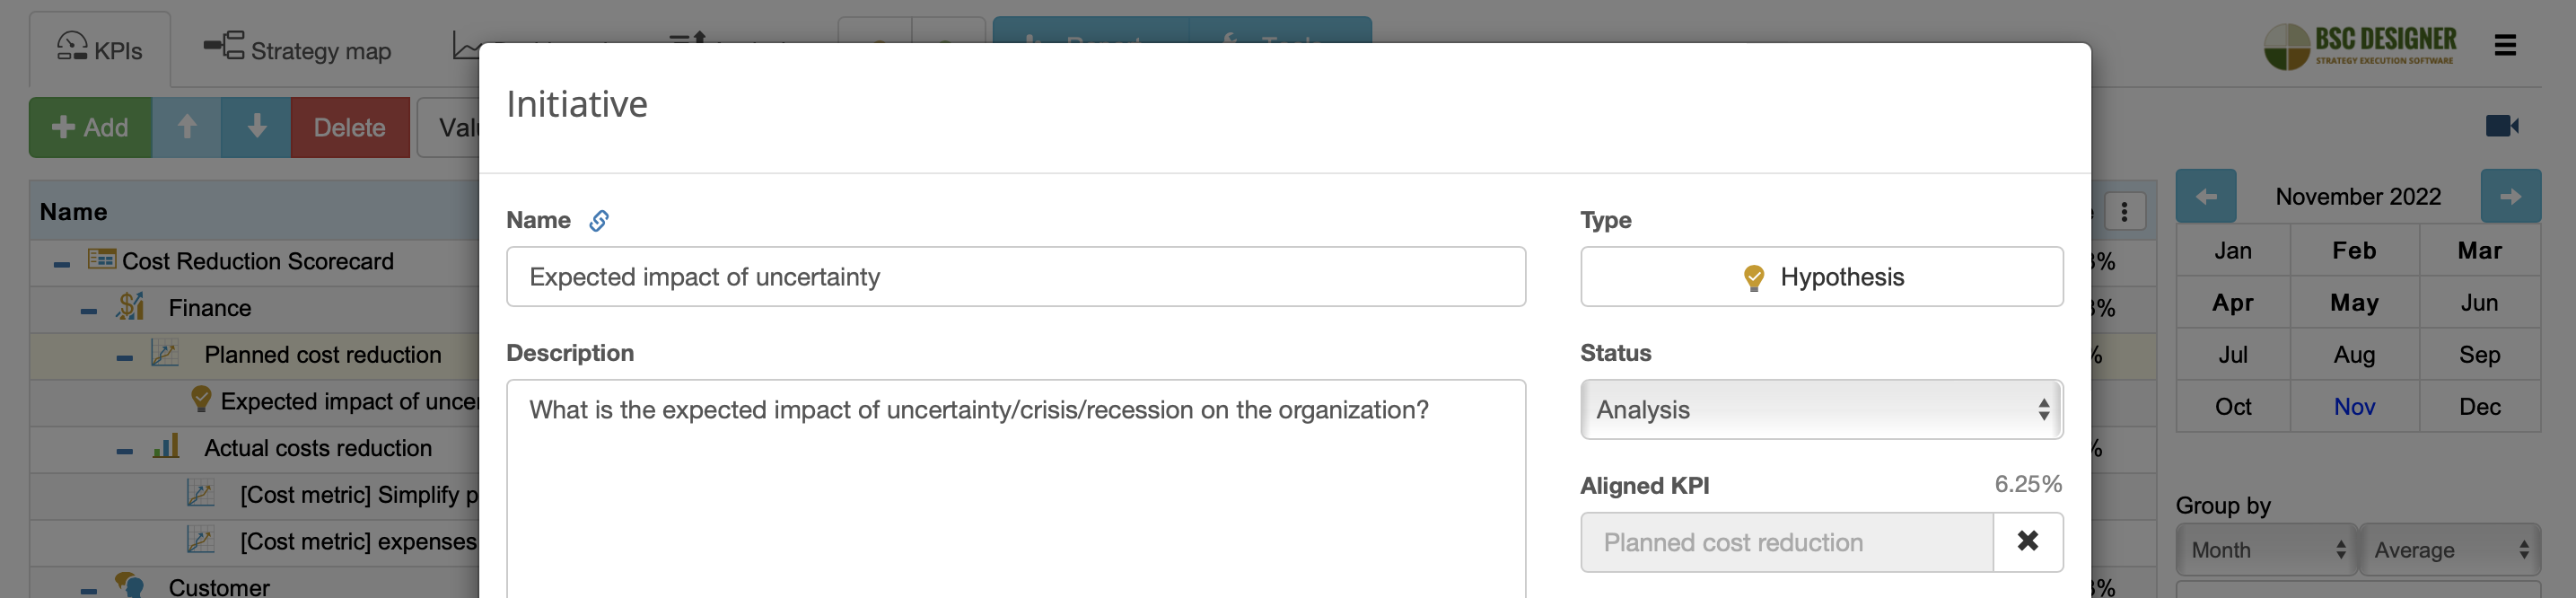
 Scorecard zur Kostenreduzierung.
Wenn Sie eine Übung zur Szenarioplanung durchgeführt haben, haben Sie bereits einige Antworten auf diese Frage, einschließlich Frühindikatoren und eines Entwurfs des Reaktionsplans. Falls nicht, verwenden Sie eine PESTEL-Analyse, um das aktuelle externe Umfeld besser zu verstehen.

PESTEL-Analyse-Vorlage. Schritt 1.2 Gesamtziel für Kostenreduzierung berechnen
Es reicht nicht aus, die betroffenen Funktionen der Organisation zu benennen – versuchen Sie, die erwartete Wirkung anhand historischer Analogien oder vorliegender Daten zu quantifizieren.
Beispielsweise war eine grobe Schätzung der Wirkung der Covid-19-Pandemie durch die Analyse anderer Pandemien möglich.
Zu Beginn der Pandemie konnten wir schätzen, dass:
- Die Funktionen, die mit der persönlichen Interaktion mit Kunden verbunden sind, kurzfristig durch eine Reduzierung um 60 % und langfristig durch eine Reduzierung um 20 % betroffen sein könnten, mit einem erwarteten Rückgang der Verkäufe um 35 % bzw. 15 %.
Nach den ersten Lockdowns müssten wir diese Schätzungen auf höhere Prozentsätze anpassen.
Das Ergebnis dieses Schritts ist ein Ziel mit einem konkreten Zielwert für die Kostenreduzierung.
Um beispielsweise den Rückgang der Verkäufe um 35 % auszugleichen, sollte ein Unternehmen die Betriebskosten innerhalb eines Quartals um 20 % senken.
Um diesen Indikator einzurichten, haben wir zwei Optionen:
- Option 1: Verfolgen Sie die eingesparten Kosten. In diesem Fall ist die Baseline=0 und der Zielwert ist die Kostenreduzierung, die erforderlich ist, um auf die Unsicherheit zu reagieren; der Indikator sollte für Maximieren konfiguriert werden, oder
- Option 2: Verfolgen Sie die Kostenreduzierung. In diesem Fall ist die Baseline die aktuellen Gesamtkosten, und der Zielwert ist das gewünschte Kostenniveau; der Indikator sollte für Minimieren. konfiguriert werden.
In meinem Beispiel-Scorecard habe ich Option 2 verwendet und den Indikator Geplante Kostenreduzierung in der Finanzperspektive erstellt.
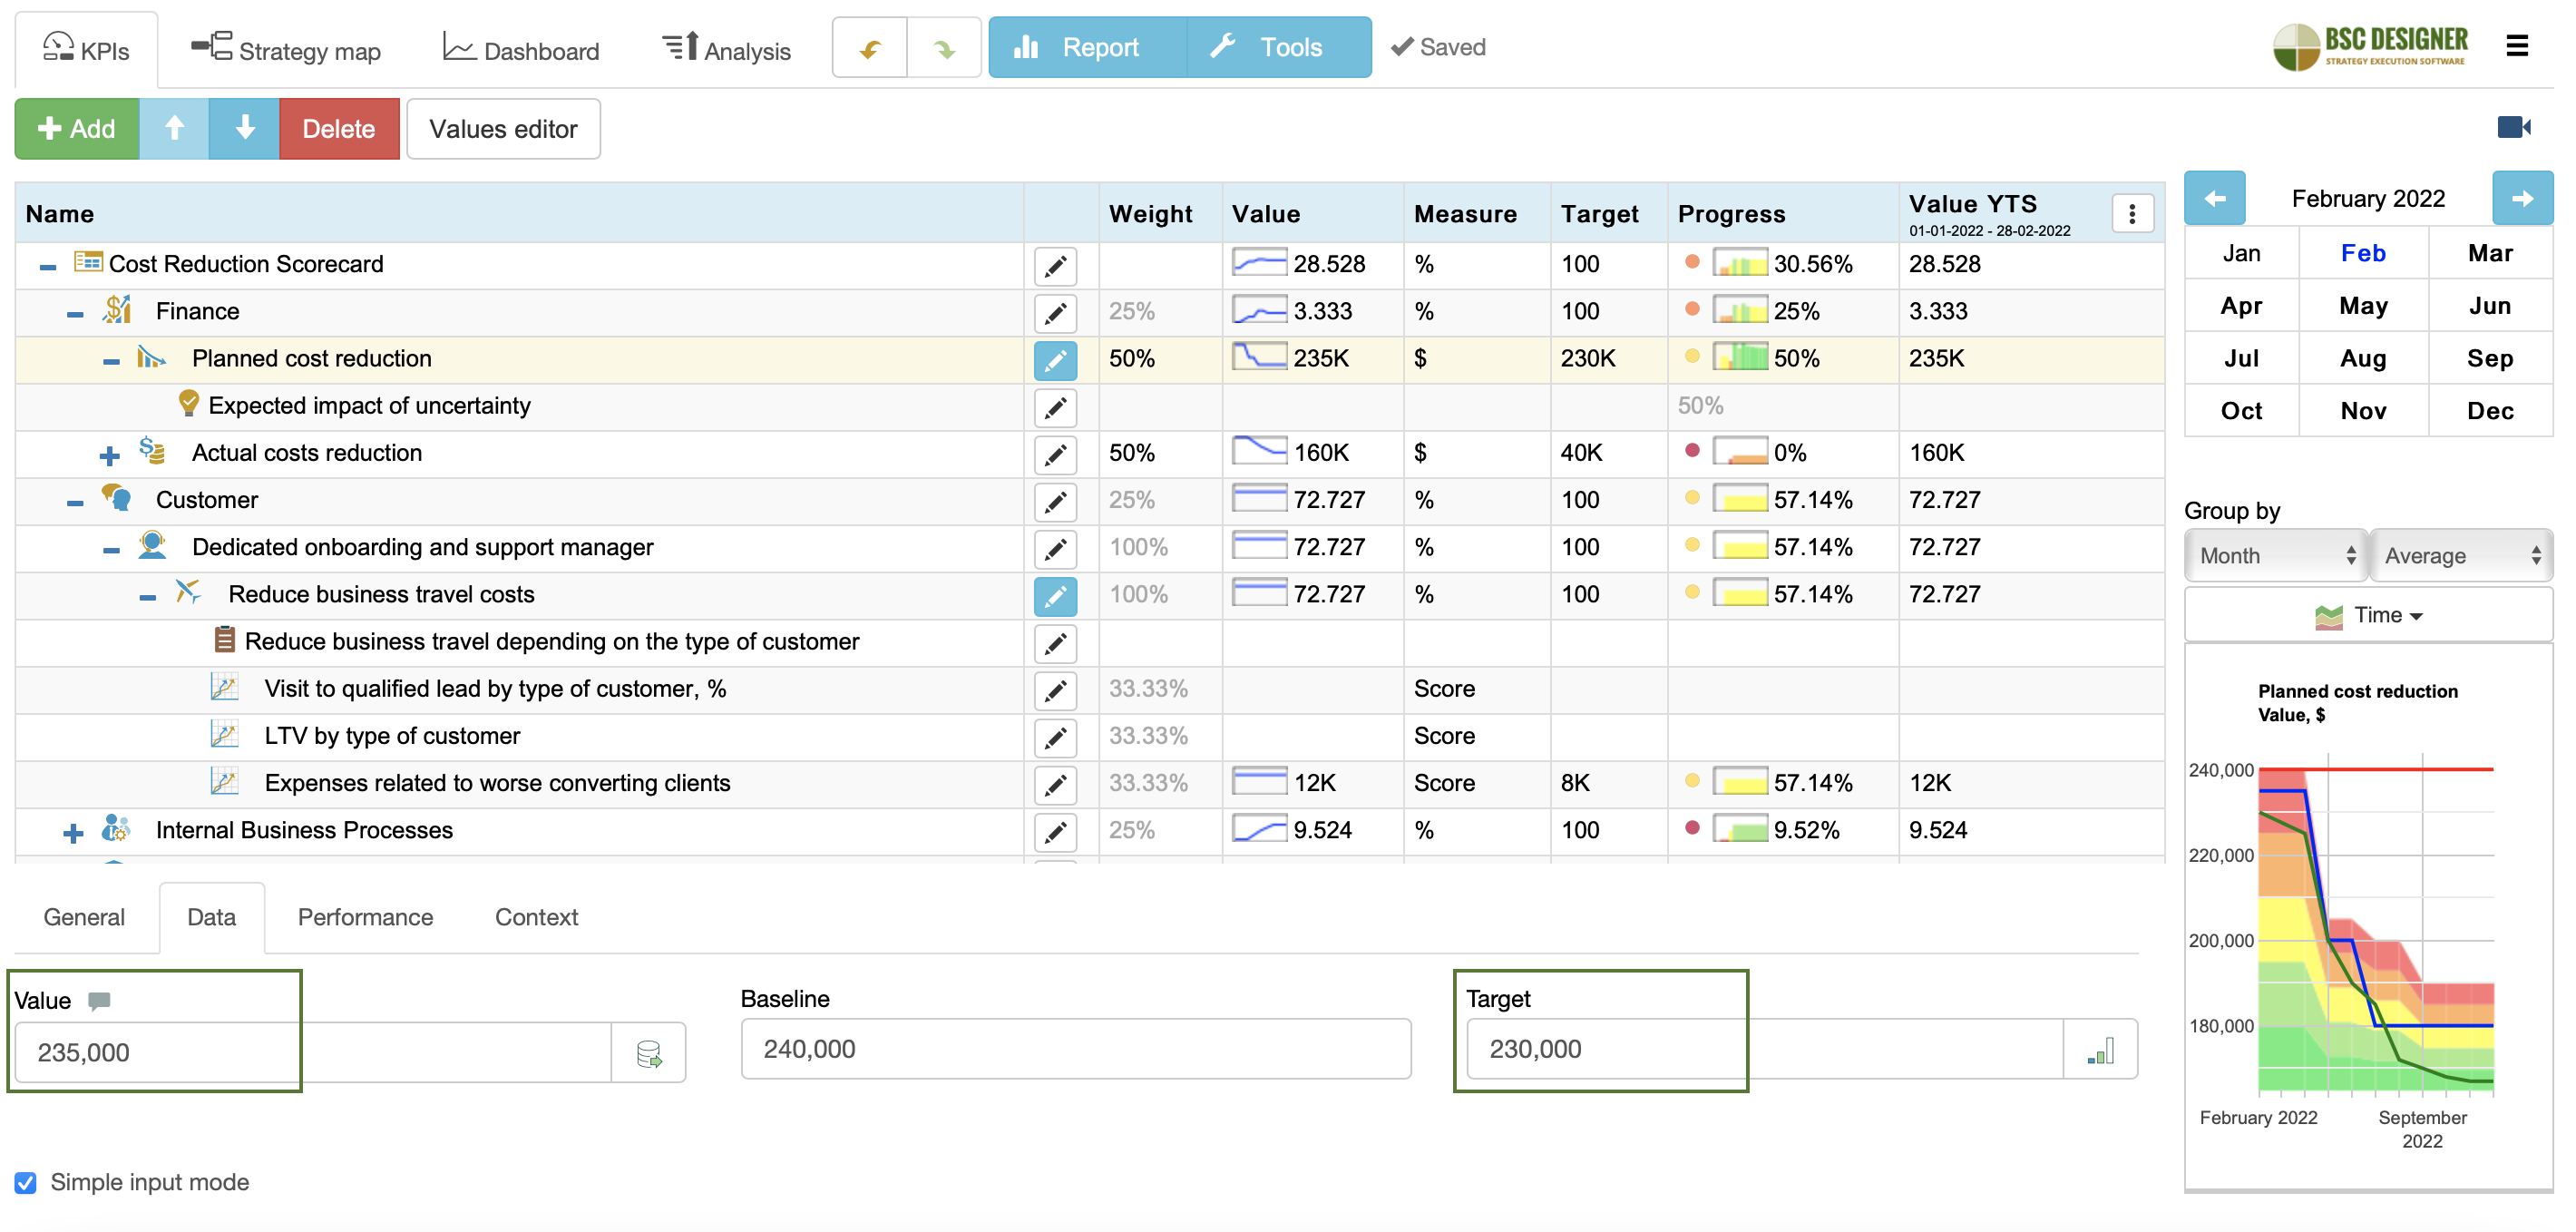
Kostenreduzierungs-Scorecard.Schritt 2. Analyse der Ausgaben
Erstellen Sie die Karte der Kosten. Dies kann ein detailliertes Budgetdokument oder eine Strategie-/Prozesskarte mit finanziellen Flüssen sein, die auf die Posten ausgerichtet sind (wie wir es beim Kundenservice-Beispiel hatten).
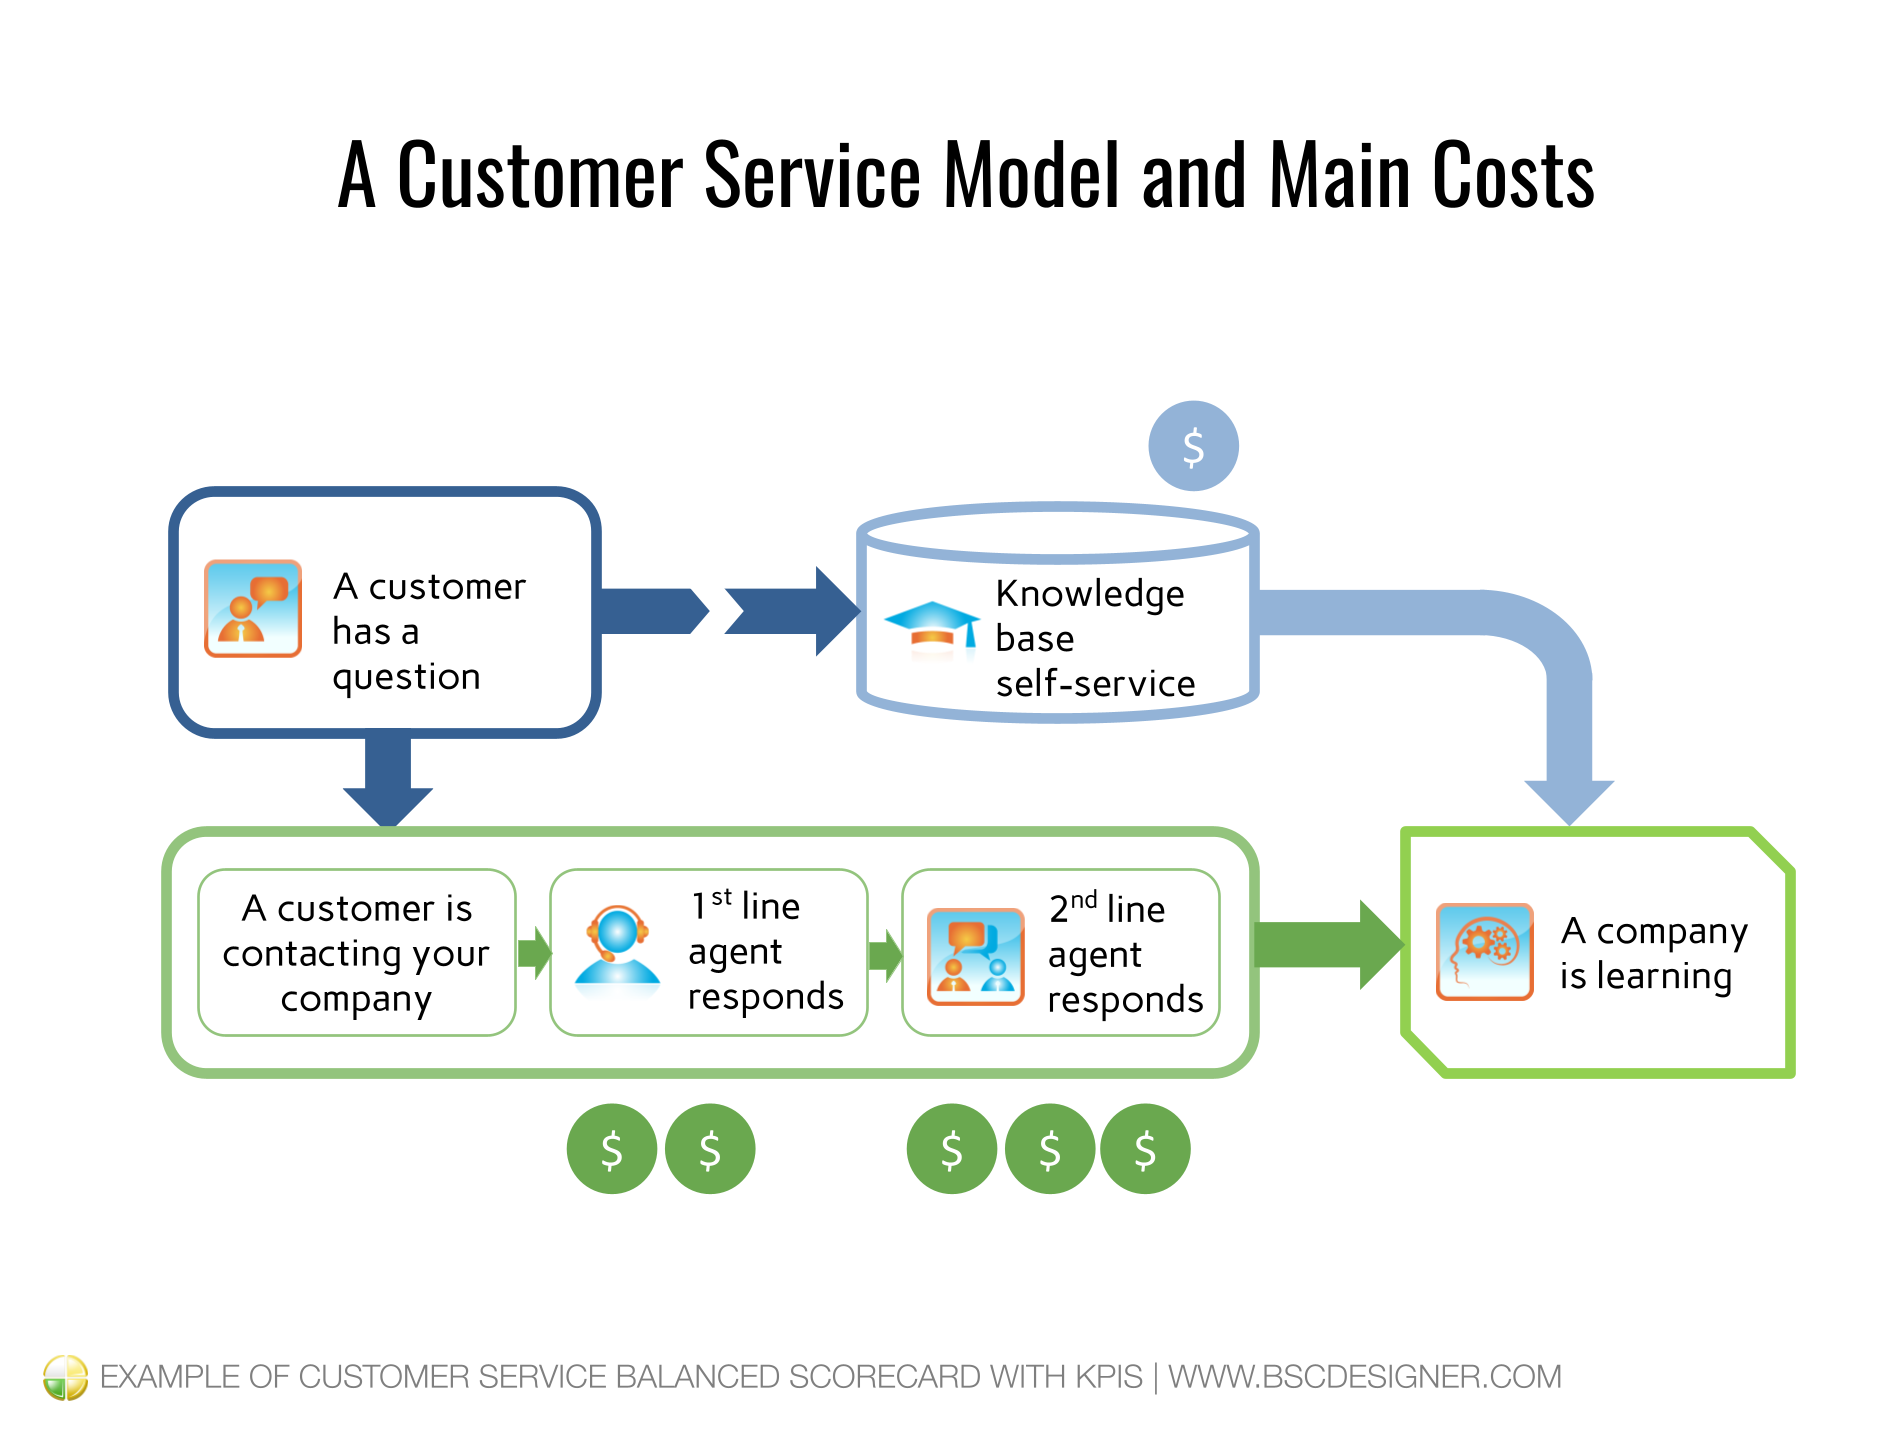
Wenn Sie Ihre Strategie-Scorecard im BSC Designer haben, wechseln Sie auf der Registerkarte „KPIs“ zur Ansicht „Budgets“, um alle Budgets nach Initiative sowie das gesamte Budget geplant und verwendet anzuzeigen.
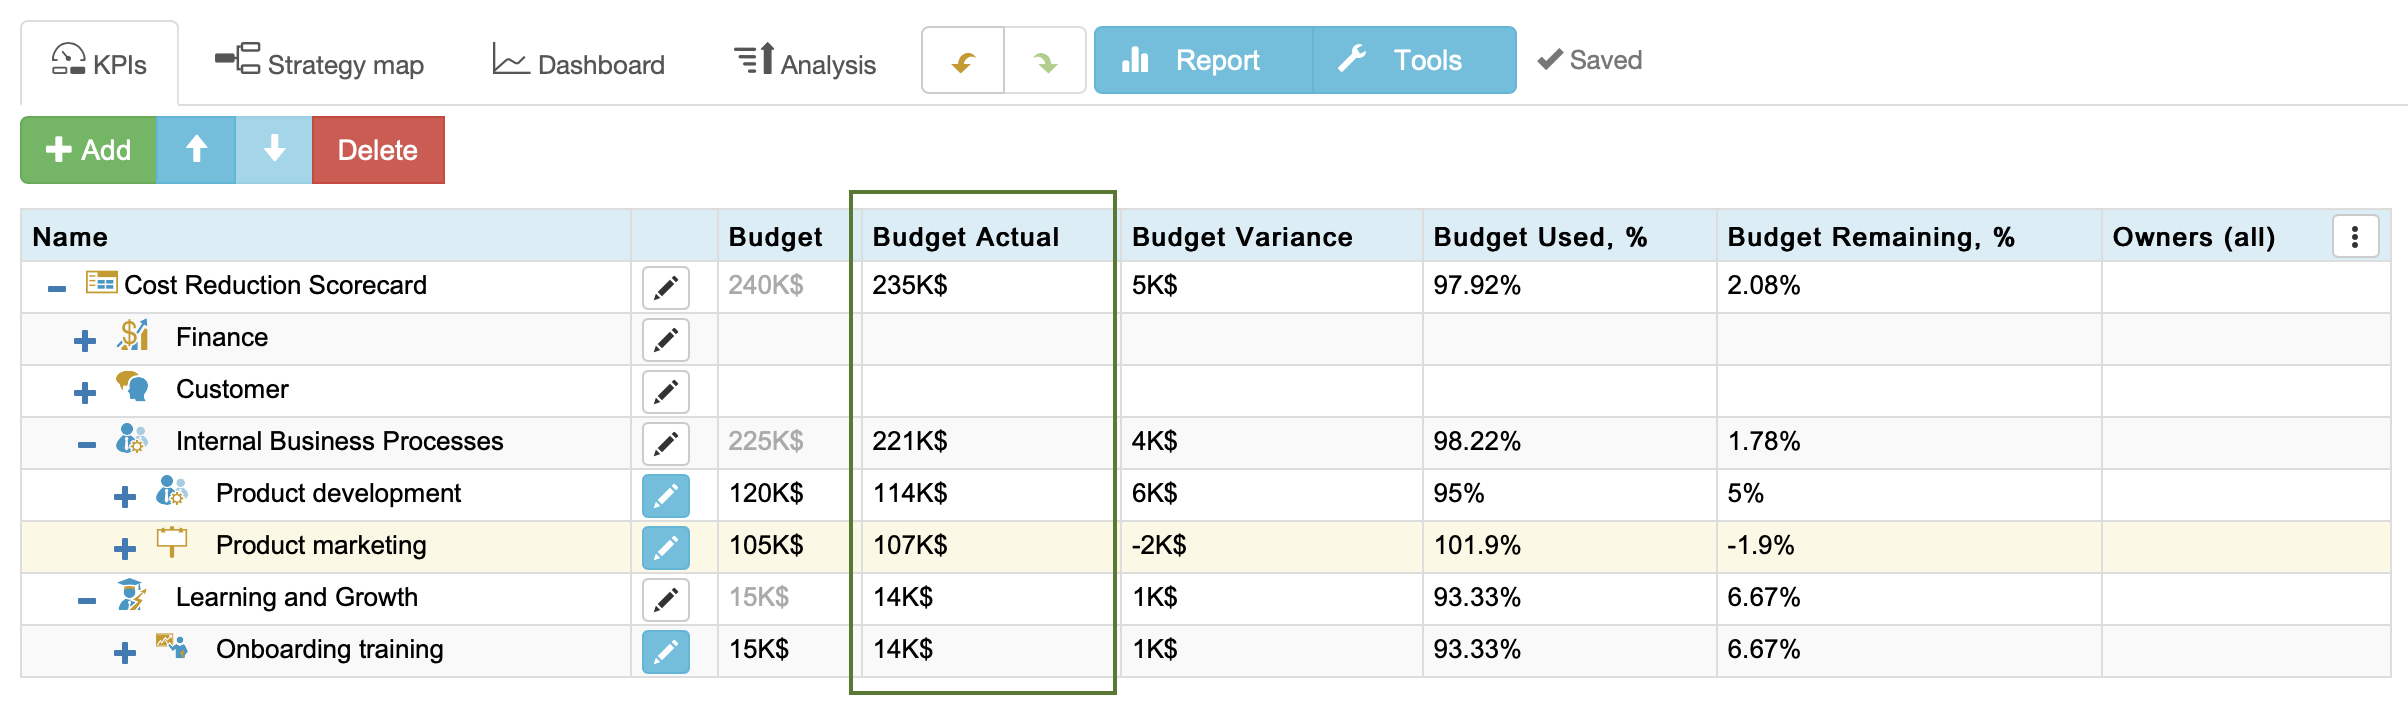
Cost Reduction Scorecard.Schritt 2.1 Kostenfaktoren Abbilden
Worauf sollten die Bemühungen zur Senkung der Ausgaben konzentriert werden? Einige gute Kandidaten für Kostenreduzierungen sind:
- Schlechte Komplexitäten. Kosten im Zusammenhang mit komplexen Produkten, die schwer zu warten sind, sowie administrativen Prozessen, die die Entscheidungsfindung verlangsamen.
- Überholtes Geschäftsmodell mit veralteten oder doppelt vorhandenen Funktionen.
- Veraltete IT-Systeme, die anfällig für Cybersicherheitsrisiken sind und nicht mit neuen Anforderungen übereinstimmen.
- Aktivitäten mit geringem Wert wie digitale Transformation, die nicht angemessen auf den Wert der Stakeholder ausgerichtet waren.
Beispiel:
In der Scorecard zur Kostenreduzierung habe ich diese beiden Teilziele formuliert:
- „Produkt vereinfachen, um Kosten und Komplexität zu reduzieren“ für das Ziel „Produktentwicklung“
- „Kosten für Online-Werbung reduzieren“ für das Ziel „Produktmarketing“
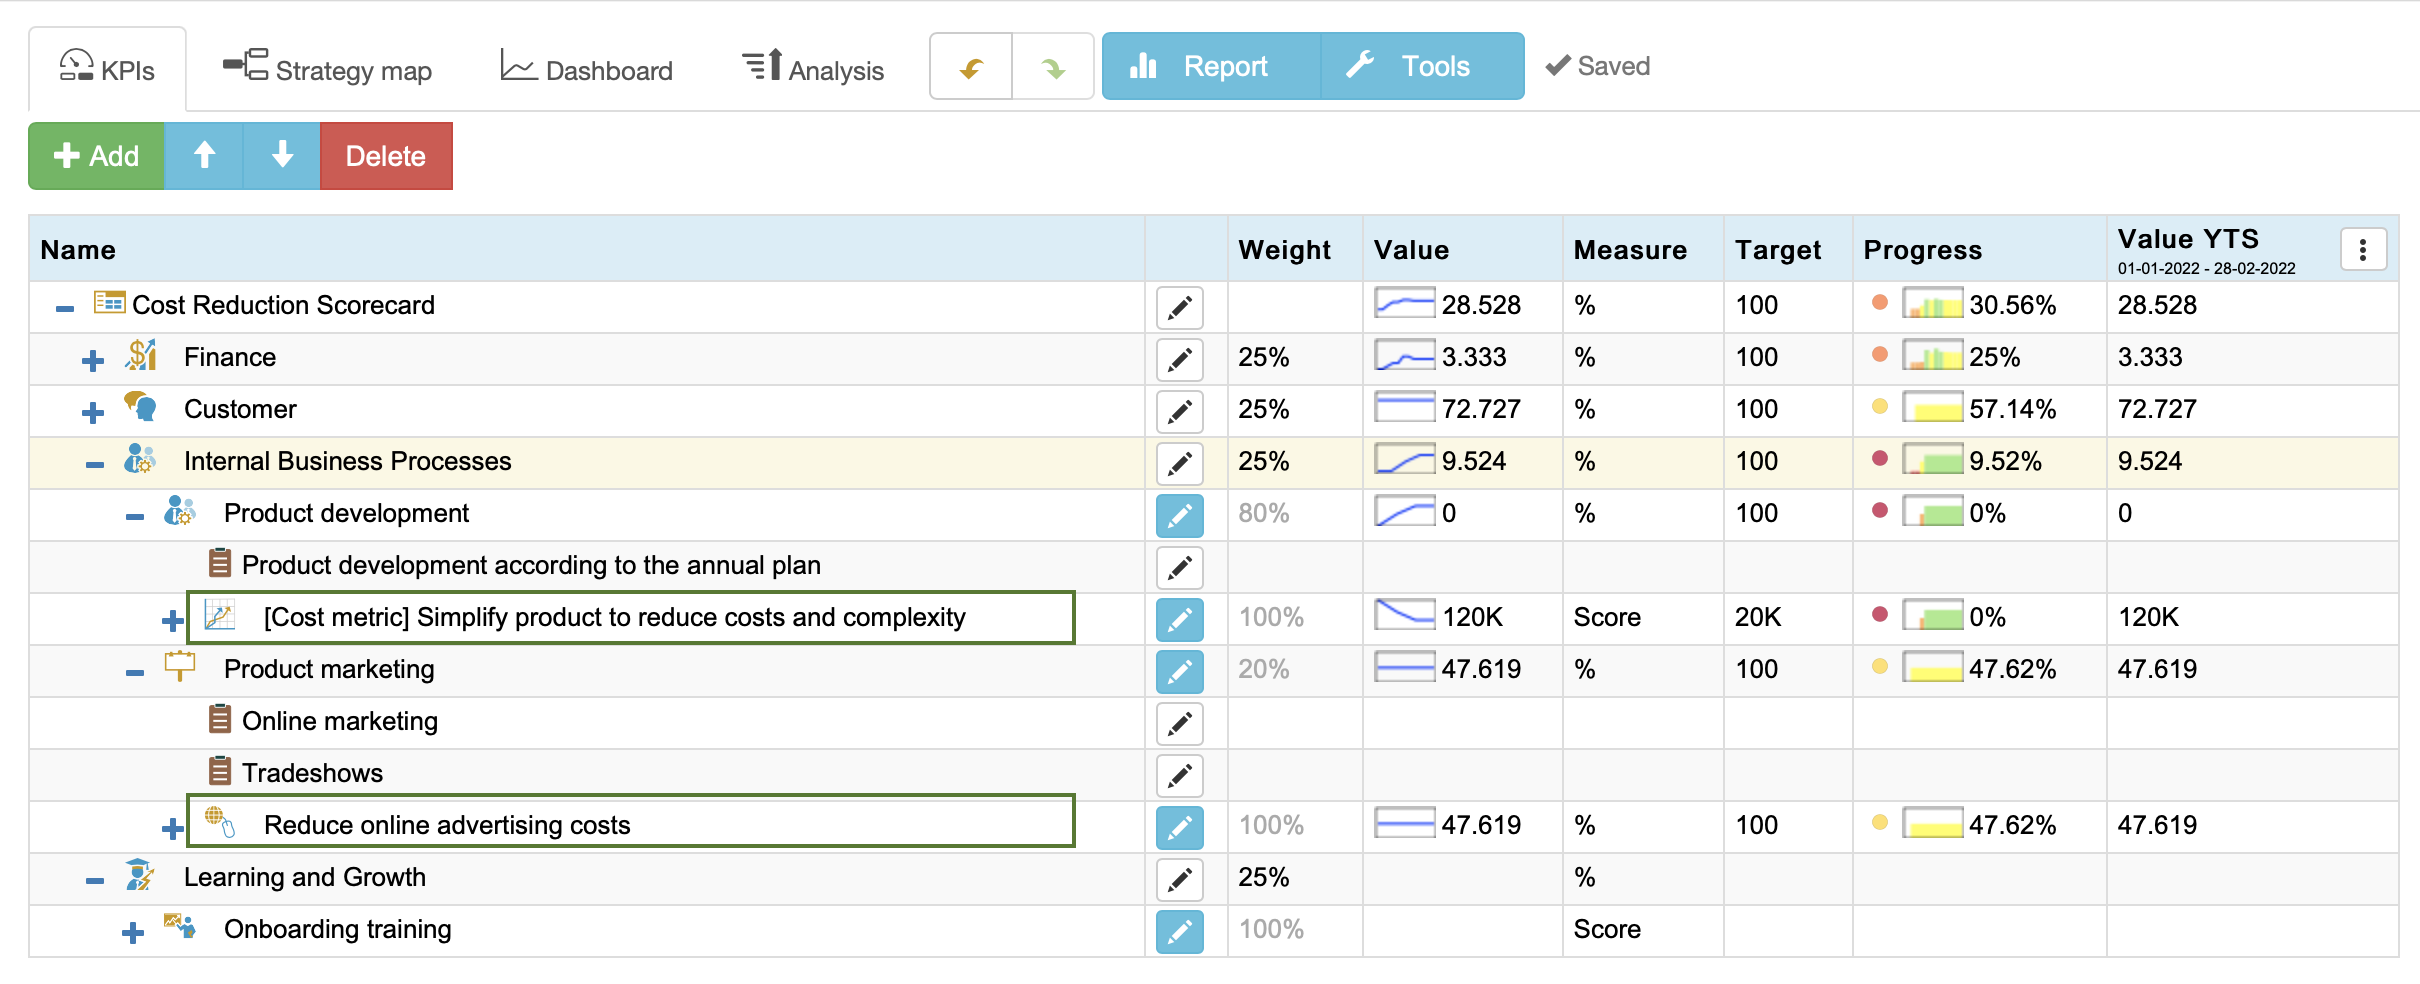
Score Reduction Scorecard.Schritt 2.2 Relevante Risiken abbilden
Wir haben die Möglichkeiten zur Kostensenkung und deren positive Wirkung auf die finanzielle Gesundheit besprochen. Was ist mit möglichen negativen Auswirkungen – welche Risiken sind bei einer Kostensenkung zu erwarten? Denken Sie an:
- Direkte Wirkung der Kostensenkung auf Qualität, Cybersicherheit, Talente, Lieferkette usw. Beispielsweise kann die Reduzierung von Beschaffungsbudgets zu einer geringeren Qualität der Rohstoffe, der Qualität des Endprodukts führen und letztlich die Kundenzufriedenheit beeinträchtigen.
- Indirekte Wirkung – welche Verhaltensänderungen werden ausgelöst? Beispielsweise führt die Reduzierung der Budgets für Innovationen zu weniger Ideen aus dem Team (warum etwas vorschlagen, wenn es ohnehin kein Budget gibt?), was schließlich dazu führen kann, Marktpositionen an Wettbewerber zu verlieren.
Unter den indirekten Wirkungen achten Sie auf:
- Kostenvermeidung, die mit den Kosten abgestimmt ist. Die Abonnementgebühr für eine spezialisierte Software ist ein Kostenfaktor, aber die Alternative bedeutet übermäßige Arbeitskosten.
- Reaktion der Wettbewerber. Nutzen Sie das Five-Forces-Framework für eine formale Analyse.
Beispiel:
- Risiko: Durch die Reduzierung der Komplexität des Produkts könnten wir Funktionen entfernen, die von einigen Kunden genutzt werden.
- Risikominderung: Erläutern, wie die erforderliche Aufgabe mit anderen Funktionen erledigt werden kann; Support-Mitarbeiter schulen; video_tutorial vorbereiten.
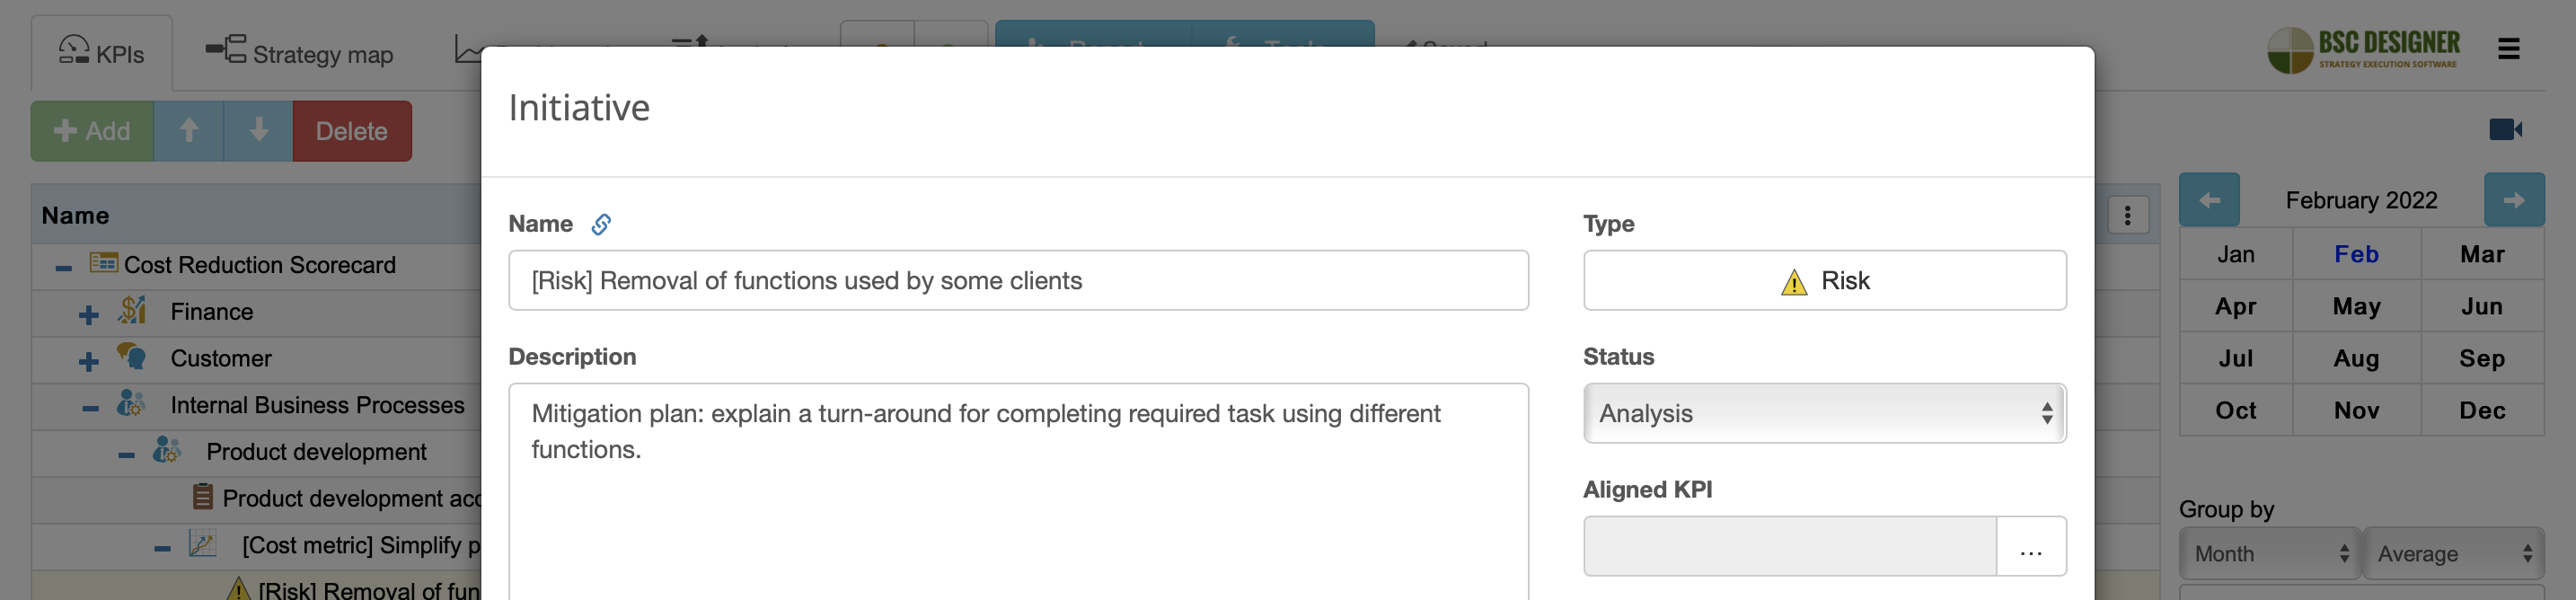
Cost Reduction Scorecard.Benutzer von BSC Designer können das aktive Risiko auf dem Dashboard visualisieren:
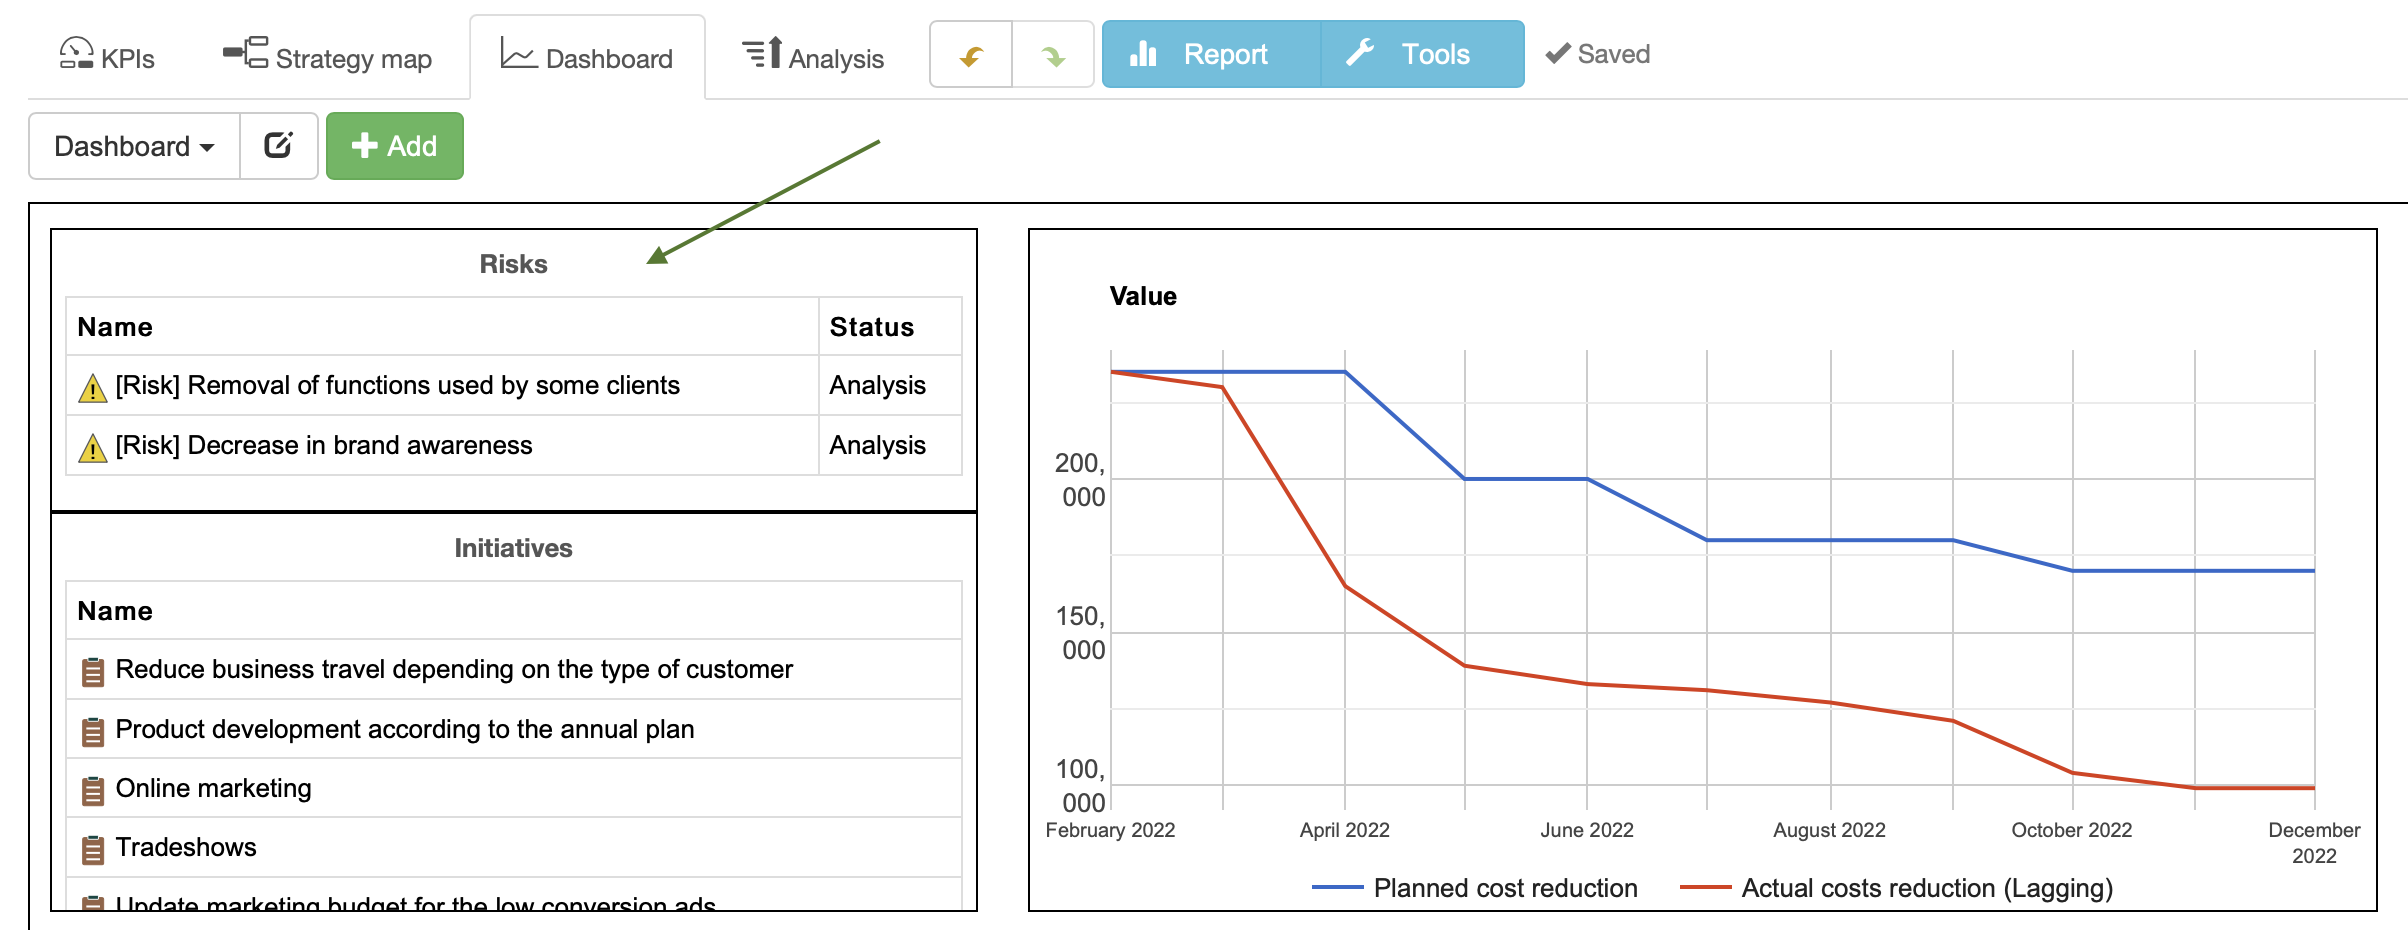
Cost Reduction Scorecard.Schritt 2.3 Quantifizieren Sie den Wert für Stakeholder
Kosten sind ein Budget, das investiert wird, um die Bedürfnisse bestimmter Interessensvertreter zu erfüllen.
- Wer sind diese Stakeholder?
- Was sind ihre Bedürfnisse? Welcher Wert soll für sie geschaffen werden?
- Welcher Wert wird tatsächlich geschaffen?
- Wie lässt sich dieser Wert quantifizieren? Hier finden Sie konkrete Beispiele für eine wertbasierte Zerlegung.
Zum Beispiel ist der wichtigste Stakeholder der Online-Werbung das Vertriebsteam. Wir können den Wert für sie durch den Indikator „Wertmetrik: Besucher zu Leads“ quantifizieren.
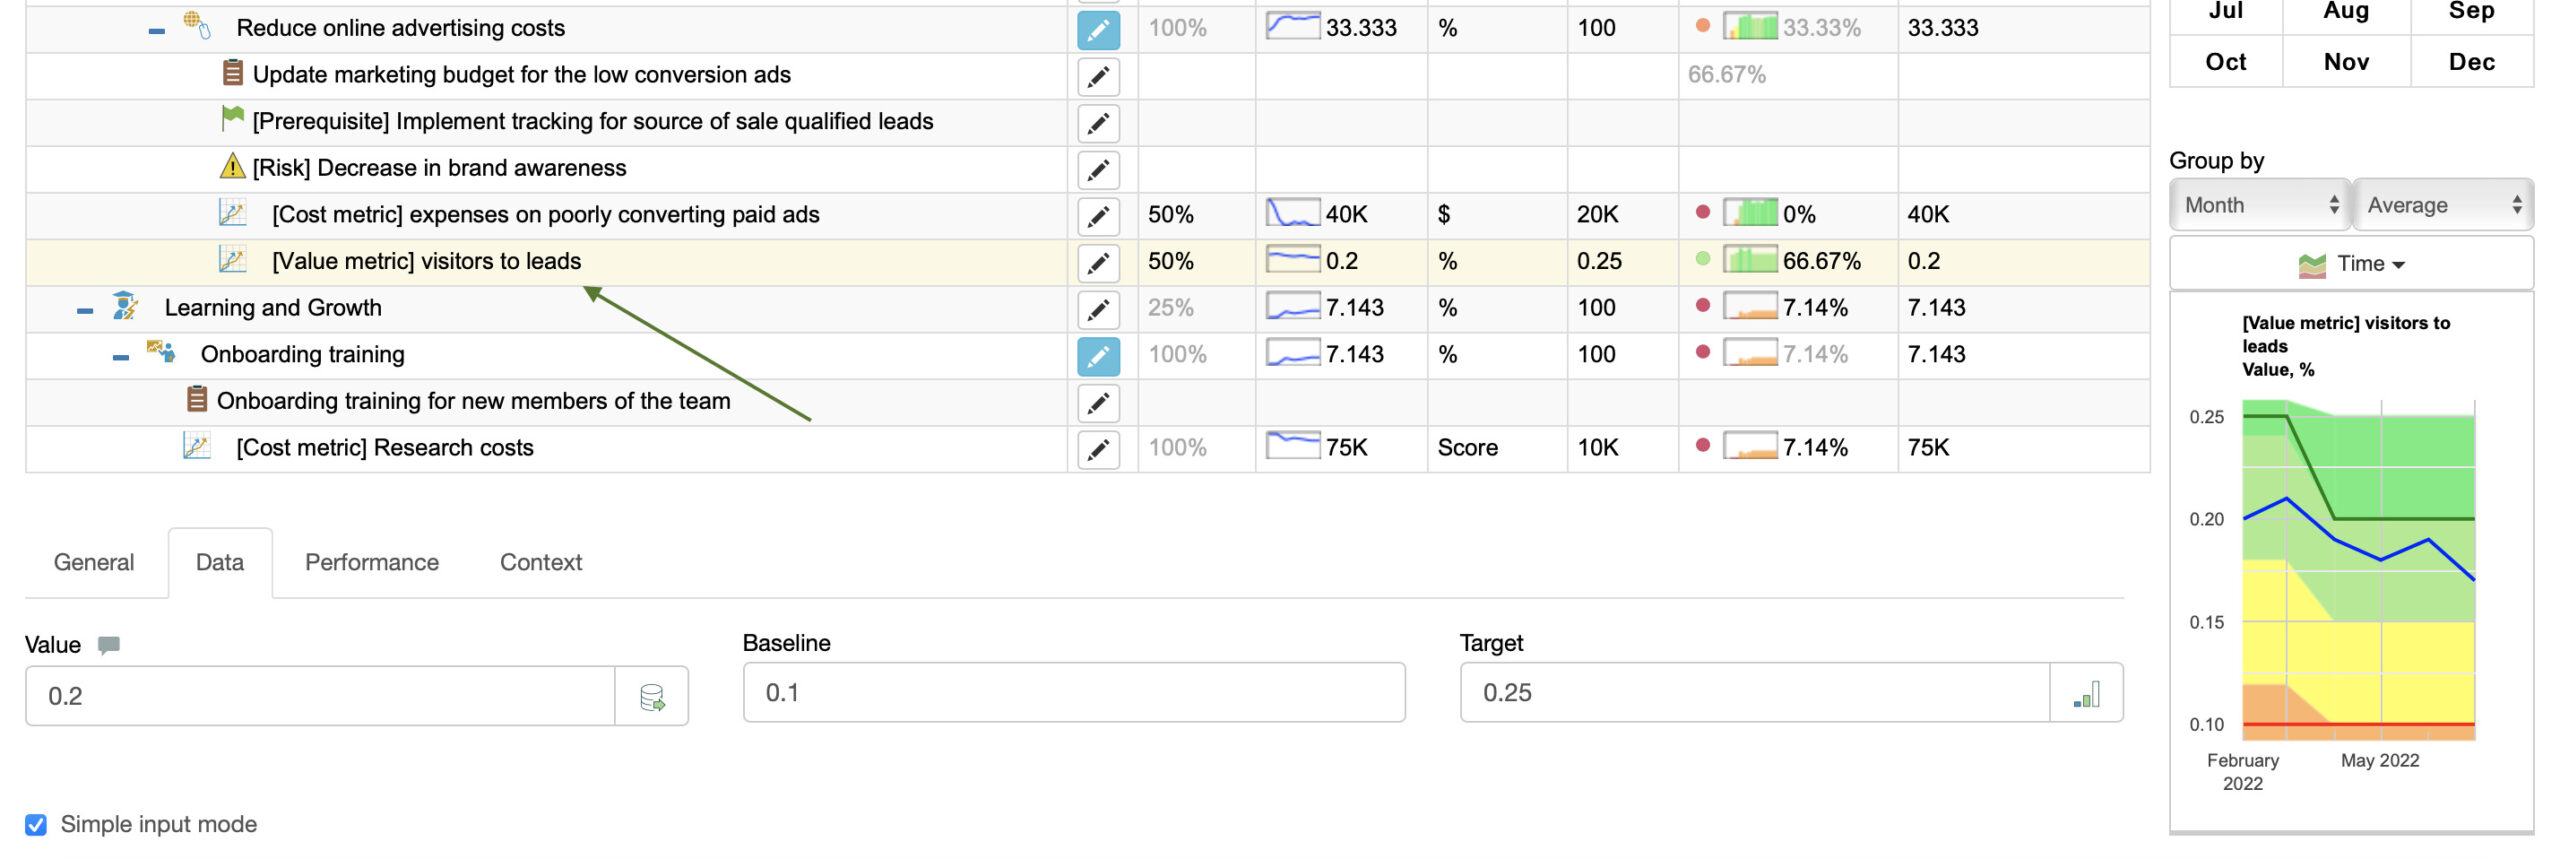
Cost Reduction Scorecard.Wir quantifizieren den Wert, um einen guten Indikator dafür zu haben, ob wir uns bei der Kostenreduzierung in die richtige Richtung bewegen.
Beispiel:
- Reduziertes Budget für Suchmaschinenoptimierung (Kostenmetrik)
- Erwartet: geringe Schwankung bei der Anzahl der Website-Besuche und Leads
- Realität: Verlust von Suchmaschinenpositionen innerhalb von 4 Monaten; die Anzahl der Leads (Wertmetrik) ist deutlich gesunken.
- Schlussfolgerungen: Kostenreduzierungsinitiative überprüfen, um wertschaffende Aktivitäten zu schützen
Schritt 2.4 Verstehen Sie die Mechanik der Kosten
Wir sind daran interessiert, den Grad der möglichen Kostensenkung zu verstehen sowie die allgemeinen Mechaniken im Zusammenhang mit den Kosten nachzuvollziehen.
Stellen Sie Fragen wie:
- Was sind die Erfolgsfaktoren der Senkung?
- Wirkt der Skaleneffekt? Handelt es sich um einmalige oder wiederkehrende Kosten?
- Welche Kennzahlenverhältnisse sind beteiligt?
Nehmen wir diese Idee zur Kosteneinsparung als Beispiel: „Neue Kunden persönlich zu besuchen, ist ein erheblicher Kostenfaktor.“
- Analyse: Betrachten Sie das Verhältnis Besuch zu qualifiziertem Lead nach Kundentyp und berücksichtigen Sie den LTV.
- Schlussfolgerung: Kostensenkungen sind nur für bestimmte Kundentypen sinnvoll.
Wir formulieren einen Kostenindikator als:
- Ausgaben im Zusammenhang mit schlechter konvertierenden Kunden
Dieser Indikator ist für die Minimierung optimiert:
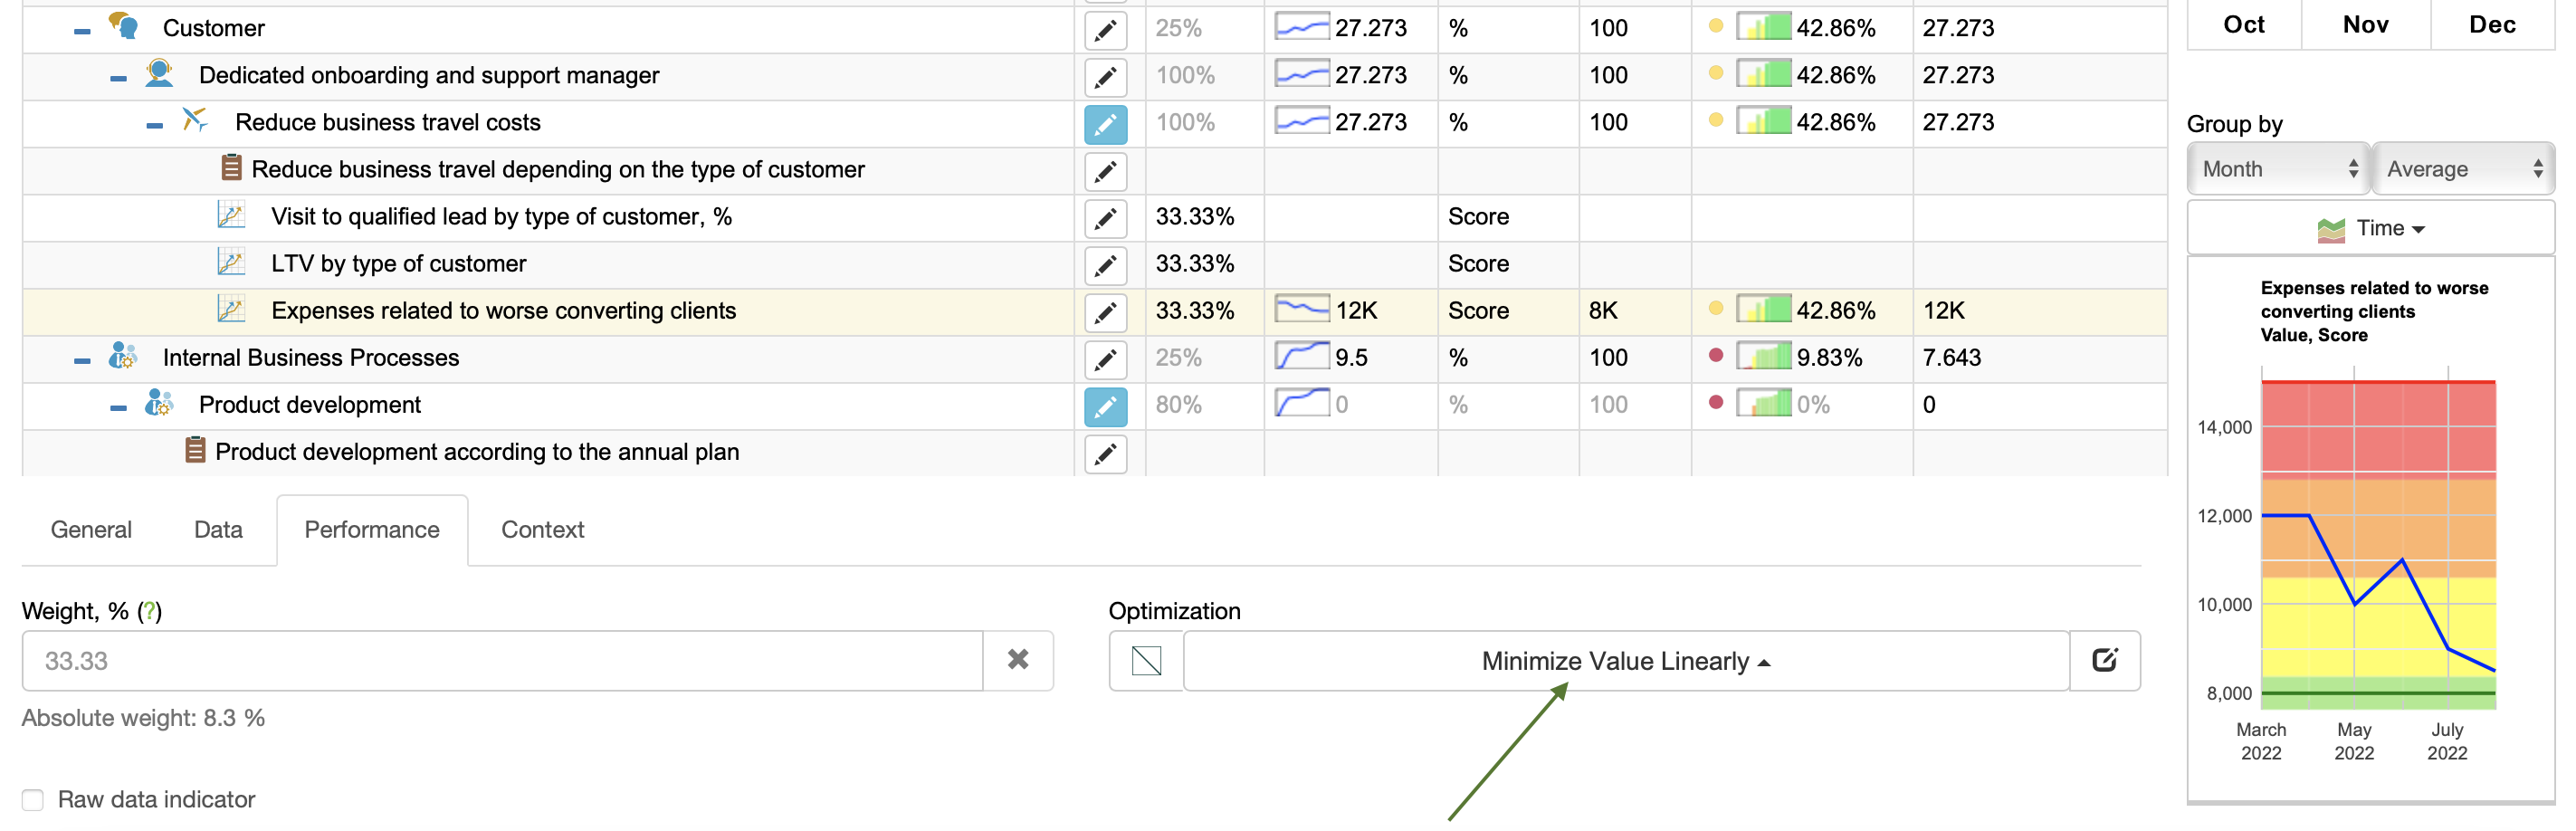
Cost Reduction Scorecard.Mit anderen Worten: Wir erhöhen seinen Fortschritt/seine Leistung, indem wir den aktuellen Wert senken. Wenn wir das Ziel erreichen, beträgt der Fortschritt 100 %.
Sehr wahrscheinlich wird das Ziel für diesen Indikator nicht sofort erreicht, daher können wir einige Benchmarks für verschiedene Zeiträume einführen.
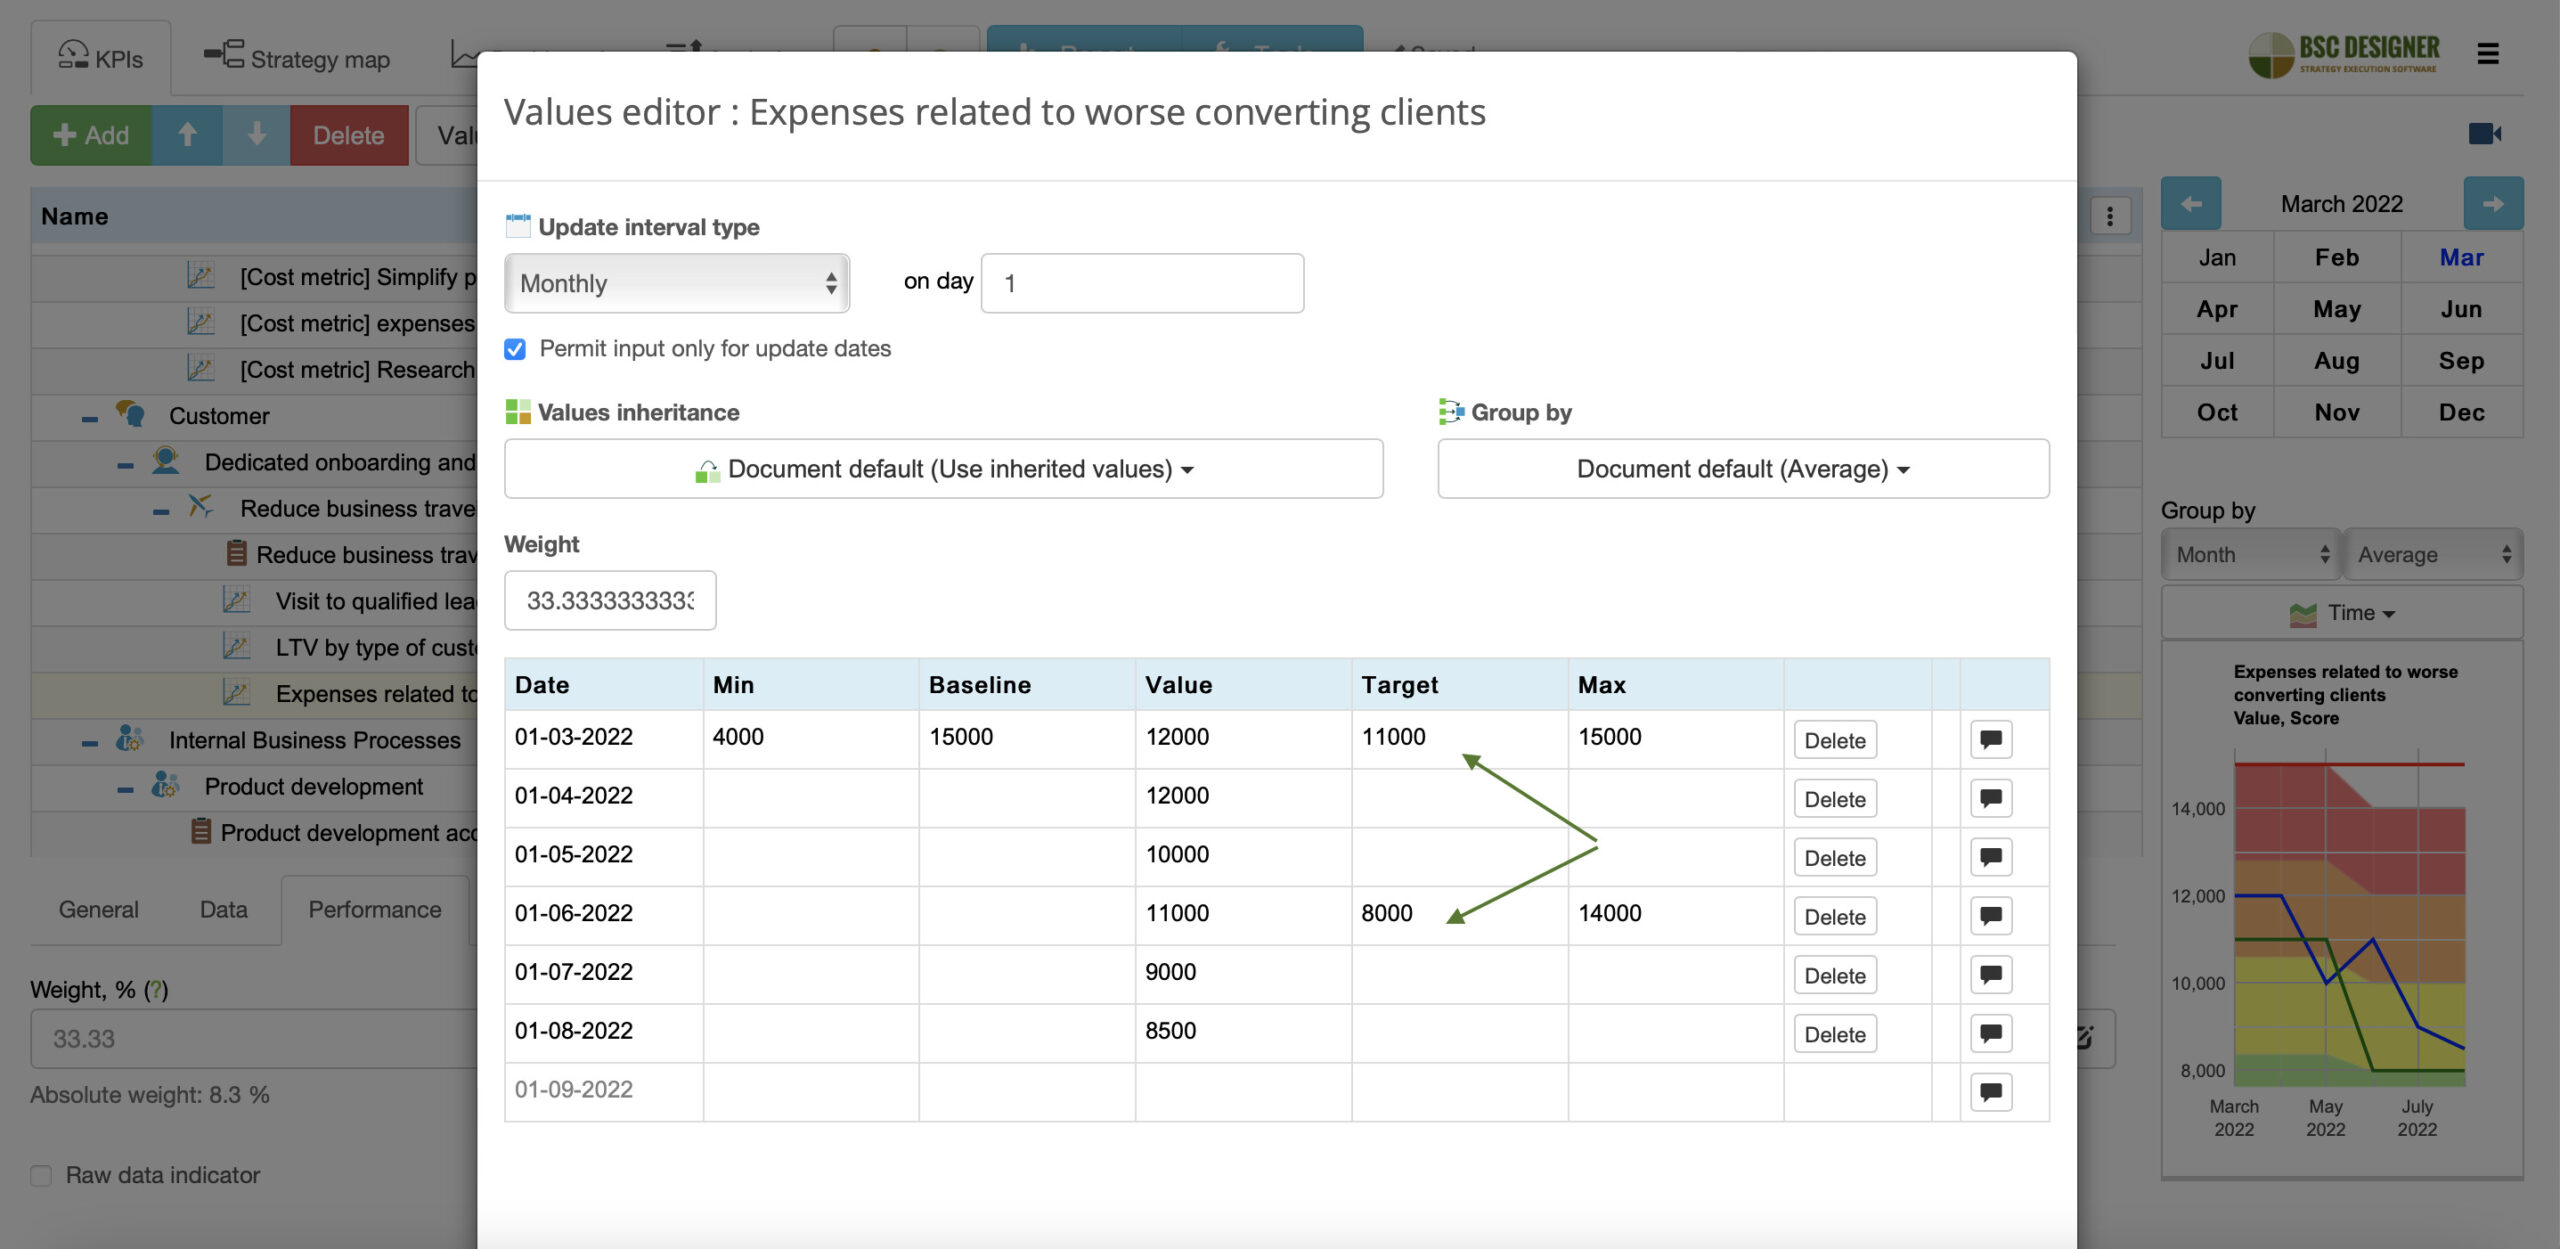
Cost Reduction Scorecard.Diese Reduktionsziele berücksichtigen:
- Analyse der Kosten,
- Geschätzte Wirkung auf die Wertschöpfung,
- Mögliche Risiken,
und definieren die Kosteneinsparungsschwellen, die erreicht werden können, ohne kritische Funktionen zu beeinträchtigen.
Cost Reduction Strategy und KI
Erwägen Sie die Verwendung von generativer KI für Cost Reduction Strategy.
In BSC Designer:- Fügen Sie 'Cost Reduction Strategy' zu Ihrem Konto hinzu (über Neu > Neues Scorecard > Weitere Vorlagen).
- Öffnen Sie die Vorlage, wechseln Sie zum 'KI'-Reiter und formulieren Sie Ihre Frage.
Schritt 3. Kosteneinsparungsimplementierung
Jetzt sind wir bereit, Kosteneinsparungsinitiativen zu besprechen.
Schritt 3.1 Bereitschaft für die Umsetzung
Um eine Initiative zur Kostensenkung zu formulieren, stellen Sie diese Fragen:
- Was sind die konkreten Umsetzungsschritte?
- Welche Geschäftssysteme/Infrastruktur müssen wir anpassen?
- Welche Verhaltens-/Kompetenzänderungen müssen wir umsetzen?
Zum Beispiel:
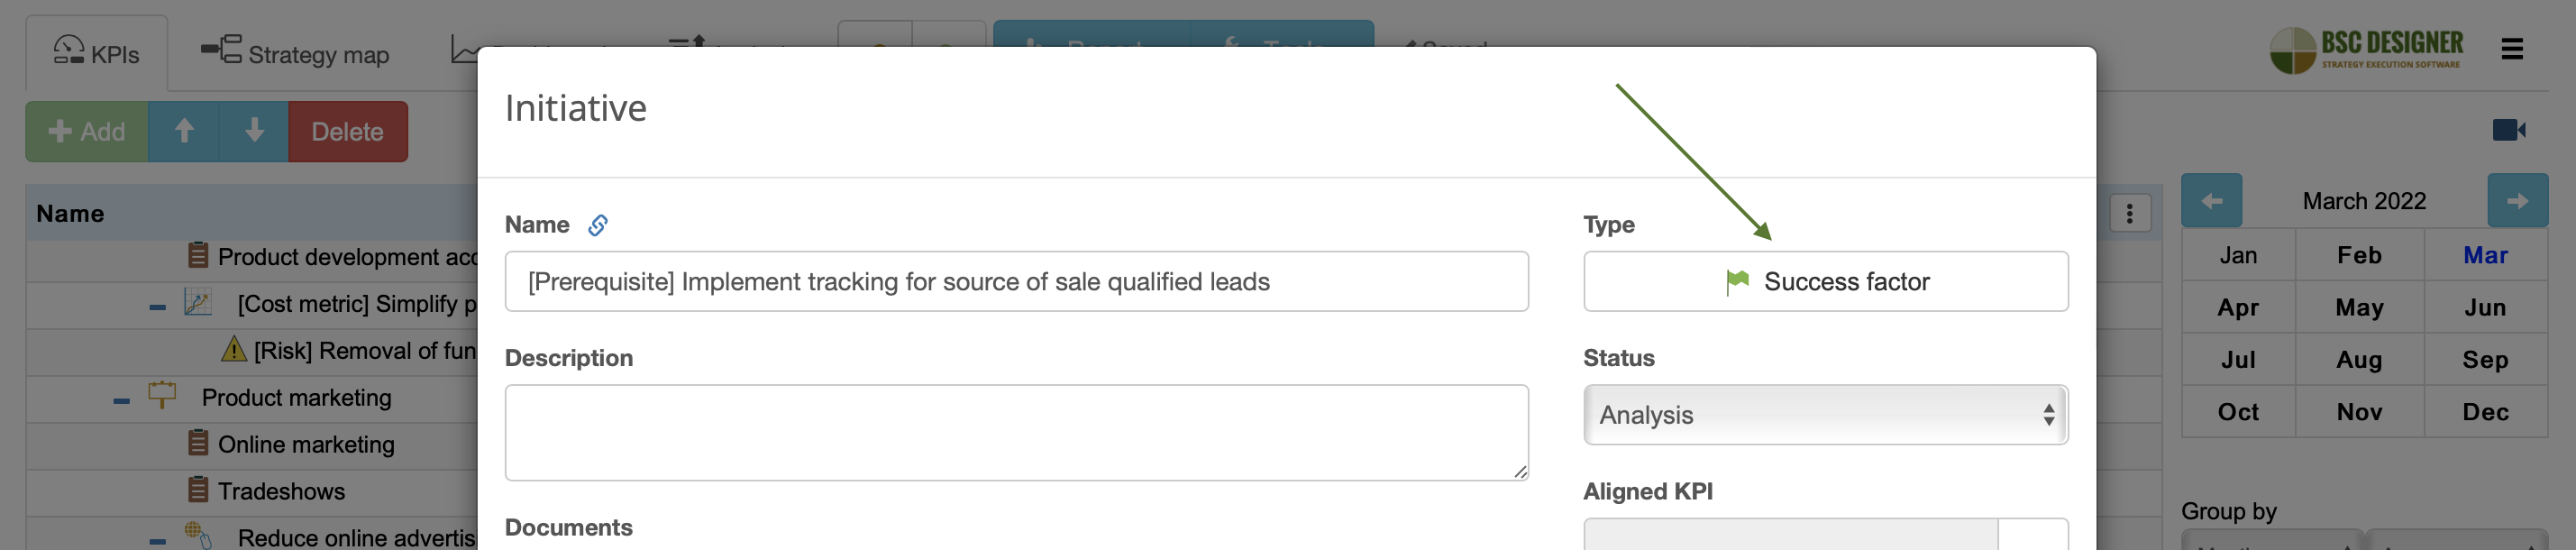
- Wenn wir über die Reduzierung der Ausgaben für Online-Marketing sprechen, dann ist ein Erfolgsfaktor dieser Initiative ein Tracking-System, das hilft, die Quelle qualifizierter Leads zu identifizieren.
Scorecard zur Kostensenkung.Schritt 3.2 Priorisiere Initiativen zur Kostenreduzierung
Mit der Kostenanalyse können wir diesen Prinzipien folgen:
- Minimiere Budgets/Kosten für Aktivitäten mit geringem Wert
- Schütze Aktivitäten mit hohem Wert
Das Priorisierungsmodell wird auch die politische Macht der Stakeholder, erwartete Risiken und Umsetzungsschwierigkeiten einbeziehen.
Verwende in BSC Designer die Funktion Gewichtung, um die relevante Bedeutung des jeweiligen Ziels oder seiner Initiativen zur Kostenreduzierung darzustellen.
- Das mag widersprüchlich klingen: Warum müssen wir eine Gewichtung/Priorität definieren, wenn die Kosten selbst eine Priorität sind (höhere Kosten = höhere Priorität)?
Die Kosten zeigen lediglich eine Budgetprognose, während die Priorität/Gewichtung andere Projektionen enthalten kann, z. B. den für die Stakeholder geschaffenen Wert, die Schwierigkeit der Umsetzung, die Ausrichtung auf andere Ziele.
In unserem Beispiel habe ich der Produktentwicklung eine Gewichtung von 80 % und dem Produktmarketing eine Gewichtung von 20 % zugewiesen:
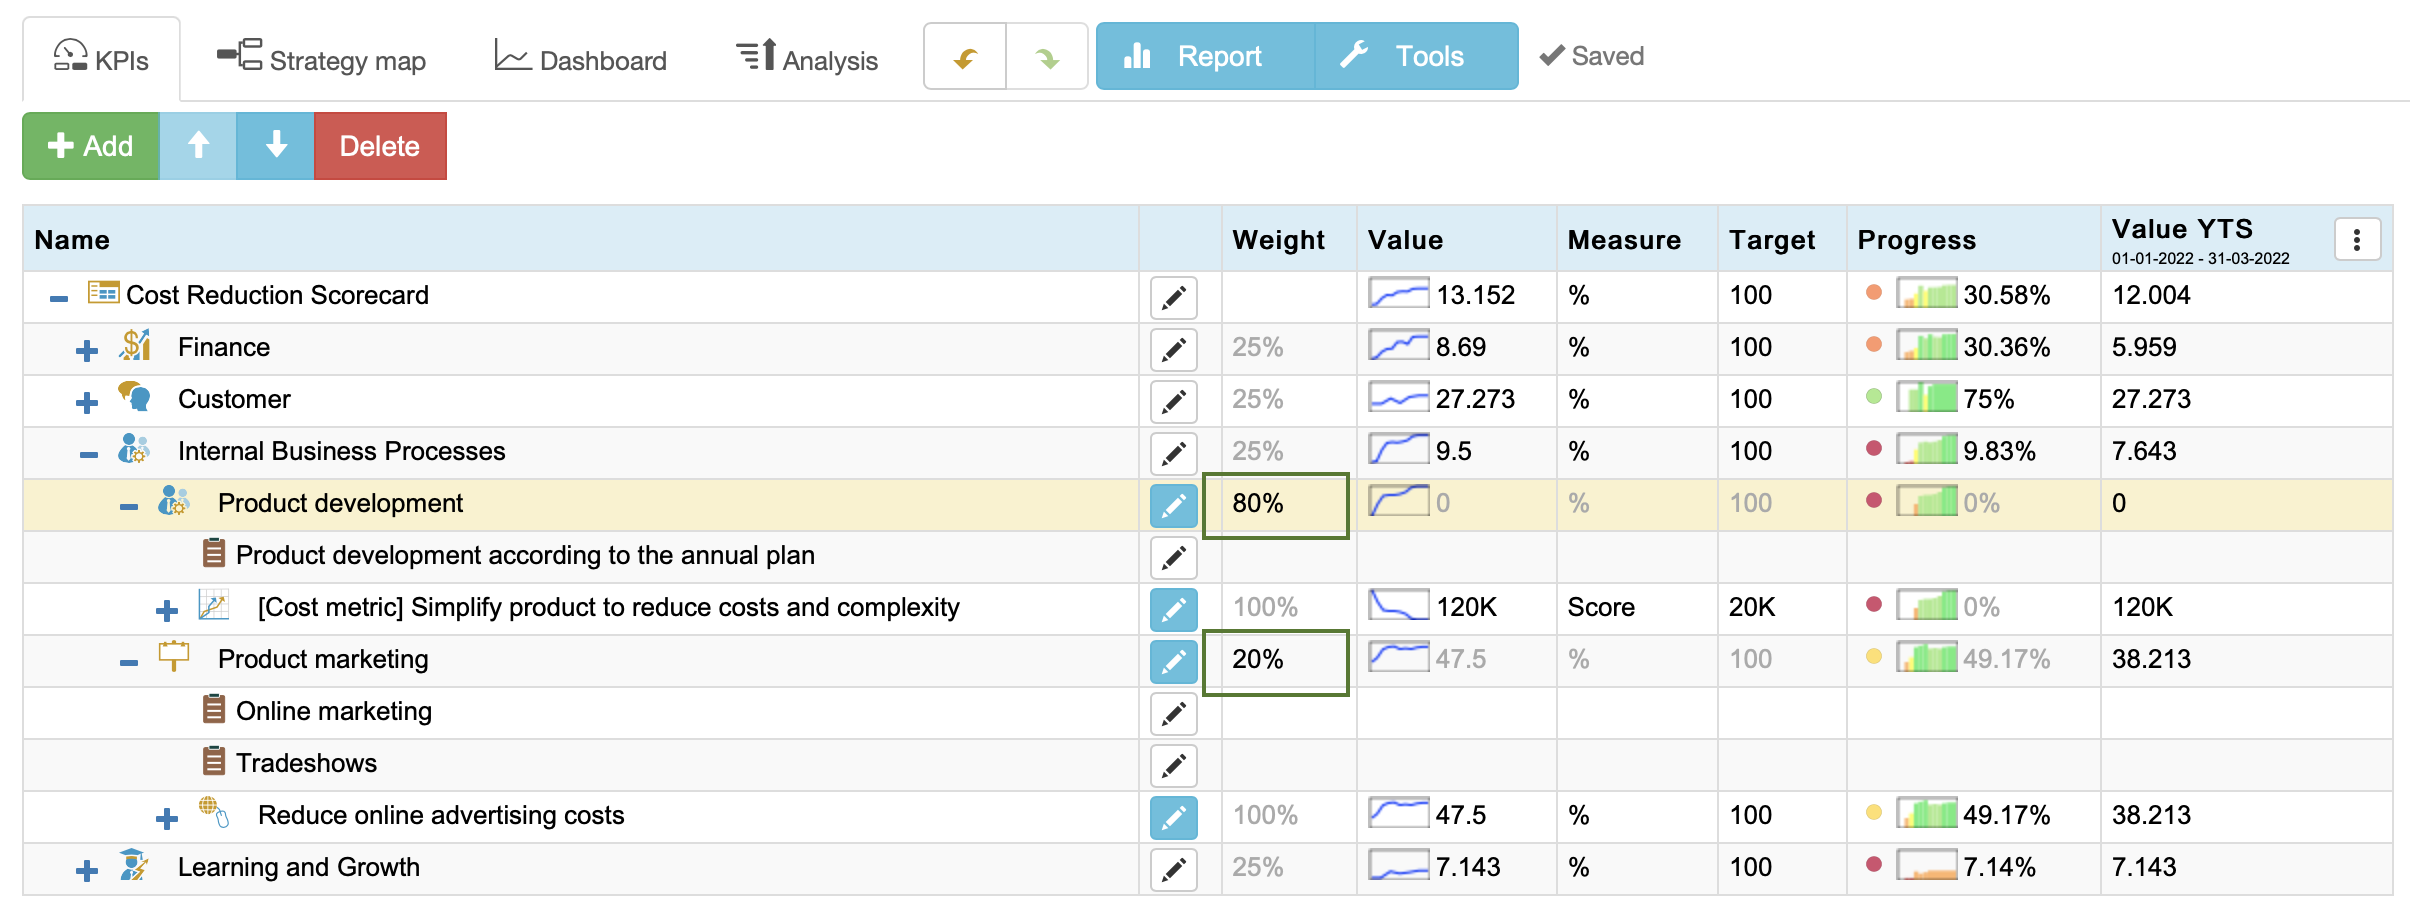
Cost Reduction Scorecard.Das Programm wird diese Gewichtungen verwenden, um die Leistung der internen Perspektive zu berechnen. In diesem Fall wird eine Kostenreduzierung in der Produktentwicklung eine höhere Auswirkung auf den Gesamtfortschritt haben als dieselbe Kostenreduzierung im Produktmarketing.
Schritt 3.3 Kostenreduzierung verfolgen: Geplante Kostenreduzierung vs. tatsächliche Reduzierung
Zu Beginn haben wir einen Indikator namens Geplante Kostenreduzierung erstellt. Erstellen wir einen weiteren mit dem Namen Tatsächliche Kostenreduzierung.
Wir müssen seinen Wert so konfigurieren, dass er als Summe der Werte innerhalb berechnet wird:
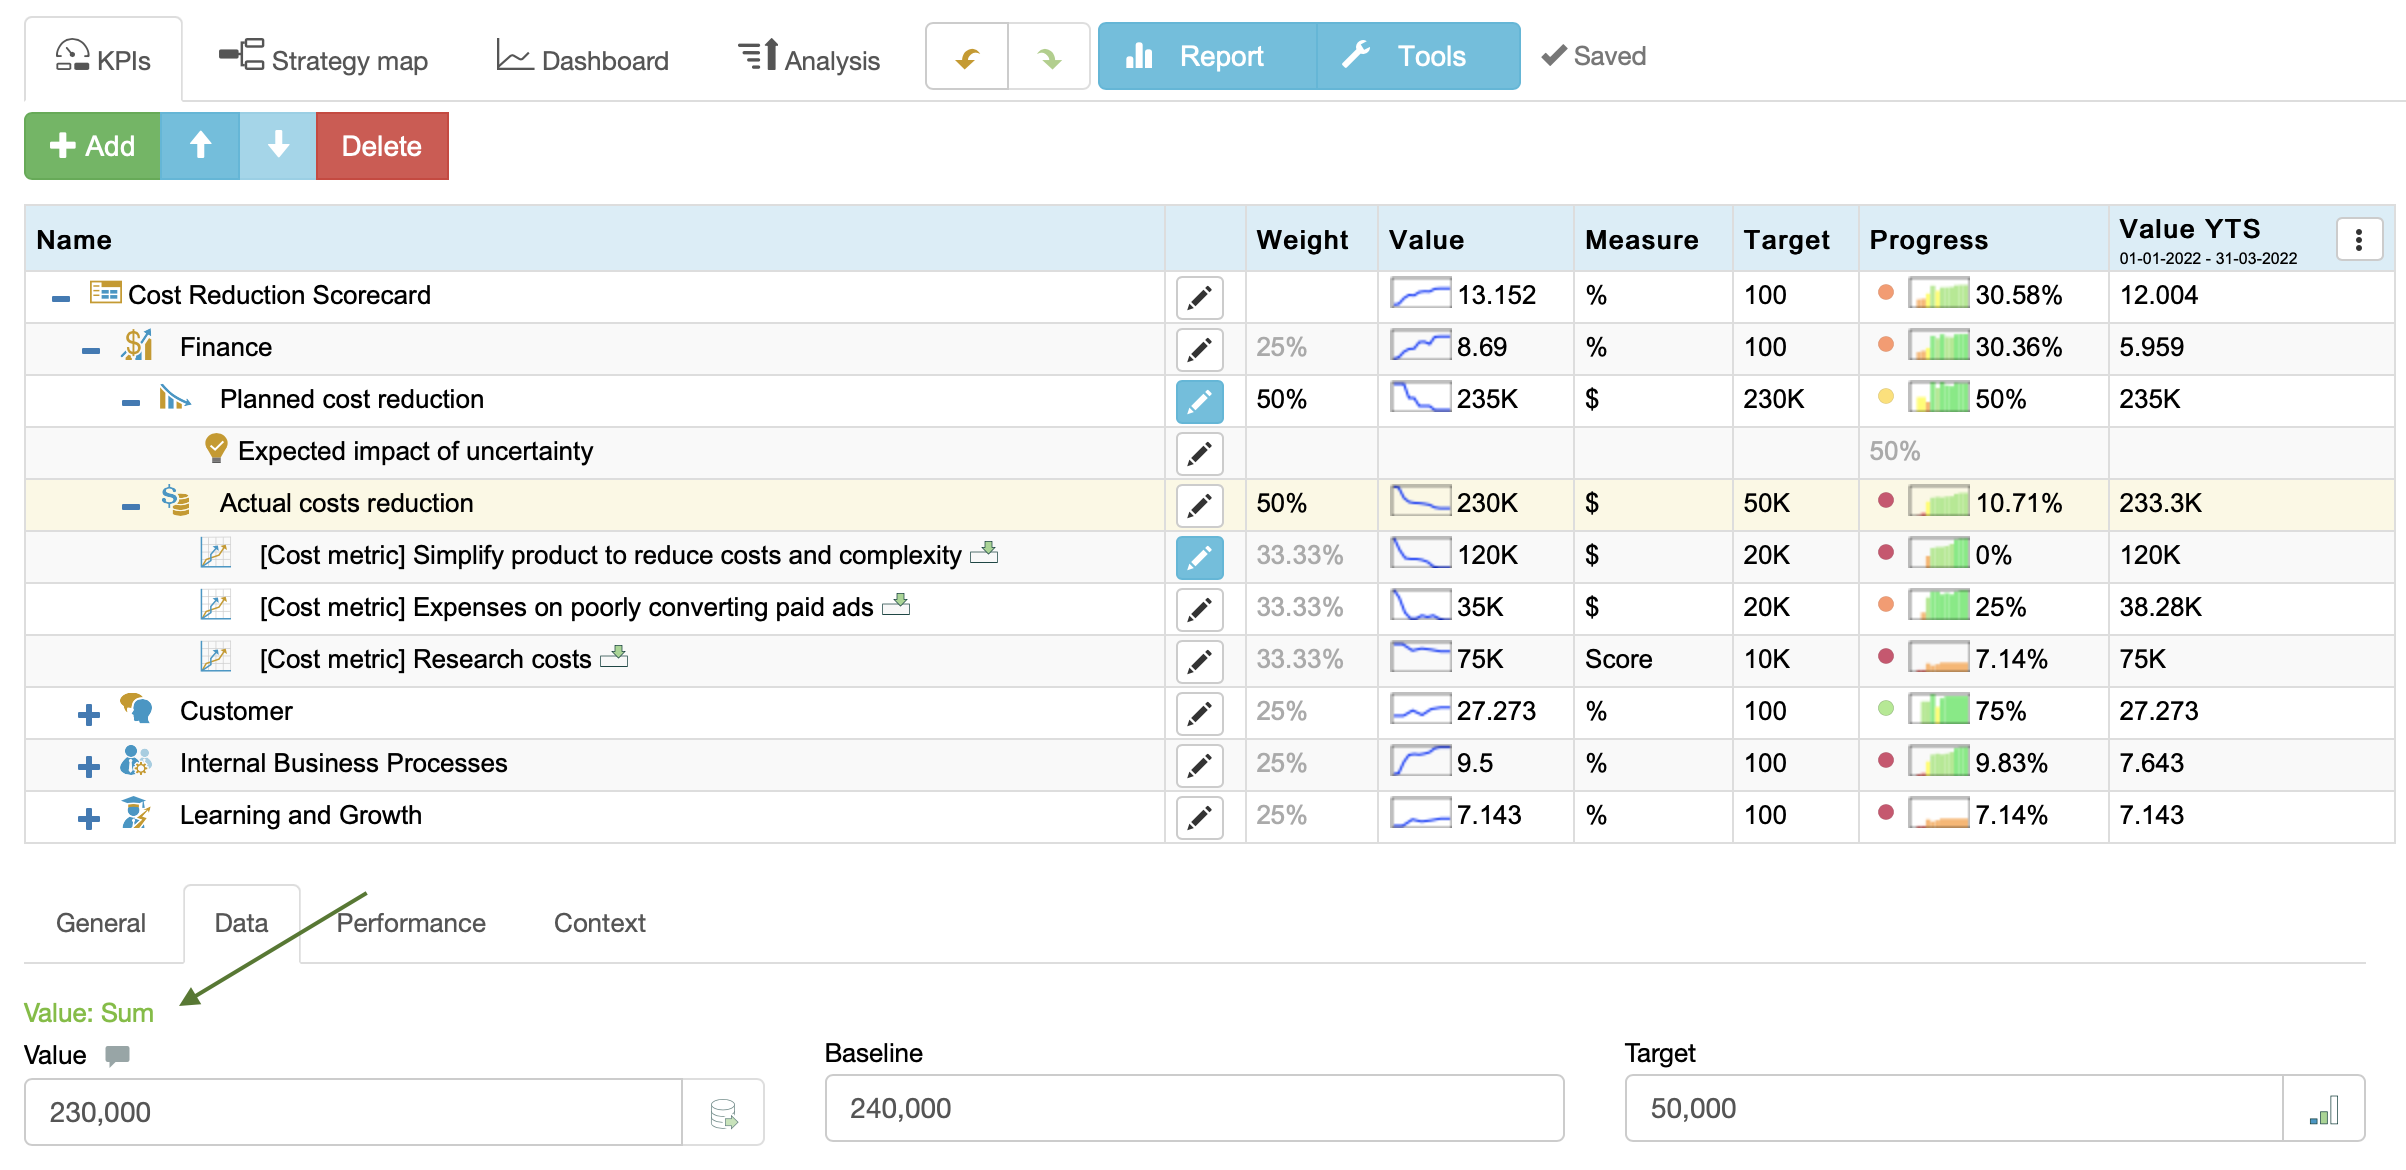
Scorecard zur Kostenreduzierung.Jetzt können wir die Kosteneinsparungsindikatoren mit diesem Indikator verknüpfen, indem wir sie kopieren und einfügen und die Option „Verknüpfen“ auswählen:
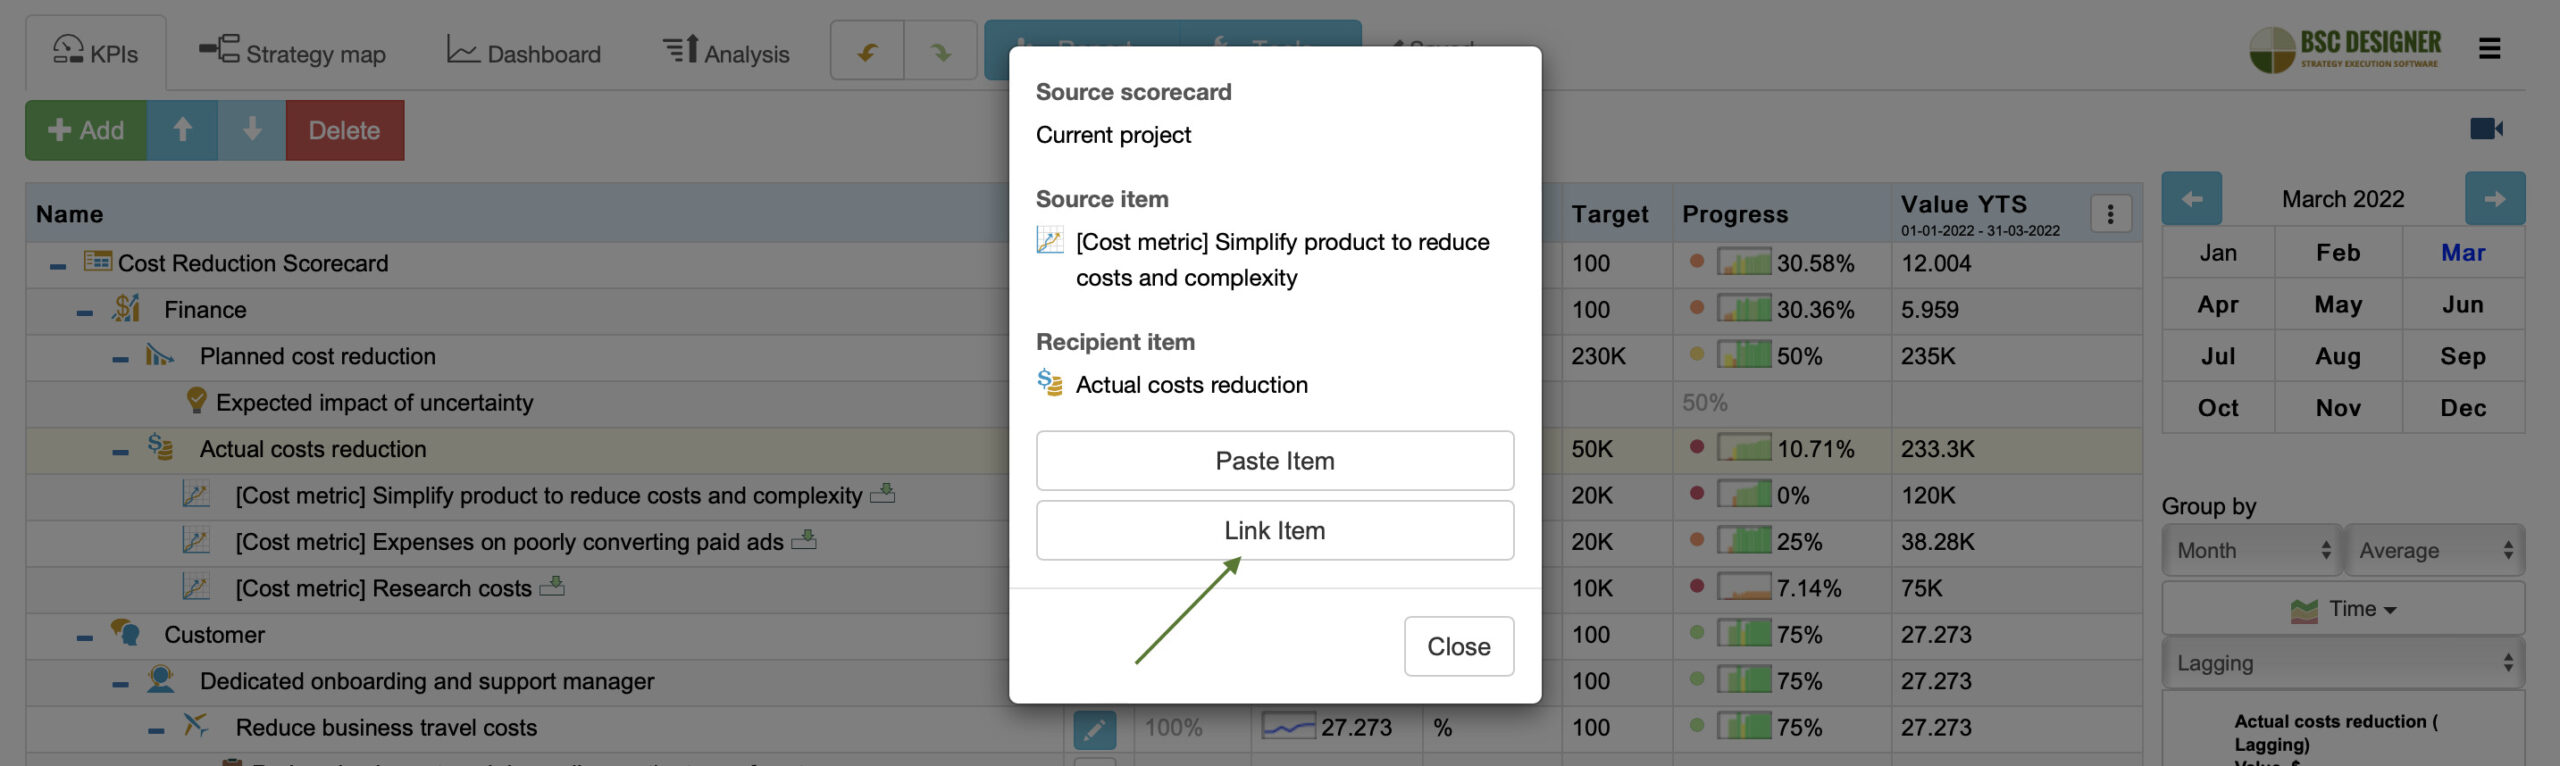
Scorecard zur Kostenreduzierung.Das Feld Wert des Indikators Tatsächliche Kosten zeigt das aktuelle Niveau der für den ausgewählten Zeitraum erreichten Kostenreduzierung an.
Die Spalte „Fortschritt“ ist ein Hinweis auf die erzielte Kosteneinsparung auf einer Skala von 0 % bis 100 %, wobei:
- 0 % bedeutet, dass noch keine Kostenreduzierung erreicht wurde, und
- 100 % bedeutet, dass alle Indikatoren die zugewiesenen Ziele zur Kostenreduzierung erreicht haben
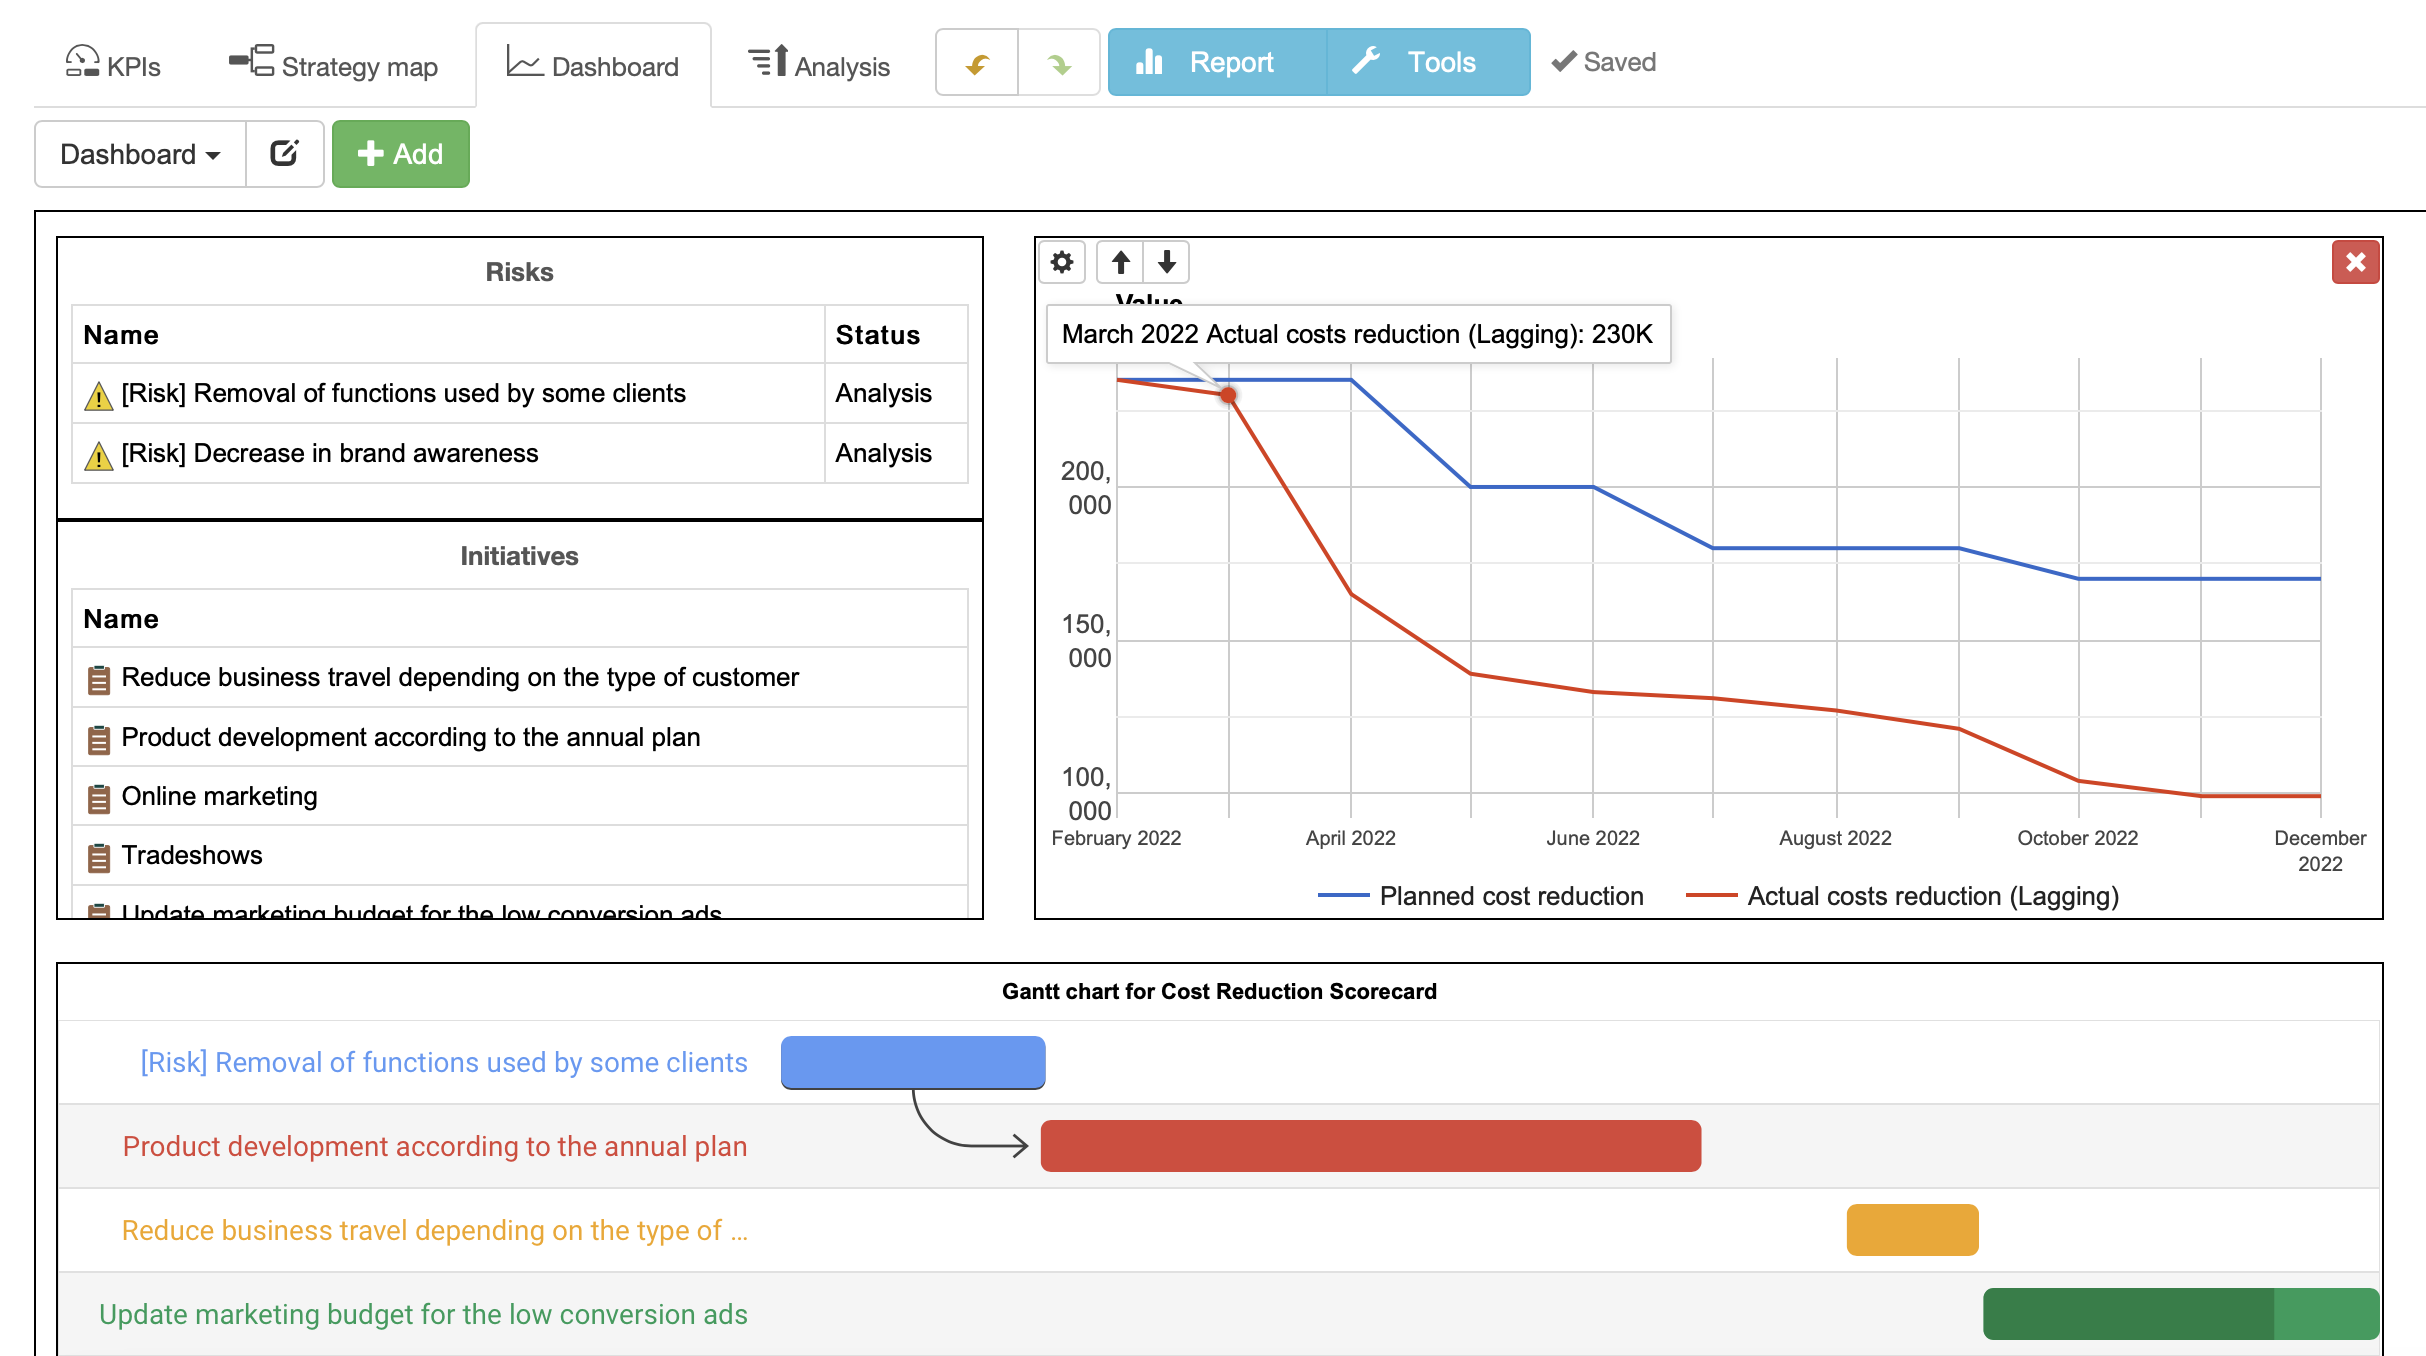
Visualisiere beide Indikatoren im Vergleichsdiagramm, um die erwartete Kosteneinsparung gegenüber der tatsächlichen Kosteneinsparung darzustellen; wir können auch Kosteneinsparungsinitiativen in einem Gantt-Diagramm visualisieren:
Scorecard zur Kostenreduzierung.Schritt 4. Strategie an Unsicherheit jenseits der Kostenoptimierung anpassen
Kostensenkungen sind eine schnelle Notlösung für die Herausforderungen der Unsicherheit. Sobald wieder ruhigere Gewässer erreicht sind, muss Ihr Team die bestehende Strategie mit genaueren Daten im Blick überarbeiten, um eine dauerhafte Lösung zu entwickeln.
Die Fragen für die Diskussion sind:
- Welche Erkenntnisse haben wir nach der Umsetzung von Initiativen zur Kostensenkung gewonnen?
- Was haben wir über die Kosten und die Wertschöpfung für Interessensvertreter gelernt?
- Welche neuen Faktoren der Unsicherheit wurden entdeckt?
- Wie können wir die Strategie anpassen an die Unsicherheit?
- Wie gut sind wir auf zukünftige Herausforderungen vorbereitet (siehe Szenarioplanung)?

Alexis Savkín ist der Gründer von BSC Designer, einer Software für Strategieumsetzung und Leistungsmanagement, die Ziele, KPI, Initiativen, Risiken und Leistungsdaten miteinander verbindet. Mit mehr als 20 Jahren Erfahrung konzentriert sich seine Arbeit auf die Architektur der Strategieumsetzung – darauf, wie Organisationen Strategie, Messung, Verantwortlichkeiten, Risiken und Überprüfungsprozesse zu einem kohärenten Umsetzungssystem zusammenführen. Er entwickelte das Strategy Execution Canvas und das 10-Schritte-KPI-System und ist Autor von zwei Büchern sowie von mehr als 100 Artikeln über Strategie und Leistungsmanagement. Vernetzen Sie sich mit Alexis auf LinkedIn.